

سنتان من مجموع الإعفاء لبدء الاتصالات الأولى
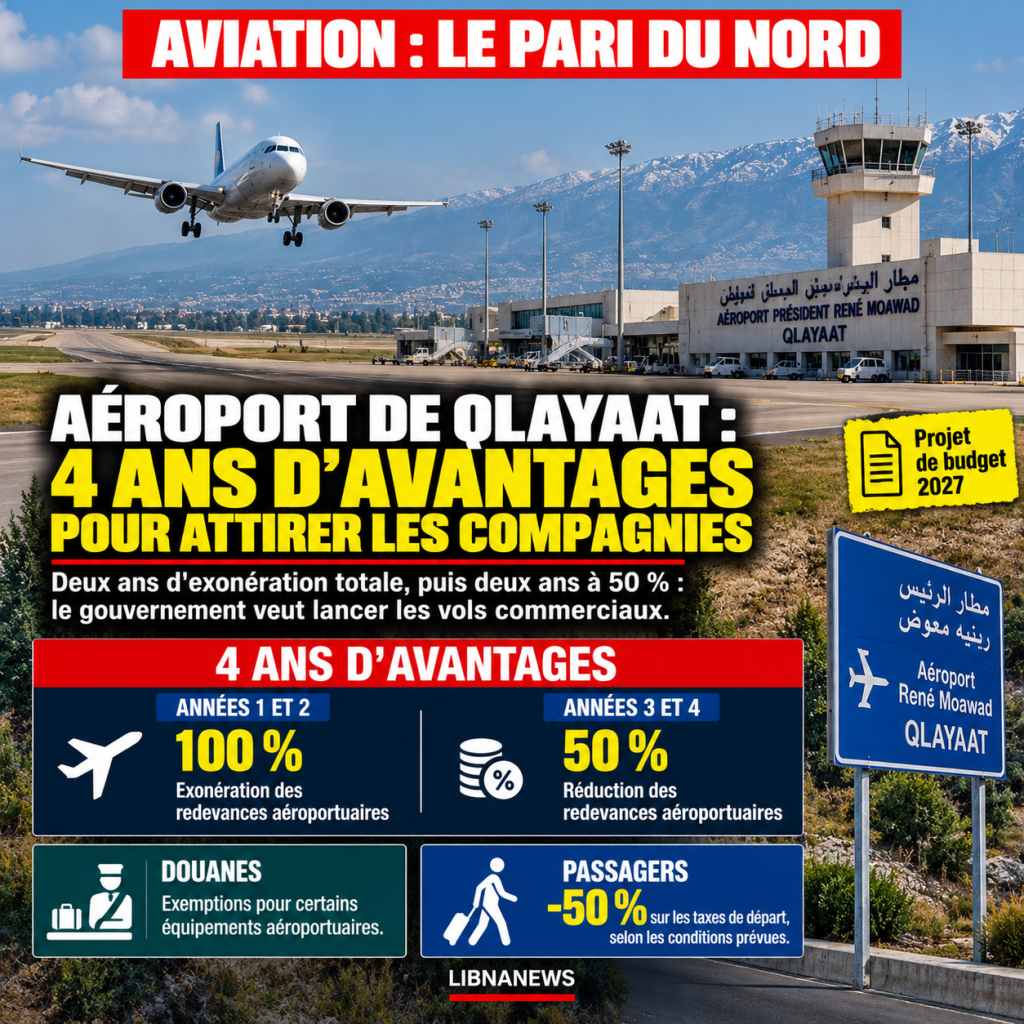
تريد حكومة نواف سلام جذب شركات الطيران إلى مطار الرئيس رينيه معوض في القليات، عكار، من خلال منحها أربع سنوات من المزايا الضريبية. وتنص المادة 63، التي عرضت في مشروع الميزانية 2027، على إعفاء كامل لعدد من رسوم المطار خلال السنتين الأوليين من التشغيل التجاري العادي. ومن ثم سيخفض هذا الإعفاء إلى 50 في المائة في السنتين الثالثة والرابعة. ويشمل المخطط أيضا مزايا جمركية وتخفيض الضرائب المفروضة على مغادرة الركاب. وهو يهدف إلى خفض التكاليف التي تتكبدها الشركات التي توافق على فتح طرق جديدة إلى قليات أو منها.
ويتعلق هذا التدبير بالخطوط الجوية التي تدير طرقا تجارية عادية جديدة. ولذلك لا يشكل إعفاء عاما يمنح لجميع الأنشطة الجوية. وينص النص على أن الفوائد ستبدأ من بدء التشغيل التجاري العادي للمطار. وهذا أمر هام: فالسنوات الأربع للإعفاء لن تبدأ تلقائيا باعتماد ميزانية عام 2027. نقطة انطلاقهم ستتوقف على العمل التجاري لـ(كلايت).
وبهذه الطريقة، تسعى الحكومة إلى خفض التكاليف الأولية للناقلات. وينطوي فتح وصلة جديدة على نفقات تتصل باستخدام الهياكل الأساسية للمطارات. وترغب الدولة، بإلغائها مؤقتاً عدة رسوم، في جعل كليات أكثر جاذبية للشركات التي يحتمل أن توسع أنشطتها.
الهبوط والوقوف والملاحة: الرسوم المتضمنة
وتنص المادة 63 على إعفاء 100 في المائة من الهبوط والوقوف والإضاءة واستخدام مرافق المطار وخدمات الملاحة خلال السنتين الأوليين. وستستفيد الفئات نفسها من تخفيض بنسبة 50 في المائة في السنتين التاليتين. ستسمح هذه الآلية لشركات الطيران ببدء عملياتها برسوم مطار مخفضة، قبل العودة تدريجياً إلى النظام العادي.
ويحقق اختيار الإعفاء التراجعي هدفا اقتصاديا محددا. وتكرس السنوات الأولى لرابطة جديدة لتركيبها التجاري. ويجب على الشركات تنظيم تناوبها، وتطوير زبائنها، وتقييم ربحية عملياتها. ويمكن لتخفيض الرسوم أن يقلل من التكاليف المرتبطة بهذه الفترة. غير أن المزايا الضريبية وحدها لا تضمن فتح شركات الطيران. وستتوقف قرارات الناقل أيضا على ظروف التشغيل والتوقعات التجارية.
ولا تذكر وثائق 20 تشرين الأول/أكتوبر 2026 أي شركة وافقت رسمياً على فتح صلة بقليات كجزء من هذه الاستحقاقات. كما أنها لا تحدد الوجهات المقصودة أو تواتر الرحلات الجوية التي يمكن اقتراحها. ومن ثم، فإن اقتراح الميزانية يضع مخططا للحوافز، دون أن يشكل بعد برنامجا للخدمات التجارية.
الإعفاءات الجمركية لمعدات المطارات
ولا تقتصر الخطة على شركات الطيران. كما ينص على إعفاءات جمركية لمعدات معينة مصممة لتشغيل قميات. وتعد المعدات والنظم اللازمة لسلامة المطار وتشغيله من بين الفئات المشمولة.
ويمكن لهذا الاعتماد أن يقلل من تكلفة اقتناء المعدات المستوردة. وهو يتعلق بالاستثمارات اللازمة لإعداد وتشغيل المنشآت. غير أن المشروع لا يقدم قائمة مفصلة بالمواد التي ستستفيد من هذه الإعفاءات. كما أنها لا تحدد قيمتها التقديرية أو مقدار الرسوم الجمركية التي ستتنازل عنها الدولة.
ويجب التمييز بين الميزة الجمركية والإعفاءات الممنوحة للشركات. وتتعلق الأولى بمعدات المطار، بينما تتصل الثانية برسوم الطيران. وبالتالي تسعى الحكومة إلى العمل على فئتين من التكاليف: الهياكل الأساسية والنقل.
غير أن النص لا يتضمن ميزانية كاملة للعمل اللازم للافتتاح التجاري لقلايت. ولذلك، لا يمكن تحديد مقدار الاستثمار الذي يمكن أن تغطيه الإعفاءات المقترحة.
تخفيض نصف رسوم المغادرة
كما يمكن للمسافرين الذين يستخدمون قلايات الاستفادة من ميزة ضريبية. وتنص المادة 63 على تخفيض نسبة 50 في المائة من الرسوم الأولية، وفقا للشروط المنصوص عليها في المخطط. ويكمل هذا التدبير الإعفاءات الممنوحة للخطوط الجوية.
ويمكن أن يقلل التخفيض من الحصة الضريبية المدرجة في تكلفة رحلة من المطار. بيد أن أثرها الحقيقي على السعر النهائي للتذاكر سيتوقف على الطريقة التي سيتجاوز بها الناقلون هذه الميزة. ولا تقدم الوثائق أي تقدير للمعدلات التي يمكن تقديمها منذ قليات.
وتسعى الحكومة إلى جعل المطار الجديد جذابا لكل من الخطوط الجوية والمسافرين. ويستفيد الناقلون من انخفاض الرسوم، في حين يمكن للمسافرين أن يستفيدوا من ضرائب أكثر مؤاتاة على المغادرة.
غير أنه لم تقدم أي مبالغ إجمالية من الإيرادات الضريبية المهجورة. وستتوقف تكلفة هذه الاستحقاقات المقدمة إلى الخزانة على عدد الرحلات الجوية التي تم تشغيلها بالفعل، وعلى حركة الركاب والمعدات المستوردة تحت هذا الجهاز.
مشروع لتطوير النشاط الاقتصادي في شمال لبنان
ويمثل الافتتاح التجاري لقلايت قضية هامة بالنسبة لأكبركر وأجزاء أخرى من شمال لبنان. ترغب الحكومة في تعزيز إنشاء نشاط جوي منتظم في منطقة لا تملك حاليًا خدمة تجارية مماثلة لتلك الموجودة في بيروت.
والمقصود من الفوائد المبينة في الميزانية 2027 أن تجعل هذا المنظور أكثر جاذبية من الناحية المالية للناقلات. ويمكنها أيضا أن تدعم تطوير الأنشطة المتصلة مباشرة بتشغيل المطار. غير أن المعلومات المتاحة لا تقدم أي تقدير لعدد الوظائف التي يمكن إيجادها أو الفوائد الاقتصادية المتوقعة.
كما يستجيب المشروع للرغبة في وجود بنية تحتية جوية إضافية في لبنان. وقد يتيح وجود مطار تجاري ثان إمكانية أخرى لتشغيل النقل الجوي. غير أن هذا لا يعني أن كلايت سيتمكن على الفور من استبدال مطار بيروت في حالة توقفه. وستتوقف هذه القدرة على توافر المعدات، والترخيص التشغيلي، والخدمات التشغيلية الفعلية.
ولذلك يمثل النظام الضريبي خطوة في الإعداد الاقتصادي للمشروع، ولكنه لا ينظم جميع الشروط اللازمة لفتحه.
لا تنطبق الاستحقاقات إلا بعد الإطلاق التجاري
الجدول الزمني هو أحد أهم النقاط الواردة في المادة 63. وترتبط الإعفاءات الملكية ببدء التشغيل التجاري المنتظم لقلايت. ولذلك لا تحدد الحكومة موعدا لافتتاح المطار بموجب هذا الحكم وحده.
وستستفيد السنتين الأوليين من النشاط من الإعفاء الكلي. وستخفض السنتان الثالثة والرابعة بمقدار النصف. وفي نهاية هذه الفترة، ستتوقف الاستحقاقات المؤقتة للإتاوات ما لم يتم تعديل التشريع بعد ذلك.
يتيح هذا التقويم للشركات معرفة مدة المخطط التفضيلي مسبقًا. غير أنها لا تحدد الشروط التجارية التي يمكن التفاوض بشأنها مع الناقلين أو أي التزامات تتعلق بصيانة الخطوط.
وترد المادة 63 في مشروع الميزانية المعدل 2027. ولا يزال يتعين عليها اتباع الإجراءات التشريعية قبل أن تتمكن من إحداث آثارها. وحتى 20 تشرين الأول/أكتوبر 2026، لم يحدد أي تاريخ عمل تجاري منتظم في البنود التي جرى بحثها.
ولذلك حددت الحكومة بعض الشروط الضريبية لاجتذاب شركات الطيران، ولكن لا تزال هناك عدة خطوات ضرورية قبل وصول أول رحلات جوية تجارية مقررة. وسيحدد تنفيذ الهياكل الأساسية، وتنظيم العمليات، وقرارات الناقلين النطاق الفعلي للفوائد المتوقعة لقليات.

التعليقات