
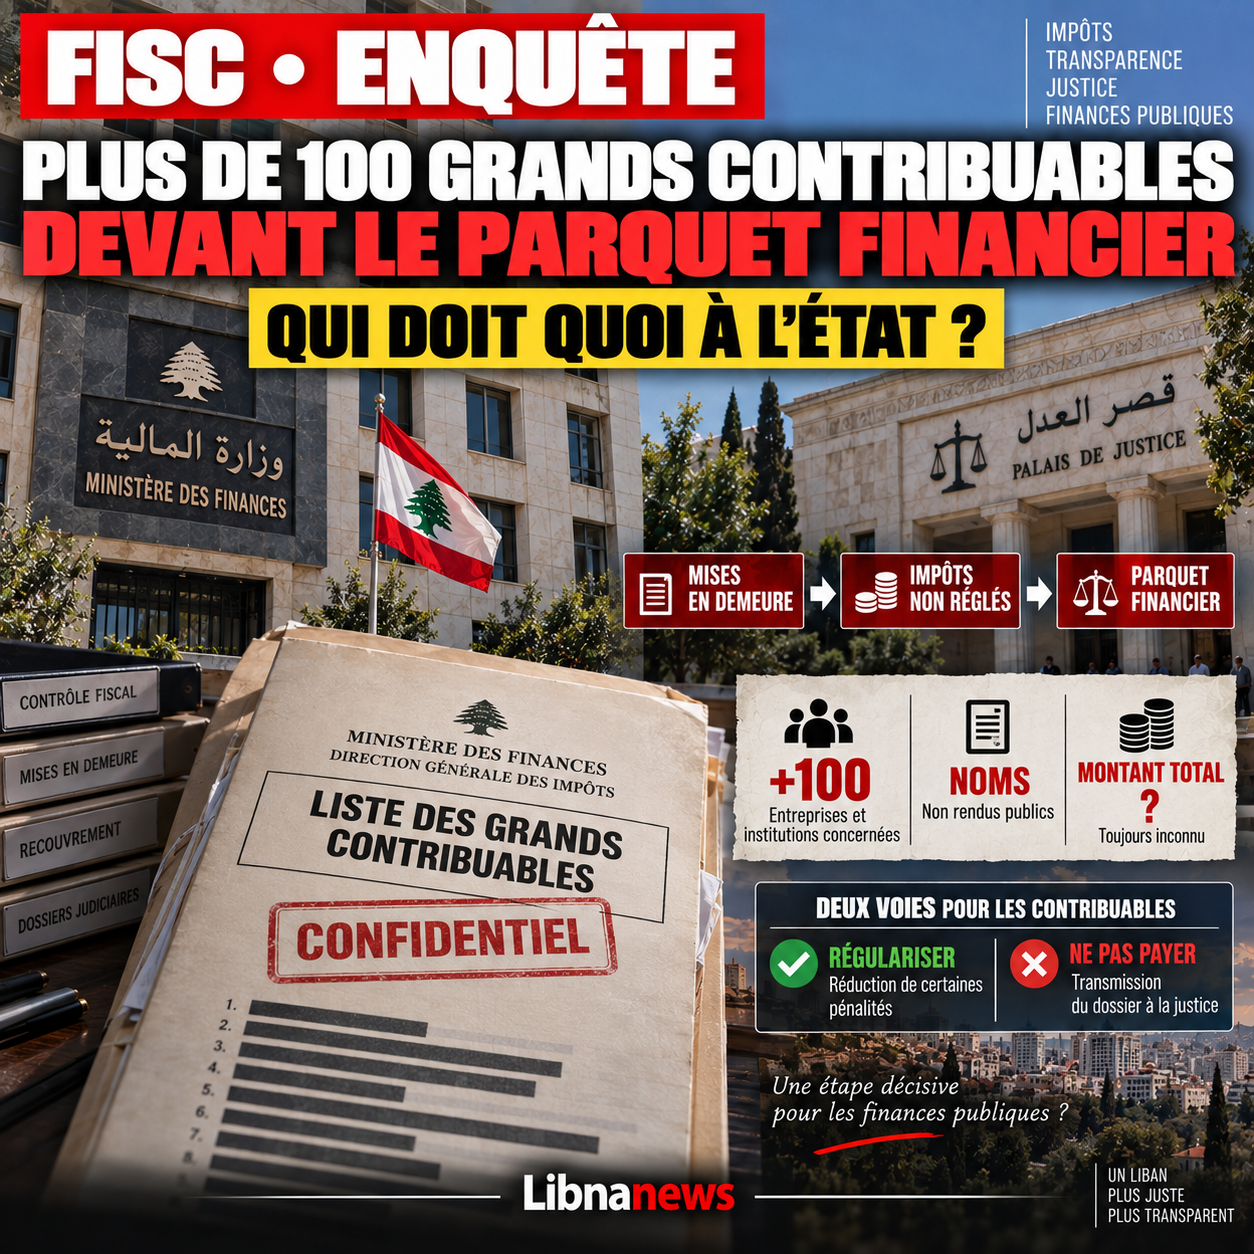
قائمة موجودة لكن أسمائها تظل سرية
ونادرا ما اتخذ وزير المالية ياسين جابر خطوة في معالجة القضايا الضريبية الكبيرة في لبنان. أكثر من مائة شركة ومؤسسات مصنّفة كشركات دفع ضرائب كبيرة تمّت إحالتها إلى مكتب المدعي العام المالي بعد، وفقاً للوزارة، فشلوا أو رفضوا دفع ضرائب.
غير أن النقطة الأكثر حساسية ليست الإعلان عن الإجراء. ويرد في وثيقة لم تنشر بعد:لدى الوزارة قائمة اسمية بالشركات المعنية وقد أحالتها إلى المحاكم.
إن ملفات 23 أيلول/سبتمبر 2026 تؤكد وجود هذه القائمة، ولكن لا أحد يستنسخ الأسماء. كما أنها لا تعطي المبلغ الإجمالي للمطالبات الضريبية، أو تفصيلها بالتعهد أو بالسنوات المالية المعنية. ولذلك سيكون من المستحيل في هذه المرحلة تعيين شركة محددة دون الحصول على وثيقة إضافية.
وهذه هي بالتحديد المسألة الرئيسية المتعلقة بالشفافية. ويواجه أكثر من مائة من دافعي الضرائب الكبار عجزاً كافياً لكي تتجاوز الإدارة مرحلة الاسترداد وتصادر الادعاء. غير أن المبالغ ولا القطاعات المعنية لا معروفة علنا.
The procedure could represent some very important cases with many smaller claims. It could also reveal a much more systemic default among the largest companies in the country. فبدون القائمة التفصيلية، يظل السيناريوان ممكنا.
وتدعي الإدارة أنها استنفدت الإجراء الوجيز
وأشارت الوزارة إلى أن الإحالة القضائية ليست رد فعلها الأول. وكانت إدارة الضرائب ستستعرض الملفات، وتحسب المبالغ المستحقة، وتصدر تحذيرات إلى دافعي الضرائب المعنيين من أجل تسوية وضعهم في غضون الأجل المحدد.
جزء ما كان ليفعل ذلك.
ومن شأن استمرار هذه العيوب أو رفض الدفع أن يدفع ياسين جابر إلى إحالة الملف إلى المدعي العام المالي عن طريق وزارة العدل.
هذا التسلسل الزمني مهم قانوناً ولا يشتبه في أن الشركات تقوم على أساس تحليل إداري عام. وكانت ستخضع بالفعل لإجراءات الاسترداد والإخطار الرسمي.
غير أن هذا لا يعني أن المبالغ المطالب بها غير قابلة للنقاش بالضرورة. ويجوز لدافع الضرائب أن يعترض على أساس الالتزام الضريبي أو حسابه أو فرض عقوبات عليه أو تفسيره. وبالتالي، فإن الادعاء ليس إدانة.
غير أنه يمثل تغييرا في المرحلة.
وترى الإدارة بوضوح أن أدوات الجمع العادية لم تعد كافية لجزء من الملفات.
وينبغي التمييز بين مجرد التأخير، والمقاضاة الضريبية، والاحتيال المحتمل، على أساس فردي. The ministerial communiqué refers to a policy to combat tax evasion, but it would be imprudent to automatically call the 100 companies fraudsters. وقد يكون بعضها في حالة عجز عن الدفع دون إثبات وجود نية احتيالية.
لماذا » دافعي الضرائب الكبار » فئة خاصة
The wording used by the Ministry is not annodine. ليسوا فقط مائة شركة صغيرة مختارين عشوائياً. وتتعلق الوثيقة المقدمة بالكيانات في فئة كبار دافعي الضرائب.
وتركز هذه الفئة عادة نسبة كبيرة من الإيرادات الضريبية. ومن ثم فإن سلوك عدد صغير نسبيا من الأعمال التجارية يمكن أن يكون له أثر أكبر بكثير في الميزانية من تأثير الآلاف من دافعي الضرائب الصغار.
This makes the absence of an amount particularly significant.
The public knows that more than 100 institutions are involved, but does not know whether the state is seeking to recover a few million, tens of millions or more.
والفرق أساسي عندما تبحث الحكومة عن إيرادات جديدة وعندما يطلب الموظفون إجراء تعديلات في الأجور والبدلات.
وتثار مسألة الضرائب بصورة منتظمة في المناقشات الاجتماعية. ويتهم بعض الموظفين ونقابات العمال الدولة بالسعي إلى الحصول على إيرادات جديدة من خلال الضرائب غير المباشرة وأسعار الوقود التي تؤثر فوراً على المستهلكين. ومن شأن القيام بحملة جمع جدية مع كبار دافعي الضرائب أن يسمح للحكومة بالرد على أنها لا تركز فقط على الأسر المعيشية.
لكن هذه الحجة تعتمد على النتائج.
إرسال مائة ملف إلى الادعاء شيء واحد. والاسترداد الضريبي الفعال هو الآخر.
Yassine Jaber combines prosecution and partial amnesty of penalties
الهجوم يحتوي على عنصر ثانٍ، أقل روعة، لكنّه ضروري لفهم استراتيجية القسم.
وإلى جانب إحالة القضايا، اتخذ ياسين جابر قرارين للحد من بعض العقوبات الضريبية المفروضة على دافعي الضرائب الذين يرغبون في تسوية وضعهم.
ولذلك فإن الرسالة تستند إلى تمييز.
ويستفيد دافعو الضرائب المستعدون للعودة إلى الشرعية من إمكانية تسوية العقوبات وتخفيفها في غضون الحدود الزمنية المحددة. ومن لا يزالون لا يدفعون بعد التحذيرات يخاطرون بالإجراءات القانونية.
ومن ثم فإن هذه السياسة تجمع بين الإكراه والتحريض.
وهو يستجيب لمشكلة طويلة الأمد للإدارة اللبنانية. ويمكن أن تصبح العقوبات التي تراكمت لعدة سنوات مرتفعة بحيث يفضل دافع الضرائب عدم تسوية وضعه. ويمكن بعد ذلك أن يتيح التخفيض المشروط استرداد الضريبة الرئيسية بدلا من الاحتفاظ بدين نظري يصعب استرداده.
ولكن هذا النظام يثير أيضا مسألة عدالة.
ويمكن للشركة التي دفعت ضرائبها في الوقت المناسب أن تعتبر أن المنافس الذي انتظر عدة سنوات سيستفيد في نهاية المطاف من تخفيض العقوبات. ولذلك، يجب أن يقترن نظام الإغاثة بقدرة حقيقية على محاكمة من لا يزالون يرفضون تسوية وضعهم.
وقائمة 100 من دافعي الضرائب الكبار هي اختبار هذا المبدأ الجديد.
ما هي القطاعات التي يمكن إشراكها؟?
ومصادر 23 أيلول/سبتمبر لا تقول ذلك.
ومن المغري وضع قائمة بالقطاعات الرئيسية في الاقتصاد اللبناني، والإشارة إلى أن المصارف، ومستوردي الوقود، ومشغلي العقارات، والموزعين، وشركات الاتصالات السلكية واللاسلكية، أو المجموعات التجارية الكبيرة تشارك في ذلك.
وهذه الطريقة ستكون مضللة.
لا يوجد دليل في المحكمة لربط أي من هذه القطاعات بالقائمة التي أرسلت إلى مكتب المدعي العام ولذلك لا يمكن نشر اسم الشركة على هذا الأساس.
والسؤال الصحيح بالتحديد هو أن الإدارة لم توثق بعد على الملأ:كيف يتم توزيع 100 ملف؟?
هذا الإنهيار سيكون مهماً مثل الأسماء.
وإذا كان القطاع يمثل حصة غير متناسبة من حالات التقصير، فإن ذلك يمكن أن يكشف عن مشكلة هيكلية. وإذا انقسمت الملفات بين العديد من الأنشطة، فإن المسألة ستكون أكثر من مسألة الانضباط الضريبي العام.
وينبغي أيضا معرفة طبيعة الضرائب المعنية.
ضريبة الدخل؟ ضريبة القيمة المضافة؟ مخصّص من المصدر؟ ضرائب على الأجور؟ ضرائب محددة؟ عدة فئات مجتمعة؟?
The press release does not provide this breakdown.
وتكون الخصومات التي يتم جمعها نيابة عن الدولة حساسة بوجه خاص
فطبيعة الضريبة يمكن أن تغير جذريا الجاذبية الاقتصادية للملف.
الشركة التي لا تدفع ضريبة الدخل الخاصة بها تتعارض مع الدولة على ديون تعود إليها مباشرة.
ويختلف الوضع عندما تجمع الشركة ضريبة من زبون أو تمتنع عن فرض ضريبة على الأجر قبل أن تضطر إلى دفعها إلى صندوق الإيرادات الموحد. وفي هذه الحالة، قد تكون المبالغ قد خصمت بالفعل من طرف ثالث.
ولا تشير الوثائق المتاحة إلى ما إذا كانت بعض الملفات الـ 100 تدخل في هذه الحالة الثانية.
وينبغي التماس هذه المعلومات كأولوية.
ومن شأن ذلك أن يمكّن من التمييز بين الشركات التي تراكمت ببساطة ديونا ضريبية وتلك التي قد تكون قد احتفظت بمبالغ جُمعت أو احتجزت نيابة عن صندوق الإيرادات الموحد.
وقد تختلف الآثار القانونية وفقاً للوقائع.
لماذا ترسل الملفات إلى الادعاء المالي؟?
The choice of the financial prosecutor shows that the Ministry no longer wishes to treat certain cases as mere administrative debts.
مكتب المدعي العام سيتوجب عليه الآن فحص الملفات المُرسلة وتحديد ما إذا كان الأمر يستحق التحقيق أو المحاكمة.
This does not mean that all 100 companies will be subject to the same criminal procedure.
كل ملف يمكن أن يكون له قصته الخاصة. Some companies can pay after transmission and regularize their situation. Others may dispute the claim. وقد تكشف بعض الحالات عن مخالفات إضافية. ويمكن أن تبقى بلدان أخرى أساسا قائمة على الضرائب.
ومن ثم، فإن البيانات الأولى التي يتعين رصدها هي عدد الحالات التي يقرر فيها المدعي العام فعلا المضي قدما.
الثانية ستكون سرعة العلاج.
The Lebanese experience shows that the announcement of judicial transmission does not always guarantee a speedy outcome. وقد تظل السجلات المالية في المحكمة لعدة سنوات، لا سيما عندما تتطلب خبرة محاسبية.
ولذلك، فإن وجود استراتيجية فعالة للانتعاش يتطلب التنسيق بين إدارة الضرائب والعدالة.
وتتجاوز المخاطر إلى حد بعيد 100 مؤسسة
The case comes at a time when the government is trying to restore public finances while negotiating the restructuring of the financial system.
وأبرز نواف سلام الإصلاح المصرفي، ورفع السرية المصرفية، ومعالجة الخسائر المالية، والبحث عن اتفاق مع صندوق النقد الدولي. وفي الوقت نفسه، يؤدي ارتفاع أسعار الوقود والصعوبات الاجتماعية إلى نشوء تحد كبير.
The President of the Republic Joseph Aoun received the trade union representatives while they demanded the establishment of a government economic unit. وتشمل المطالبات المرتبات وبدلات النقل والاستحقاقات الاجتماعية.
وفي هذا السياق، تصبح الضرائب مسألة سياسية فضلا عن مسألة تتعلق بالميزانية.
وإذا زادت الدولة الضرائب اليومية التي يتحملها السكان مع ترك ديون كبيرة مستحقة على شركات كبيرة بدون استرداد، فإن السياسة الضريبية تفقد الشرعية.
وعلى العكس من ذلك، فإن الاسترداد الكبير للمتأخرات من دافعي الضرائب الكبار سيغير المناقشة.
ما زلنا بحاجة لمعرفة المبالغ المعنية.
إدارة ضريبية تواجه الاقتصاد النقدي
وقد جعلت الأزمة المالية الرقابة المالية أكثر صعوبة.
ومنذ انهيار المصرف، يعمل جزء كبير من الاقتصاد اللبناني نقدا ودولارات. ويقلل هذا التحول من إمكانية تعقب بعض المعاملات ويعقد تحديد الدخل الحقيقي.
غير أن المؤسسات الهيكلية لا تزال خاضعة لالتزامات المحاسبة والضرائب. وبالنسبة إلى كبار دافعي الضرائب، فإن لدى الإدارة نظرياً معلومات أكثر من المعلومات المتعلقة بالاقتصاد غير الرسمي.
هذا يجعل المئات من الملفات مثيرة للاهتمام.
وهي لا تتعلق، من حيث المبدأ، بأنشطة غير مرئية تماما خارج النظام. وهذه هياكل كبيرة حددتها إدارة الضرائب بالفعل.
وبالتالي، فإن السؤال ليس مجرد اكتشاف دافعي ضرائب مجهولين. It consists of obtaining payment from taxpayers already known to the State.
ويكشف هذا الرقم عن ضعف مختلف: فالمشكلة قد تكون أقل في تحديد الدين من القدرة على استرداده.
الأسماء: تنشر أو لا تنشر؟?
وإذا انتهت القائمة بتعميمها، فإن نشرها سيطرح مسألة تحريرية هامة.
The mere fact that a company was transferred to the prosecution does not mean that it has committed a criminal offence. ومن ثم، يمكن أن تؤدي القائمة الإجمالية إلى الخلط بين الديون الضريبية والمقاضاة والاحتيال.
الطريقة الأكثر صرامة هي الحصول، لكل شركة، على المبلغ المطالب به، طبيعة الضريبة، السنوات المعنية، تاريخ الإشعارات الرسمية ورد الشركة.
وقد يجادل البعض بأن الحساب قد تنافس. البعض الآخر قد بدأ بالدفع قد يتعرف الآخرون على التأخير.
بدون هذا العمل المتناقض قائمة الأسماء ستثير الكثير من الضوضاء لكن لن تجلب سوى القليل من المعلومات.
ومع هذه العناصر، يمكن أن تصبح بدلا من ذلك صورة حقيقية للسلوك الضريبي لأكبر الشركات اللبنانية.
سؤال مركزي: كم تتوقع الدولة أن تتعافى؟?
ربما هذا أهم رقم مفقود اليوم.
ولم تبين الإدارة القيمة الإجمالية للضرائب المستحقة الدفع في ملفات 100.
غير أن هذا المبلغ سيقيّم على الفور أهمية العملية.
وينبغي أيضا التمييز بين العقوبة الرئيسية. ولا تمثل الديون الضريبية البالغة 100 مليون دولار، التي يعاقب نصفها بعقوبات متراكمة، نفس إمكانيات الاسترداد التي يمثلها 100 مليون مدير.
وسيكون معدل الاسترداد المتوقع مفيدا أيضا.
هل ترى الإدارة أنه يمكن استرداد جميع المبالغ؟ هل بعض الشركات تواجه صعوبات مالية؟ هل لدى الآخرين ما يكفي من الأصول للدفع على الفور؟?
وبدون هذه البيانات، يظل الإعلان قضائيا وسياسيا أساسا.
القائمة السرية تصبح موضوعا حقيقيا
As a result, the department released a tax offensive while keeping confidential the elements to measure its scope.
نحن نعلم أن قائمة مرشحة موجودة ونحن نعلم أنها تحتوي على أكثر من مائة شركة أو مؤسسات كبيرة. ونحن نعلم أن هذه الأمور قد دعيت إلى النظام وأن أحد الأطراف لم يرتب وضعه. أخيرا، نعرف أن الملف ترك إدارة الضرائب للوصول إلى مكتب المدعي العام المالي.
ولكن ما زلنا لا نعرف الأساسيات:من مدين للدولة اللبنانية؟?
ويمكن تفصيل هذه المسألة بكل بساطة: أسماء دافعي الضرائب، والمبالغ المستحقة، والضرائب المعنية، والسنوات المالية، والعقوبات، وسبل الانتصاف الممكنة، والمبالغ المستردة بالفعل.
ولن يتسنى تحديد ما إذا كانت العملية التي أطلقها ياسين جابر تمثل انقطاعا حقيقيا في مكافحة عدم دفع الضرائب أو حملة جديدة ستظل نتائجها محدودة.
ولم تعد الخطوة التالية في النشرات الصحفية. ويمكن الاطلاع عليها في القائمة التي أرسلت إلى مكتب المدعي العام وفي السجلات الضريبية المصاحبة. وهذا هو المكان الذي تخفي فيه الآن أهم المعلومات: ليس أن أكثر من مائة من دافعي الضرائب الكبار يحاكمون، ولكنإلى أي مدى يدينون به بصورة جماعية للخزانة، وإلى متى، ولماذا لم تسترد الدولة هذه المبالغ قبل أيلول/سبتمبر 2026.