

زيادة الإنفاق الحكومي والحد من الإنفاق من جانب عدة إدارات
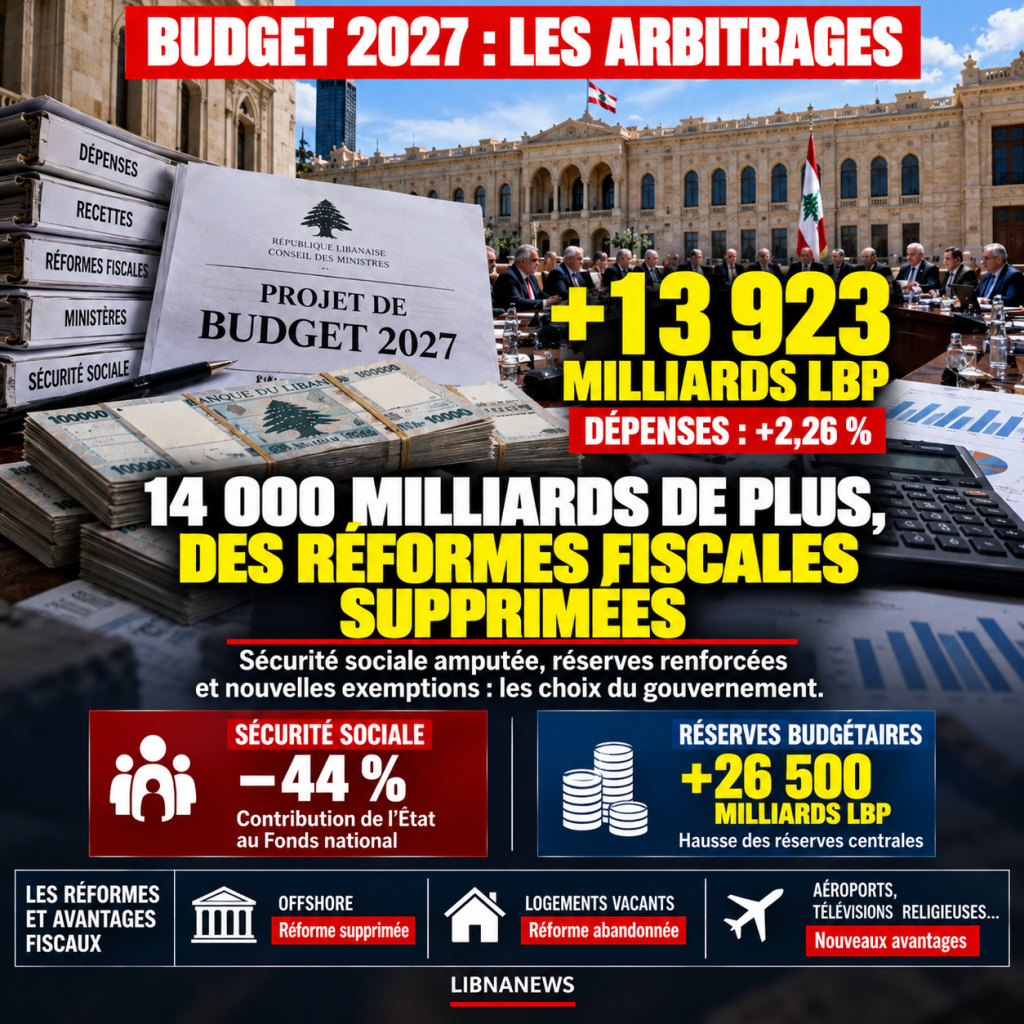
وقد غير مجلس الوزراء إلى حد كبير مشروع الميزانية 2027 المقدم من وزير المالية ياسين جابر. وتكشف المقارنة بين النص الأصلي والصيغة المعدلة في الدورة الأولى لتشرين الأول/أكتوبر عن عدة تغييرات رئيسية. وتزداد النفقات بنحو 923 13 بليون جنيه استرليني، في حين تختفي التدابير الضريبية لتوسيع الإيرادات الحكومية. In parallel, the Government introduces new exemptions, notably for religious televisions, Qlayaat airport and certain operations related to Beirut airport.
وزاد مجموع النفقات من 945 614 مليار ليرة لبنانية إلى 868 628 مليار ليرة لبنانية، أي بزيادة قدرها 2.26 في المائة. غير أن هذه الزيادة لا تفيد الإدارات بشكل موحد. وتتركز معظم الاعتمادات الإضافية في احتياطيات الميزانية. وهي تزيد بمقدار 500 26 بليون جنيه استرليني إلى نحو 800 49 بليون جنيه استرليني. والتغير الأكثر إثارة هو احتياطي التخصيص، الذي يزيد من 500 5 بليون إلى 500 37 بليون جنيه، أي 000 32 جنيه.
وفي الوقت نفسه، تشهد عدة إدارات انخفاضا في اعتماداتها. وتشمل التخفيضات الأشغال العامة والنقل، والشؤون الاجتماعية، والاتصالات السلكية واللاسلكية، والثقافة، والعمل. ميزانية هذه الأخيرة ترتفع من حوالي 1700 مليار جنيه إلى 200 10 مليار جنيه وبذلك يبلغ النقصان 300 7 بليون دولار، أو ما يقرب من 42 في المائة من مظروفها الأولي.
وتؤدي عمليات التحكيم هذه إلى تغيير كبير في توزيع النفقات العامة. وتزيد الحكومة الاحتياطيات المركزية بينما تخفض الاعتمادات المخصصة مباشرة لعدة إدارات. ولا تحدد وثائق الميزانية المستعرضة تماما الشروط التي ستستخدم فيها الاحتياطيات الإضافية.
تخفيض تمويل الضمان الاجتماعي تخفيضا شديدا
والصندوق الوطني للضمان الاجتماعي هو إحدى الوكالات المتأثرة بالتعديلات. مساهمة الدولة في نفقاتها ترتفع من حوالي 500 16 مليار إلى 200 9 مليار جنيه ويمثل هذا التخفيض البالغ 300 7 دولار ما يقرب من 44 في المائة من المبلغ المقرر أصلا.
النقصان الثاني يتعلق بسداد ديون الدولة المتراكمة للصندوق وتخفض المدفوعات السنوية المقررة، التي حددت في البداية بمبلغ 600 3 بليون جنيه استرليني، إلى 312.1 بليون جنيه استرليني. وبذلك بلغ التخفيض نحو 91 في المائة. ومن ثم، فإن الميزانية المعدلة تنص على سداد أقل بكثير مما هو وارد في النسخة الأولى.
ويجري أيضا تعديل تمويل فرع المرض والأمومة. يسحب جزء من المساهمة العامة من اعتمادات الضمان الاجتماعي. غير أن المبلغ المقابل يعاد إدراجه في ميزانية وزارة الصحة لتمويل شراء الأدوية للمؤمن عليه. ومن ثم، فإن هذا هو نقل الاعتمادات بين مقصدين للميزانية.
ومن ناحية أخرى، يجري تخفيض برنامج الرعاية الصحية الأولية بحوالي 900 بليون جنيه استرليني. ويتصل هذا الانخفاض بخطة منفصلة مكرسة للحصول على الرعاية الأساسية.
وتستحق تغييرات الضمان الاجتماعي اهتماما خاصا. وهي تجمع بين تخفيض المساهمات المباشرة، ونقل التمويل إلى وزارة الصحة، وانخفاض حاد في سداد الديون العامة. ولا تترتب على هذه القرارات بالضرورة نفس النتائج المحاسبية أو التشغيلية.
الشركات الساحلية تحتفظ بميزتها على حقوق الإرث
وتتعلق إحدى الإصلاحات الرئيسية التي أزيلت بضرائب الشركات الخارجية. واستحدثت وزارة المالية، في صيغتها الأصلية، الباب 24 لتعديل المعاملة الضريبية لحصص هذه الشركات.
وحتى الآن، استفاد نقل ملكية أسهم الشركات البحرية، بما في ذلك الخلافة، من الإعفاءات المتعلقة بحقوق النقل والميراث وبعض الإتاوات المرتبطة به. واقترحت الإدارة إخضاع هذه الأسهم للنظام الضريبي المنطبق على الشركات الرأسمالية الأخرى. كما استجابت لتوصيات صندوق النقد الدولي.
وقد حذف مجلس الوزراء المادة 24. وبالتالي، فإن الاستثناءات القائمة تُحفظ في الصيغة المعدلة.
غير أنه تم الإبقاء على المادتين 22 و23. وعلى وجه الخصوص، فإنها تسمح للشركات المعنية بإصلاح رأس مالها بالدولار أو باليورو وتنص على فرض ضريبة سنوية ثابتة تبلغ 200 مليون جنيه استرليني.
والنتيجة دقيقة هي: الاحتفاظ بالأحكام التي تيسر تشغيل هذه الشركات، في حين يتم التخلي عن التدبير الرامي إلى تقريب ضرائبها من الضرائب المفروضة على الشركات الأخرى.
مساكن شاغرة: محاولة ثالثة لإصلاح مهجور
The Government has also abolished Article 37, on the tax treatment of unoccupied residential apartments.
واقترحت إدارة المالية أن تحدد في الوقت المناسب النظام الضريبي المنطبق على هذه الممتلكات. The duration envisaged was three years for buildings built by developers and one year for other buildings.
وكان الهدف هو تشجيع بيع المساكن واستئجارها من أجل زيادة عرض الإسكان المتاح. In particular, the mechanism aimed to prevent some owners from maintaining unoccupied housing on a sustainable basis while benefiting from favourable tax treatment.
ويضع حذف المادة 37 حدا لهذه المحاولة في إطار المشروع الحالي. وقد تم بالفعل تقديم مبادرتين مماثلتين في إعداد ميزانيتي 2017 و 2022، ولكنهما لم ينجحا.
ومن ثم، يكشف الملف عن استمرار صعوبة تغيير الضرائب المفروضة على المساكن الشاغرة. وقد أتاح نص عام 2027 فرصة جديدة لإدخال حد زمني. ويختفي من النسخة المعدلة.
الفائض في موانئ طرابلس وسيدا وتاير يهرب من النقل الإلزامي إلى الخزانة
وتتعلق المادة 62 التي حذفها مجلس الوزراء بإيرادات الموانئ. واقترحت وزارة المالية تعديل المادة 37 من قانون المالية لعام 2020 بحيث تشمل موانئ طرابلس وسيدا وتايير التزاما بنقل فوائض مالية إلى الخزانة.
ونصت الآلية على الخصم الأول للمرتبات والأجر ومصروفات التشغيل. ثم نُقل الرصيد إلى حساب صندوق الإيرادات الموحد ورهنا بإجراءات الرقابة المالية العامة.
وفي المذكرة التفسيرية، لاحظت الإدارة أن هذه الموانئ لها فوائض كبيرة. ولاحظ، في جملة أمور، أن إيراداتها قد وردت بالدولارات منذ عام 2022. ولذلك، اعتُبرت الأموال الفائضة من الموارد العامة التي ستدرج في الميزانية.
ويستبعد حذف المادة 62 توسيع نطاق هذه الآلية لتشمل الموانئ الثلاثة المعنية. غير أن النص الأولي كان سيخفف أيضا من تواتر عمليات النقل إلى ميناء بيروت.
ولذلك فإن فوائض موانئ طرابلس وسيدا وتايير لن تخضع لهذا الالتزام الجديد في الميزانية المعدلة. ولا يُحدد كمياً مقدار الموارد المعنية في البنود التي تم الرجوع إليها.
التلفزيونات الدينية: إعفاء من ضريبة القيمة المضافة وإمكانية السداد بأثر رجعي
وأدخل مجلس الوزراء حكمين لصالح مؤسسات التلفزيون التابعة للطوائف الدينية المعترف بها رسميا.
وتنص المادة 44 على إعفاء من ضريبة القيمة المضافة لأنشطة وسائط الإعلام الدينية غير التجارية. وهذا الإعفاء مشروط بعدم وجود إعلان تجاري.
وتضيف المادة 49 تدبيرا مستقلا. وهي تأذن، بصفة استثنائية ولمرة واحدة فقط، بتقديم طلب لسداد جميع ضريبة القيمة المضافة المدفوعة منذ 1 كانون الثاني/يناير 2023.
ويتسم هذا الحكم الثاني بأهمية خاصة. ولا يتعلق الأمر فقط بالالتزامات الضريبية في المستقبل. كما يفتح الباب أمام إمكانية استرداد المبالغ المدفوعة بالفعل.
ولا تحدد الوثائق المبلغ الإجمالي للاستردادات المحتملة. ولذلك، فإنها لا تسمح بتقدير تكاليفها للخزانة. ومن ناحية أخرى، فإن كلا القسمين يوفران ميزة ضريبية محددة لفئة محددة من المؤسسات.
Qlayaat: أربع سنوات من الفوائد الضريبية لاجتذاب شركات الطيران
ويعرض المشروع المعدَّل أيضاً المادة 63، المتعلقة بالرئيس رينيه مواد رئيس المطار في قليات، في أككار.
ويوفر هذا الاعتماد فوائد للخطوط الجوية التي ستفتح مسارات تجارية عادية جديدة إلى المطار أو منه. وستنفذ هذه التدابير من بداية عملها التجاري العادي.
وينص المشروع على إعفاء 100 في المائة من رسوم وقوف السيارات والهبوط والإضاءة واستخدام مرافق وخدمات الملاحة خلال السنتين الأوليين. ثم يخفض الإعفاء إلى 50 في المائة في السنتين الثالثة والرابعة.
وينص النص أيضا على إعفاءات جمركية للمعدات والنظم التي تستهدف سلامة المطار وتشغيله. وستخفض الضرائب المفروضة على مغادرة المسافرين باستخدام قليات بنسبة 50 في المائة، رهنا بالشروط المبينة في الحكم.
وتهدف هذه التدابير إلى خفض تكاليف تشغيل الشركات التي يحتمل أن تخدم المطار الجديد. غير أنها تشكل إيرادات توافق الدولة على التخلي عنها مؤقتا من أجل تشجيع النشاط التجاري.
مطار بيروت: التعويض المالي لمجموعة الخطوط الجوية في الشرق الأوسط
وتستحدث المادة 77 آلية مالية لشركتين منفصلتين هما: الخطوط الجوية في الشرق الأوسط، والخطوط الجوية الوطنية، وخدمات مطارات الشرق الأوسط، التي تقدم خدمات تتعلق بمطار بيروت.
ويسمح هذا الحكم بدفع تعويض بين المبالغ التي تدين بها الدولة لخدمات المطارات في الشرق الأوسط من أجل صيانة المطار وإصلاحه وتشغيله، والمبالغ التي تدين بها الخطوط الجوية في الشرق الأوسط للدولة من أجل رسوم ورسوم لاستخدام مرافق المطارات.
ومن ثم، تتيح الآلية التوفيق بين فئتين من المستحقات. من ناحية، التزامات الدولة المالية لمقدم خدمات المطار مشمولة ومن ناحية أخرى، تظهر رسوم الطيران.
ولا يشكل هذا التعويض بالضرورة إلغاء للديون. وهو يتيح تسوية الالتزامات المتبادلة وفقا للإجراءات المنصوص عليها في النص.
وستتوقف الحصة المالية على المبالغ المعترف بها فعلا على كلا الجانبين. وهذه المعلومات غير محددة في المعلومات المتاحة. غير أن المادة 77 تتضمن حكما خاصا يتعلق بالعلاقات المالية بين الدولة والشركات.
الممتلكات البحرية: أربعة أشهر إضافية لتسوية بعض المهن
وأضاف مجلس الوزراء أربع مواد، من 67 إلى 70، تتعلق باحتلال المجال البحري العام.
وتشمل هذه الأحكام فترة استثنائية جديدة من التنظيم. أما الأشخاص الذين يحتلون الأراضي في المجال البحري العام قبل ١ كانون الثاني/يناير ١٩٩٤، دون أن يقدموا طلبا للتسوية، فيتعين عليهم تقديم أربعة أشهر إضافية لتقديم قضيتهم.
وفي الوقت نفسه، ينص النص على فرض عقوبات أشد على المهن غير النظامية الأحدث عهدا. ويمكن أن تصل الغرامات الإضافية إلى خمسة أضعاف رسوم شغل الوظائف السنوية.
ويمكن أيضا أن يُطلب إلى المجرمين إزالة المرافق غير النظامية على نفقتهم الخاصة.
ومن ثم فإن الخطة تجمع بين اتجاهين. وهو يوفر وقتا إضافيا لبعض الشاغلين السابقين، مع تعزيز الجزاءات المفروضة على الجرائم الأحدث عهدا.
الواردات: فرض ضريبة مخفضة ولكن نقل إلى مقدمي الخدمات الخاصة
ويتعلق تعديل آخر بالتصديق على شهادات المنشأ والفواتير التجارية.
وفي المشروع الأولي لوزارة المالية، تنص المادة 56 على إصدار شهادات من قنصليات لبنانية برسوم قدرها أربعة لكل ألف من قيمة البضائع.
واستبدلت الحكومة هذا الحكم بالمادة 55. ويمكن الآن أن تقوم الهيئات المتعاقدة مع المجلس الجمركي الأعلى بإصدار الشهادات، مقابل أجر لا يتجاوز 1 في الألف من قيمة البضائع.
ومن ثم فإن هذا التغيير يقلل من الحد الأقصى للرسوم، ولكنه يغير أيضا من مستفيده. وبدلاً من أن تقوم القنصليات بجمعها لصالح التمويل العام، تُدفع أجور لمقدمي الخدمات الخاصة.
ويمكن للمستوردين أن يدمجوا هذه التكلفة في أسعار بيعهم. ومن ثم فإن هذا التدبير سيكون له آثار مختلفة على المالية العامة وشركات التصديق والمستهلكين.
الطائرات الخاصة واليخت: رسوم جديدة
كما تنص الميزانية المعدلة على فرض رسوم جديدة على بعض الأنشطة الكمالية.
وستخضع الطائرات الخاصة لشحنة سنوية تتراوح بين 000 5 و 000 40 دولار، حسب وزنها. وستطبق أيضا ضريبة قدرها ٠٠٠ ١ دولار على بعض الطرق الدولية التي تقوم بها الطائرات الخاصة وفقا للشروط المنصوص عليها في المادة ٢٧.
وتفرض المادة 71 رسوماً سنوية على اليخوت الكمالية ومركبات المتعة المسجلة في لبنان. ويختلف المبلغ تبعا لطول القوارب.
وتضاف هذه الإيرادات الجديدة إلى التغييرات في تصاريح العمل، والتصديقات الإدارية، وبعض أنشطة التأمين والغرامات المتصلة بالجرائم الخالية من التبغ.
ولذلك اختارت الحكومة زيادة عدة رسوم مستهدفة، مع الحفاظ على بعض الإعفاءات والتخلي عن التدابير الرامية إلى توسيع القاعدة الضريبية.
وبالتالي فإن التغييرات في الميزانية 2027 توفر إطارا واضحا للتحكيم. وتحتفظ الشركات البحرية بميزتها على حقوق الإرث. ولا يشمل الإصلاح المقترح الإسكان الناقص. The ports of Tripoli, Saida and Tyre are not integrated into the new surplus transfer mechanism. At the same time, religious televisions receive tax advantages, Qlayaat receives incentives and a compensation mechanism is created for activities related to Beirut airport. ويتناقص تمويل العديد من الوزارات والضمان الاجتماعي، في حين تتزايد احتياطيات الميزانية زيادة حادة.
وترد هذه الأحكام في المشروع المعدل الذي نُظر فيه حتى 20 تشرين الأول/أكتوبر 2026. ولا ينبغي الخلط بينها وبين قانون مالي نهائي.

التعليقات