

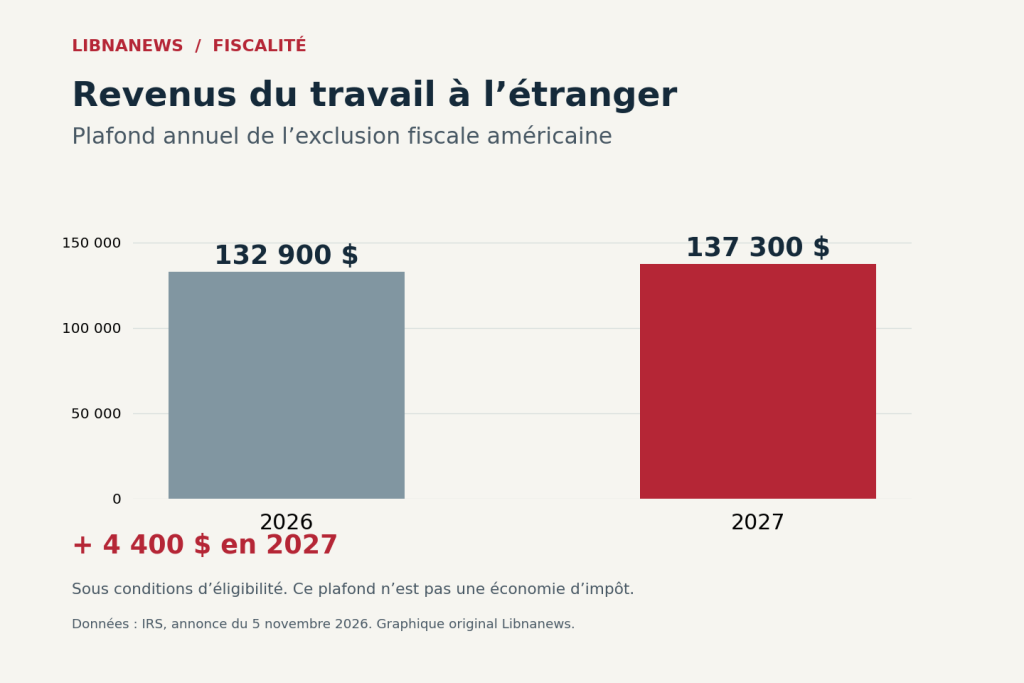
2027 من الضرائب أصبحت أكثر دقة. وفي 5 تشرين الثاني/نوفمبر 2026، أعلنت إدارة الضرائب الاتحادية أن ما يقرب من 70 حكما ستُعدل سنويا. The thresholds of the instalments, the lump sum deduction and several credits increase. وبالنسبة لدافعي الضرائب الأمريكيين العاملين في الخارج، سيبلغ الحد الأقصى لاستبعاد الدخل التجاري 300 137 دولار، مقابل 900 132 دولار في عام 2026. وتتعلق هذه المبالغ عموما بالإعلانات المقدمة في عام 2028.
والإعلان ذو أهمية للأسر المعيشية في الولايات المتحدة، ولا سيما في الشتات اللبناني. وهي تتعلق أيضا ببعض المواطنين الأمريكيين الذين يعيشون في لبنان أو في بلد آخر. إقامتهم في الخارج لا يزيلون وحدهم التزاماتهم الضريبية غير أن تطبيق هذه التدابير يتوقف على الوضع الضريبي وطبيعة الدخل وشروط كل استحقاق.
ويستند التحديث إلى الرقم القياسي السنوي للتضخم. وهو يتدخل في الإطار القانوني القائم. ولذلك فإن نشر 5 تشرين الثاني/نوفمبر ليس إصلاحا جديدا صوّت بعد الانتخابات الأمريكية. وهو يحدد المبالغ القابلة للاستعمال للسنة المالية 2027، مع بقاء معدلات ضريبة الدخل بين 10 في المائة و 37 في المائة.
ضرائب الولايات المتحدة 2027: الجدول المقرر تمييزه
ثلاثة مواعيد قد تكون مربكة وجاء الإعلان في تشرين الثاني/نوفمبر 2026. وتتصل العتبات الجديدة بالإيرادات للسنة المالية 2027. وستقدم الإعلانات المقابلة في عام 2028. وستتعلق حملة الإبلاغ في ربيع عام 2027 بعائدات عام 2026.
هذا الضباب يحسب لمقارنة الجداول. وينبغي ألا تحل أي أسرة تستعد لعائدها المقبل محل العتبات البالغ عددها 2026 مع العتبات المعلنة لعام 2027. وبالمثل، فإن الزيادة في الحد الأقصى للسنة المقبلة لا تغير بأثر رجعي أي عودة قدمت بالفعل. ولا تزال سنة الدخل أول معيار يمكن التحقق منه.
خصم مبلغ إجمالي قدره 200 33 دولار للزوجين
وبالنسبة للزوجين المتزوجين الذين يقدمون إعلانا مشتركا، سيبلغ خصم المبلغ الإجمالي 200 33 دولار في عام 2027. وهي تزيد بمقدار 000 1 دولار عن عام 2026. وبالنسبة للأفراد العازبين والمتزوجين الذين يقدمون تقارير منفصلة، سيكون المبلغ 600 16 دولار. والمبلغ المطبق على فئة » رأس الأسرة » في الولايات المتحدة سيكون 925 24 دولارا.
وتقابل هذه الفئة وضعا ضريبيا خاضعا لشروط محددة. ولا يُستمد ببساطة من كونه الشخص الذي يمول منزلاً. والمبالغ المعلنة هي الخصومات الأساسية. وقد تكون بعض الحالات، مثل العمر أو العمى، مؤهلة للحصول على مبالغ إضافية.
ويخفض الخصم الدخل للأغراض الضريبية. وليس مبلغاً يدفع لدافع الضرائب. ومن ثم، فإن الزيادة البالغة 000 1 دولار للبيان المشترك لا تعلن عن سداد تلقائي قدره 000 1 دولار. ويتوقف أثره بصفة خاصة على الدخل الخاضع للضريبة وغيره من عناصر الإعلان.
ولا تزال المعدلات السبعة سارية، وتتغير العتبات
ويحتفظ الجدول الاتحادي بسبعة معدلات هامشية. وتنطبق العتبات التالية على الدخل الخاضع للضريبة بعد الخصومات المنطبقة. ويجب ألا تُقرأ على أنها مستويات إجمالية للأجور.
| معدل الزواج | الدخل الخاضع للضريبة | زوجان متزوجان، إعلان مشترك |
|---|---|---|
| 10٪ | حتى 800 12 دولار | ما يصل إلى 600 25 دولار |
| 12٪ | أكثر من 800 12 دولار | أكثر من 600 25 دولار |
| 22% | أكثر من 025 52 دولارا | أكثر من 050 104 دولارا |
| 24 في المائة | أكثر من 125 109 دولارا | أكثر من 250 218 دولار |
| 32٪ | أكثر من 325 208 دولارا | أكثر من 650 416 دولارا |
| 35٪ | أكثر من 550 264 دولارا | أكثر من 100 529 دولار |
| 37% | أكثر من 375 661 دولارا | أكثر من 650 793 دولارا |
وينطبق كل معدل على حصة الدخل من مجموعته حتى العتبة التالية. ومن ثم، فإن تجاوز العتبة لا يخضع جميع الدخل إلى المعدل الأعلى. ويختلف المعدل الهامشي عن المعدل المتوسط المدعوم فعلا. ولا يغطي هذا الجدول حالات الإبلاغ الأخرى أو المخططات الخاصة المتعلقة ببعض الدخل.
في الخارج، استبعاد قدره 300 137 دولار
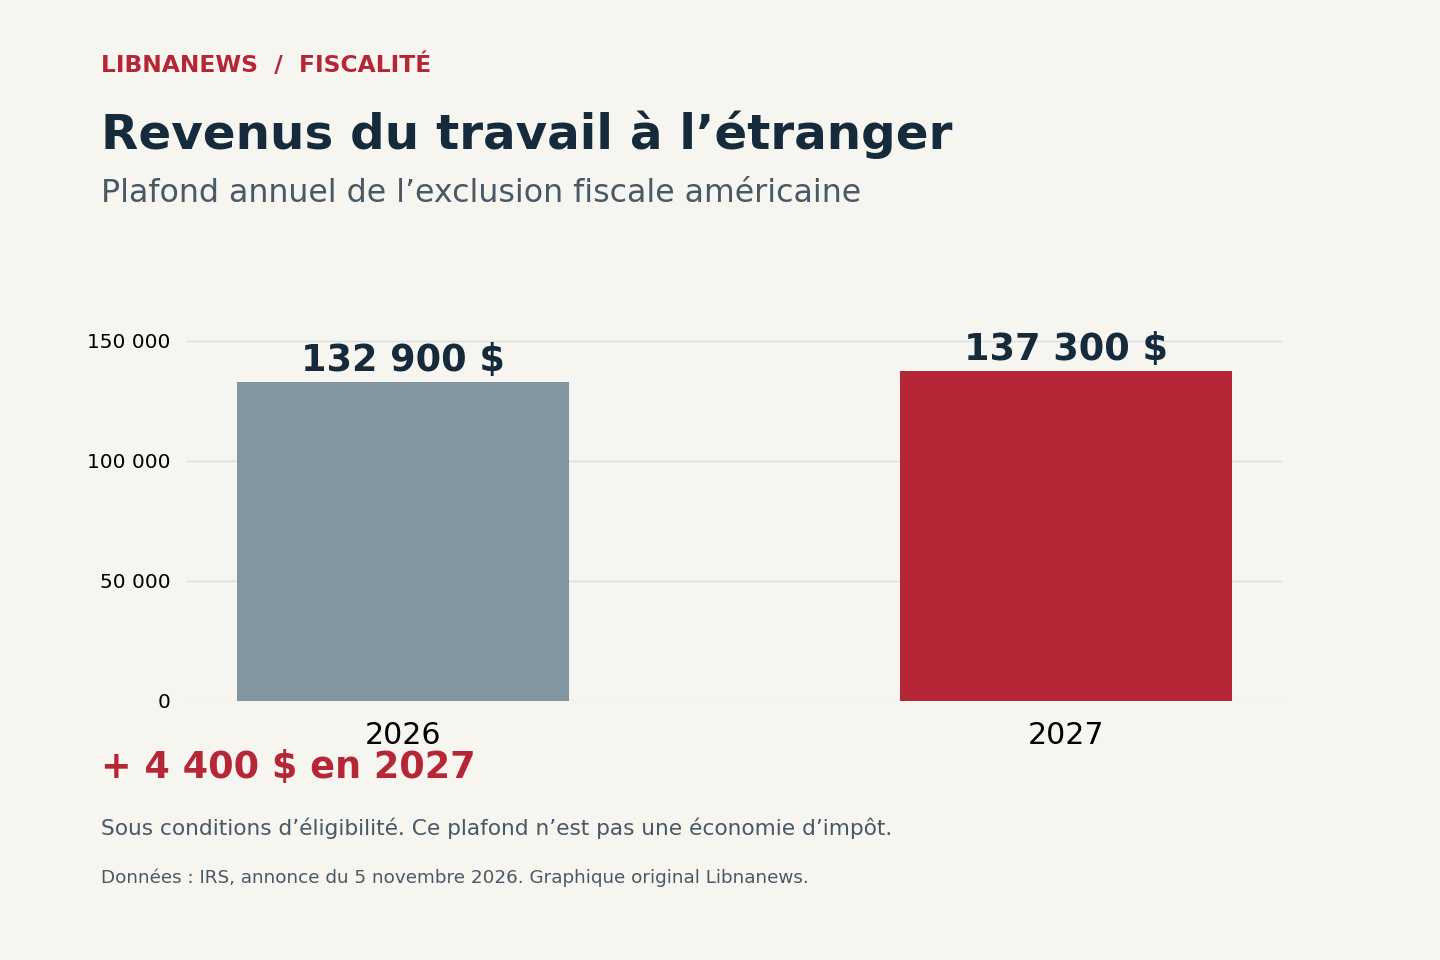
ويزيد الحد الأقصى السنوي لاستبعاد الدخل الأجنبي المكتسب من 900 132 دولار إلى 300 137 دولار. وتبلغ الزيادة 400 4 دولار. This scheme allows, subject to conditions, to exclude foreign professional income from the calculation of federal income tax. وهذه ليست مدفوعات ولا إعفاء عام من جميع الموارد المتلقاة خارج الولايات المتحدة.
ومن أجل التأهل، يلزم الحصول على دخل مهني أجنبي ومسكن للضرائب التجارية في بلد أجنبي. ثم تنص القواعد على اختبارات مختلفة. In particular, a U.S. citizen may meet the criterion of actual residence abroad for an uninterrupted period of time including an entire fiscal year.
Another route is a physical presence abroad of at least 330 full days for 12 consecutive months. The conditions applicable to U.S. tax residents who are not U.S. citizens are unique. ومن ثم، فإن مجرد امتلاك لبنان أو إقامته في لبنان لا يسمح بإبرام الأهلية.
ولا تزال طبيعة المبالغ الواردة حاسمة. ويغطي المخطط الإيرادات المتأتية من العمل، مثل الأجور أو الرسوم. ولا تندرج المعاشات التقاعدية والاستحقاقات ضمن هذا التعريف. أما بالنسبة للعمال المؤهلين للعمل لحسابهم الخاص، فإن الاستبعاد يمكن أن يقلل من ضريبة الدخل دون أن يقلل من ضريبة العمالة الذاتية في الولايات المتحدة.
وبالنسبة للمواطن الأمريكي الذي يعيش في لبنان، فإن الحد الأقصى الجديد يمكن أن يكون عمليا. ولكنه لا يعفي تلقائياً من تقديم إعلان أمريكي. ولا تزال الإيرادات العالمية متأثرة من حيث المبدأ بالنظام الضريبي الأمريكي. The available benefits must be claimed in the appropriate declaration.
الزيادات في ائتمانات الأطفال بمقدار 100 دولار
وسيبلغ الحد الأقصى للإئتمان الضريبي للأطفال 300 2 دولار في عام 2027، مقارنة بـ 200 2 دولار في عام 2026. وستزيد الحصة القابلة للاسترداد إلى 800 1 دولار، أو 100 دولار إضافية. ولا تضمن هذه السقف حصول كل أسرة على المبلغ الأقصى. وتظل الأهلية والحساب خاضعتين لقواعد الائتمان.
والفرق في خصم المبلغ الإجمالي ضروري. ويؤثر الائتمان على الضرائب المحسوبة، في حين يؤثر الخصم على الدخل الخاضع للضريبة. والطبيعة التي يمكن ردها تجيب على سؤال آخر: إمكانية تلقي جزء من الائتمان يتجاوز الضريبة المستحقة. إضافة كل السقف المعلن عنه مباشرة لا ينقذ العبء الضريبي للأسرة.
وسيتعين أيضا على دافعي الضرائب الذين لديهم دخل أو ملحقات في عدة بلدان أن يستعرضوا التزاماتهم الخاصة بتقديم التقارير. ولا تزال بعض عائدات الحسابات الأجنبية مستحقة حتى في غياب الدخل الخاضع للضريبة من هذه الحسابات. والارتقاء بسقف الدخل لا يزيلها.
والمبالغ المنشورة هي الآن المعايير الاتحادية لعام 2027. ويقتضي تطبيقها على حالة فردية التحقق من الوضع التوضيحي لكل جهاز وظروفه. وأي تغييرات تشريعية في المستقبل يمكن أن تؤدي إلى تعليمات جديدة قبل تقديم 2028 عائدا.





التعليقات