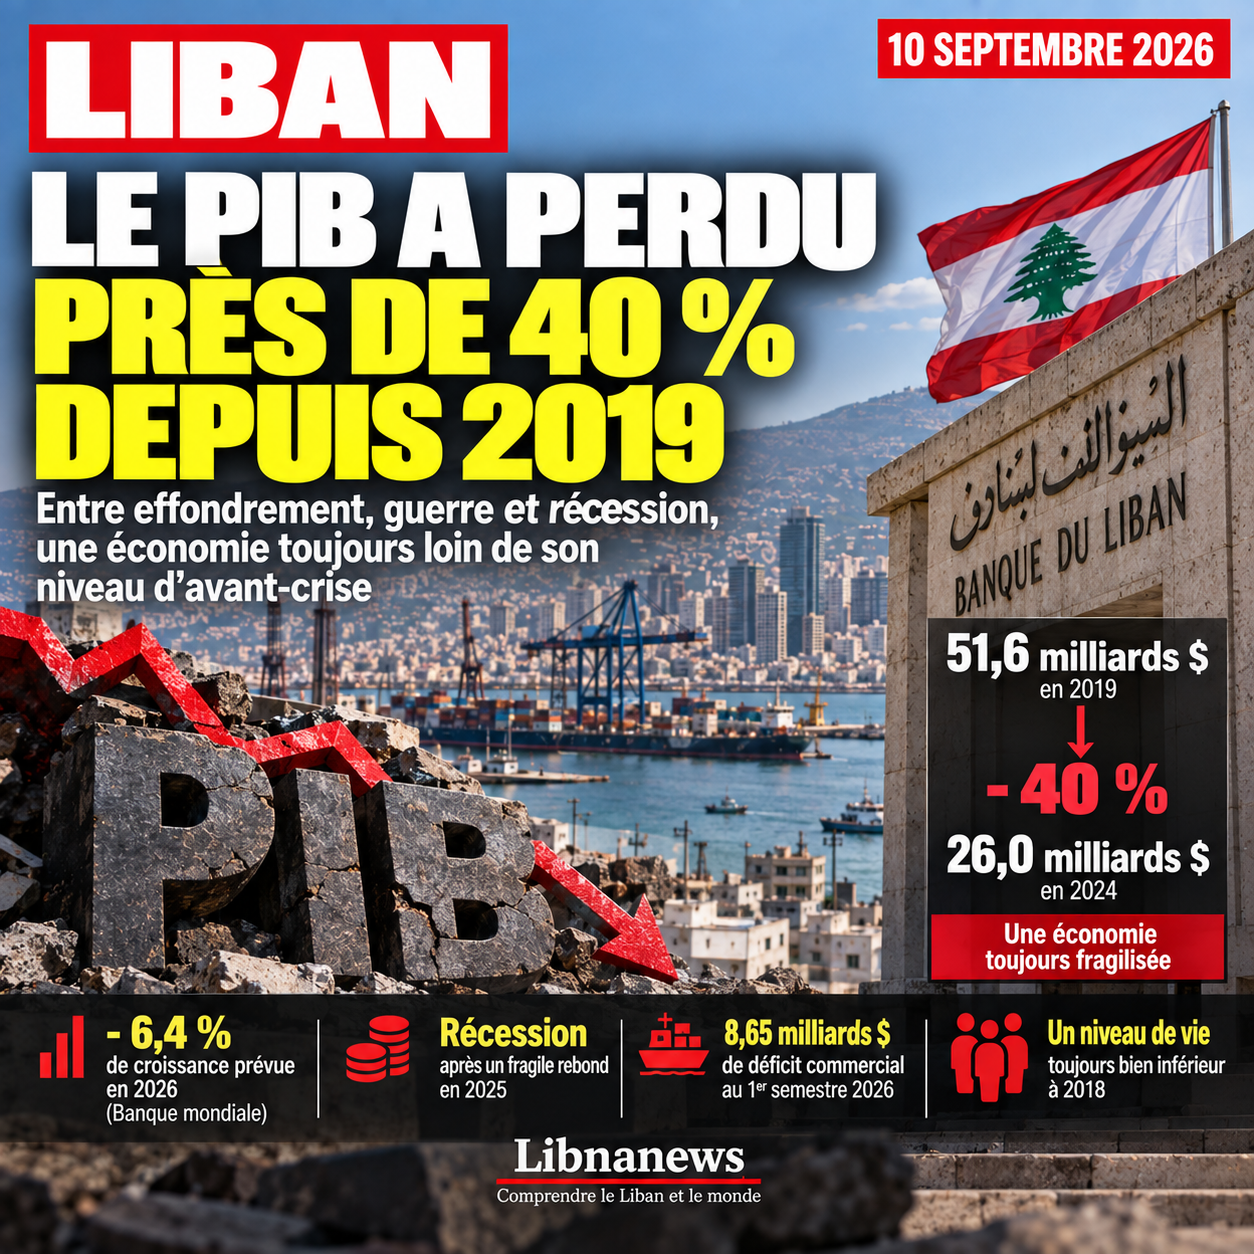
وبعد سبع سنوات من بداية الأزمة المالية، لا يزال الاقتصاد اللبناني بعيدا عن مستوى الأزمة. وارتفع الناتج المحلي الإجمالي الاسمي، المعبر عنه بالأسعار الجارية وتحويله إلى دولارات، من 51.6 بليون دولار في عام 2019 إلى 20.1 بليون دولار في عام 2023، قبل أن يرتفع إلى نحو 26 بليون دولار في عام 2024. ولكن هذا الارتفاع الاسمي لا يعني أن البلد ينتج المزيد: فقد انخفض الناتج المحلي الإجمالي الحقيقي في الحجم بنسبة 7.1 في المائة في عام 2024. وبعد انتعاش يقدر بنسبة 4.2 في المائة في عام 2025، يتوقع البنك الدولي حدوث انكماش حقيقي آخر بنسبة 6.4 في المائة في عام 2026 نتيجة للنزاع. ولذلك، فإن التمييز بين الناتج المحلي الإجمالي الاسمي والحقيقي أمر أساسي لفهم الاقتصاد الذي يمكن أن يؤدي فيه تخفيض قيمة العملة والتضخم والدولار إلى زيادة القيمة الدولارية دون استعادة الناتج المفقود.
الناتج المحلي الإجمالي الاسمي والناتج المحلي الإجمالي الحقيقي: تدبيران، سؤالان
الناتج المحلي الإجمالي الاسمي يقيس قيمة كل السلع والخدمات النهائية المنتجة في سنة واحدة في أسعار نفس السنة وهو يجيب على سؤال عن الحجم النقدي: كم يساوي الاقتصاد بالأسعار الحالية؟ وفي لبنان، كان هذا التدبير متقلبا بشكل خاص منذ عام 2019، حيث انفجرت الأسعار إلى رطل، كما تغير سعر الصرف المستخدم لتحويل هذا الإنتاج إلى دولارات تغيرا جذريا. ولذلك فإن ارتفاع الناتج المحلي الإجمالي الاسمي قد يعزى إلى ارتفاع الأسعار، أو حدوث تغيير في التحويل النقدي، أو حدوث زيادة حقيقية في الناتج – وهو في كثير من الأحيان مزيج من الثلاثة.
وعلى العكس من ذلك، يسعى الناتج المحلي الإجمالي الحقيقي إلى عزل الكمية المنتجة بالفعل. ويبقي الإحصائيون الأسعار ثابتة حتى لا تحسب الزيادة في سعر وجبة أو مشاورة طبية أو خدمة كزيادة في الناتج. إذا كان المطعم يخدم بالضبط 100 وجبة في السنة ثم 100 وجبة في السنة، ولكن متوسط السعر يتضاعف، فإن نشاطه الاسمي يتضاعف بينما لا يزال نشاطه الفعلي دون تغيير. وعلى الصعيد القطري، فإن المبدأ هو نفسه.
This distinction explains the paradox of 2024. وارتفع الناتج المحلي الإجمالي الاسمي للبنان من حوالي 20.1 بليون دولار في عام 2023 إلى 26 بليون دولار في عام 2024، أو ما يقرب من 29 في المائة من الدولارات الحالية. غير أن البنك الدولي يقدر أن الناتج المحلي الإجمالي الحقيقي انخفض بنسبة ٧,١ في المائة. ولذلك فإن لبنان لا ينتج 29 في المائة من السلع والخدمات الإضافية. وتعكس الزيادة في القيمة الاسمية إلى حد كبير آثار السعر والدولار والتحويل، بينما استمر حجم النشاط الاقتصادي في الانخفاض.
من 51.6 بليون دولار إلى اقتصاد بُتر
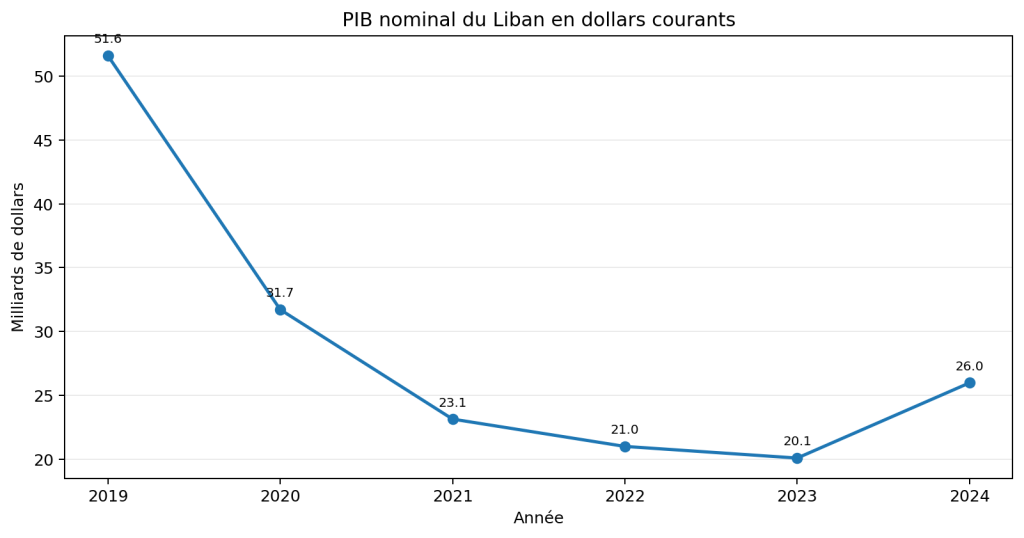
الناتج المحلي الإجمالي الاسمي بالدولارات الحالية. المصدر: البنك الدولي، WDI.
وفي عام 2019، كان الناتج المحلي الإجمالي الاسمي للبنان 51.6 بليون دولار. وانخفضت إلى 31.7 بليون في عام 2020، ثم 23.1 بليون في عام 2021 و 21.0 بليون في عام 2022 و 20.1 بليون في عام 2023. وبين عامي 2019 و 2023، انخفضت القيمة الحالية بالدولارات بنحو 31.5 بليون دولار، أي 61 في المائة. ويعكس هذا الانخفاض المأساوي انهيار النشاط وانهيار العملة. ولذلك ينبغي عدم مساواتها بانكماش حقيقي قدره 61 في المائة.
ومن أجل قياس فقدان الإنتاج، فإن السلسلة الفعلية أكثر أهمية. وانخفض الناتج المحلي الإجمالي الحقيقي بالفعل بنسبة 6.9 في المائة في عام 2019، و 21.4 في المائة في عام 2020، و 7 في المائة في عام 2021. The contractions of 0.6% in 2022, 0.8% in 2023 and 7.1% in 2024 prolonged depression. ومن خلال إعادة وضع مؤشر يستند إلى معدلات النمو في البنك الدولي، حيث بلغ معدل النمو في عام 2018 100، انخفض مستوى الإنتاج إلى نحو 62 في عام 2024. وبعبارة أخرى، حقق الاقتصاد بعد ذلك نسبة تقل عن 38 في المائة في عام 2018.
The 2025 rebound only partially corrected this loss. ويضع آخر تقدير للبنك الدولي نموا حقيقيا بنسبة 4.2 في المائة، ليصل الرقم القياسي إلى حوالي 65. إنكماش بنسبة 6.4 في المائة المتوقع في عام 2026 سيعيدها إلى 61. وعلى هذا المستوى، سيظل الاقتصاد اللبناني أقل من مستواه في عام 2018 بنحو 39 في المائة. وهذا الحساب هو مؤشر أعيد بناؤه على أساس التغييرات السنوية، وليس تقديرا رسميا جديدا للناتج المحلي الإجمالي.
لماذا يمكن أن يرتفع الناتج المحلي الإجمالي الاسمي أثناء الكساد
وتوضح الحالة اللبنانية بشكل خاص حدود الناتج المحلي الإجمالي بالدولارات الحالية. وبعد انهيار الرطل، تم تحديد حصة متزايدة من الأسعار والإيرادات الخاصة بالدولار بصورة مباشرة. ومن ثم فإن استقرار سعر الصرف حول مستوى جديد جعل التحويل الإحصائي أقل تعقيدا. ونتيجة لذلك، رُفعت القيمة الاسمية للعديد من الخدمات بالقيمة الدولارية دون استعادة مستوى ما قبل الأزمة.
ويؤدي التضخم إلى نفس الأثر. يُفترض أن الاقتصاد لا ينتج سوى عشرة وحدات من سلعة بيعت بعشرة دولارات: يبلغ ناتجه المحلي الإجمالي الاسمي 100 دولار. وفي السنة التالية، أنتجت تسعة فقط، ولكن السعر ارتفع إلى 15 دولارا. وارتفع الناتج المحلي الإجمالي الاسمي إلى 135 دولارا، أي بزيادة قدرها 35 في المائة، في حين انخفض الناتج الحقيقي بنسبة 10 في المائة. وتفادي الأسعار والكميات المربكة التي يستخدمها الاقتصاديون للناتج المحلي الإجمالي الحقيقي لقياس النمو.
وهذا التمييز لا يجعل الناتج المحلي الإجمالي الاسمي عديم الفائدة. ولا يزال من الضروري مقارنة بعض المجاميع المالية مع وزن الاقتصاد: فالدين أو الإيرادات الضريبية أو الودائع المصرفية أو النفقات العامة غالبا ما تكون مرتبطة بالناتج المحلي الإجمالي الاسمي. وهو يعطي أيضا إشارة إلى الحجم النقدي للسوق. ولكن للإجابة على السؤال « هل ينتج لبنان أكثر من ذي قبل؟ » يجب أن يكون الناتج المحلي الإجمالي الحقيقي سائداً.
الاكتئاب الذي يبدأ بانهيار مالي
إن المسار منذ عام 2019 لا يتوافق مع الكساد العادي. وتوقف النظام المصرفي عن إعادة الودائع في الأحوال العادية، وانهيار الائتمان وفقد الرطل معظم قيمته. The Covid-19 and the explosion of the port of Beirut on 4 August 2020 hit an economy already in crisis. The year 2020 remains the most violent shock, with a real contraction of 21.4%.
ولم يُعيد تحقيق الاستقرار التدريجي من عام 2022 تجديد محركات النمو. وقد تكيف الاقتصاد من خلال الدولار، والنقد، وتحويلات المغتربين، والسياحة. وقد مكّن ذلك التجارة والخدمات من العمل، ولكنه لم يحل محل نظام مصرفي قادر على تحويل المدخرات إلى ائتمان للاستثمار. وتمول الشركات مشاريعها أكثر من الأموال الخاصة، مما يحد آليا من حجم وعدد الاستثمارات المحتملة.
ويشكل ضعف الاستثمار أحد أخطر عواقب الأزمة. فبدون الحصول على ائتمانات مصرفية عادية، وبدون استثمارات عامة كبيرة، ومع وجود قدر كبير من عدم التيقن السياسي والأمني، فإن البلد لا يجدد بسرعة معداته وهياكله الأساسية. وبالتالي، فإن فقدان الناتج المحلي الإجمالي لا يمثل انخفاضا مؤقتا في الطلب فحسب، بل يعكس أيضا تدهورا في القدرة الإنتاجية.
2025: انتعاش حقيقي، ولكن غير كاف
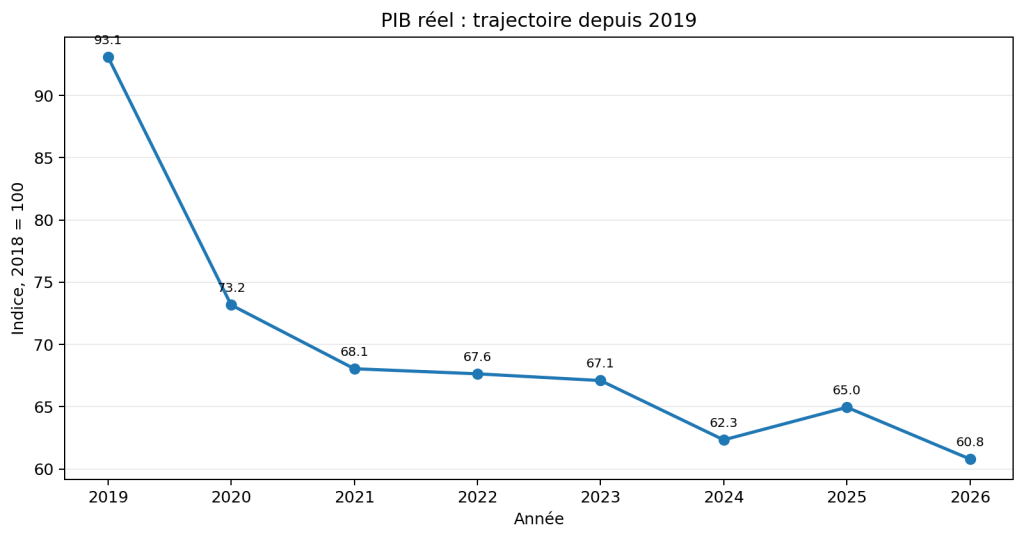
Rebuilt real GDP index, base 2018 = 100. 2025: التقدير؛; 2026: متوقع.
وكان عام 2025 أول تحسن صاف منذ بداية الأزمة. ونقح البنك الدولي آخر تقديراته للنمو الحقيقي إلى 4.2 في المائة في تقريره الصيفي لعام 2026. واستندت عملية الانتعاش إلى ارتفاع الاستهلاك والسياحة والاستثمار وتحسين عدد من مؤشرات الأنشطة. وأكد أن هذا الاقتصاد المضغوط يمكن أن ينتعش بسرعة مع تحسن الظروف الأمنية والسياسية.
ولكن نمو بنسبة 4.2 في المائة بعد خسارة تراكمية تقارب 40 في المائة ليس عائداً إلى نقطة البداية. والنسب المئوية ليست متماثلة: فالاقتصاد الذي ينخفض من 100 إلى 60 يفقد 40 في المائة، ولكن يجب أن يزيد بنسبة 66.7 في المائة إلى 100. ويواجه لبنان هذا الحساب غير المواتي. وحتى عدة سنوات من النمو بنسبة 4 في المائة أو 5 في المائة لن يكون كافياً لتصفية الخسائر المتراكمة منذ عام 2019.
2026: توقف الحرب إعادة بناء الناتج المحلي الإجمالي مرة أخرى
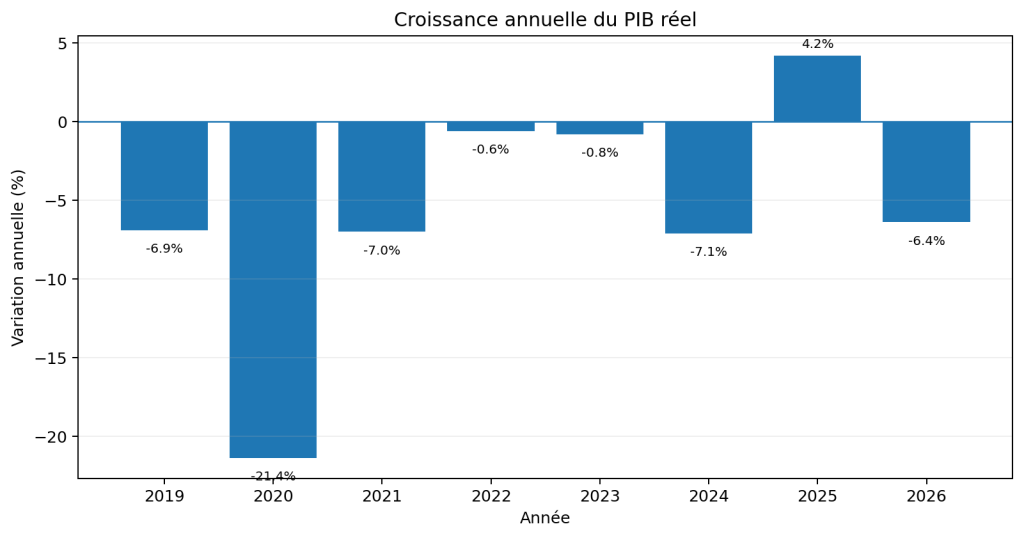
النمو الحقيقي السنوي 2025: التقديرات المنقحة؛ 2026: التوقعات.
وقطع التصعيد الجديد في آذار/مارس 2026 هذه الحركة. ويتوقع البنك الدولي الآن حدوث انكماش حقيقي بنسبة 6.4 في المائة في عام 2026. ويقدر أن النزاع يقلل من نحو 10.4 نقطة نمو من سيناريو خال من الحرب، وذلك أساسا من خلال انخفاض إيرادات السياحة والاستهلاك الخاص. The destruction of housing and infrastructure, population displacement and logistical disruptions also affect the capital stock and therefore the potential for future growth.
The shock comes whenتضخم is expected to average 17.5% by 2026. ويوضح هذا الجمع مرة أخرى الفرق بين القيمة الاسمية والحقيقية: فالأسعار يمكن أن تستمر في الارتفاع مع انخفاض كمية السلع والخدمات. وبالنسبة للأسر المعيشية، فإن هذا هو أكثر نمط غير مؤات: النشاط الاقتصادي الأقل وارتفاع تكلفة المعيشة.
الناتج المحلي الإجمالي للفرد يؤكد فقدان الثروة
ويكمل الجدول الناتج المحلي الإجمالي الاسمي للفرد. ووفقاً للبنك الدولي، وصل إلى نحو 906 8 دولارات في عام 2019، قبل أن ينخفض إلى 561 5 دولاراً في عام 2020، و 045 4 دولاراً في عام 2021، و 654 3 دولاراً في عام 2022، و 478 3 دولاراً في عام 2023. كان حوالي 473 4 دولار في عام 2024 ولا تعني هذه الزيادة، مرة أخرى، أن مستوى المعيشة الحقيقي قد ارتفع بنفس النسب: فالتضخم، وأسعار الصرف، والتوزيع غير المتساوي جدا للدخل، يغيران إلى حد كبير ما يسمح به هذا المبلغ بالفعل.
وعلاوة على ذلك، فإن نصيب الفرد من الناتج المحلي الإجمالي ليس متوسط الأجر. It divides national production by the population and does not say anything on its own about how this wealth is distributed. وقد يكون لبلدين لهما نفس الناتج المحلي الإجمالي للفرد مستويات مختلفة جدا من الفقر وعدم المساواة. وفي لبنان، يُستخدم المؤشر أساساً لبيان مدى انخفاض القاعدة الاقتصادية المتاحة لكل مقيم منذ الأزمة.
استعادة مستوى ما قبل الأزمة سيتطلب أكثر من مجرد انتعاش سياحي
ولذلك، فإن المسألة الأساسية ليست العودة إلى النمو الإيجابي فحسب. ويجب على لبنان أن يعيد بناء الآليات التي تسمح بهذا النمو بالاستمرار: إعادة الهيكلة المصرفية، وتسوية مسألة الودائع، وإعادة الائتمان، وتمويل التعمير، والهياكل الأساسية، والكهرباء، ووضع إطار مالي موثوق. فالسياحة وتحويلات المغتربين تجلب استهلاكا من العملة والدعم، ولكنها وحدها لا تستطيع أن تحل محل الاستثمار المنتج.
ويبين مسار الناتج المحلي الإجمالي منذ عام 2019 أزمةين مرجحين. الأول هو الاسمية والنقدية: (أ) انهيار الرطل، والتضخم، والتخفيض الحاد في قيمة الاقتصاد تحول إلى دولار. الثانية حقيقية: إغلاق المؤسسات، وانخفاض الاستثمار، وتدمير رأس المال، واستمرار انخفاض كمية السلع والخدمات المنتجة. The rise in nominal GDP since 2023 should not mask the second.
وستؤدي التقديرات المقبلة إلى تحسين تكلفة الصراع في عام 2026. غير أنه من أجل قياس الخروج الحقيقي من الأزمة، سيظل المؤشر الحاسم هو الناتج المحلي الإجمالي الحقيقي: فطالما لم يحرز الناتج المعدل حسب الأسعار تقدما مستداما لعدة سنوات، فإن زيادة الناتج المحلي الإجمالي الاسمي بالدولار يمكن أن تعطي صورة تطبيع دون أن يعني ذلك أن الاقتصاد اللبناني قد استعاد الثروات المفقودة منذ عام 2019.
وهم التوحيد
ويعطي ارتفاع الناتج المحلي الإجمالي الاسمي، واستقرار أسعار الصرف، والدولار الآن إحساسا بالتطبيع الذي يجب تمييزه عن الانتعاش الاقتصادي الحقيقي. ويمكن أن تكون المطاعم كاملة، وتدفع بعض الأجور الخاصة بالدولار، وتصبح الأسعار أكثر قابلية للتنبؤ بها من ارتفاع الأزمة. هذه العلامات حقيقية وتبين أن الاقتصاد قد تكيف مع الانهيار النقدي. وهي لا تعني أنها استعادت الإنتاج والاستثمار والثروة المفقودة منذ عام 2019.
يمكن للاقتصاد أن يستقر بعد انكماش حاد. هذا بالضبط ما حدث في لبنان. وخفضت الأسر المعيشية استهلاكها أو غيرته، وعدلت الشركات تكاليفها، وانتقل جزء من النشاط إلى النقد والدولار الطازج. The stability of the exchange rate around a new level does not re-establish blocked deposits, lost real wages or missing businesses. وهي تمنع أساساً آلية خفض الاستهلاك من التضخم من إنتاج نفس الصدمات بين عامي 2019 و2023.
ويفسر هذا الفرق السبب في أن النشاط المرئي يمكن أن يعطي صورة أكثر مواتاة من الحسابات القومية. ويمكن لقطاعات المستهلكين والخدمات أن تزدهر بسرعة مع المغتربين ودولارات السياحة. وكثيراً ما تتطلب تمويلاً أطول أجلاً من مصنع أو مشروع عقاري أو بنية أساسية. وبالتالي، فإن شوارع التسوق الحي وحده ليس مؤشرا على إعادة بناء القدرة الإنتاجية.
إعادة هيكلة المصارف المفقودة تحمل النمو
ولا تزال العقبة الهيكلية الرئيسية هي النظام المصرفي. ومنذ عام 2019، ظلت الودائع القديمة ثابتة إلى حد كبير، ولم توزع بعد الخسائر المتراكمة بين الدولة ومصرف لبنان والمصارف التجارية كجزء من عملية إعادة تشكيل كاملة. وتواصل المصارف تقديم الخدمات، ولكنها لم تعد توفر النطاق اللازم لوظيفتها الاقتصادية المركزية: جمع المدخرات وتحويلها إلى ائتمان للأسر المعيشية والأعمال التجارية.
والأثر على الناتج المحلي الإجمالي المحتمل مباشر. ويجب أن تعتمد المشاريع الصغيرة والمتوسطة الحجم التي ترغب في شراء آلة أو توسيع حلقة العمل أو تمويل مخزون كبير اعتماداً كبيراً على أموالها أو مستثمرها أو تمويلها الخارجي. ومن ثم، فإن شركة مربحة ولكنها غير مستغلة على نحو كاف يمكن أن تتخلى عن مشروع كان سيموله نظام مصرفي عادي. وهذه القرارات، التي تكررت على نطاق آلاف الشركات، تقلل من الاستثمار، ومن مكاسب الإنتاجية، وإيجاد فرص العمل، والإنتاج في نهاية المطاف.
The same mechanism affects households. ولا يزال الائتمان العقاري، وتمويل المعدات، وجزء من الائتمان الاستهلاكي أقل بكثير من مستوى ما قبل الأزمة. ويتوقف الطلب بدرجة أكبر على الإيرادات الحالية والدولارات المتاحة. ويفضل هذا الوضع أولئك الذين لديهم سيولة بالفعل ويعاقبون المستثمرين الجدد. وما دامت مسألة الخسائر والودائع المصرفية لا تحل بطريقة موثوقة، فلا يزال من الصعب استعادة الثقة وإعادة الادخار إلى النظام المصرفي على أساس مستدام.
الاقتصاد النقدي يفضل الخدمات، ويقل الاستثمار الثقيل
والنموذج الذي ظهر منذ الأزمة يفضّل ميكانيكيا الأنشطة القادرة على العمل بمدفوعات فورية والاحتياجات الرأسمالية المحدودة نسبيا. ويمكن أن تستفيد عمليات إعادة التوطين والتجارة والخدمات الشخصية والسياحة بسرعة من الدولارات التي جلبها الشتات. وهي تدعم العمالة والنشاط، ولكنها لا تحل محل الاستثمارات اللازمة لاقتصاد أكثر إنتاجية.
وتتطلب الصناعة، والزراعة الحديثة، والإسكان، والهياكل الأساسية التمويل في الأجلين المتوسط والطويل. ويجب على أي مؤسسة صناعية أن تشتري الآلات، وأن تمول المباني، وأن تنزع رأس المال المتداول. ويجب على المزارع الذي يريد زيادة إنتاجيته أن يستثمر في الري والتخزين والمعدات. وبدون الائتمان، يجب تمويل هذه الاستثمارات بالكامل تقريبا في البداية، مما يقلل كثيرا من عدد الجهات الفاعلة القادرة على الاضطلاع بها.
وهذا القيد يساعد على توضيح لماذا يمكن للبنان أن يعيش فترات استهلاك دينامي دون استعادة نمو حقيقي قوي في الناتج المحلي الإجمالي. ويتيح النقد للاقتصاد أن يعمل؛ وهي تحل محل آلية تكديس رأس المال التي تتيح زيادة إنتاجية دائمة.
الكهرباء والهياكل الأساسية والدولة ورأس المال البشري: حواجز أخرى
والنظام المالي ليس العقبة الوحيدة. ولا تزال تكلفة الكهرباء مرتفعة بالنسبة للشركات التي تجمع الشبكات العامة والمولدات والاستثمارات الشمسية. وقد عانت الهياكل الأساسية للنقل والعديد من الخدمات العامة من سنوات طويلة من نقص الاستثمار. وهذه التكاليف تقلل من ربحية المشروع وتخفض قدرة لبنان على المنافسة في مواجهة الاقتصادات التي يمكن التنبؤ فيها بالطاقة واللوجستيات والتمويل.
At the same time, the State has a limited margin to compensate for weak private investment. وتتصل الاحتياجات في آن واحد بمرتبات ومعاشات القطاع العام، والهياكل الأساسية، والصحة، والتعليم، والأمن، والتعمير. ولذلك لا يزال الاستثمار العام مقيداً في حين ينبغي له أن يعيد جزءاً من رأس المال المادي الذي تم تدميره أو تدهوره منذ عام 2019.
إن الهجرة تضيف خسارة أقل وضوحا. فالأطباء والمهندسون والمدرسون والمسؤولون التنفيذيون والخريجون الشباب الذين غادروا منذ بداية الأزمة يرسلون أحيانا تحويلات تدعم الاستهلاك واحتياطيات النقد الأجنبي. ولكن مغادرتهم تقلل في آن واحد من رأس المال البشري المتاح. ومن ثم، فإن الشتات يساعد الاقتصاد على التمسك بينما يعكس هجرة دماغية يمكن أن تقلل من إمكانات نموه.
لماذا سنوات قليلة من العودة لن تكون كافية
وأظهر النمو الذي يقدر بنسبة 4.2 في المائة في عام 2025 القدرة على الانتعاش في اقتصاد شديد الضغط. وهذا لا يعني أن الأزمة قد انتهت. والنسب المئوية غير متماثلة: فالاقتصاد الذي ينخفض من 100 إلى 60 يخسر 40 في المائة، ولكن يجب أن ينمو بنسبة 66.7 في المائة ليتعافى 100. ومن مستوى حقيقي يناهز 61 عاما بعد الانكماش المتوقع في عام 2026، سيلزم تحقيق عدة سنوات من النمو القوي للعودة إلى مستوى ما قبل الأزمة.
ولذلك فإن المشكلة ذات شقين. ويجب أن يعود لبنان إلى النمو، ولكنه يغير أيضا تكوينه. ولا يزال الانتعاش الذي يحركه أساسا الاستهلاك والسياحة والنقل عرضة للأزمات الأمنية والتباينات الموسمية. ويتطلب النمو المستدام زيادة إنتاجية الاستثمار والصادرات والائتمان والهياكل الأساسية ومكاسب الإنتاجية.
ومن هذا المنطلق، ينبغي تفسير ارتفاع الناتج المحلي الإجمالي الاسمي بحذر. وهو يُظهر تقديراً نقدياً للنشاط وتكيفاً مع التسليح بالدولار. وهو لا يثبت أن الاقتصاد قد أصلح آليات تمويله أو استعاد قدرته الإنتاجية. والاختبار الحقيقي لا يزال الناتج المحلي الإجمالي الحقيقي، ولكن أيضا قدرة البلد على تحويل الوفورات إلى استثمار والحفاظ على النمو لعدة سنوات.
جدول موجز
| السنة | الناتج المحلي الإجمالي الاسمي (بملايين الدولارات) | النمو الحقيقي | الرقم القياسي الحقيقي (2018 = 100) |
| 2019 | 51.6 | -6.9٪ | 93.1 |
| 2020 | 31.7 | -21.4% | 73 – 2 |
| 2021 | 23.1 | – 7 في المائة | 68.1 |
| 2022 | 21.0 | – 0.6 في المائة | 67.6 |
| 2023 | 20.1 | – 0.8 في المائة | 67.1 |
| 2024 | 26.0 | 7.1 في المائة | 62. 3 |
| 2025 | n/a. | +4.2٪ | 65.0 |
| 2026 | n/a. | – 6.4 في المائة | 60.8 |
ملاحظة: ويتوفر الناتج المحلي الإجمالي الاسمي للناتج حتى عام 2024. ويمثل النمو 2025 التقدير المنقح المنشور في آب/أغسطس 2026؛; 2026 هي توقعات.
المراجع والصلات
البنك الدولي، مؤشرات التنمية العالمية – الناتج المحلي الإجمالي الاسمي للبنان والنمو الحقيقي، البيانات 2019-2024: https://databank.worldbank.org/reports.aspx? country=LBNsource=2
World Bank, Lebanon Economic Monitor, summer 2026 – A Conflict-Torn Economy: https://www.worldbank.org/en/news/press-release/2026/08/21/renewed-conflict-derails-lebanon-s-fragile-economic-recovery
World Bank, full report Lebanon Economic Monitor, summer 2026: https://documents.worldbank.org/en/publication/documents-reports/documentdetail/0996135082029849
البنك الدولي، بيانات مختارة عن لبنان – النمو الحقيقي والناتج المحلي الإجمالي للفرد: https://thedocs.worldbank.org/en/doc/7210a1bcbdc24a6d73c62228ee1e3e70-0500042021/related/data-lbn.pdf