يعود الغاز إلى أكثر من 80 يورو ويشير إلى الهشاشة الأوروبية
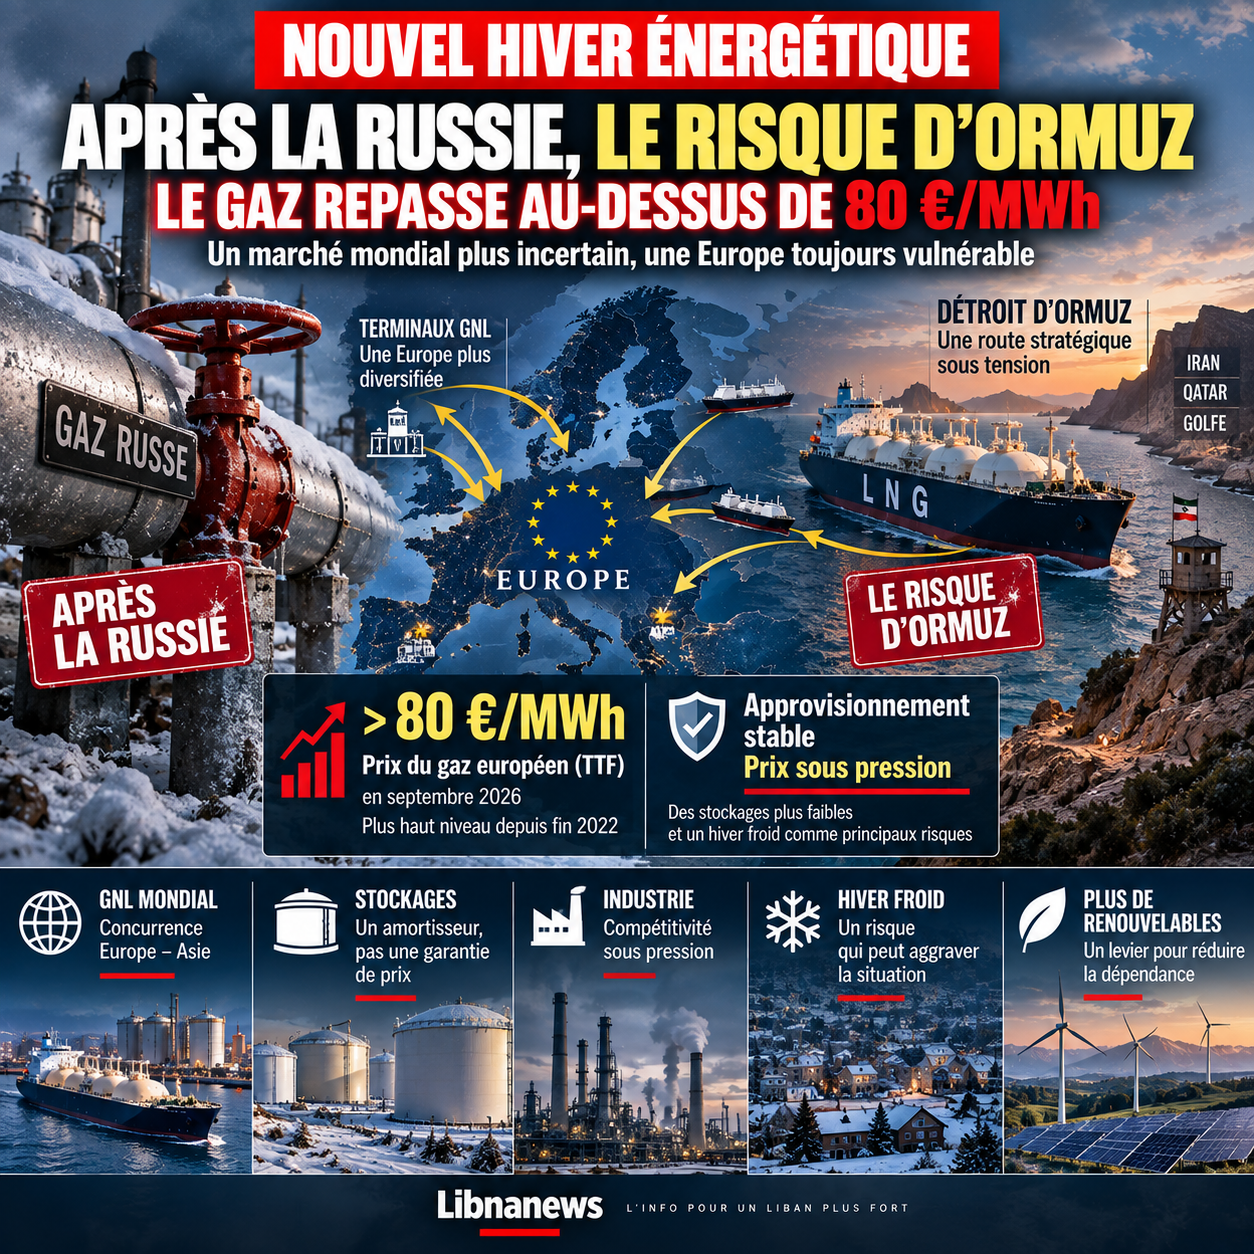
وتقترب سوق الطاقة الأوروبية من شتاء عام 2026-2027 تحت الضغط الذي تعتقد الحكومات أنه سيطر عليه جزئياً بعد الأزمة الكبيرة الناجمة عن انقطاع الغاز الروسي. وفي أيلول/سبتمبر، تجاوز سعر الغاز الأوروبي 80 يورو لكل ساعة ميغاوات، وهو مستوى كان أعلى مستوى منذ نهاية عام 2022. ويأتي هذا الانتعاش في سياق مختلف جدا عن السياق الذي أزعج القارة قبل أربع سنوات. وروسيا لم تعد المركز الوحيد لخطورة ضعف الطاقة الأوروبية. وتشكل التوترات حول إيران ومضيق أورموز الآن خطرا مباشرا على شحنات الغاز الطبيعي والنفط المسيلة التي تربط الخليج بالأسواق العالمية. وهكذا تكشف الأزمة عن تحول في المشكلة بدلا من اختفائها. وقد خفضت أوروبا من الاعتماد الجغرافي الكبير عن طريق تنويع إمداداتها، وتوسيع الواردات البحرية، وبناء قدرة جديدة على استقبال الغاز الطبيعي المسيل. ولكن هذا التنويع جعله أكثر اعتمادا على التشغيل غير المتقطع لطرق الشحن وسوق عالمية يمكن فيها إعادة توجيه الشحنة إلى المشتري الذي يعرض أعلى سعر. وفي ظل هذه الظروف، يصبح مضيق أورموز خطرا أوروبيا، حتى وإن لم تكن حدود الاتحاد قريبة.
والتوتر هو كل ما هو أعلى كما تعمل الطاقة في التوقعات. ولا حاجة إلى وقف جميع التدفقات من أجل رفع الأسعار. وتكفي إمكانية الإغلاق أو الحد من حركة المرور أو الهجمات على الهياكل الأساسية لزيادة أقساط المخاطر. ويجب أن يدمج التجار احتمال حدوث تأخير أو انقطاع. يقوم المؤمنون بإعادة تقييم ظروفهم. ويجوز لمالكي السفن تعديل قراراتهم. المشترين يبحثون عن شحنات بديلة قبل أن يعرفوا حتى إذا كان ذلك ضرورياً. ثم تصبح زيادة السعر شكلاً من أشكال الحماية من عدم اليقين. وتوضح هذه الآلية لماذا تتابع الأسواق الأوروبية عن كثب المفاوضات بين واشنطن وطهران حول أورموز. وتتجاوز هذه المسألة العلاقة بين البلدين. وهو يتعلق بتشغيل الشريان الذي من خلاله كميات كبيرة من تدفق الطاقة. وقد ربطت السلطات الإيرانية إعادة فتح المضيق بالكامل بشروط معينة في المناقشات مع الولايات المتحدة. وحذروا أيضا من أنه إذا لم تتمكن إيران من تصدير نفطها وضمان أمنها، فإن الهياكل الأساسية الإقليمية لن تأوي بالضرورة. وهذه البيانات تعزز التقلب، حتى عندما يسعى الوسطاء في وقت واحد إلى التوصل إلى نتيجة دبلوماسية. ولذلك، فإن أول تهديد للشتاء في أوروبا ليس بعد نقصا بدنيا واسع النطاق. إنها عودة سعر الغاز المرتفع وغير المستقر بما يكفي للتأثير على الأسر والصناعة والمالية العامة.
بعد الغاز الروسي، غيرت أوروبا اعتمادها بدلا من إزالة الخطر
أجبرت الأزمة التي بدأت في عام 2022 أوروبا على تغيير نظام إمداداتها بشكل عاجل. فالواردات الروسية عن طريق خط الأنابيب قد وفرت منذ وقت طويل حصة كبيرة من الغاز المستهلك في القارة. وقد دفع انخفاضها الحاد الدول الأوروبية إلى البحث عن موردين آخرين، وإلى ملء تخزينها بسرعة، وإلى استيراد المزيد من الغاز الطبيعي المسيل. وتم بناء أو تعجيل بنية أساسية جديدة، بما في ذلك المحطات العائمة. وقد أصبحت الولايات المتحدة موردا أكبر بكثير. كما أصبحت قطر وغيرها من المنتجين أكثر بروزا. وساعد هذا التحول على تجنب سيناريو حدوث اضطراب كبير في الإمدادات. كما منح أوروبا مرونة أكبر من نظام يعتمد على عدد قليل من خطوط الأنابيب. أي ناقلة إن جي يُمْكِنُ أَنْ تُغيّرَ وجهةَها نظرياً. ويمكن شراء حمولة في السوق الدولية. وقد يتنافس عدة موردين.
غير أن هذه المرونة لها ثمن. ويربط الغاز الطبيعي المسلوب أوروبا بالسوق العالمية. ومع زيادة مشتريات آسيا، قد يتعين على المستهلكين الأوروبيين أن يدفعوا المزيد لاجتذاب البضائع. وعندما يهدد الصراع طرق الخليج، ينتقل الخطر بسرعة إلى الأسعار الأوروبية. ولذلك لم يعد الاعتماد قائما على الإرادة السياسية للمورد فقط. وهي تستند إلى مجموعة أوسع: توافر ناقلات الغاز الطبيعي المسال، وتشغيل المضائق، وقدرات التسييل، والمنافسة الآسيوية، والبنية التحتية للموانئ، والظروف الجوية. ولا يشكل هذا التطور بالضرورة زيادة. ولا يزال وجود موردين متعددين أكثر أمناً من الاعتماد على مصدر واحد تقريباً. لكنه يغير طبيعة الخطر. وقد أصبحت أوروبا أكثر مرونة لقرار لاعب واحد وأكثر تعرضاً لاضطرابات السوق العالمية.
(أورموز) يوضح هذا التغيير تماماً جزء كبير من صادرات الطاقة في الخليج يجب أن يمر عبر هذا الطريق إن قطر، وهي لاعب رئيسي في الغاز الطبيعي المسيل، تعتمد مباشرة على هذا الطريق لشحن شحناتها. ومن ثم، سيكون للاضطرابات الدائمة أثر يتجاوز إلى حد بعيد الكميات المخصصة مباشرة لأوروبا. وسيبحث المشترين الآسيويون أيضا عن بدائل. وستصبح الشحنة المتاحة في أماكن أخرى أكثر تكلفة. ومن المتوقع أن تتنافس الدول الأوروبية أكثر مع الصين واليابان وكوريا الجنوبية وغيرها من المستوردين الرئيسيين. ومن ثم فإن الأزمة الإقليمية ستتحول إلى منافسة عالمية لنفس الجزيئات.
المخزونات تحمي من استراحة، وليس من جميع الأسعار
غير أن أوروبا لديها أداة أساسية: مرافق تخزينها. وتسمح الاحتياطات بالتحول في الاستهلاك وتحد من العواقب الفورية لتعطل الواردات. وهي تعمل كممتص للصدمات بين السوق الدولية والمستهلك. لكن وجودهم في بعض الأحيان يبالغ في تفسيره التخزين ليس مصدرا دائما للطاقة. يحتوي على مجلد منتهي يجب إعادة تشكيله وتتوقف كفاءتها على مستوى ملء الشتاء ودرجة الحرارة والاستهلاك الصناعي ومدة أي انقطاع.
الشتاء البسيط يمكن أن يقلل الضغط بشكل كبير. الشتاء البارد ينتج التأثير المعاكس وتزيد عدة أسابيع من درجات الحرارة المنخفضة من التدفئة في أماكن الإقامة وتسريع أخذ العينات. وإذا تزامنت هذه الفترة مع اضطراب في أورموز، يجب على أوروبا أن تشتري المزيد في وقت تكون فيه السوق العالمية متوترة بالفعل. ثم تصبح المشكلة أقل من مشكلة الوجود المادي للغاز مما هي عليه في سعره. ويمكن للبلدان ذات الموارد المالية الكبيرة أن تواصل اجتذاب البضائع. وقد تكون الاقتصادات الأكثر هشاشة وبعض البلدان المستوردة خارج أوروبا قد أُطلِقت أو خفضت. ولذلك يمكن أن تترتب على أمن الطاقة الأوروبي آثار غير مباشرة بالنسبة للمناطق الأخرى.
وينبغي أن تُدرج في هذا السياق الزيادة التي تزيد على 80 يورو لكل ساعة ميغاوات. ولا يعني ذلك أن الاحتياطيات الأوروبية قد استنفدت أو أن هناك نقصا عاما بالفعل. ويشير إلى أن العقد يمنح قيمة أعلى بكثير للمخاطر. ثم يُنقل هذا السعر بطريقة متفاوتة. ويمكن حماية الأسر المعيشية التي لديها عقود محددة السعر بصورة مؤقتة. وتدمج العقود الجديدة تدريجيا ظروف السوق. ومن ناحية أخرى، فإن الشركات الكثيفة الطاقة تشهد تغيرات أسرع عندما يتعين عليها تجديد مشترياتها. وقد تقرر الحكومات دعم بعض الفواتير، ولكن هذه الحماية تنقل جزءا من التكلفة إلى الميزانيات العامة. ولذلك لا توجد آلية لإزالة الطاقة الباهظة الثمن بصورة مستدامة. ويدفع التكلفة في نهاية المطاف المستهلك أو دافع الضرائب أو الشركة أو مجموعة من الثلاثة.
مخاطر الصناعة الأوروبية في دفع ثمن أزمة الطاقة مرة ثانية
وبالنسبة للصناعة، فإن ارتفاع الغاز يأتي في وقت حساس للغاية. وقد تعين بالفعل على القطاعات الكثيفة الطاقة أن تتكيف مع ارتفاع التكاليف منذ عام 2022. وتستخدم الكيمياء، والأسمدة، والزجاج، والميتالورجي، والخزفيات وغيرها من الأنشطة الغاز إما كمصدر للطاقة أو كمواد خام مباشرة. وعندما يظل سعرها الأوروبي أعلى بصورة دائمة من السعر الذي يتحمله المنافسون في مناطق أخرى، تصبح الفجوة مشكلة قدرة على المنافسة. يمكن للشركة أن تستوعب تفشي المرض لبضعة أسابيع وهي لا تستطيع بالكاد أن تبني استراتيجية صناعية على مدى عدة سنوات إذا تجاهلت تكلفتها من الطاقة.
يمكن أن ينتج عن عدم اليقين هذا تأثيرات حتى قبل إغلاق المصنع. وتؤجل الاستثمارات. ويمكن بناء قدرات جديدة في أماكن أخرى. وتقارن المجموعات الدولية تكلفة الإنتاج في أوروبا بتكلفة إنشاء مؤسسة في الولايات المتحدة أو الشرق الأوسط أو آسيا. ثم تصبح الطاقة مسألة تتعلق بالسياسة الصناعية. ولا يجب على الحكومات الأوروبية أن تضمن فقط أن الأسر المعيشية يمكن أن تسخن. ويجب أن توفر للشركات ما يكفي من الوضوح لمواصلة الاستثمار.
إن أزمة الأورموز تثير إشكالية خاصة لأنها تذكرنا بأن الغاز الطبيعي المسيل المستخدم للحد من التبعية الروسية ليس بالضرورة طاقة رخيصة. وهي توفر التنويع الاستراتيجي، ولكن سلاسلها باهظة الثمن: الاستخراج، والسرقة، والشحن، وإعادة التكثيف، ثم التدوير. ومع تزايد المنافسة العالمية، يمكن أن ترتفع الأسعار بسرعة. ولذلك يجب على أوروبا أن تتجنب تحويل حل أمني إلى اعتماد هيكلي على سوق البقعة. وقد تؤدي العقود الطويلة الأجل إلى الحد من بعض التقلبات، ولكنها تنشئ التزامات أخرى بينما يسعى الاتحاد إلى خفض استهلاكه من الوقود الأحفوري تدريجيا. ويجب على القارة أن تضمن ما يكفي من الغاز للعقد القادم دون أن تحجب أحجاما لا تتفق مع أهدافها المتعلقة بالمناخ. أورموز يجعل هذا التوازن أكثر صعوبة.
تصبح قطر مورِّدة وسيطة في آن واحد
موقف قطر يوضح التقاطع بين الدبلوماسية والطاقة وتضطلع الدوحة بدور الوساطة في المناقشات بين واشنطن وطهران. وفي الوقت نفسه، يعتمد اقتصاده في مجال الطاقة على حرية مرور ناقلات الغاز العنيف عبر المضيق. ولذلك، فإن للبلد مصلحة مباشرة في منع حدوث تصعيد يهدد صادرات الخليج. ويعمل الوسطاء على الجمع بين المواقف الأمريكية والإيرانية حول صيغة لاستعادة التداول الطبيعي. وركزت المناقشات على الظروف الإيرانية المتعلقة بالأرموز، في حين أن واشنطن مارست ضغوطا اقتصادية قوية على طهران.
وبالنسبة لأوروبا، فإن لهذه الوساطة بعد اقتصادي فوري. كل خطوة يمكن أن تقلل من الخطر على المضيق يمكن أن تخفف التوقعات. وعلى العكس من ذلك، يمكن أن ينتقل بسرعة إلى الأسواق. وتبين هذه الحالة مدى اعتماد أمن الطاقة الأوروبي الآن على الدبلوماسية التي لا يكون فيها الاتحاد دائما اللاعب المركزي. ويمكن للولايات المنتجة في واشنطن وطهران والدوحة والخليج أن تؤثر مباشرة على السعر الذي يدفعه مصنع ألماني أو أسرة إيطالية.
ويشكل هذا التبعية الدبلوماسية مسألة استراتيجية. وقد استثمرت أوروبا كثيرا في الهياكل الأساسية لاستيراد الغاز من مصادر مختلفة. غير أنه لا يملك القدرة على التحكم في الطرق البحرية والأزمات السياسية التي تؤثر على هؤلاء الموردين. ولذلك يجب أن يقترن التنويع المادي بالتنويع الجغرافي السياسي. وهذا يعني الاحتفاظ بالإمدادات من عدة مناطق وتطوير الروابط بين البلدان الأوروبية. وهذا يعني، قبل كل شيء، تخفيضا تدريجيا في كمية الغاز التي يحتاجها الاقتصاد. وتحد كل وحدة من وحدات الاستهلاك المتجنب من التعرض للأرموز والسوق العالمية والأزمات المقبلة.
مصادر الطاقة المتجددة تحمي أوروبا، لكنها لا تحل محل جميع الغازات بعد
وفي هذا السياق، فإن التطور السريع للطاقات المتجددة هو سياسة أمنية بقدر ما هو سياسة مناخية. لا تتطلب ساعة الميجاوات التي تنتجها توربينات الرياح أو الألواح الشمسية مرور ناقل الغاز الطبيعي المسال عبر مضيق استراتيجي. وكلما كان النظام الكهربائي يعتمد على المصادر المحلية، فإن الأزمة الخارجية الأقل تأثيرا مباشرا على تكلفته. لكن هذه الحماية لا تزال محدودة. الشمس والرياح متغيرتان. ويجب أن تكون للشبكة قدرات للتخزين والترابط والطيار قادرة على تولي زمام الأمور. ولا تزال الغازات تؤدي هذا الدور في عدة بلدان.
وبالتالي، فإن انتقال الطاقة يقلل من التبعية دون إزالتها على الفور. ويمكن لمضخات الحرارة، وعزل المباني، والكفاءة الصناعية أن تقلل من استهلاك الغاز بصورة هيكلية أكثر. هذه الاستثمارات أقل وضوحًا من محطة الغاز الطبيعي المسال الجديدة، ولكن لها ميزة كبيرة: وهي تقلل من الطلب في كل أزمة مقبلة. ويستهلك السكن المجهز جيدا أقل من أي مصدر للغاز. ولا يزال مصنع أكثر كفاءة أقل تعرضا بصرف النظر عن المورد.
ومن ثم فإن الشتاء 2026-2027 يمكن أن يعجل بتغيير يجري بالفعل. وأظهرت أزمة عام 2022 خطر الاعتماد المفرط على الغاز الروسي. والتوتر حول الأورموز يدل على أن تغيير المورد ليس كافيا. ويتكون الأمن الحقيقي من وجود عدة مصادر مع تخفيض المبلغ الإجمالي المطلوب. هذا التطور يستغرق وقتاً وخلال الفترة الانتقالية، ستظل أوروبا عرضة لأزمات السوق العالمية.
الشتاء البارد سيحول مخاطر السعر إلى اختبار سياسي
أكثر متغيرات غير متوقعة هو الطقس وإذا كان الشتاء معتدلا، فإن التخزين سيتناقص ببطء أكبر وسيظل الطلب تحت السيطرة. ويمكن للأسواق أن تستوعب اضطرابا مؤقتا في الأورموز دون أزمة إمداد كبيرة. إذا كانت درجات الحرارة منخفضة، يتغير الوضع. ويؤدي التسخين إلى زيادة الاستهلاك في الوقت الذي تصبح فيه الشحنات أكثر صعوبة أو أكثر تكلفة للحصول عليها.
ثم تصبح المشكلة سياسية. وينبغي للحكومات أن تقرر مدى حماية الأسر المعيشية والأعمال التجارية. وقد أظهرت آليات دعم الطاقة التي أنشئت في أزمات سابقة أن الحماية الواسعة النطاق يمكن أن تكون باهظة التكلفة بالنسبة للتمويل العام. كما أن المعونة العامة جدا تدعم المستهلكين الذين يمكنهم استيعاب جزء من الزيادة. وتترك المعونات الموجهة بشكل مفرط الفئات المتوسطة المعرضة للفواتير التي يصعب دعمها. ثم يعتمد كل بلد استجابة مختلفة يمكن أن تخلق ثغرات في السوق الأوروبية.
وستشكل الصناعة معضلة مماثلة. هل من الضروري دعم الغاز النباتي للحفاظ على العمالة إذا نموذجه الاقتصادي لم يعد أكثر قدرة على المنافسة مع الطاقة المستدامة؟ أو قبول تخفيض في أنشطة معينة مع احتمال التعجيل بإزالة الألغام من الصناعة؟ هذه الأسئلة تذهب إلى ما بعد الشتاء وهي تحدد النموذج الاقتصادي الأوروبي للعقد المقبل.
وبالتالي، فإن عتبة 80 يورو لكل ساعة من ساعات الميغاوات تقل عن الحدود المطلقة عن التحذير. وأشار إلى أن أسعار الطاقة يمكن أن تصبح بسرعة قضية سياسية مركزية مرة أخرى. ومن شأن حدوث طفرة مستدامة جديدة أن يعيد تنشيط المناقشات بشأن القوة الشرائية، والمعونة العامة، والقدرة التنافسية الصناعية في وقت تكون فيه لدى عدة حكومات هامش محدود في الميزانية.
هرمز تكشف عن الجغرافيا الجديدة للتبعية الأوروبية
ولا شك في أن أوروبا عززت قدرتها على الصمود منذ أزمة عام 2022. ولها قدرة أكبر على استيراد الغاز الطبيعي المسيل، والموردين الأكبر، وتجربة جديدة لتخفيض الاستهلاك السريع. ومن ثم، فإنه ليس في نفس الحالة في بداية الانفصال مع روسيا. ولكن الأزمة الحالية تكشف عن نظير هذا التحول. وأصبحت المخاطر عالمية.
وفي الماضي، كان السؤال الرئيسي هو ما إذا كان الغاز سيصل عبر خط أنابيب محدد. وتتناول اليوم في آن واحد الطرق البحرية، والأسعار الآسيوية، والمحطات الطرفية، وناقلات الغازات المحلية، والتوترات في الشرق الأوسط، وتوافر الشحنات الأمريكية. الاعتماد أقل تركيزا، ولكن أكثر تعقيدا.
وبذلك يصبح مضيق أورموز رمزا لأمن الطاقة الأوروبي الجديد. ولا تعتمد أوروبا حصرا على هذا المرور. وهو يعتمد اعتماداً كافياً على السوق العالمية التي تأثرت بهذا الانتقال لتحقيق ارتفاع فوري في الأسعار. الاختلاف ضروري وهو يوضح السبب في أن الإقفال الجزئي يمكن أن يؤثر على القارة حتى لو لم يُغلق أي ناقلة من طراز LNG موجهة إلى ميناء أوروبي مباشرة.
ولذلك لم يعد إعداد الشتاء مجرد ملء المخزن. وهو يتألف من صيانة عدة طرق للإمدادات، والحفاظ على القدرة على الاستيراد، والحد من الاستهلاك حيثما أمكن، والتعجيل بالاستثمارات التي تحد من الحاجة إلى الغاز بصورة هيكلية. وستحدد المفاوضات حول أورموز جزءا من الضغط في الأشهر القادمة. ولكنهم لن يتصدوا للضعف الأساسي. وبعد أن تعلمت أن تعيش مع كميات أقل من الغاز الروسي، تكتشف أوروبا أنه يجب عليها الآن أن تتعلم العيش مع سوق عالمية يمكن فيها لأزمة تبعد آلاف الكيلومترات أن تجعل فواتيرها تقفز مرة أخرى.