

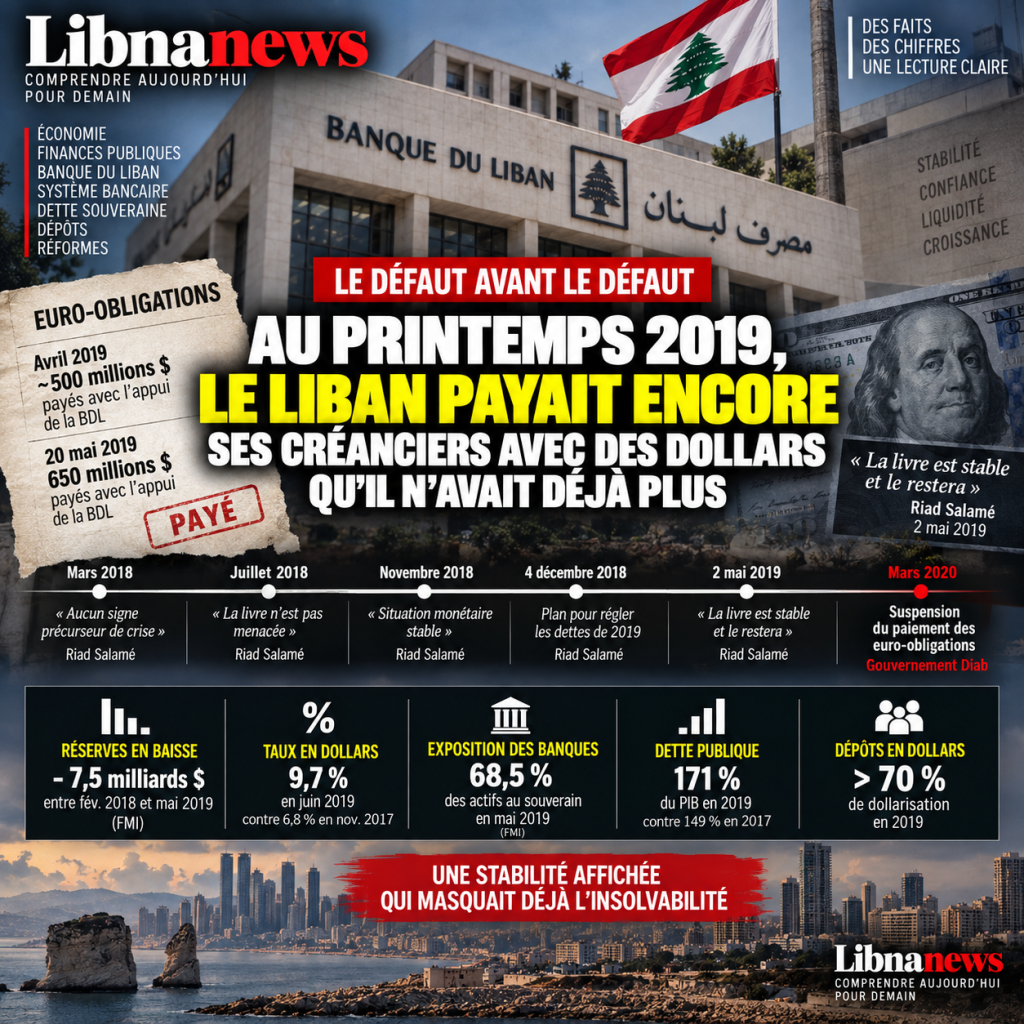
في 20 مايو 20، 2019، كل شيء لا يزال يبدو أنه يعمل
وفي 20 أيار/مايو 2019، يسدد لبنان 650 مليون دولار من اليوروبوند. وبالنسبة لحائز العنوان، يتوقف التاريخ هناك: فالنقود تصل، في مرحلة النضج، وبيروت ليست في حالة عجز. وفي البيانات الصحفية وشاشات السوق، لا يزال البلد ينتمي إلى عالم الدول التي تدفع ديونها. الكتاب رسمياً يساوي 507.5 دولار البنوك مفتوحة عادة. ولا يزال بإمكان الوديعين أن ينظروا إلى أرصدةهم بالدولار دون أن يتصوروا أنهم سيصبحون قريبا من المستحيل الانسحاب.
ولكن وراء هذا الدفع هو بالفعل الجزء الأكبر من الأزمة المقبلة. The 650 million is not normally found by the Department of Finance. ويزوده بنك لبنان بالعملة. وقبل ذلك بشهر، تمت تسوية قرابة 500 مليون دولار على نفس الأساس. وفي غضون شهرين، تم الوفاء بحوالي 1.15 بليون دولار من الدين الخارجي، في حين أن صندوق الإيرادات الموحد يعتمد مباشرة على المصرف المركزي للحصول على الدولارات اللازمة.
إنه ليس عيباً بعد. ربما هو أكثر إثارة للاهتمام: وهذا هو الوقت الذي يبدأ فيه ظهور الدفع وواقع الملاءة في معرفة قصتين مختلفتين. يُدفع للدائن. The state already does not have a normal capacity for external financing. ويشتري مصرف لبنان الوقت، ويدفع هذا الوقت بموارد نظام مصرفي يعتمد في حد ذاته على الودائع.
قبل عام كانت الرسالة مطمئنة
ومن الضروري العودة في آذار/مارس 2018 لفهم سبب مرور هذا المشهد في أيار/مايو 2019 بشكل طبيعي تقريبا. (رياد سلامي) ينشر خطابات الإفلاس. ميزان المدفوعات إيجابي على مدى الشهرين الأولين، الودائع آخذة في الازدياد وأصول البنك المركزي الأجنبية آخذة في الازدياد. The governor claims that there is no warning sign of a crisis. المشكلة في حسابه في مكان آخر: العجز المالي وعدم قدرة الدولة على الإصلاح.
هذا التشخيص يحتوي على حقيقة لا يمكن لأحد أن ينكرها وتنفق الدولة اللبنانية الكثير، وتجمع بشكل سيء، وتتراكم الديون، وتترك الكهرباء تبتلع البلايين. ومع ذلك، في الوقت نفسه، يزداد هشاشة أخرى داخل النظام الذي يفترض أن يعوض عن هذه الإخفاقات. الودائع تبطئ ترتفع المعدلات ويجب على مصرف لبنان أن يقدم المزيد لاجتذاب الدولارات المصرفية. ولا تزال احتياطياتها الإجمالية كبيرة، ولكن التزاماتها للقطاع المصرفي آخذة في الازدياد أيضا.
والخلاف الذي سيحدث بعد ذلك خلال الأزمة كلها موجود بالفعل. وبالنسبة لمناصري النموذج، فإن المصرف المركزي والمصارف هي المصباح الذي يسمح للبلد بالبقاء على سوء إدارة الدولة. بالنسبة لمنتقديهم، فإن الهرم يصبح نفسه مصدر خطر. وتُستخدم نفس الدولارات للدفاع عن الكتاب، وتمويل الدولة، والودائعون المطمئنون. وطالما استمروا في الدخول، فلا أحد ملزم بالاختيار بين هذه الوعود الثلاثة.
وقد وصف صندوق النقد الدولي الميكانيكيين في أوائل عام 2016: الودائع المصرفية، التي تجتذبها أسعار مرتفعة، واستقرار أسعار الصرف، وعمليات نقل المغتربين، وتمول في الوقت نفسه الدولة والعجز الخارجي. ومع انخفاض الاستثمار المباشر، تصبح الودائع المستمرة المصدر الرئيسي لرأس المال. ومن ثم فإن التباطؤ في التدفقات يهدد بشكل مباشر الاحتياطيات والتعادل.
The risk is amplified by bank exposure to the sovereign. وفي حزيران/يونيه 2016، بلغت قيمة الأوراق المالية الحكومية نحو 28 في المائة من الأصول المصرفية والودائع والاحتياطيات الفائضة لدى مصرف لبنان حوالي 40 في المائة. The combined exposure exceeds six times the first-class equity. ويستند الاستقرار بالفعل إلى أوجه ترابط استثنائية بين المصارف والمصرف المركزي والدولة.
يوليو 2018 كتاب « ليس مهددا »
On July 11, 2018, Salamé states that the book is stable and is not threatened. وهو يصف حالة مريحة، ويسلط الضوء على الزيادة في الودائع، ويأمل أن يبلغ نموها 5 في المائة. ويدعو أيضا إلى تحسين تصور لبنان في الخارج. ومن ثم فإن البلاغ يجمع بين استقرار أسعار الصرف والودائع وثقة السوق.
غير أن صندوق النقد الدولي يتوقع بالفعل انخفاضا في أصوله غير القديمة والمرهونة، من 40.6 بليون دولار في عام 2017 إلى 37.5 بليون دولار في عام 2018 و 33.7 بليون دولار في عام 2019. ويقترب العجز في الحساب الجاري من 25 في المائة من الناتج المحلي الإجمالي، ويقترب تحويل الودائع من 69 في المائة. والسؤال ليس ما إذا كان الكتاب يحمل ذلك اليوم: فهو يحمل. إنه حول كم يكلف للحفاظ عليه وكم من الوقت يمكن للدولارات أن تستمر في الدخول.
تشرين الثاني/نوفمبر 2018: الاستقرار المعلن، انخفاض العملات
On 26 November 2018, after a meeting with Michel Aoun, Salamé still ensures that the monetary situation is stable. يأتي هذا البيان في وقت انخفضت فيه أصول العملة الأجنبية لبنك لبنان بحوالي 1.67 بليون دولار في النصف الأول من الشهر. ومن ثم تنخفض قيمة العملة عندما تصر الرسالة الرسمية على الاستقرار.
والتناقض أقل في النتيجة الفورية منه في التعريف المستخدم. وبالنسبة لبنك لبنان، يعني الاستقرار أولا وقبل كل شيء أن التكافؤ والنظام المصرفي قائمان. ولإجراء تحليل للملاءة، من الضروري أيضا قياس تكلفة هذا الاستقرار، والخصوم المتراكمة من العملة الأجنبية، والاعتماد على الودائع الجديدة.
4 كانون الأول/ديسمبر 2018: تعد شركة BDL بتسوية 2019 ديونا
ويكشف بيان رسمي مؤرخ 4 كانون الأول/ديسمبر بشكل خاص. After a meeting with the Minister of Finance, Salamé explained that a plan would attract funds to state issues. ويدعي أن قدرات القطاع المصرفي، التي تم الحصول عليها على وجه الخصوص من خلال الهندسة المالية للسنوات الثلاث الماضية، سوف تساعد على تنظيم تسوية الديون المحلية والخارجية في عام 2019. ويكفل أيضا أن يظل سعر الصرف والائتمان مستقرين.
يصف نفسه الدائرة: وتلقى المصرف المركزي ودائع بدولارات من المصارف ومنحها ودائع في كتب؛; ويجب عندئذ تحويل بعض المستحقات إلى سندات خزانة بسعر السوق. ولذلك فإن التمويل العام يعتمد بالفعل على دائرة ينظمها البنك المركزي بدلا من أن يعتمد على وصول المستثمرين من الخزانة بصورة طبيعية.
أوائل عام 2019: يقال إن الميزانية المالية مستقرة، ولكن قانون التجارة والتنمية يحل محل السوق
يعلن سلامي أن العمليات المالية ستستمر في عام 2019. يزعم أن ميزانية البنك المركزي ظلت مستقرة على الرغم من اضطرابها وأن لديها عملة كافية للحفاظ على الرطل وتلبية احتياجات الحكومة ويشرح كيفية الاحتفاظ بالأصول الخارجية بدلا من زيادتها.
وفي غضون ذلك، تقلل المصارف التجارية من مشاركتها في التمويل المنتظم للخزانة. ويشتري بنك لبنان ديوناً عامة أكبر في حين يدفع بسخاء مصارف الدولارات في المنزل. ولذلك يصبح المصرف المركزي تدريجيا الوسيط بين المصارف والدولة التي يمول فيها السوق تمويلا أقل وأقل.
« الكتاب مستقر وسيبقى مستقراً »
On May 2, 2019, Salamé told Baabda that the book is stable and will remain stable. وهو يكفل أن يكون لدى مصرف لبنان كل القدرة على الحفاظ على هذا الاستقرار. وبعد بضعة أسابيع، يُدفع بالفعل النضج الخارجي البالغ 650 مليون دولار. إلا أنه بفضل الدولارات التي قدمها البنك المركزي إلى وزارة المالية.
ومن ثم فإن النتيجة الواضحة تؤكد الخطاب القصير الأجل: فالكتاب يحمل ويدفع للدائن. الميكانيكيين الأساسيين يقولون شيئاً آخر ولم يعد لدى الخزانة عادة العملات اللازمة، ويحل مصرف لبنان محلها. ولا يزال الاستقرار قائما، ولكنه يمول بنقل المخاطر إلى ميزانية المصرف المركزي.
نيسان/أبريل وأيار/مايو 2019: 1.15 بليون دولار دُفعت لدعم شركة BDL
والموعد النهائي في أيار/مايو هو حوالي 650 مليون دولار. وتؤكد المصادر المستنيرة أن مصرف لبنان يقدم الأموال إلى وزارة المالية في شكل قرض للجسر. They state that the April deadline of around 500 million had followed the same pattern. ويدفع للمحتجزين ما يلي: ولذلك لا يوجد تقصير قانوني. ولكن مبلغ 1.15 بليون دولار بالقيمة المتتالية يعتمد مباشرة على المصرف المركزي.
The IMF then confirms that the mechanism is broader: ويقوم مصرف لبنان، نيابة عن الحكومة، بتسوية السندات باليورو التي تدرّب جميع مدفوعات الفوائد الخارجية. ويعتبر الطرف المقابل رصيدا سلبيا في عملة الخزينة مع المصرف المركزي وقرضا للجسر من الصفر. وبالتالي، فإن مدفوعات أيار/مايو ليست استثناء؛; إنه تعبير واضح عن نظام تم تركيبه بالفعل.
يونيو 2019: « الملاءة الحكومية ليست على المحك »
في يونيو، لا تزال (سالمي) تدّعي أنّها لا تواجه أيّ مشكلة في سداد سندات اليورو في السنة وتعتقد أنّ ملاءة الحكومة ليست في خطر وأشار إلى أن وزارة المالية والبنك المركزي يفضلان عدم إصدار ديون جديدة بالدولار ما دامت الرؤية منخفضة، ولكنه أضاف أن البلد لديه سيولة. وعندما سأل عن عمليات نقل المغتربين، قال إن مصرف لبنان سيغلق الفجوة إذا لم تكن كافية.
ويوجز هذا الجواب جوهر النموذج: إذا كانت الأموال الخاصة مفقودة، فإن المصرف المركزي يسد الفجوة. ولكنه ليس مصدر عملة خارجي. وهو يحصل في حد ذاته على هذه الدولارات أساسا من النظام المصرفي، وبالتالي من الجهات الوديعة. ولا يُزال نقص التمويل؛ بل يُحوَّل إلى دين من المصرف المركزي إلى المصارف.
ما يراه صندوق النقد الدولي في الوقت نفسه
في يوليو 2019 تشخيص صندوق النقد الدولي يتناقض مع قصة القدرة وانخفضت الاحتياطيات بحوالي 6 بلايين دولار منذ بداية عام 2018 في بيان البعثة؛ ويتضح من التقرير الكامل أن الانخفاض قد انخفض إلى ما يزيد على 7.5 بليون دولار بين ذروة شباط/فبراير 2018 وأيار/مايو 2019. ونمو الإيداع في عام 2018 هو الأدنى منذ عام 2005. تضاعف نسبة الـ70% وتتناقص القروض المقدمة إلى القطاع الخاص وتتزايد القروض غير المنتجة.
وتمثل الأوراق المالية الحكومية نحو 14 في المائة من الأصول والودائع المصرفية مع مصرف لبنان بنسبة 55 في المائة. ويبلغ إجمالي التعرض للثروة السيادية ما نسبته 68.5 في المائة من الأصول، أي أكثر من ثماني مرات من الدرجة الأولى. وتحصل المصارف على 2.7 بليون دولار من إيرادات الفوائد الإضافية في عام 2018 من حساباتها، ولا سيما مع مصرف لبنان، مما يحقق استقرارا في أرباحها بحوالي 2.2 بليون دولار على الرغم من ضعف الاقتصاد.
كسبت البنوك أكثر من BDL مع انخفاض الائتمان
وتوضح هذه الأرقام لماذا يمكن للربحية المصرفية أن تنجو مؤقتا من التدهور الاقتصادي. وتقابل الفائدة على الاستثمارات مع مصرف لبنان ضعف الائتمان الخاص وزيادة الديون المشكوك فيها. ومن ثم فإن الربحية المصرفية لا تثبت أن الاقتصاد سليم؛ وهي تعتمد بشكل متزايد على الأجر الذي يقدمه البنك المركزي.
وتضارب الحوافز واضح. ويصبح وضع الدولارات مع مصرف لبنان في غلة عالية أكثر جاذبية من تمويل الأعمال التجارية في اقتصاد راكد. وتخفض المصارف ائتمانها الخاص بينما تتعرض للزيادات السيادية. The Central Bank obtains the necessary dollars for parity and state financing, but pays a growing price to attract them.
الاحتياطات الإجمالية مقابل صافي الموقع: الزاوية الأعمى للخطاب
وكثيرا ما يصر البلاغ الرسمي على ارتفاع مستوى الاحتياطات الإجمالية. الرقم حقيقي لكن غير مكتمل ويشير صندوق النقد الدولي إلى أن المعاملات المالية تجمع في آن واحد التزامات بالعملة الأجنبية على المصارف. ولا توفر الاحتياطيات التي تغذيها الدولارات المقترضة من القطاع المصرفي الحماية نفسها التي يوفرها رصيد العملات الخالية من الخصوم المقابلة.
وهذا ما يجعل من الواضح كيف يمكن للبنك اللبناني أن يدفع بينما يضعف. وكان لديها أموال قصيرة الأجل متاحة. غير أن بعض هذه الموارد تتوافق مع التزامات المصارف. وقد أدى استخدامهم لتمويل الخزانة تدريجيا إلى تحويل الدين العام الصريح للمصرف المركزي إلى ديون للنظام المصرفي.
الفشل القانوني في عام 2020، تمويل العجز قبل فترة طويلة
On 7 March 2020, the government announced that it would not pay the Eurobond of $1.2 billion due on 9 March. وفي 23 آذار/مارس، علّق دفع جميع البطاقات الأوروبية بالعملة الأجنبية. إنه الكسر القانوني ولأول مرة، لم يعد الدائنون يدفعون وفقا للشروط المحددة.
لكن الانهيار الاقتصادي هو من الخلف وحتى عام 2019، لم يعد السوق يمول عادة الديون الخارجية، ويدفع مصرف لبنان الاستحقاقات والفوائد نيابة عن الحكومة، ويتناقص الاحتياطي، ويخضع المصرف للنهج السيادية 69 في المائة من الأصول. ومن ثم، فإن آذار/مارس 2020 لا يخلق إعساراً؛ فهو لا يخفيه في الميزانية العمومية للمصرف المركزي.
لماذا حساب « العيب خلق الأزمة » غير مكتمل
وأدى التقصير الذي حدث في آذار/مارس 2020 إلى تفاقم العزلة المالية، وإلى خفض قيمة سندات اليورو، وإلى تكبد أصحابها خسائر إضافية. ويمكن انتقاده لعدم استعداده وعدم القيام على الفور بإعادة هيكلة منظمة. لكن التسلسل الزمني يمنعها من أن تكون السبب الأصلي للأزمة.
الاستمرار في الدفع كان يتطلب الاستمرار في الحصول على الدولارات في مكان ما وفي عام 2019، كان الرد بالفعل هو مصرف لبنان. ولذلك، فإن تمديد المدفوعات كان من شأنه أن يمدد تحويل سندات الخزانة إلى الميزانية العمومية للمصرف المركزي، وخلفها، إلى المصارف وواضعيها. والمسألة الحقيقية ليست السبب في فشل لبنان في آذار/مارس 2020. وهذا هو السبب في أن النظام استمر لشهور لتقديمه كدولة مذيبة كانت خدمة ديونها الخارجية تعتمد بالفعل على المصرف المركزي.
ما اشتراه بي دي إل: الوقت، ولكن ليس الحل
إستراتيجية بنك لبنان تكسب الوقت وقد دُفع للدائنين في نيسان/أبريل وأيار/مايو 2019، واحتُجز التكافؤ وتجنبت الدولة إعادة الهيكلة الفورية. وقد تؤدي هذه المرة نظريا إلى خفض العجز، أو إصلاح الكهرباء، أو تعديل أسعار الصرف، أو إعادة الهيكلة عن طريق التفاوض.
ولم تجر هذه التعديلات في الوقت المناسب. ولا تزال هناك أوجه قصور، وعادت التدفقات وزادت تكلفة الاستقرار. وقد أصبحت الآلية المصممة كجسر للإصلاح وسيلة لاطالة نموذج كان مصدره للدولارات ينهار. وبالتالي فإن الفجوة بين ما قاله مصرف لبنان وما أظهرته البيانات لا تعزى فقط إلى خطأ متوقع. وهي تستند إلى قراءات استقرار مختلفة: القدرة على تجنب الانفصال اليوم، والقدرة على تمويل هذا الفشل في الانفصال في المستقبل.
رؤية مرض الدولة بدون رؤية مرض البنوك
(ناسيب جوبريل) يحتل مكاناً خاصاً في هذا التسلسل الزمني لأنه يسمح لنا بفهم القراءة المهيمنة لجزء من القطاع المصرفي قبل الإنهيار. لم يصف كبير الاقتصاديين في بنك بيبلس الاقتصاد الصحي. وانتقد الديون، والعجز، وضعف النمو، وتكلفة القطاع العام، وانعدام الإصلاحات، ومشاكل القدرة على المنافسة. وأعرب عن اعتقاده بأن لبنان كان بإمكانه تجنب جزء من التباطؤ إذا أعطى القادة الأولوية للإصلاحات المالية والهيكلية. ولكن هذا الانتقادات الشديدة للدولة رافق حكما أكثر طمئنا على النظام المالي. In 2018, Ghobril claimed that the banking system remained resilient and had high levels of liquidity, supported by loyal depositors and generally stable diaspora transfers. وعُرض الرطل على أنه ثابت ومثبت للدولار باعتباره مستداما بفضل احتياطيات العملات الأجنبية.
وهذا الفصل بين الدولة المتخلفة والنظام المصرفي السليم أمر أساسي. غير أن البيانات تبين أن كلا منهما مترابطان ترابطا عميقا. وقد نقلت المصارف حصة متزايدة من مواردها إلى مصرف لبنان. ويتزايد تعرضهم للحكومة والمصرف المركزي. وقد دعمت العائدات المتأتية من هذه الاستثمارات أرباحها في وقت كان فيه الإقراض للاقتصاد يتناقص. ولم يعد من الممكن تحليل سيولة القطاع المصرفي بصورة مستقلة عن سيولة المصرف المركزي. ومن أجل تقديم المصارف كجهات مرنة، يفترض أن مطالباتها بشأن قانون مكافحة غسل الأموال والدولة ستظل سائلة وقابلة للسداد. لقد كانت هذه الفرضية بالضبط التي ستنهار.
عندما تنفجر الأزمة، شبكة القراءة لا تتغير
When the banking crisis became visible in autumn 2019, Ghobril did not fundamentally change its hierarchy of responsibilities. In November, he considered it unfair to hold banks responsible for the crisis. وهو يدعي أن القطاع المصرفي قد افترض منذ سنوات استقرار المالية العامة، وهو بالتالي جزء من الاستقرار الاجتماعي. ودعا المدير التنفيذي إلى تحمل المسؤولية عن الحد من العجز الهيكلي. The declaration extends the 2018 grid directly: the State is the source of the problem and banks are the mechanism that has delayed its consequences.
وستصبح هذه القراءة بعد ذلك أحد محاور رابطة المصارف. The institutions allegedly collected the deposits and placed them in a regulated framework with the BDL and the State; ولذلك فإن الخسارة ستنجم أساسا عن الاستخدام العام لهذه الموارد. وتتضمن هذه النظرية جزءا هاما من الواقع: وقد أدى العجز الحكومي وتمويله دوراً محورياً. ولكن الأمر يترك للمصارف المسؤولية عن تركيز المخاطر، والعائدات المرغوبة، الأرباح الموزعة، وقرار مواصلة تحويل دولارات العملاء إلى البنك المركزي مع ارتفاع سعر هذه الدولارات بسرعة.
ما يمكننا أن نقرأه قبل إغلاق المصارف
وتفصل محفوظات » ليبنوز » التحذيرات المعاصرة عن عمليات التعمير اللاحقة. On April 5, 2019, the site reports criticism of financial engineering by the Minister of Economy Mansour Bteish. وتساءل عن تكلفتها للاقتصاد والخزانة وتساءل عن سياسة ترمي إلى الحفاظ على استقرار الرطل على جميع التكاليف. وتشير المادة إلى أن هذه العمليات كانت موضع انتقاد من جانب المؤسسات الدولية. This publication comes before banking restrictions, before demonstrations in October and before sovereign default. ولذلك، ينص على أن تكلفة السياسة النقدية قد نوقشت علنا قبل الانهيار الواضح.
In May 2019, Libnanews is also following the Eurobond issue. وأُرجئت مسألة تتراوح بين 2.5 و 3 بلايين دولار من المقرر إجراؤها حول الموعد النهائي المحدد في 20 أيار/مايو. ويُكفل سداد مبلغ 650 مليون دولار بدعم من مصرف لبنان. ومرة أخرى، فإن حاجة الخزانة إلى المصرف المركزي لتوفير خدماته الخارجية ليست إعادة إعمار مخترعة بعد عام 2020. وهذه المعلومات متاحة لأن الدولة لا تزال قادرة على الوفاء بالتزاماتها. هذه الثغرة بين المدفوعات القانونية وعدم القدرة على التمويل الذاتي هي جوهر الفشل قبل التقصير.
لا تعيد كتابة التاريخ بما نعرفه اليوم
وينبغي معالجة تحليلات أكثر تنظيما تنشر بعد الانهيار معالجة مختلفة. وبعد ذلك تجد شركة Libnanews بداية الأزمة في عام 2018، وتراجع التدفقات المالية في أوائل كانون الثاني/يناير 2019، والنقص الواضح للدولارات خلال الصيف. ويتسق هذا التسلسل الزمني مع بيانات صندوق النقد الدولي، وانخفاض الاحتياطيات، وتباطؤ الودائع. ولكنه يستفيد أيضا من المعلومات التي أصبحت أكمل بعد الأزمة: مراجعة الحسابات، والتغييرات التفصيلية في ميزانيات الميزانية، ومدى الخسائر، والمعرفة الأكثر دقة بالتزامات المصرف المركزي.
وهذا التمييز يعزز التحقيق. ويمكّن من القول بالضبط ما كان معروفا في ربيع عام 2019: فقد كانت تكلفة الهندسة موضع نزاع، وواجهت الخزانة صعوبات في إصدار سندات جديدة، ووفرت شركة BDL العملات اللازمة للسداد، وازدادت الأسعار، وانخفضت الاحتياطيات. وتضيف عمليات مراجعة الحسابات اللاحقة العمق الدقيق للثقب والأساليب المستخدمة لإرجاء الاعتراف. ولذلك، ليس من الضروري إعادة كتابة التاريخ لإظهار وجود الإشارات.
ما يقرب من 10 في المائة بالدولار: معدل ينبغي أن يكون قلقا
وتشكل الزيادة في المعدل المرجعي للدولار من 6.8 في المائة في تشرين الثاني/نوفمبر 2017 إلى 9.7 في المائة في حزيران/يونيه 2019 إشارة أساسية. وفي بيئة دولية تكون فيها غلات الدولار أقل بكثير، فإن توفير ما يقرب من 10 في المائة يعني أن النظام يجب أن يدفع الكثير لإقناع أصحاب رأس المال بالبقاء أو جلب عملات جديدة. الغلة العالية ليست خلق الثروة. وهو وعد بالدفع في المستقبل، ويدفع عادة، في إطار التمويل، خطرا أكبر. ويمكن للبنوك أن تقدم هذه العائدات كميزة للمودعين؛ كما أن مستواها يكشف عن التوتر المتزايد في الموارد بالدولار.
وتصبح الآلية معززة ذاتيا. إن جذب الدولارات يتطلب معدلات أعلى. وتزيد هذه المعدلات من الالتزامات المقبلة لبنك لبنان والمصارف. ولتلبية هذه الالتزامات، يحتاج النظام إلى دولارات جديدة. فكلما زادت التكلفة، كلما عانى الاقتصاد الحقيقي من ارتفاع أسعار الائتمان. ويشهد صندوق النقد الدولي بالفعل انكماشا في الائتمان الخاص وزيادة في القروض غير المنتجة. ومن ثم فإن السياسة التي تحمي التكافؤ في الأجل القصير تساعد على إضعاف القدرة الإنتاجية التي ينبغي أن تولد، في الأجل الطويل، العملات اللازمة.
المصارف المستفيدة في الاقتصاد المخنق
وفي عام 2018، تكسب المصارف ما يقرب من 2.7 بليون دولار من إيرادات الفوائد الإضافية من حساباتها، ولا سيما من مصرف لبنان، مقارنة بالسنة السابقة. وتحافظ هذه الإيرادات على ربح صاف يبلغ حوالي 2.2 بليون دولار على الرغم من ضعف الاقتصاد، وارتفاع الضرائب، وارتفاع الديون السيئة، وانخفاض الائتمان الخاص. وهذه المفارقة أساسية: فالقطاع المصرفي يمكن أن يظهر أرباحا في اللحظة التي يفترض فيه أن يمول فيها الاقتصاد تتدهور.
والسبب يكمن في طبيعة الدخل. وتكسب المصارف المزيد عن طريق وضع مواردها في المصرف المركزي. ويدفع هذا الأخير من أجل الحصول على الدولارات اللازمة للحفاظ على التكافؤ وتمويل الدولة. وهكذا تصبح الأرباح المصرفية جزئياً ناتجاً عن متطلبات العملات الأجنبية للنظام فعرضها كدليل على القدرة على التكيف دون تحليل منشأها هو بمثابة خلط بين الربحية المحاسبية والقوة الاقتصادية. وعندما يكون المدين الرئيسي هو المصرف المركزي نفسه، تتوقف قيمة هذه الأرباح في نهاية المطاف على قدرته على الوفاء بالتزاماته.
الرهان على الشتات كان لديه حد
وقبل الأزمة، كثيراً ما يُعرض ولاء المودعين والمغتربين كأحد المزايا الهيكلية للبنان. وقد وفرت هذه الثقة بالفعل عملة منذ عقود. ولكن تحويل السلوك الخاص إلى ضمان الملاءة هو مشكلة. ولا يُلزم أي مودع بترك دولاراته في النظام إذا زادت المخاطر المتوقعة. وتظهر الزيادة في المعدلات على وجه التحديد أن الولاء يجب أن يدفع أكثر فأكثر.
وعندما ترتفع العودة، يعترف النظام ضمنا بأن الثقة لم تعد حرة. وتسعى الهندسة المالية إلى إطالة أمد هذه العلاقة عن طريق دفع المصارف، وبشكل غير مباشر، عن طريق الجهات الوديعة. وما دامت التدفقات مستمرة، يمكن عرض النموذج على أنه مرن. عندما يبطئون، نفس البنيان يصبح ضعيفاً وبالتالي، فإن الثقة ليست رأس مال دائم؛ وهو متغير يمكن أن يتحول بسرعة، لا سيما عندما يدرك المودعون أن الدولارات في حساباتهم قد أعيد استثمارها في مجمع سيادي يواجه صعوبة.
1 507.5: الرقم الذي يرضي الجميع
لسنوات، استقرار الرطل حوالي 507.5 1 دولار أصبح رمزا لنجاح مصرف لبنان. وما دام هذا المعدل الرسمي قائما، يمكن عرض السياسة النقدية على أنها فعالة. غير أن هذا التركيز يخفي تكلفة التكافؤ. ويتطلب معدل ثابت احتياطيات أو تدفقات رأسمالية إلى الداخل عندما يستورد البلد أكثر بكثير من صادراته ويتراكم عجزا في الحساب الجاري يزيد على 20 في المائة من الناتج المحلي الإجمالي.
ومع تدهور القدرة التنافسية وتزايد الحاجة إلى الدولارات، يتطلب الدفاع عن المعدل مزيدا من التدخل والعائدات المرتفعة. ويتوقف التكافؤ عندئذ عن كونه مرتكزا للاستقرار فحسب؛ ويصبح عائقا يتطلع إلى الموارد المالية. وتستهدف انتقادات عام 2019 ضد الاحتفاظ بالكتاب بجميع التكاليف تحديداً هذه الآلية. وكون التكافؤ يستمر حتى الصيف لا يدل على أن النظام سليم؛ وهو يبين أن المصرف المركزي يواصل دفع الثمن اللازم لمنع انهياره.
أيار/مايو 2019: كان الدفع بالفعل دليلا على أنه يمكن للمرء أن يدفع
موعد أيار/مايو هو اختبار مثالي تقريبا. وإذا كانت الدولة عادة ما تكون قادرة على تعبئة النقد الأجنبي من خلال إيراداتها أو احتياطياتها أو إعادة تمويل السوق. غير أن المسألة المقترحة قد أرجئت، ويوفر مصرف لبنان المبلغ. والمدفوعات ناجحة من الناحية القانونية ولكنها لا تعتبر اختبارا للاستقلال المالي للخزانة. ومن ثم، فإن مصطلح » التخلف قبل التقصير » يجب أن يُعالج بدقة: فلبنان لم يتخلف بالمعنى التعاقدي في أيار/مايو، ولكنه أظهر أنه لم يعد بوسعه عادة خدمة ديونه الخارجية دون نقل موارد من البنك المركزي.
ويفسر هذا التمييز أيضاً سبب تضليل النقاش بشأن تاريخ التقصير. ويهتم الدائن بالدفع الذي يتلقاه في مرحلة النضج؛ ويجب أن يكون الاقتصادي مهتما أيضا بمصدر هذا الدفع. وإذا قدم مصرف مركزي العملات إلى دولة لا تستطيع رفعها بعد الآن، فيمكنه أن يبطل التخلف القانوني دون استعادة الملاءة. إنها تشتري الوقت ثم يصبح السؤال ما تفعله الدولة في هذا الوقت وكم يكلف التأخير.
« كان عليك الاستمرار في الدفع » مع أي دولار؟?
بعد التقصير، ذهب العديد من الأصوات إلى أنه كان من الضروري الاستمرار في تكريم اليوروبوندز للحفاظ على سمعة لبنان. وكان للتخلف في الواقع تكلفة: هبوط في سعر الأوراق المالية، وكسر في أسعار الدائنين، وخسائر في المصارف، وصعوبة إضافية في العودة إلى الأسواق. ولكن هذا الانتقادات لا يجيب على سؤال مصدر الدولارات اللازمة لمواصلة المدفوعات.
وفي عام 2019، كان الرد بالفعل هو مصرف لبنان. وبالتالي، فإن الاستمرار في عام 2020 كان يعني مواصلة تحويل سندات الخزانة إلى الميزانية العمومية للمصرف المركزي. وبما أن شركة BDL نفسها تدين بهذه الدولارات للمصارف، والمصارف إلى الجهات الوديعة، فإن استمرار دفعها كان سيستهلك المزيد من الموارد التي تضمن ضمنا الودائع. ولم يكن الاختيار الفعلي بين الدفع دون تكلفة أو تقصير؛ بل بين الاعتراف بالخسائر أو إعادة هيكلتها أو مواصلة نقلها داخل المنظومة.
ثم بدأت تضيع الدولارات
وخلال صيف عام 2019، لم يعد النقص سؤالاً محجوزاً في الميزانية العمومية. ويجد المستوردون صعوبة في الحصول على الدولارات. وقد بدأ التوافر الفعلي للعملة ينخفض من المعدل الرسمي. وتتنافس الاحتياجات الأساسية مع الاستخدامات الاحتياطية الأخرى. وتسبق هذه السلسلة احتجاجات تشرين الأول/أكتوبر وتبين أن الأزمة المصرفية لا تنشأ عن احتجاج سياسي.
وعندئذ ستصف ليبنوز هذه الفترة بأنها الوقت الذي تظهر فيه أزمة سابقة للجمهور. ويقع عكس مسار التدفقات في كانون الثاني/يناير 2019 والنقص خلال الصيف. وعلى الرغم من أن هذا التسلسل الزمني يصاغ بشكل أوضح بعد ذلك، فإنه يطابق البيانات: تباطؤ الرواسب، وانخفاض الاحتياطيات، وارتفاع معدلات الخزينة واعتمادها على BDL. فالتحدي السياسي يعجل بفقدان الثقة؛ فهو لا يخترع اختلالات التوازن.
في الخريف، تتوقّف الحسابات الدولارية عن كونها دولارات
وفي الخريف، بدأت المصارف في تقييد الانسحابات والتحويلات دون قانون عام لمراقبة رأس المال. وهذا قبول عملي: فالأرصدة الدولارية في الحسابات لم تعد تقابل كمية من الدولارات متاحة على الفور لجميع الجهات الوديعة. فالتحكم غير الرسمي لا يخلق السوائل؛ إنه يحاول تشغيله.
وقد وعد النظام في نفس الوقت باستقرار الرطل، وارتفاع الأجر عن الودائع وتوافر الدولارات. وطالما دخلت التدفقات، يمكن لهذه الوعود أن تتعايش. عندما تجف التدفقات تصبح غير متوافقة وإثبات التكافؤ يستهلك الدولارات؛ ويستهلك رد الدولة الدولارات؛ ويقتضي السماح لجميع مقدمي الطلبات بسحب دولاراتهم نفس الدولارات. ويكشف خريف عام 2019 أن المخزون المتاح لم يعد قادراً على تلبية جميع المطالبات.
آذار/مارس 2020: اليوم الذي تنتهي فيه
On 7 March 2020, the government announced that it would not pay the Eurobond of $1.2 billion due on 9 March. وفي 23 آذار/مارس، أوقف بعد ذلك دفع جميع سندات اليورو بالعملة الأجنبية. وهذا الانهيار قانوني: ولم يعد الدائنون يحصلون على المبالغ المتوقعة. لكن الانهيار المالي أكبر. وحتى قبل تشرين الأول/أكتوبر 2019، لم تعد السوق تمول عادة الديون الخارجية، وتتراجع الاحتياطيات، وتدفع الشركة الاستحقاقات نيابة عن الحكومة، وتركّزت المصارف حصة متزايدة من أصولها على السيادة.
ولذلك ينبغي عدم تحويل العيب الرسمي إلى نقطة الصفر في الأزمة. وقد حان الوقت الذي تتوقف فيه الدولة عن استخدام المصرف المركزي للحفاظ على مظهر خدمة الدين الخارجي العادية. ويمكن للمرء أن ينتقد الطريقة التي أعد بها القرار، أو عدم وجود تفاوض مسبق كاف أو الفشل اللاحق في إعادة الهيكلة. ولا يمكن استنتاج من هذا أن الملاءة لا تزال موجودة عادة قبل بضعة أشهر.
وتوضح مراجعة الحسابات اللاحقة التكلفة التي لم تظهرها الأرقام العامة
وأدت عمليات مراجعة الحسابات والتحقيقات التي نُشرت بعد الانهيار إلى ظهور عناصر لم تكن متاحة بالكامل في المناقشة العامة لعامي 2018 و 2019. وأظهرت مدى الخسائر المؤجلة، والأساليب المحاسبية المستخدمة في عرضها، والكلفة الكبيرة للمعاملات المالية. وينبغي ألا تُتوقع هذه الاكتشافات بصورة مصطنعة في الماضي كما لو كانت جميع الأرقام معروفة في الوقت نفسه.
ومن ناحية أخرى، فإنها تسمح بإجراء تقييم رجعي لمطالبات الاستقرار. وعندما قال البنك المركزي إن لديه القدرة اللازمة، وصف قدرته القصيرة الأجل على تعبئة الدولارات. وعندما حققت المصارف أرباحاً، أصبحت هذه الأرباح تعتمد بشكل متزايد على الإيرادات التي دفعتها شركة BDL. وعندما قُدمت الاحتياطيات الإجمالية على شكل مصباح، كان نظيرها في الخصوم المستحقة على المصارف أقل وضوحا. ولا تخلق مراجعة الحسابات هذه الحقائق؛ فهي تقيس ما جعل العرض المحاسبي من الصعب رؤيته.
لماذا هذا التسلسل الزمني القديم لا يزال يستحق بلايين اليوم
The way to tell 2018-2020 is not an academic debate. وهو يحدد كيفية توزيع الخسائر اليوم. وإذا ما اعتُبرت المصارف سليمة ووقعت على دولة كانت تفتقر إليها في آذار/مارس 2020، فإن الحل المنطقي هو أن يكون لديها ديون حكومية كبيرة على مصرف التنمية الأفريقي وعلى المصارف المعترف بها، وحماية الأصول المصرفية إلى أقصى حد، وتعبئة الموارد العامة للعودة إلى الودائع.
بل على العكس من ذلك، إذا اعتُبر أن المصارف قد ركّزت أصولها طواعية على نظام أظهرت عائداته مخاطرة، فإن مسؤوليتها أكبر. ويجب عندئذ على حملة الأسهم أن يستوعبوا حصة أكبر من الخسائر قبل تعبئة الدولة أو الأصول العامة. والصراع الذي لا يزال قائما بين القطاع المصرفي والحكومة وصندوق النقد وممثلي الودائع. وهكذا يصبح تاريخ الأزمة أداة للتفاوض المالي.
عودة (غوبريل) إلى قلب البنك المركزي
ويعطي تعيين نجيب غوبريل رئيسا للاقتصاد في مصرف لبنان زخما جديدا لمواقفه السابقة. إن الاقتصادي الذي قدم النظام المصرفي في عام 2018 باعتباره مرنا وسائلا، ثم دافع في تشرين الثاني/نوفمبر 2019 عن المصارف ضد اتهامها بالتسبب في الأزمة، سيقود الآن جزءا من البحوث الاقتصادية للمؤسسة التي تقع في مركز تسوية الخسائر.
This does not mean that its future work will automatically replicate the positions of Byblos Bank or the Banking Association. غير أن مواقفها هي سياق ذو صلة. التقارير المستقبلية لـ (بي دي إل) ستظهر كيف تتعامل مع مسؤولية المصارف عن تركيز المخاطر، والعائدات التي يتم الحصول عليها، والاحتياطيات الدنيا، وأصول البنك المركزي، ومساهمة الدولة. ويمكن لكل افتراض أن ينقل بلايين الدولارات بين دافعي الضرائب وحاملي الأسهم المصرفيين والمودعين.
أزمة بطيئة تغطيها كلمة « قابلية »
وفي الفترة من 2018 إلى آذار/مارس 2020، ينتقل لبنان تدريجياً من نموذج مكلف ولكنه لا يزال عملياً إلى عجز في الدفع مفتوح. ولا يكف مصرف لبنان عن العمل فجأة؛; وهو يفقد تدريجيا الهامش الذي سمح له بإخفاء الاختلالات. ولم تصبح المصارف فجأة غير صالحة في تشرين الأول/أكتوبر؛; لقد تم بناء تعرضهم للسيادة لسنوات. The state does not sudden become insolvent in March; ويتوقف بالفعل على أن تدفع الشركة استحقاقاتها الخارجية في ربيع عام 2019.
الخطابات المطمئنة للبنك المركزي كانت دقيقة بالمعنى الضيق وهي غير كاملة من الناحية الاقتصادية: فقد استندت هذه القدرة إلى موارد باهظة التكاليف وإلى زيادة الالتزامات تجاه النظام المصرفي. قراءة (غوبريل) كانت متوافقة أيضاً مع بعض الحقائق، الدولة أُسيئت إدارتها بشكل فعّال ومُدانة أكثر من اللازم. غير أنها قللت من شأن الهشاشة التي نشأت عن الطريقة التي اختارت بها المصارف والمصرف المركزي تمويل تلك الدولة.
الأشكال: ما قالته المؤشرات الرئيسية قبل التقصير
The main indicators converge. وارتفع إجمالي الدين العام من نحو 149 في المائة من الناتج المحلي الإجمالي في نهاية عام 2017 إلى 154 في المائة في نهاية عام 2018 و171 في المائة في نهاية عام 2019. وانخفض إجمالي الاحتياطيات الدولية بأكثر من 7.5 بلايين دولار بين ذروة شباط/فبراير 2018 وأيار/مايو 2019. تعرض البنوك للحكومة وبنك لبنان زاد من 62% من أصولهم في نهاية عام 2017 إلى 68.5 في المائة في مايو 2019 ويرتفع المعدل المرجعي للدولار من 6.8 في المائة في تشرين الثاني/نوفمبر 2017 إلى 9.7 في المائة في حزيران/يونيه 2019. ويتجاوز الإيداع نسبة 70 في المائة، في حين أن نمو الإيداع في عام 2018 هو الأدنى منذ عام 2005. وانخفضت ائتمانات القطاع الخاص بنسبة 2.5 في المائة في عام 2018 ومرة أخرى بنحو 5 في المائة حتى أيار/مايو 2019. وزادت القروض غير المنتجة من 12.5 في المائة إلى 13.8 في المائة في عام 2018، مع تدهور حاد بشكل خاص في التشييد. ولا تثبت هذه السلسلة وحدها أن عيبا قد حدث في تاريخ محدد. ومن جهة أخرى، تبين أن الآليات اللازمة للحفاظ على النموذج ستنخفض في وقت واحد قبل آذار/مارس 2020. وتصف هذه الأرقام مجتمعة الاقتصاد الذي يصبح تمويله الخارجي أكثر تكلفة مع تباطؤ قدرته الإنتاجية.
The main indicators converge. وارتفع إجمالي الدين العام من نحو 149 في المائة من الناتج المحلي الإجمالي في نهاية عام 2017 إلى 154 في المائة في نهاية عام 2018 و171 في المائة في نهاية عام 2019. وانخفض إجمالي الاحتياطيات الدولية بأكثر من 7.5 بلايين دولار بين ذروة شباط/فبراير 2018 وأيار/مايو 2019. تعرض البنوك للحكومة وبنك لبنان زاد من 62% من أصولهم في نهاية عام 2017 إلى 68.5 في المائة في مايو 2019 ويرتفع المعدل المرجعي للدولار من 6.8 في المائة في تشرين الثاني/نوفمبر 2017 إلى 9.7 في المائة في حزيران/يونيه 2019. ويتجاوز الإيداع نسبة 70 في المائة، في حين أن نمو الإيداع في عام 2018 هو الأدنى منذ عام 2005. وانخفضت ائتمانات القطاع الخاص بنسبة 2.5 في المائة في عام 2018 ومرة أخرى بنحو 5 في المائة حتى أيار/مايو 2019. وزادت القروض غير المنتجة من 12.5 في المائة إلى 13.8 في المائة في عام 2018، مع تدهور حاد بشكل خاص في التشييد. ولا تثبت هذه السلسلة وحدها أن عيبا قد حدث في تاريخ محدد. ومن جهة أخرى، تبين أن الآليات اللازمة للحفاظ على النموذج ستنخفض في وقت واحد قبل آذار/مارس 2020. ويكتسي التركيز المصرفي أهمية خاصة لأنه يحول مشكلة سيادية إلى مشكلة إيداع.
The main indicators converge. وارتفع إجمالي الدين العام من نحو 149 في المائة من الناتج المحلي الإجمالي في نهاية عام 2017 إلى 154 في المائة في نهاية عام 2018 و171 في المائة في نهاية عام 2019. وانخفض إجمالي الاحتياطيات الدولية بأكثر من 7.5 بلايين دولار بين ذروة شباط/فبراير 2018 وأيار/مايو 2019. تعرض البنوك للحكومة وبنك لبنان زاد من 62% من أصولهم في نهاية عام 2017 إلى 68.5 في المائة في مايو 2019 ويرتفع المعدل المرجعي للدولار من 6.8 في المائة في تشرين الثاني/نوفمبر 2017 إلى 9.7 في المائة في حزيران/يونيه 2019. ويتجاوز الإيداع نسبة 70 في المائة، في حين أن نمو الإيداع في عام 2018 هو الأدنى منذ عام 2005. وانخفضت ائتمانات القطاع الخاص بنسبة 2.5 في المائة في عام 2018 ومرة أخرى بنحو 5 في المائة حتى أيار/مايو 2019. وزادت القروض غير المنتجة من 12.5 في المائة إلى 13.8 في المائة في عام 2018، مع تدهور حاد بشكل خاص في التشييد. ولا تثبت هذه السلسلة وحدها أن عيبا قد حدث في تاريخ محدد. ومن جهة أخرى، تبين أن الآليات اللازمة للحفاظ على النموذج ستنخفض في وقت واحد قبل آذار/مارس 2020. ويجب التوفيق بين الانخفاض في الاحتياطيات والزيادة في خصوم العملة الأجنبية وعدم قراءتها بمعزل عن بعضها البعض.
The main indicators converge. وارتفع إجمالي الدين العام من نحو 149 في المائة من الناتج المحلي الإجمالي في نهاية عام 2017 إلى 154 في المائة في نهاية عام 2018 و171 في المائة في نهاية عام 2019. وانخفض إجمالي الاحتياطيات الدولية بأكثر من 7.5 بلايين دولار بين ذروة شباط/فبراير 2018 وأيار/مايو 2019. تعرض البنوك للحكومة وبنك لبنان زاد من 62% من أصولهم في نهاية عام 2017 إلى 68.5 في المائة في مايو 2019 ويرتفع المعدل المرجعي للدولار من 6.8 في المائة في تشرين الثاني/نوفمبر 2017 إلى 9.7 في المائة في حزيران/يونيه 2019. ويتجاوز الإيداع نسبة 70 في المائة، في حين أن نمو الإيداع في عام 2018 هو الأدنى منذ عام 2005. وانخفضت ائتمانات القطاع الخاص بنسبة 2.5 في المائة في عام 2018 ومرة أخرى بنحو 5 في المائة حتى أيار/مايو 2019. وزادت القروض غير المنتجة من 12.5 في المائة إلى 13.8 في المائة في عام 2018، مع تدهور حاد بشكل خاص في التشييد. ولا تثبت هذه السلسلة وحدها أن عيبا قد حدث في تاريخ محدد. ومن جهة أخرى، تبين أن الآليات اللازمة للحفاظ على النموذج ستنخفض في وقت واحد قبل آذار/مارس 2020. وأخيرا، فإن ارتفاع الأسعار مؤشر على الأسعار: يجب على النظام أن يوفر المزيد للإبقاء على نفس المورد.
لماذا مصطلح « أزمة جسدية » لا ينبغي أن يمحو القرارات الفردية
ومما لا شك فيه أن الأزمة اللبنانية هي أزمة عامة: فقد بنيت الدولة وبنك لبنان والمصارف التجارية أرصدة مترابطة. وهذا الوصف مفيد لفهم السبب في أن انهيار أحد الممثلين يلوث على الفور جهات أخرى. غير أنها تصبح مضللة عندما تستخدم لحل المسؤوليات. ولا تعني أي أزمة نظامية أن كل طرف من الجهات الفاعلة اتخذ نفس القرارات، أو كان لديه نفس المعلومات أو كان لديه نفس العائدات. الدولة لديها عجز متراكم وقد اختار المصرف المركزي الأدوات اللازمة لتمويل أوجه العجز هذه والدفاع عن التكافؤ. وقد اختارت البنوك مستوى تعرضها وقبلت العائدات المقدمة. وقدّم الوديعون الموارد دون إمكانية مقارنة للحصول على معلومات الميزانية العمومية.
وهذا التمييز أساسي في المناقشة الحالية بشأن توزيع الخسائر. وتبرر الطبيعة النُظمية أن إعادة الهيكلة تعامل الدولة، ومصرف التنمية الأفريقي، والمصارف في وقت واحد. ولا تبرر نقل الخسائر إلى دافع الضرائب أو مقدم الطلب. وينبغي النظر بصورة منفصلة في التسلسل الهرمي للمطالبات ومسؤولية حملة الأسهم والقيمة الحقيقية للأصول. وهذا هو السبب أيضا في أن القراءة التاريخية لغوبريل ورابطة المصارف تستحق أن تواجها القرارات الملموسة للمؤسسات بدلا من أن تقبلا كوصف بسيط للنظام الجماعي.
ما تعنيه « القدرة » حقاً
وعندما ادعى رياد سلامي أن مصرف لبنان لديه كل القدرة على الحفاظ على الرطل، يمكن أن تكون هذه الجملة صحيحة بالمعنى التشغيلي الفوري. ولا يزال لدى المصرف المركزي عملات، ويمكن أن يغير الأسعار، وأن يقترح أدوات جديدة على المصارف، وأن يتدخل في الأسواق. لذا كان لديها القدرة على التصرف والمشكلة هي أن القدرة على العمل والاستدامة ليسا مرادفين. ويجوز لأي مؤسسة أن تؤجل تفصيلها باستهلاك أصولها أو زيادة خصومها دون حل سبب الخلل.
ويتيح لنا هذا التمييز أن نفهم لماذا قد تكون البيانات المطمئنة قد تعايشت مع تدهور سريع في المؤشرات. The BDL could pay the euro-bond in May while increasing the debt to the State. ويمكن أن تجتذب أموالاً جديدة بينما تبشر بزيادة الاهتمام بالمصارف. ويمكنها الحفاظ على المعدل الرسمي مع تخفيض احتياطياتها. وأدت كل عملية من هذه العمليات إلى تأخير التمزق الواضح، ولكنها زادت من التكلفة في المستقبل. فمصطلح » القدرة » يصف بالتالي القوة القصيرة الأجل؛; ولم يثبت أنه يمكن الوفاء بالالتزامات المتراكمة في الأجل الطويل.
لماذا هذا التحقيق يتجاوز النقاش حول قرار واحد من جانب حسن دياب
ولا يزال قرار حكومة الحسن دياب تعليق الدفع في آذار/مارس 2020 خيارا سياسيا يمكن تقييمه. وكان من الممكن أن تكون إعادة الهيكلة قد أعدت في وقت سابق، وتفاوضت بطريقة مختلفة أو فورية مصحوبة ببرنامج متماسك. ولكن تركيز النقاش على هذا القرار الواحد يمحو السنوات التي تراكمت فيها الخسارة. The Diab government inherits a state whose central bank already pays external debt, a banking sector which is extremely exposed to the sovereign and declining reserves.
ولذلك، فإن المسألة ذات الصلة ليست فقط ما إذا كان ينبغي أن يدفع دياب 1.2 بليون دولار في آذار/مارس 2020. ومن الضروري التساؤل عن الموارد التي كانت ستمول هذه المدفوعات، ثم الاستحقاقات اللاحقة، ثم الفوائد، في حين أن الجهات الوديعة قد طالبت بدولاراتها ووارداتها الأساسية تحتاج إلى عملة أجنبية. وكان من شأن كل دفع إضافي أن يقلل من الموارد المتاحة لدائن آخر. العيوب جعلت هذا القيد صريحاً لم يخلقه.
ولا يزال السؤال قائما: متى أصبح الاستقرار وهما محاسبيا؟?
ولا يوجد تاريخ واحد ينتقل فيه النموذج آليا من الاستقرار إلى الإعسار. وتتدهور المؤشرات تدريجيا. وتزيد معاملات عام 2016 من الاعتماد على الدولارات المصرفية. وفي عامي 2017 و 2018، ارتفعت تكلفة اجتذاب هذه الدولارات. وفي عام 2018، انخفض الائتمان الخاص وبدأ انخفاض الاحتياطيات على الرغم من العمليات. وفي بداية عام 2019، تتحول التدفقات. وفي الربيع، تعتمد الخزانة بشكل مباشر على المصرف المركزي لاستحقاقاته الخارجية. وخلال الصيف، يصبح النقص ملحوظا. وفي الخريف، تحد المصارف من الوصول إلى الودائع. ويزيل كل من هذه الخطوات جزءاً من الجوهر وراء ظهور الاستقرار.
ولهذا السبب بالتحديد، فإن المقارنة بين الكلام والبيانات أكثر فائدة من البحث الاصطناعي عن يوم الإفلاس الدقيق. ولا يزال باستطاعة بنك لبنان أن يسدد مدفوعات عندما يصبح نموذجه غير مستدام. ولا يزال باستطاعة المصارف أن تنشر الأرباح في حين تركز أصولها على ضعف سيادتها. ولا يزال بإمكان الخزانة أن تتفادى التقصير القانوني عندما لا يكون لها عادة ما تكون الدولار اللازمة. The system did not stop operating at once; وهي تواصل العمل بالاستهلاك التدريجي للموارد التي تكفل مصداقيتها.
وأخيرا، يحظر هذا التسلسل الزمني الخلط بين عدم وجود تقصير تعاقدي وعدم وجود أزمة. وفي عام 2019، استمرت المدفوعات لأن مصرف لبنان لا يزال يحشد الموارد. والمسألة الاقتصادية هي بالفعل من أصلها وتكلفتها وتوافرها في المستقبل. وعلى هذا الأساس، وليس فقط في 9 آذار/مارس 2020، يجب مقارنة البيانات المطمئنة عن الوقت، وتحليلات الاقتصاديين المصرفيين، والإنذارات الموجودة بالفعل في البيانات العامة.

التعليقات