

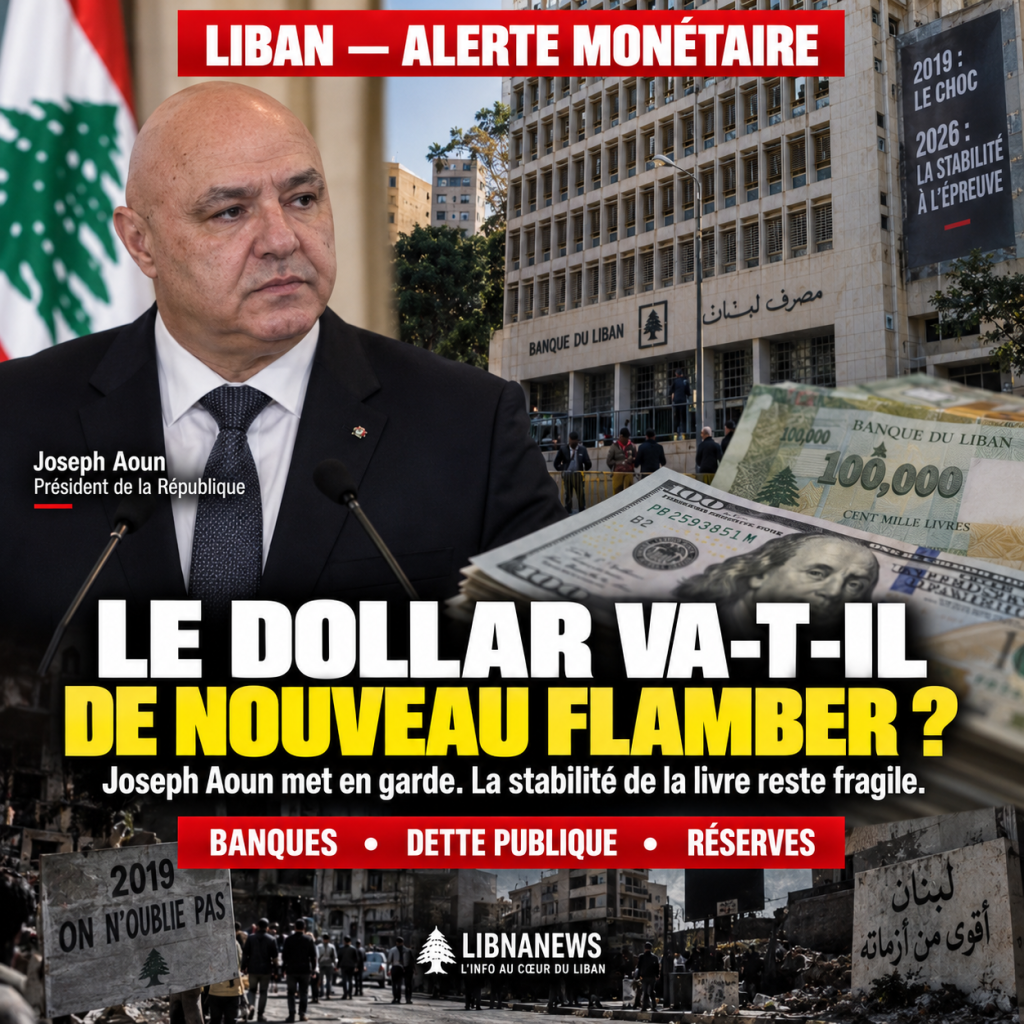
جوزيف أوون يشجب إعلانات العودة إلى عام 2019
وقد اختار الرئيس جوزيف أوون أن يستجيب علنا للخطابات التي تعلن زيادة إضافية في الدولار وتكرار أزمة عام 2019. وفي 7 تشرين الأول/أكتوبر 2026، حذر من محاولات تسييس الحالة الاقتصادية، في حين واجهت حكومة نواف سلام عدة تحديات. ولا يضمن تدخله أن يظل سعر الصرف مستقرا. أولا، يهدف إلى إيجاد ميكانيكيين معروفين في لبنان: إن توقعات الاستهلاك يمكن أن تغير السلوك حتى قبل حدوث صدمة نقدية. وتسعى الأسر المعيشية إلى حماية مدخراتها، وإلى تعديل أسعارها، ويفضل أصحاب السيولة العملات. ويصبح تداول التنبؤات المنذرة عاملا من عوامل التوتر، حتى عندما تظل أسسها غير مؤكدة.
وندد رئيس الدولة ببيان الزيادة الوشيكة في الدولار والعودة إلى أزمات مماثلة في عام 2019. He linked them to the economic recovery efforts that the authorities say they want to undertake. غير أنه يجب تحديد نطاق هذا الموقف تحديدا دقيقا. وتفيد المعلومات المنشورة في 8 تشرين الأول/أكتوبر بالتحذير الرئاسي، ولكنها لا تقدم أسماء واضعي هذه التوقعات أو مظاهرة تدل على وجود حملة منسقة في العمل. ولذلك لا يمكن الاستدلال على وجود أداة سياسية من الخطاب الرئاسي وحده. ولتقييم قوة الرطل، يجب دراسة موارد النقد الأجنبي، واحتياجات التمويل، ومخاطر الميزانية، وقدرة المؤسسات على استيعاب الصدمات بصورة منفصلة.
استقرار الأسعار لا يكفي لإثبات صحة الاقتصاد
ويمكن أن تشهد العملة فترة من الاستقرار الواضح في اقتصاد لا يزال ضعيفا للغاية. ويعكس سعر الصرف المعاملات الفعلية وشروط السيولة في الوقت الحاضر. وهي وحدها لا تقيس قدرة الدولة، أو قدرة المصارف على إعادة الودائع أو تطور القوة الشرائية. وفي لبنان، تعتبر هذه التميزات حاسمة. ومنذ عدم الدفع في عام 2020 وانهيار النظام المصرفي، غيرت الأزمة الطريقة التي تحافظ بها الأسر المعيشية على دخلها وتستخدمه. ويُجرى جزء كبير من المعاملات بالدولار أو يعتمد على أسعار مفهرسة لتلك العملة. وفي هذا الاقتصاد، يمكن لاستقرار الأسعار أن يقلل من مصدر عدم اليقين دون حل الخسائر المتراكمة.
ومن أجل تقييم خطر حدوث اضطرابات أخرى، ينبغي النظر في عدة مؤشرات معا: أصول العملة الأجنبية التي يحشدها مصرف لبنان بفعالية، وتدفق الدولارات التي تدخل البلد، وإنشاء العملة المحلية، واحتياجات الخزانة، والثقة في المؤسسات المالية. ولا تقدم الصحف التي تم فحصها مجموعة كاملة وقابلة للمقارنة من هذه البيانات بحلول تشرين الأول/أكتوبر 8. ومن ثم فهي لا تسمح بحساب احتمال رقمي لتخفيض قيمة العملة أو تحديد عتبة دقيقة يمكن أن تكون الأزمة بلا ريب. وهذا الحد الوثائقي لا يلغي اهتمام الإنذار الرئاسي. وهو يحظر ببساطة تحويل إعلان سياسي إلى تشخيص نقدي نهائي.
ميزانية الدولة، أول اختبار للاستقرار الدائم
ولا تزال الصلة بين المالية العامة والأموال مركزية. وعندما لا تغطي الإيرادات الحكومية التزاماتها، يمكن أن يصبح تمويل العجز مصدرا للضغط. ثم يعتمد على الطرائق المختارة: زيادة الإيرادات، وتخفيض النفقات، وتراكم المتأخرات، واستخدام الآليات النقدية. وليس لهذه الحلول نفس الآثار. وقد تحافظ النفقات المؤجلة مؤقتا على التدفق النقدي الخزينة، ولكنها تنقل العبء إلى الموردين أو الهيئات العامة أو الأسر المعيشية. وعلى العكس من ذلك، فإن التمويل النقدي المفرط قد يغذي الطلب على النقد الأجنبي ويضعف سعر الصرف. ولذلك يجب أن ننظر إلى نوعية رصيد الميزانية، وليس فقط عرضه.
ويوفر السجل الكهربائي مثالا ملموسا على هذه الترابطات. وتشير المعلومات المنشورة في 8 تشرين الأول/أكتوبر إلى ما يقرب من 300 مليون دولار من المتأخرات المستحقة للكهرباء من لبنان من جانب الإدارات والمؤسسات العامة. ومن شأن تسويتها أن تحسن التدفق النقدي للمؤسسة، ولكنها ستنقل التزاما إلى ميزانيات المدينين. فبدون تعطل كل مؤسسة ونضج وطبيعة الدين، من المستحيل تقييم معدل السداد الواقعي. ويثير النقاش بشأن تخفيض بعض الرسوم الثابتة للمشتركين سؤالا مماثلا: إذ يمكن تبرير إعفاء المستهلكين، ولكن الخسارة المقابلة في الإيرادات يجب تمويلها. فالإصلاح الذي لا يتناول سوى جانب واحد من الحساب يمكن أن يخلق توترات في أماكن أخرى من المالية العامة.
ارتفاع السندات اللبنانية: إشارة سوقية غامضة
واحدة من أكثر الحقائق المالية تعلقا في 8 تشرين الأول/أكتوبر تتعلق بالتزامات الدولة اللبنانية الدولية وكان سعر سوقها الثانوي سيقارب 31 سنتا مقابل دولار ذي قيمة اسمية، وهو أعلى مستوى في عدة سنوات. وتشير هذه الزيادة إلى أن بعض المستثمرين على استعداد لدفع المزيد عن الأوراق المالية التي لا تزال مرتبطة بتخلف عام 2020. ويمكن أن يعكس ذلك الأمل في أن تكون إعادة الهيكلة، أو إصلاح التوقعات أو شراء الأموال المتخصصة في الديون التي تواجه صعوبات أكثر ملاءمة للدائنين. ولكنها لا تشكل سدادا فعليا أو إثباتا على أن الدولة لديها العملة اللازمة للوفاء بالتزاماتها القديمة.
The mechanism deserves to be distinction from an immediate improvement in public finances. وعندما يُحدث التزام بالفعل تغييرا في الملكية، تُدفع الأموال إلى بائع الضمان، وليس إلى الخزانة اللبنانية. وبالتالي، لا تحصل الدولة تلقائياً على موارد جديدة لمجرد ارتفاع الأسعار. وبالإضافة إلى ذلك، قد يؤدي ارتفاع السعر إلى تغيير توقعات أصحاب الديون كنهج للمفاوضات. وسيكون البعض أقل استعدادا لقبول تخفيض كبير في مطالباتهم إذا شعروا بأن الانتعاش في المستقبل سيكون أفضل. ومن ثم فإن الزيادة في السندات يمكن أن تؤدي إلى تجدد التفاؤل مع تعقيد المناقشات بشأن تقاسم الخسائر. وبالنسبة للمخاطر النقدية، فهو مؤشر لمشاعر السوق، وليس بديلا لتحليل الاحتياطيات وتدفقات النقد الأجنبي.
العقد المصرفي يمنع الهدوء والانتعاش
The stability of the pound does not regulate the fate of fixed deposits or of losses in the financial system. وكسرت الأزمة المصرفية رابطة الثقة بين جزء كبير من الجهات الوديعة والمؤسسات التي حافظت على مدخراتها. وإلى أن يتم توضيح قواعد الاعتراف بالخسائر وتخصيصها، لا يزال العمل العادي للائتمان معوقا. وتحتاج المؤسسات التجارية إلى تمويل يمكن التنبؤ به للاستثمار، واستيراد المعدات وتوسيع عملياتها. ويجب أن تكون الأسر المعيشية قادرة على التمييز بين الأموال المتاحة فعلاً من المطالبات المصرفية التي لا تزال شروط استردادها غير مؤكدة. وبدون حل ذي مصداقية، يمكن للاستقرار النقدي أن يتعايش مع اقتصاد خاص في جزء من آلياته المالية.
ويتدخل محافظ مصرف لبنان كريم سعود في بيئة يرتبط فيها الإصلاح المصرفي وإعادة هيكلة الديون ارتباطا وثيقا. وتشمل المناقشات البرلمانية التي جرت في 8 تشرين الأول/أكتوبر مكافحة غسل الأموال وتمويل الإرهاب. وهي تثير أيضا مسائل تتعلق بالتنظيم المالي. ويتعلق هذا العمل بمصداقية النظام وعلاقته مع الشركاء الدوليين، ولكنه لا يحل محل قرار بشأن الخسائر المتراكمة. ويمكن للتشريعات المتعلقة بالامتثال أن تحسن رصد العمليات. وهو وحده لا يخلق الأصول اللازمة لسداد المبالغ المستحقة للمودعين. والتمييز بين التوحيد التنظيمي والتسوية المالية أمر أساسي لفهم سبب بقاء استقرار أسعار الصرف عرضة لأزمة الثقة.
صندوق النقد الدولي وشروط إبرام اتفاق موثوق به
وتشكل المناقشات مع صندوق النقد الدولي جانبا آخر من جوانب هذه المسألة. وترد في المعلومات الاقتصادية التي جرى بحثها إشارة إلى بعثة إلى لبنان في الفترة من 15 إلى 18 أيلول/سبتمبر 2026. وتركز المناقشات على مواصلة الإصلاحات واحتمالات استئناف المفاوضات. ولا يمكن خصم أي اتفاق مالي نهائي من هذه السلسلة الواحدة. ووجود بعثة وإمكانية عقد اجتماعات جديدة يدلان على النشاط الدبلوماسي والتقني. وهي لا تضمن أي صرف أو اعتماد للنصوص اللازمة. وبالنسبة للأسواق، فإن الفرق أساسي: فالإعلان عن المفاوضات يمكن أن يحسن التوقعات، ولكن الالتزامات التي تم تنفيذها فقط ستدخل تغييرات دائمة على موارد الدولة والتزاماتها.
ولا تقتصر مسألة الاتفاق على مبلغ أي تمويل. وهو يتعلق أيضاً باتساق البرنامج المختار: معالجة الديون، والإصلاح المصرفي، والمالية العامة، والحوكمة، وحماية الفئات الأكثر تعرضاً. ومن شأن سوء توزيع الإصلاحات أن يزيد من التوترات الاجتماعية ويضعف تنفيذها. وعلى العكس من ذلك، يمكن لبرنامج موثوق به أن يقلل من عدم اليقين بشأن القواعد المقبلة، وأن ييسر بعض التمويل ويحسن الثقة. غير أن المعلومات المتاحة لا تورد بالتفصيل جدولا ثابتا للصرف أو اتفاقا نهائيا بشأن توزيع الخسائر. ولذلك سيكون من السابق لأوانه عرض المناقشات كضمان للاستقرار النقدي. بل إنها من الشروط الممكنة لتحقيق استقرار أقوى.
القنوات التي يمكن من خلالها حدوث أزمة
ويمكن أن تنشأ أزمة نقدية جديدة عن عدة آليات متميزة. الأولى ستكون صدمة في عرض النقد الأجنبي، مثلاً إذا أدى تدهور الحالة الأمنية إلى خفض الإيرادات من السفر أو السياحة أو النشاط الاقتصادي. والنقطة الثانية هي زيادة حادة في الطلب على الدولارات بسبب الخوف من الاستهلاك. وثالثاً سيكون تدهوراً في المالية العامة إذا زادت التزامات الدفع بسرعة أكبر من الإيرادات القابلة للاسترداد. وأخيرا، يمكن لأزمة الثقة المصرفية أو المؤسسية أن تشجع التحويل الوقائي للأصول إلى عملات أجنبية. ويمكن لهذه الآليات أن تعزز بعضها بعضا، ولكن وجودها لا يعني أن الانهيار جار بالفعل.
The regional context gives a special focus to these risks. وتصف منشورات 8 تشرين الأول/أكتوبر استمرار التوترات في جنوب لبنان ومفاوضات غير مؤكدة مع إسرائيل. ومن شأن تدهور الأمن أن يؤثر على الأعمال التجارية، وحركة الناس، والنفقات العامة على إعادة البناء. غير أن المعلومات لا تسمح بتحديد الأثر النقدي لهذا السيناريو كميا. وينبغي تجنب تجاوزين متماثلين: إعلان كارثة جديدة على أساس افتراضات سياسية، أو عرض الاستقرار الحالي بوصفه حماية مطلقة. A useful analysis should identify the transmission channels and follow indicators that could show that a risk is occurring.
ما يجب على السلطات أن تدلي به فيما بعد البيانات
والرد على الاهتمام النقدي لا يمكن أن يستند فقط إلى الشائعات. ولكي تكون السلطات مستدامة، يجب أن تقدم معلومات منتظمة وقابلة للمقارنة ومفصلة بما فيه الكفاية عن المالية العامة والظروف النقدية. ومن شأن نشر المؤشرات المتعلقة بالإيرادات والنفقات والمتأخرات والأصول القابلة للتحويل والعمليات المصرفية المركزية أن يتيح التمييز بين التوترات الحقيقية والمطالبات التي لا أساس لها. وهذه الشفافية هي الأهم من ذلك حيث أن الأسر قد تعرضت بالفعل لفقدان هائل من الثقة في المؤسسات المالية. كلمة مطمئنة يمكن أن تهدئ التوقعات مؤقتاً وهي لا تحل محل البيانات للتحقق من قوتها.
The authorities must also clarify the sequence of reforms. إن تجهيز مطالبات الكهرباء في لبنان، والمناقشات مع الدائنين الدوليين، والإصلاح المصرفي ليست ثلاث قضايا مستقلة. فهي، مجتمعة، تحدد قدرة الاقتصاد على العمل دون تراكم سندات جديدة يصعب تمويلها. وفي 8 تشرين الأول/أكتوبر 2026، وصفت الصحف استقرارا دافع عنه الرئيس جوزيف أوون، ولا تزال هناك زيادة في سعر السندات الدولية والمفاوضات المالية مفتوحة. ولا تكفي هذه العناصر لإعلان تكرار عام 2019 ولا لاستبعاد أزمة جديدة. وسيتوقف الفرق على القرارات المنفذة، وتمويلها، وقدرة المؤسسات على تحقيق نتائجها.

التعليقات