ويضع مشروع الميزانية 2027 في لبنان الضرائب في صميم المناقشة. ومن بين التدابير المتوخاة إجراء تغيير كبير في نظام الممتلكات غير المنقولة غير المشغلة، الذي يعفى الآن في حالة عدم وجود أي إيرادات بسبب الشاغر. وينص النص أيضا على عدة تعديلات فيما يتعلق بالمعاملات العقارية، وشركات الحيازة، والشركات الخارجية، فضلا عن مصادر أخرى للإيرادات. غير أنه لا يزال يجوز تعديل هذه الأحكام قبل اعتماد قانون المالية نهائيا.
وتسعى الحكومة اللبنانية إلى الحصول على إيرادات جديدة لتمويل دولة يتزايد إنفاقها، مع محاولة إعادة توازن نظام ضريبي يعتمد اعتمادا كبيرا على الضرائب غير المباشرة. وبالتالي، يتضمن مشروع الميزانية 2027 عدة أحكام قد تؤثر على المالكين والمستثمرين والأعمال التجارية.
الأهم هو المساكن الشاغرة وتتناول المادة 37 من المشروع سمة قديمة من سمات فرض الضرائب على الممتلكات اللبنانية: إمكانية تعليق الضرائب على الممتلكات المبنية عندما لا تعود الممتلكات تدر دخلا بسبب عدم احتلالها.
وسيكون التغيير كبيرا. ولم يعد شغور المساكن يسمح بالتمتع بهذه الحالة الضريبية إلى أجل غير مسمى.
الميزانية 2027: ضريبة الإسكان غير المخصصة
ويستند المبدأ الحالي إلى الصلة بين إيرادات الممتلكات والضرائب. وعندما يُعلن أن المبنى شاغرا ويتوقف عن توليد الإيرادات، يجوز تعليق الضريبة المقابلة.
ويهدف مشروع الميزانية 2027 إلى الحد من هذه الإمكانية بمرور الوقت.
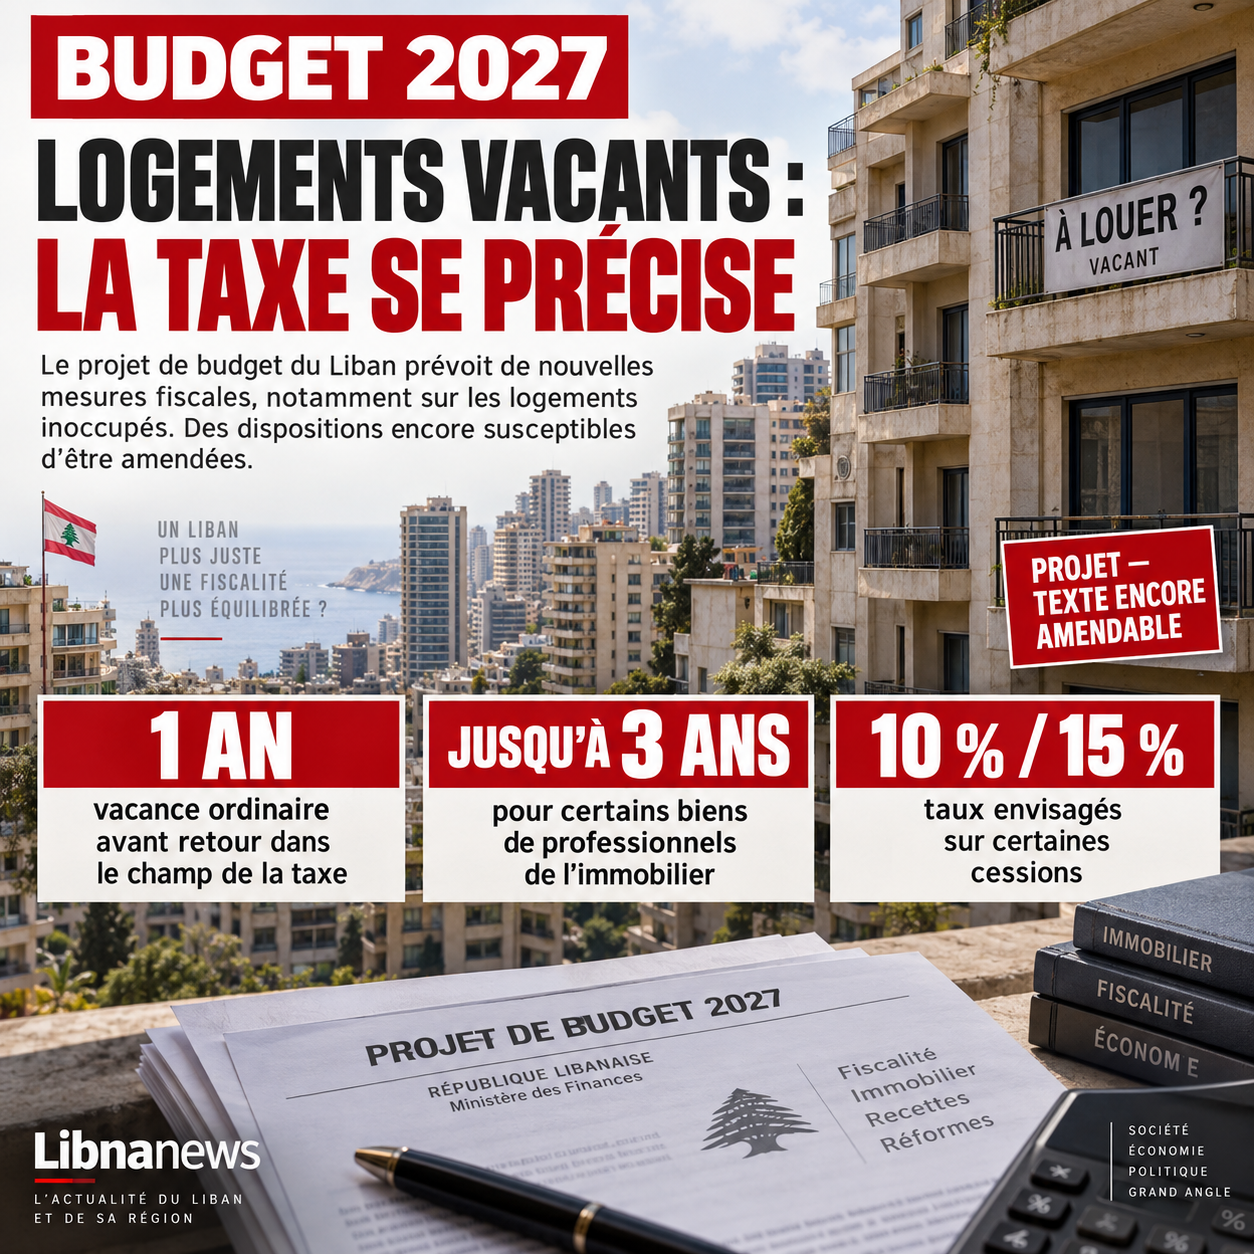
ووفقا للمشروع الحالي، يمكن للمباني السكنية العادية أن تستفيد من فترة شغور مدتها سنة واحدة قبل العودة إلى المنطقة الضريبية. وستمنح فترة مختلفة تصل إلى ثلاث سنوات للمباني التي يبنها تجار العقارات.
وفي نهاية هذه الفترات، قد يتعين على المالك دفع ضريبة على الرغم من أن سكنه لا يزال فارغا.
ويستند الحساب إلى القيمة التقديرية لاستئجار الممتلكات. وبالتالي، لن يكون الأمر يتعلق بفرض ضرائب على الإيجار الذي يتم تحصيله فعلاً، بل بفرض ضرائب على الدخل الذي يمكن أن يولده السكن نظرياً.
وهذا التمييز هو أحد النقاط الرئيسية للمناقشة.
وتشير تحليلات المشروع إلى فرض ضريبة على جزء من قيمة الإيجار المقدرة. غير أنه سيتعين تقييم الترتيبات المحددة على أساس النص الذي سيعتمده البرلمان في نهاية المطاف، حيث أنه لا يزال يجوز تعديل أحكام المشروع.
لماذا تريد الحكومة فرض ضرائب على السكن الشاغرة
ويسعى هذا التدبير إلى تحقيق هدفين متوائمين جزئيا.
الأول هو الضريبة وتسعى السلطات إلى توسيع القاعدة الضريبية على الممتلكات المبنية والحد من الحالات التي تظل فيها العقارات خارج نطاق الضرائب بصورة دائمة.
وتتعلق الثانية بسوق الإسكان.
ولا يزال جزء كبير من المنتزه اللبناني غير مستخدم. ويقدر تقرير صحفي صدر مؤخرا عن مختبر بيروت الحضري معدل الشغور بحوالي 23 في المائة في بيروت، مع ارتفاع نسب بعض فئات الإسكان المرتفعة.
Such accommodation can be owned by expatriates, investors or developers who are waiting for an improvement in the market before selling. ويحتفظ بآخرين كإقامة ثانوية أو كاستثمارات طويلة الأجل.
ومن شأن فرض الضرائب على الشاغر أن يغير هذا الحساب الاقتصادي. ويكون المالك الذي يواجه عبئاً ضريبياً إضافياً في كل عام أكثر اهتماماً بإيجار سكنه أو بيعه منه لإبقائه مغلقاً.
غير أن هذه النتيجة لا تزال نظرية. وسيتوقف على المبلغ الفعلي للضريبة، وحالة السوق، وقبل كل شيء، على قدرة الإدارة على تحديد المساكن الشاغرة بالفعل.
مشكلة عد الشقق الخالية
ويمكن أن يكون تطبيق التدبير أكثر تعقيدا من إدراجه في القانون.
وليس لدى لبنان قائمة جرد وطنية مستكملة لتحديد كل سكن شاغر، ومدة احتلاله، ووضع مالكه. وللإدارات الضريبية والبلديات وخدمات الأراضي بيانات، لكن تغطيتها وتحديثها لا يزالان متغيرين.
وسيكون من الضروري أيضا تحديد ما يشكل سكنا شاغرا تحديدا دقيقا.
هل ينبغي اعتبار الإقامة التي تستخدم بضعة أسابيع في السنة غير مشغلة؟ ماذا عن شقة يملكها المغتربون الذين يعودون بانتظام إلى لبنان؟ سكن قيد البناء، في نزاع أو مستحيل مؤقتاً للإيجار؟?
وتصبح هذه المسائل أساسية عندما يؤدي الشاغر إلى التزام ضريبي.
وينبغي أن يمنع النظام أيضا الإعلانات الصناعية للاحتلال. فبدون آلية رقابة موثوقة بما فيه الكفاية، يمكن لبعض أصحاب المنازل السعي إلى تغيير مركز السكن إدارياً بدون سكانه الفعليين.
تدبير تنافس عليه المالكون
ويثير المشروع أيضاً اعتراضات قانونية.
مُمثلو المالك يعتقدون أن الضرائب على الممتلكات المبنية يجب أن تظل مرتبطة بوجود الدخل. According to this reading, imposing an apartment that does not actually earn rent would be tantamount to creating a tax-based, theoretical income.
كما يتذرعون بالحماية الدستورية لحقوق الملكية ويطعنون في فكرة أن المالك قد يكون دافعا ماليا لاستئجار ممتلكاته أو بيعها.
دعاة التدبير بشكل مختلف. They consider that the legislator may amend the rules on the taxation of real estate, subject to compliance with the Constitution, and that taxation may be used to reduce the retain of unused housing.
ولذلك يمكن أن تتجاوز هذه المسألة المناقشة المتعلقة بالميزانية وحدها إذا أُبقي على هذا الحكم في قانون المالية.
المبيعات العقارية أيضاً
وضريبة المساكن الشاغرة ليست العنصر العقاري الوحيد في المشروع.
وتتضمن الميزانية 2027 أيضا تغييرات في فرض الضرائب على المكاسب على بعض التحويلات العقارية.
ووفقا للأحكام المنشورة وتحليل النص، يوفر المشروع، في جملة أمور، معدلا قدره 10 في المائة لبعض المبيعات غير الخاضعة لضريبة الدخل. وسيبلغ المعدل 15 في المائة بالنسبة لفئات أخرى.
غير أن الآلية ستراعي مدة احتجاز الممتلكات.
وسيتم تخفيض الأرباح الخاضعة للضريبة تدريجيا بعدد السنوات التي تفصل بين الاقتناء وإعادة البيع. ومن المتوقع حدوث انخفاض بنسبة 8 في المائة في الإيرادات الخاضعة للضريبة في السنة الكاملة للاحتجاز في تحليلات المشاريع. وبعد 12 سنة أو أكثر من الملكية من جانب نفس المالك، يمكن أن يستفيد المكسب المعني من الإعفاء الكامل.
ولذلك فإن الهدف هو التمييز بين المعاملات العقارية بوضوح أكبر وفقاً لمدّتها وطبيعتها، بدلاً من تطبيق معاملة موحّدة على جميع المقاطع.
القيد في الميزانية وخارجها
وتتأثر الشركات أيضا بالتغيرات الضريبية المقترحة.
The project transmitted by the Ministry of Finance foresees, inter alia, a substantial increase in the flat rate tax applicable to holding companies and offshore companies. وتشير النسخ الأولى المنشورة من النص إلى زيادة أربعة أضعاف في هذه الضريبة.
وهذا جزء من البحث الأوسع عن إيرادات إضافية.
ويتضمن المشروع أيضا تدابير بشأن المكاسب الرأسمالية المتصلة ببعض المعاملات المتعلقة بالأراضي، ويسعى إلى تعزيز عدة آليات للجمع أو الامتثال للضرائب.
غير أن النطاق الدقيق لكل حكم من هذه الأحكام سيتوقف على النص المعتمد. وفي مشروع ميزانية، لا يعني وجود تدبير ما أن يدخل حيز النفاذ تلقائيا في شكله الأصلي.
ليس فقط « ضرائب جديدة »
وهذا التمييز هو الأهم من ذلك حيث أن الحكومة نفسها تحد من فكرة إيجاد ضرائب جديدة على نطاق واسع.
وفي المناقشات الحكومية التي جرت في أيلول/سبتمبر 2026، أشار مجلس الوزراء إلى أن جزءا من التغييرات التي تم بحثها يتوافق مع تعديل الضرائب والرسوم الحالية على التغيرات في سعر الصرف، بدلا من إنشاء رسوم جديدة تماما.
كلا الواقعين يمكنهما التعايش.
وترمي بعض الأحكام إلى إعادة تقييم المبالغ التي أصبحت ضئيلة بعد انهيار الرطل اللبناني. ويغير آخرون القاعدة أو شروط تطبيق ضريبة قائمة بشكل أعمق. The end of the unlimited exemption for vacancy housing belong to this second category.
ولذلك، تغطي المناقشة هيكل الضرائب والمستوى الإجمالي للرسوم.
الضرائب لا تزال تعتمد على الضرائب غير المباشرة
وتكتسي هذه المسألة أهمية خاصة في بلد تمثل فيه الضرائب غير المباشرة جزءا كبيرا من الإيرادات الحكومية.
وتشير المنظمات التي نظرت في مشروع الميزانية 2027 إلى أن الزيادة المتوقعة في الإيرادات الضريبية لا تزال تغذيها إلى حد كبير رسوم ضريبة القيمة المضافة والرسوم المتصلة بالوقود. وتؤثر هذه الضرائب على الاستهلاك وقد تزن بشكل أكثر تناسبا على الأسر المعيشية ذات الدخل المنخفض أو المتوسط.
ومن ناحية أخرى، فإن فرض الضرائب على المساكن الشاغرة يمثل مثالا على محاولة توسيع نطاق الضرائب المباشرة المرتبطة بالثروة.
بيد أن أداءها الفعلي لا يزال من الصعب توقعه.
وسيتوقف ذلك على عدد الوحدات السكنية الخاضعة للضريبة فعلا، وقيمة الإيجار التي تحتفظ بها الإدارة، والإعفاءات المتبقية، ومستوى امتثال الملاك.
يظل النص النهائي حاسما
وأحالت إدارة الشؤون المالية الميزانية 2027 إلى الحكومة في نهاية آب/أغسطس 2026. ثم كرس مجلس الوزراء عدة اجتماعات للنظر فيها، ولا سيما في أيلول/سبتمبر.
The project must follow the institutional process before its tax provisions can be considered final.
وبالنسبة للمالكين، يتمثل التحدي المباشر في رصد مصير المادة 37. ومن شأن استمراره أن يزيل الطابع غير المحدود المحتمل للإعفاء المتصل بشغور بعض الوحدات السكنية.
وبالنسبة للدولة، فإن التحدي سيكون إداريا. ولا يمكن للضريبة على السكن الشاغر أن تعمل إلا إذا تمكنت السلطات من التمييز بين الإقامة الحقيقية وبين شقة يتم سحبها بصورة دائمة من السوق، وتحديد مالكها، وتحديد قيمة إيجار موثوقة بما فيه الكفاية.
ومن ثم، فإن مناقشة الميزانية لعام 2027 ينبغي أن تحدد ليس فقط مبلغ الرسوم، بل أيضا الكيفية التي يعتزم بها لبنان فرض الضرائب على حيازة العقارات وتداولها.
عدد كلمات الجسم:زهاء 480 1 كلمة، وعنوانها، وعنصرها المستبعد.
الكلمة الرئيسية:الميزانية 2027 لبنان
الكلمات الرئيسيةضرائب جديدة على لبنان، وضريبة سكنية شاغرة، وضرائب على الممتلكات في لبنان، وممتلكات غير مأهولة، وضرائب لبنان 2027، وضريبة على الممتلكات، ومشروع الميزانية اللبنانية
الوصف:وتشمل ميزانية عام 2027 في لبنان عدة تدابير ضريبية، بما في ذلك فرض ضريبة على المساكن الشاغرة والتغييرات في العقارات والشركات.
Extract:ويتضمن مشروع الميزانية 2027 في لبنان عدة تغييرات ضريبية قد تؤثر على المالكين والمستثمرين والأعمال التجارية. ومن أبرز التدابير الحد من الإعفاء الممنوح للإسكان الشاغر. وبعد فترة محددة، يمكن فرض ضرائب على بعض الشقق غير المأهولة على أساس قيمتها التقديرية للإيجار. The project also foresees changes in real estate gains as well as taxation of holding companies and offshore companies.
خمسة ألقاب بديلة:
- الميزانية 2027: الضرائب الجديدة المتوخاة في لبنان
- لبنان: هل الإسكان الشاغر يقيد قريبا أكثر؟?
- الميزانية 2027: ما يمكن أن يغير الضرائب
- العقارات: الضرائب الجديدة المتوخاة في لبنان
- لبنان: تستعرض الميزانية 2027 عدة ضرائب
المراجع والصلات
وأحيل مشروع الميزانية إلى الحكومة في 31 آب/أغسطس 2026 وكان موضوع عدة دورات استعراض. وعلى وجه الخصوص، أوضحت رئاسة مجلس الوزراء في 11 أيلول/سبتمبر أن جزءا من الأحكام التي نوقشت هو تعديل الضرائب والرسوم القائمة على سعر الصرف.
وتوثق المادة 37 وضريبة المساكن الشاغرة من خلال عدة تحليلات حديثة للمشروع. وهي تؤكد بصفة خاصة الحد الزمني للإعفاء والنقاش بشأن الضرائب على أساس قيمة الإيجار المقدرة.
وترد تفاصيل البيانات المتعلقة بالشواغر العقارية في بيروت والصعوبات العملية والقانونية المحيطة بتنفيذ المخطط في دراسة استقصائية نشرت في 24 أيلول/سبتمبر 2026.
وترد في تحليل الميزانية المقترحة التغييرات في المكاسب الرأسمالية العقارية، بما في ذلك معدلات 10 في المائة و 15 في المائة وآلية فترة الاحتفاظ.
وأخيراً، تشير عدة تحليلات للمشروع إلى زيادة الضرائب المفروضة على شركات الحائزين والشركات البحرية وإلى استمرار وزن ضريبة القيمة المضافة والوقود في الزيادة المتوقعة في الإيرادات الضريبية.