

وقبل عام 2019، حدد العديد من نماذج صندوق النقد الدولي تقديرا زائدا للرطل اللبناني، حيث تتراوح نتائجه بين 9.1 في المائة و 66 في المائة حسب الطريقة والسيناريو. ومنذ تحقيق الاستقرار في حوالي 500 89 ليرة/الولايات المتحدة، يمكن أن يؤدي ارتفاع الأسعار المحلية إلى زيادة تدهور الأسعار النسبية. غير أن الفترتين تختلفان من حيث التمويل، وميزانية الميزانية، والدولار. ويجب أن يفصل التحليل هذه الآليات لتحديد ما يحدث مرة أخرى وما الذي تغير.
وتستخدم ثلاثة أسئلة لاختبار المقارنة. هل السعر الاسمي يبقي السلع والخدمات اللبنانية بسعر يتفق مع الأسواق الأجنبية؟ هل تُموّل تدفقات العملة الأجنبية احتياجات البلد بطريقة مستدامة؟ وأخيرا، ما هو أثر تغيير سعر الصرف على الديون والودائع والإيرادات، وفقا لعملتها؟ ولا تستخلص الردود نفسها من الاستقرار الوحيد للدولار أو من مستواه المطلق.
The3,000 LL/USD before 2019يعتبر هنا فرضية: ولا تسمح أي دراسات أولية تم تحديدها في الوثائق التي تمت استشارتها بأن تحدد هذه القيمة بالضبط بتاريخ وطريقة وافتراضات يمكن التحقق منها. وتوفر تقييمات صندوق النقد الدولي تشخيصا للخطأ، وليس التكافؤ الاسمي الوحيد. The following calculations distinguish observations, published model results and simulations built to isolate a mechanism. والبيانات المتاحة حتى 8 تشرين الثاني/نوفمبر 2026.
1 – التعاريف: المعدل الاسمي والمعدل الحقيقي والتوازن
Theالمعدل الاسميهو عدد الكتب المطلوبة للحصول على الدولار: 1 507.5 أمس، 89 500 كمرجع حالي. إنه سعر قابل للملاحظة، مع شروط ملموسة. وينبغي أيضا توضيح ما إذا كانت الدولار متاحا نقدا أو تحويلا دوليا أو دخول مصرفي قديم أو سعرا يطبق على معاملة منظمة. ولا تملك المطالبة المعرب عنها بالدولار، ولكن من المستحيل سحبها بحرية، نفس السيولة التي تحملها ملاحظة.
Theالمعدل الحقيقيمقارنة الأسعار بعد التحويل إلى عملة مشتركة. ومع إعراب » هاء » عن الرطل لكل دولار، يمكن لمؤشر ثنائي أن يكتب E × الأسعار الأجنبية/الأسعار اللبنانية. وفي هذه الاتفاقية، يعني الانخفاض تقديرا حقيقيا: فالسلة اللبنانية تصبح أكثر تكلفة نسبيا. وتستخدم مؤشرات أخرى الاتفاقية العكسية. دائما تقرأ التعريف قبل تفسير اتجاه المنحنى.
Theسعر الصرف الفعليأو وحدات التخفيض المعتمد المؤقتة، توسّع هذه المقارنة إلى عدد من الشركاء التجاريين، مع الأوزان. ومن ثم فهو ليس الدولار ولا ثمن بعض المنتجات في بيروت. ويميز صندوق النقد الدولي بوضوح هذه التدابير في تدابيرهتفسير التبادل الحقيقيand inمنهجية مؤشراتها الفعلية.
أخيراًالرصيدهي نتيجة نموذجية: المستوى المتوافق، في إطار افتراضات معينة، مع الإنتاجية، والتجارة، والأصول الخارجية، وتدفقات التمويل، ومسار اقتصادي مستدام. هذا غير قابل للملاحظة مباشرة ويمكن للتقدير أن يتغير عندما يزداد سعر الطاقة، عندما تدمر الحرب القدرات الإنتاجية أو عندما تتغير عمليات نقل المغتربين بمرور الوقت.
إن اختيار سنة الأساس لا يحل هذه الصعوبة. فهرس حقيقي يساوي 100 فقط يعني أنه يعود إلى مستوى السنة المختارة. إذا كان هذا العام غير متوازن بالفعل، العودة إلى 100 لا يعيد التوازن بشكل سحري. وبالمثل، يمكن أن يكون السعر المستقر لعدة سنوات مستداما تماما في الاقتصاد الإنتاجي، ولكن يتزايد تكلفته في اقتصاد يفقد إيراداته الخارجية.
2. ما قالته النماذج قبل عام 2019
المرجع الذي يمكن التحقق منه هو المرفق الثاني2019 صندوق النقد الدولي تقرير المادة الرابعةمخصص للتقييم الخارجي لعام 2018. وهو يقدم أربع نتائج يجب أن تظل منفصلة: زيادة في القيمة بنسبة 50 في المائة مع استقرار الوضع الخارجي الصافي إلى 128 في المائة من الناتج المحلي الإجمالي؛ و 66 في المائة إلى 100 في المائة في عام 2024؛ و 63 في المائة مع نهج الحساب الجاري؛ و 9.1 في المائة مع النهج المتبع في نظام المعلومات الإدارية المتكامل. ويبرز التقرير نفسه مشاكل جودة البيانات وآثار النزاع السوري.
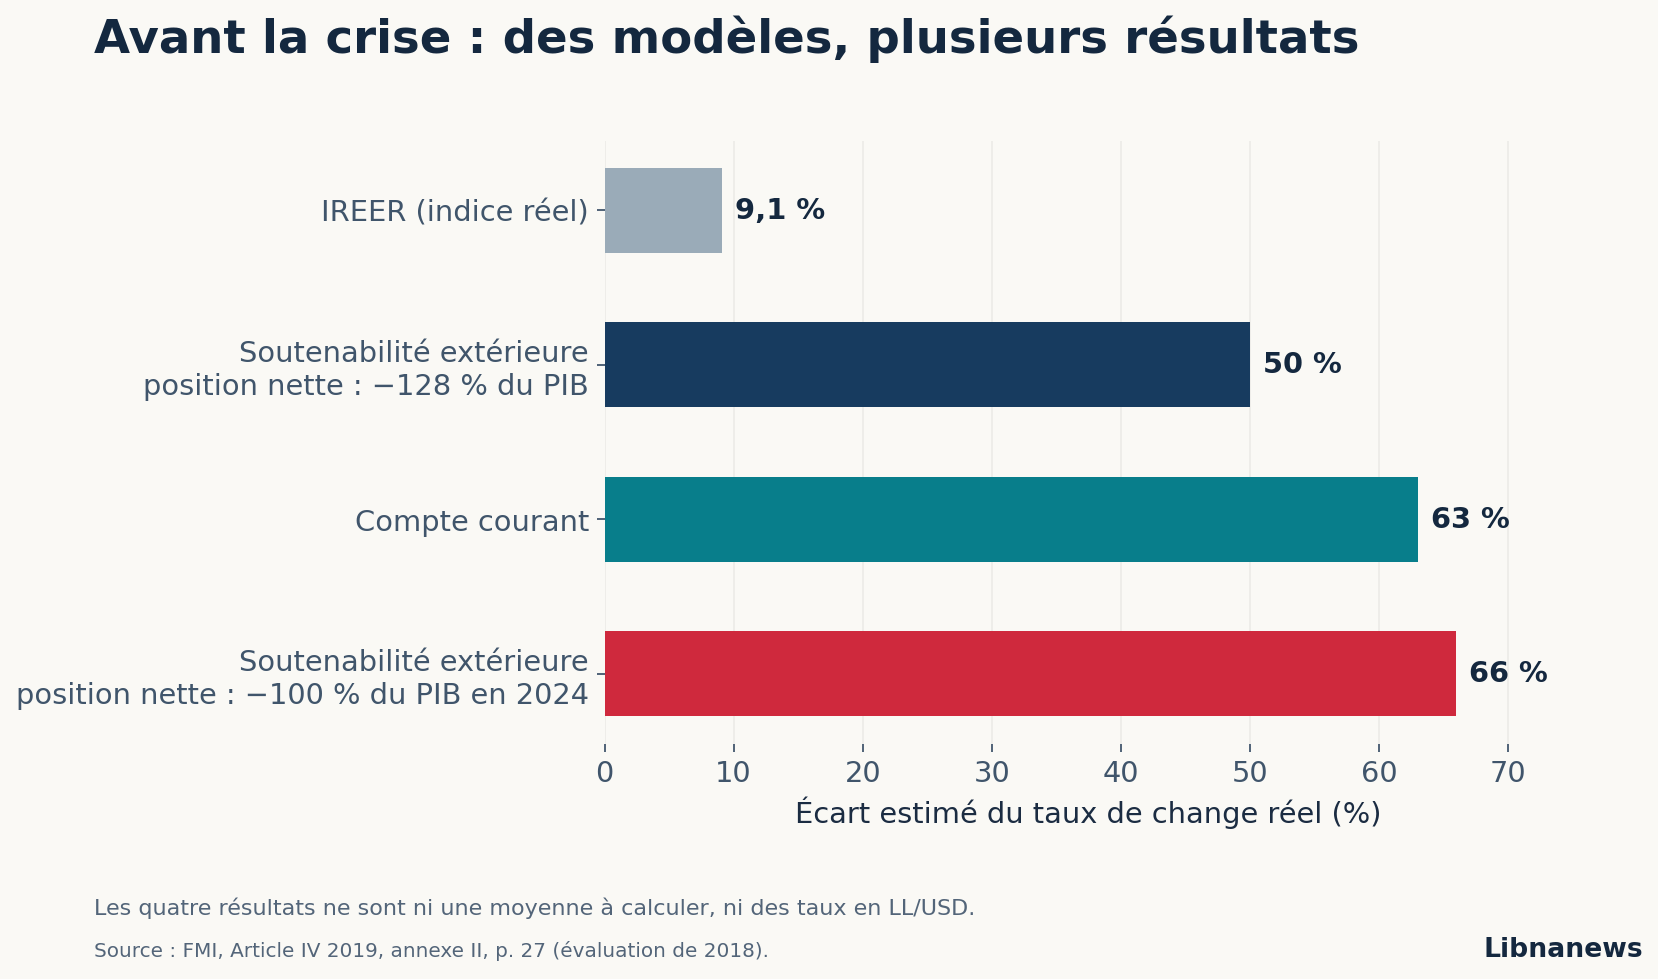
ويوفر هذا التفرق معلومات هامة. يتساءل نموذج الحساب الحالي عن التصويب الذي يمكن أن يجعل التجارة الخارجية والدخل أقرب إلى مستوى يعتبر متوافقاً مع خصائص البلد وبدلا من ذلك، يبحث نموذج الاستدامة مسار صافي الأصول والالتزامات الخارجية التي يتعين تمويلها. ويستغل تراجع المؤشر الحقيقي علاقة مقدرة بين سعر الصرف ومحدداته. The questions differ; the answers too.
لذلك سيكون من غير الصحيح إضافة الأرقام الأربعة، لأخذ متوسطها، وتعميد النتيجة « قيمة حقيقية للكتاب ». They do not constitute four independent surveys of the same course. وتعكس نتائج الاستدامة، على وجه الخصوص، هدفين مختلفين لنفس أسرة الحسابات. وهي ليست حدود فترة الثقة الإحصائية.
ومع ذلك، يمكن استخدام الرقم 000 3 لشرح سبب ما، شريطة أن يظل فرضية. وإذا افترض المرء سعراً مستداماً قدره 000 3 دولار بدلاً من 500 1 دولار، يقسم سعر الدولار المزدوج والقيمة الدولارية للرطوبة بدولارين. القول أن الدولار يجب أن يرتفع بنسبة 100 في المائة وأن الرطل يجب أن يخسر 50 في المائة ثم يصف نفس العملية مع قاسمين مختلفين. This asymmetry explains part of the confusion in the public debate.
ويحظر أيضا التحويل الميكانيكي لـ « 50% من القيمة المفرطة » من مؤشر حقيقي إلى دولار بـ 3000 جنيه استرليني. ومن الضروري معرفة الاتفاقية النموذجية، وتعريف الفرق، والأسعار المختارة، ورد الفعل المتوقع لهذه الأسعار بعد التعديل. ولا يوفر حساب سعر الصرف الحقيقي تقديرا مباشرا لأسعار الصرف الاسمية. وحتى الصيغة الصحيحة من الناحية الحسابية يمكن أن تصبح خاطئة اقتصاديا إذا افترضت أن جميع الأسعار الأخرى ستظل ثابتة.
3- الواردات والإنتاج: عزل أثر التبادل
بالنسبة لفواتير الاستيراد بالدولار، فإن السعر قبل أن تتحقق الضرائب والهامش من علاقة بسيطة:سعر الرطل = سعر حرارة الليبري/بدولارات الولايات المتحدة000 150 جنيه استرليني من فئة 500 1 جنيه مقابل 000 300 دولار إلى 000 3 دولار. ومع عدم تغيير مؤقت في الإيرادات بمبلغ 1.5 مليون جنيه استرليني، زادت القوة الشرائية من 10 وحدات إلى 5 وحدات. وهذا أثر تحويلي يُحسب على افتراض أن المورد والضرائب والهامش لا تتغير.
ويتأثر المنتج المحلي بالتحويل العكسي. وتبلغ التكلفة المحلية 000 150 جنيه استرليني 100 دولار إلى 500 1 دولار، ولكن 50 إلى 000 3 دولار. وإذا كانت هذه التكلفة مرتباً أو إيجاراً لا يتكيف على الفور، يخفض الاستهلاك معادلة الدولار. وإذا كان العقد مفهرسا بالدولار، يختفي الكسب بمجرد تنقيح المبلغ بالرطوم.
ولذلك فإن الأثر على القدرة التنافسية يتوقف على حصة التكاليف المدفوعة فعلا بالعملة المحلية. النظر في ثلاث شركات بتكلفة أولية قدرها 100 دولار. وفي هذا المحاكاة، يرتفع سعر الدولار بنسبة 20 في المائة، وتظل التكاليف المقومة مباشرة بالدولار ثابتة ولا يعاد تقييم التكاليف في الكتب بعد. وتكلفتها بعد التغيير: حصة بالدولار + حصة في الرطل/ ١-٢٠.
| حصة التكاليف الثابتة بالكيلوغرامات | التكلفة الأولية بالدولارات | التكلفة بعد زيادة بنسبة 20 في المائة | انخفاض التكاليف بالدولارات |
|---|---|---|---|
| 20٪ | 100 | 96.67 | 3.3 في المائة |
| 50٪ | 100 | 91.67 | 8.3 في المائة |
| 80٪ | 100 | 86.67 | 13.3% |
ومن ثم فإن أي نشاط يستخدم الكثير من الأعمال المنزلية غير المفهرسة يمكن أن يستفيد من الاستهلاك أكثر من نشاط يعتمد على الوقود والمكونات والإيجارات المدفوعة بالدولار. وإذا كان نصف تكاليف الكتب الثابتة المفترضة مفهرسة في نهاية المطاف، فإن مكاسب القضية المركزية تنخفض من 8.3 في المائة إلى 4.2 في المائة. مع فهرسة كاملة لجميع التكاليف، يصبح الصفر في هذا النموذج.
ويفسر هذا التمييز سبب عدم كفاية مستوى التبادل للتنبؤ بالصادرات. It is necessary to know the sale price, unit cost, import share, contracts and volumes that the company can deliver. ويمكن أن يؤدي تحسين الهامش إلى تمويل انخفاض الأسعار في الخارج، ولكن يمكن أيضا استيعابه بسداد دين أو إصلاح أو زيادة الشحن. والانتقال من التبادل إلى القدرة التنافسية هو سلسلة من القرارات، وليس هوية محاسبية.
وعلى النقيض من ذلك، فإن سعراً يُحتفظ به على مستوى عال جداً يحبذ سلعاً مستوردة نسبياً ويزيد من التكاليف المحلية المحولة إلى دولارات. وهذه الآلية غير كافية لإثبات أن جميع الواردات مفرطة: فالآلات والمدخلات يمكن أن تزيد الإنتاج في المستقبل. وينشأ هذا الاختلال عندما يتجاوز مستوى الإنفاق الخارجي الإيرادات والتمويل المستدامين اللذين يولدهما.
4 – الحاجة الخارجية: مقارنة المبالغ وتمويلها
Theصحيفة وقائع البنك الدولي في لبنان في تشرين الأول/أكتوبر 2026وتوفر سلسلة منقحة لمقارنة السنوات دون الخلط بين الخيوط الإحصائية. وبلغ العجز في الحساب الجاري 13.37 بليون دولار في عام 2018، و 9.26 بلايين دولار في عام 2025 و 8.31 بلايين دولار في تقديرات/توقعات عام 2026. ومقارنة بالناتج المحلي الإجمالي، تمثل هذه المبالغ 24.2 في المائة و 25.1 في المائة و 21.3 في المائة على التوالي.
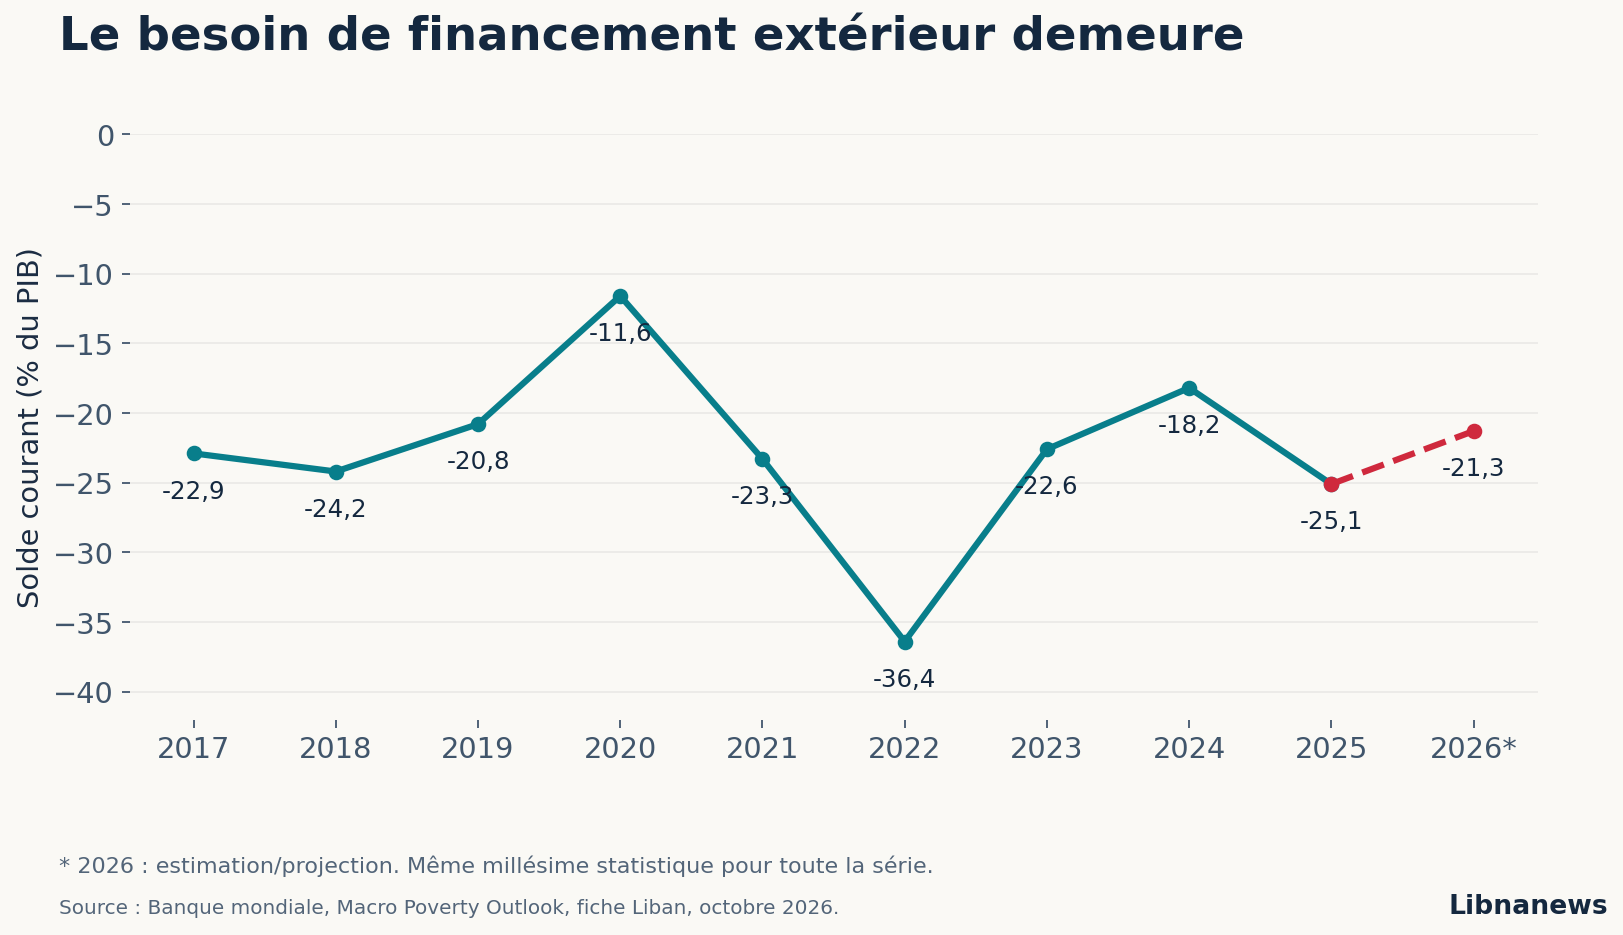
وتسفر المقارنة عن نتائج مختلفة. وبين عامي 2018 و 2025، انخفضت الاحتياجات الخارجية السنوية بنحو 4.10 بلايين دولار، أي بنسبة 30.7 في المائة. غير أن وزنه في الناتج المحلي الإجمالي يزيد بمقدار 0.9 نقطة مئوية. The country must finance a lower amount, with a smaller economy itself. ولذلك سيكون من غير المكتمل الادعاء بأن الاعتماد الخارجي قد انخفض بسبب انخفاض العجز الدولاري.
ويشمل الحساب الجاري السلع والخدمات والإيرادات والتحويلات الجارية. وقد أدرجت بالفعل بعض موارد الشتات ونفقات السياح الأجانب. ثم تضيفها بالكامل لأن التمويل الجديد للعجز في الحساب الجاري سيكون حسابا مزدوجا. ومن ناحية أخرى، يمول الاستثمار المباشر وبعض القروض وحركات الودائع من الخارج وفقا لطابعها المحاسبي.
وفي تمثيل مبسط، يجب أن يغطي العجز في الحساب الجاري التمويل الصافي غير المسدد أو بانخفاض في الأصول الاحتياطية. ولتوفيق البيانات الفعلية، من الضروري أيضا دمج حساب رأس المال، والأخطاء، والإغفالات، فضلا عن اتفاقات التوقيع. وتبين هذه الهوية المساهمة المحاسبية في العجز؛ وهي لا تحدد مصدرها وحدها.
اقتراح عجز حالي قدره 10 بلايين، تمويل صافي غير مستحق قدره 8 بلايين دولار، وعدم وجود بنود أخرى. والرسوم على الاحتياطيات هي 2 بليون دولار. وإذا انخفضت التدفقات الداخلة إلى 5 بلايين في حين أن الإنفاق لا يتكيف على الفور، تزداد الحاجة إلى الاحتياطيات إلى 5 بلايين. ولذلك يمكن أن تصبح أزمة التمويل حادة دون زيادة أولية في الواردات: فقد تقلص عرض رأس المال.
The duration and return of funding then changes the risk. وتتقاسم مساهمة رأسمالية في نشاط التصدير أية خسائر مع المستثمر. الودائع المُستحقة بسرعة تخلق التزاماً بالسيولة. ويمكن أن يصبح التمويل القصير الأجل المستخدم لدعم الأصول الطويلة أو المنخفضة السائلة عرضة للانسحاب حتى وإن لم تباع الأصول بعد عند وقوع خسارة.
This framework makes it possible to distinguish two causalities often confusion. وقد يسهم التبادل الحقيقي غير المواتي في العجز التجاري. ولكن التخفيض في رأس المال يمكن أن يؤدي إلى الانتكاس قبل أن يزداد العجز التجاري تدهورا. ويمكن تعزيز كلتا الآليتين؛; وتقتضي مساهمة كل منهما تحليلاً للتدفق، لا مجرد ملاحظة مسارية.
5 – سعر الفائدة وتوزيع الائتمان: تكلفة الدفاع
ولجذب العملات أو الاحتفاظ بها، يمكن للمصارف أن تزيد العائد على الاستثمارات. ثم يؤدي التدفق إلى تحسين السيولة الفورية، لكنه يولد فوائد تدفع. والمتغير الحاسم هو الفرق بين العودة الموعودة والأصول المموَّلة فعلا، بعد مراعاة المخاطر والخسائر.
ففي مثال خال من التكاليف أو غير مسدد، تبلغ قيمة الـ 100 دولار التي جُمعت بنسبة 10 في المائة ووضعت في رصيد يمثل 6 في المائة من فجوة الدخل 4 دولارات في السنة. والمخزون الأولي من العملات موجود تماما، ولكن العائد على الأصول لا يغطي العائد على الخصوم. وهذا الحساب هو نموذج الميزانية العمومية، وليس إعادة تشكيل متوسط معدلات BDL أو المصارف.
The same arbitration concerns productive credit. :: قرض قدره 000 100 دولار إلى 5 في المائة يكلف 000 5 دولار من الفوائد السنوية؛; بنسبة 10%، تكلف 10000. A project with an interest margin of $8,000 becomes a deficit in the latter case. ومن ثم فإن الزيادة في المعدل اللازم للودائع يمكن أن تقلل من الاستثمارات القادرة على توليد إيرادات خارجية في المستقبل.
وتوفر بيانات ما قبل الأزمة مؤشراً للتشريد في الميزانية العمومية. في يوليو 2019بعثة صندوق النقد الدوليوأفادت بأن الأوراق المالية الحكومية والاستثمارات الحكومية في مصرف التنمية للبلدان الأمريكية مجتمعة تمثل نحو 68.5 في المائة من الأصول المصرفية، مع ملاحظة حدوث انكماش في ائتمان القطاع الخاص. This concentration measures a common exposure; ولا يثبت أن كل قرض من قروض القطاع الخاص كان سيربح.
غير أن القناة يمكن تحديدها: إذ أن ارتفاع الأجور العامة أو شبه العامة يزيد الحد الأدنى من العائد الذي يحتاجه المصرف من الائتمان المجازر. ومن ثم يجب على الشركة أن تخلق هامشاً أقوى، وأن توفر المزيد من الضمانات أو أن تخفض استثماراتها. وإذا كانت إيراداتها في الكتب ونفقاتها المالية بالدولارات، فإن احتمال انقطاع سعر الصرف يضيف مخاطرة في الميزانية إلى مخاطر التشغيل.
ومن ثم فإن الدفاع عن التكافؤ يمكن أن تترتب عليه تكاليف متزامنة: تكلفة مباشرة في الاحتياطيات عندما يتم توفير العملات المفقودة، وتكاليف غير مباشرة عندما يصبح التمويل باهظ التكلفة بالنسبة لأنشطة معينة. ومن أجل قياس هذه التكاليف في لبنان، سيكون من الضروري التوفيق بين سلسلة العائدات والاستحقاقات وأحجام الائتمان والخسائر. ولا تسمح مجاميع الإيداع البسيطة بهذا الحساب.
6 – الاحتياطيات: إجمالي المخزون والخصوم والسيولة
كلمة « تحفظات » تعطي انطباعاً مضللاً عن الكنز المتاح بحرية ويمكن للمصرف المركزي أن يحتفظ بأصول بالدولار في حين أن لديه سندات بالعملة الأجنبية الثقيلة. ولا يُنظر إلا في الأصول إلى رصيد حساب ما دون النظر في الديون التي تقابله.
ويجب التمييز بين أربعة أشياء على الأقل: الأصول المحاسبية الخارجية؛ والأصول الاحتياطية التي تستوفي شروط السيولة والإقامة؛ والاحتياطيات الصافية بعد بعض الالتزامات؛ والسيولة المتاحة فعلا لمعاملة معينة. ويجب تقديم الذهب بصورة منفصلة عند الحديث عن الدولارات المتاحة. ويتفاوت تقييمه مع الأسعار الدولية، ويزيد من حشده من الأوضاع الاقتصادية والقانونية الأخرى.
Theتقرير صندوق النقد الدولي لعام 2023وتوفر مجموعة متجانسة من الاحتياطيات الإجمالية والخالية من الذهب والمتقاسمة للأصول: 31.4 بليون دولار في عام 2018، و 24.5 بليون دولار في عام 2019، و 17.7 بليون دولار في عام 2020، و 13.6 بليون دولار في عام 2021، و 10.6 بلايين دولار في عام 2022. والهبوط بين النهايتين هو 20.8 بليون، أو حوالي 66 في المائة. ويصف هذا الحساب انخفاضا في الأصول؛ فهو لا يعزو القضية برمتها تلقائيا إلى سياسة واحدة.
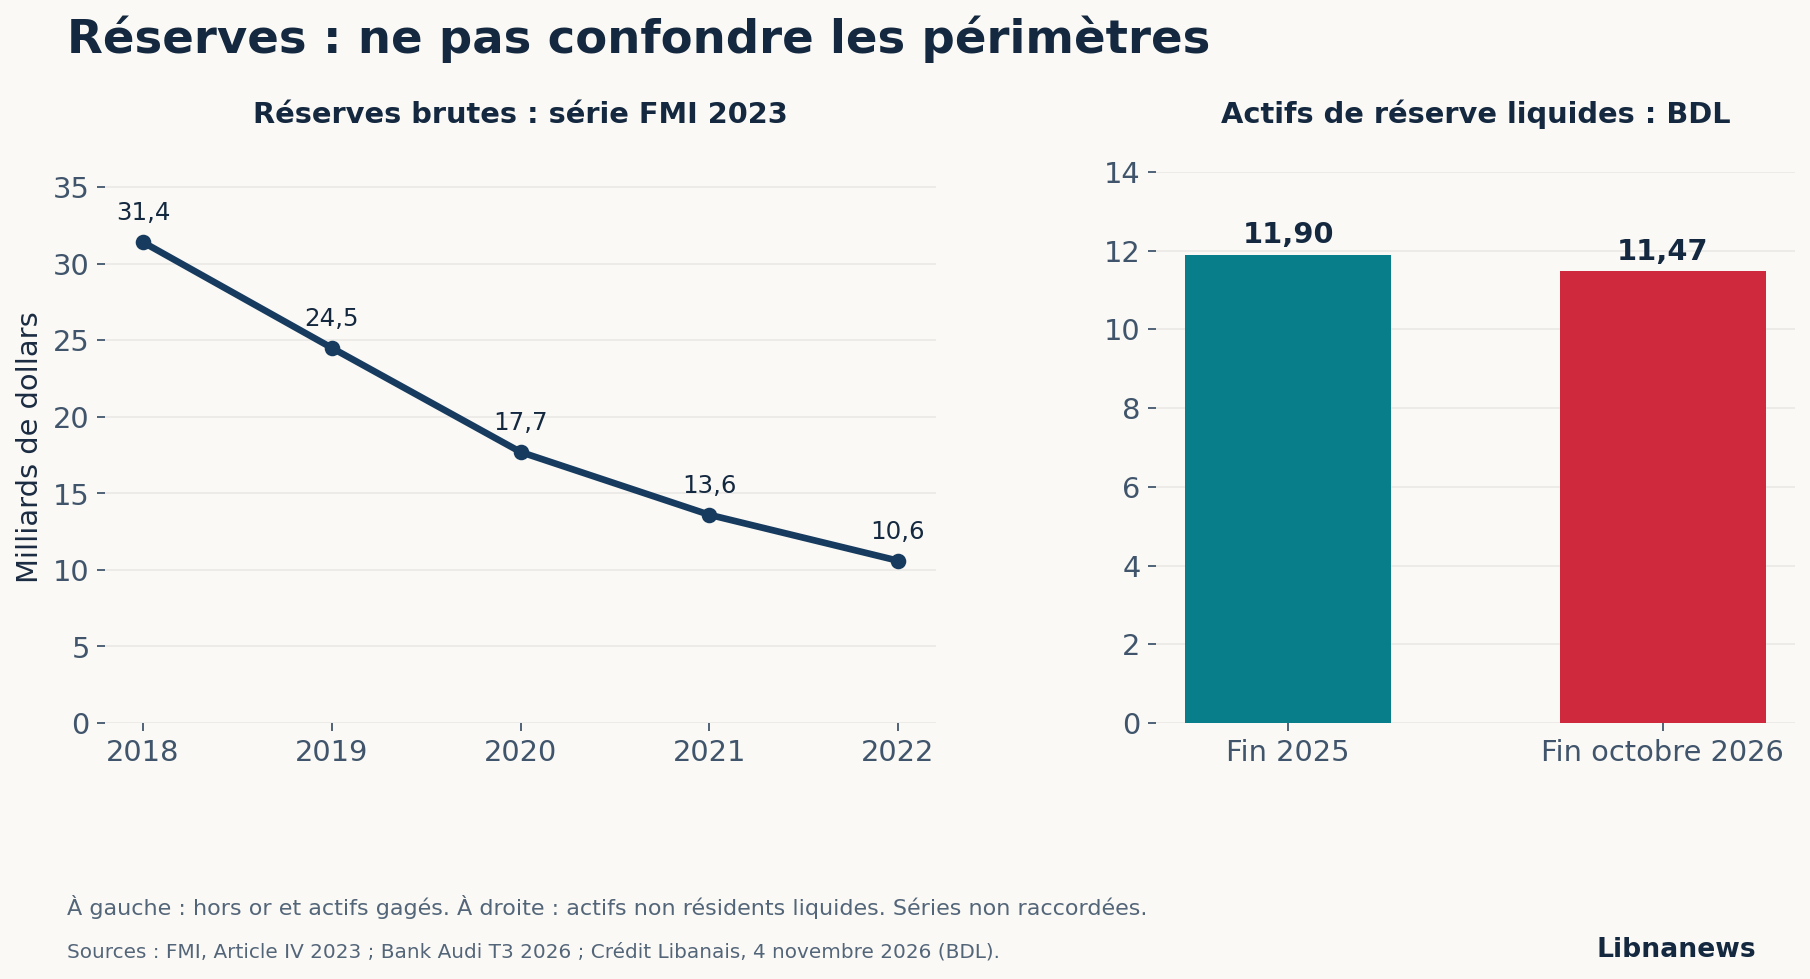
وينبغي عدم الخلط بين حماية النقد الأجنبي وتمويل بعض الواردات والمدفوعات الخارجية والعمليات الأخرى. ولإسناد الانخفاض على نحو دقيق، سيكون من الضروري إجراء تسوية شاملة ومتوائمة للتدفقات. وسيكون من السيء الكتابة أن كل دولار من الاحتياطيات الضائعة يُستخدم للحفاظ على المعدل البالغ ٥٠٧,٥ ١، لأنه سيكون من السيء الاستنتاج بأن الدفاع عن المعدل لا يكلف شيئا.
الآلية العامة بسيطة وعندما يتجاوز الطلب على الدولارات بسعر محظور العرض الخاص، يقدم المصرف المركزي الفرق إذا كان يريد الاحتفاظ بالأسعار. وهي تتلقى كتباً وتتصرف في أصل سائل خارجي. ويمكن أن تستقر العملية في السوق خلال صدمة مؤقتة. ويصبح من المثير للمشاكل أن يستمر اختلال التوازن ولا تسترد الاحتياطيات إلا بالتزامات جديدة باهظة التكاليف.
ويساعد القياس على فهم ما يلي: الاقتراض 100 دولار ثم الاحتفاظ بها في مأمن يزيد من محتويات الخزنة، وليس الثروة الصافية البالغة 100 دولار. ولدى البلد موارد خارجية، ولكن وجودها في الميزانية العمومية لا يضمن اكتسابها دون اعتبار. ويوضح هذا التمييز السبب في أن الحجم الواضح للتحفظات لا يحمي مقدمي الطلبات عند مضاعفة طلبات الرد.
٧ – الديون والوفورات: آثار العملة على ميزانيات الميزانية
الحديث عن « الديون العامة للسكان » يتطلب فصل ميزانيات. والديون العامة التزام يقع على عاتق الدولة. ويعود الفضل الخاص إلى الأسر المعيشية والمؤسسات التي تعاقدت معها. خصوم البنك لمودعيه ليست ديون شخصية لكل مواطن وفقًا لخيارات العلاج المُختارة.
وترتبط هذه الأرصدة، غير أن إضافتها معا دون توحيدها تنتج حسابات مزدوجة. فالبنك الذي يحمل ديناً حكومياً، بتمويل من ودائع، لا ينشئ إنفاقين عامين مستقلين. ومن جهة أخرى، إذا خسر الدين العام قيمته، لا يمكن للمصرف أن يخدم بالكامل الإيداع بهذه الأصول. الخطر ينتقل على طول السلسلة.
وبالنسبة للأسرة المعيشية، فإن ثلاثة متغيرات حاسمة: عملة دخلها، وعملة ديونها، وشروط السداد الحقيقية. وقد يبدو القرض بالدولار مريحا ما دام الراتب في الكتب يتحول إلى نفس السعر. وإذا تغير السعر تغيرا حادا دون إعادة تقييم الأجور، فإن خدمة الدين تستوعب جزءا أكبر بكثير من الدخل.
مثال تعليمي صارم: تحصل الأسرة على 1.5 مليون جنيه استرليني في الشهر ويجب أن تدفع 300 دولار. ويبلغ الـ 500 1 جنيه استرليني، أي 000 450 جنيه استرليني، أو 30 في المائة من الدخل. وتبلغ قيمتها ٠٠٠ ٣ جنيه استرليني أو ٦٠ في المائة. وتفترض هذه الحسابات أن الدين واجب الدفع بالدولارات المتاحة، دون تغيير تعاقدي. وهي لا تصف جميع ترتيبات التسوية الفعلية في المصارف اللبنانية بعد عام 2019.
التأثير العكسي موجود ويمكن أن يصبح الدين المحدد بالجنيهات أقل بكثير بالنسبة للمقترض الذي يدفع دخله بالدولار. ويمثل اعتماد قدره 150 مليون جنيه استرليني 000 100 دولار إلى 500 1 دولار، ولكن يناهز 676 1 دولارا إلى 500 89 دولار. ولا تراعي هذه النتيجة الحسابية المصالح أو المواعيد النهائية أو أي نزاع. وهو يبين لماذا لا يضرب التضخم والاستهلاك جميع المدينين بنفس الطريقة.
ولا يزال مقدم الطلب قضية أخرى. وقد يكون قد أنقذ حياته بأكملها دون أن يكون قد تعاقد على ديون شخصية، ومع ذلك، فهو عرضة للأزمة بتجميد أمواله أو بتسديده بشروط غير مواتية. للإدعاء بأنّ « السكان مدينون جداً » سيمحو هذا الفارق الأساسي بين من اقترضوا وأولئك الذين استسلموا وأولئك الذين استعملوا الخدمات المصرفية فقط.
Theصحيفة وقائع البنك الدولي في تشرين الأول/أكتوبر 2026ويحدد الدين العام بنسبة 154 في المائة من الناتج المحلي الإجمالي في عام 2018، و 175.3 في المائة في عام 2019 و 249 في المائة في عام 2020، و 130.9 في المائة في عام 2025 و 125.3 في المائة في تقديراته لعام 2026. وينبغي قراءة هذه النسب مع التغيرات في الناتج المحلي الإجمالي الاسمي، والتحويلات، ومعالجة الديون. ولا يبين انخفاضها أن الدولة قد سددت التزاماتها أو استعادت إمكانية الحصول على التمويل بصورة طبيعية. ولا يزال البلد يواجه العيب والحاجة إلى إعادة الهيكلة.
ويشمل العبء الجماعي أيضا الخدمات التي لم تعد تمول. وعندما يتعين على أسرة معيشية أن تحل محل استحقاق عمومي بنفقات خاصة، فإن ميزانيتها تفرض قيودا إضافية حتى بدون عقد قرض جديد. ومن المفيد الحديث عن التكلفة الاجتماعية للديون والخسائر، ولكن عدم تحويل جميع هذه النفقات إلى رصيد مالي خيالي مخصص لكل من السكان.
وبالنسبة للدين العام، يمكن عزل أثر التحويل بالهوية:نسبة الدين = (الديون بالجنيهات + معدل الدين بالدولار)– لا تغيير في القيمة والناتج المحلي الإجمالي، تزيد الزيادة في سعر الدولار من عبء ديون العملة الأجنبية. وإذا كان 70 في المائة من الديون الأولية بالدولار و30 في المائة بالجنيهات، فإن مضاعفة الدولار يزيد من القيمة الإجمالية للجنيهات بنسبة 70 في المائة قبل أي تعديل للأسعار أو الناتج المحلي الإجمالي أو العقود.
وعلى المدى الأطول، يمكن للتضخم أن يزيد الناتج المحلي الإجمالي الاسمي بالرطل وأن يخفض هذه النسبة، في حين أن الدين بالدولار واستحقاقاته لا تزال مستحقة. ولذلك فإن نسبة المخزون والقدرة على تسديد المدفوعات الجارية يمكن أن تتغير. وهذا هو السبب في أن الانخفاض في نسبة ما بعد الاستهلاك ليس دليلا كافيا على التضليل الاقتصادي.
8- الديون المصرفية والحصول على الائتمان
وبعد أزمة، قد ينخفض القرض غير المسدد لأن المقترضين يسددون الثمن. ويمكن أن تسقط أيضا نتيجة للتسوية المخفضة أو التحويل أو الخسائر المعترف بها أو آثار التقييم. وإذا توقفت المصارف عن الإقراض في الوقت نفسه، تتراجع المخزونات دون انتعاش سليم في الاقتصاد.
In itsعرض التطورات في عام 2024وأبلغت الشركة عن حافظة قروض مصرفية تبلغ 5.5 بلايين دولار في نهاية كانون الأول/ديسمبر، وبلغت ودائع العملاء 88 بليون دولار. وعلى وجه الخصوص، ربط هذا الانكماش بالسداد المبكر وبالتسوية الائتمانية. وهذه الأرقام ليست دراسة استقصائية لديون جميع الأسر المعيشية، ويتطلب تحويلها المحاسبي الحذر.
فالأسرة التي توازن الائتمان عن طريق بيع الأصول، أو تعبئة تحويل الأسرة، أو استخدام ودائع مقفلة، تقلل من خصومها. غير أنها قد تفقد مدخراتها التحوطية. الشركة التي تلغي ديونها ولكنها لم تعد تستطيع الحصول على أموال لشراء آلة ستنقص نفسها بينما تقلل من قدرتها على الإنتاج.
The disappearance of credit also changes the conditions for access to housing and activity. أي شخص يملك بالفعل الدولارات يمكنه أن يشتري أو يستثمر. ولم يعد من الضروري أن يُموَّل الشخص الذي يُدرَج دخلاً منتظماً ولكن بدون رأس مال أولي. ولذلك، فإن الأزمة تحبذ أصحاب السيولة على حساب أولئك الذين يعتمدون على دخلهم في المستقبل لتمويل مشروع حالي.
كما أن الديون غير الرسمية لا تُستولى عليها إلا في الميزانية المالية المصرفية: سُلف الأسرة، أو متأخرات الإيجار، أو فواتير طبية، أو ائتمانات الموردين. وبدون دراسة استقصائية حديثة وتمثيلية، لا يمكن تخصيص مبلغ وطني محدد. ولا يمكن القول إلا أن انخفاض الائتمان المصرفي وحده لا يقيس الإغاثة المالية للأسر المعيشية.
Theالبنك الدولي، في تقييمه للفقر لعام 2024according to 2022, income poverty was 44 per cent in the survey areas and 33 per cent among the lebanese nationals surveyed. This is a pre-shock finding of 2024 and 2026, not a poverty rate measured today. غير أنها تذكّر بأن إلغاء بعض الديون الاسمية يتعايش مع الفقر الشديد.
9. اختبار 2019-2020: هل انتعشت الصادرات؟?
الإطار 3لبنان المرصد الاقتصادي(ب) فحص المعدل الفعلي للسلع والاتجار بها حتى نهاية عام 2024. The World Bank uses the banknote market rate from September 2019 rather than the old official rate. وتلاحظ انخفاضا حادا في المعدل الحقيقي في بداية الأزمة، دون حدوث زيادة مقابلة في الصادرات. وفيما يلي المبالغ المحتفظ بها في هذه الدراسة.
| التجارة في السلع، بلايين الدولارات | 2019 | 2020 | التغيير المحسوب |
|---|---|---|---|
| الواردات | 16.1 | 9.8 | -39.1 في المائة |
| الصادرات | 3-8 | 2-9 | -23.7% |
| العجز التجاري في السلع | 12.3 | 6.9 | -43.9% |
ومن ثم، فإن تحسين التوازن التجاري البالغ 5.4 بلايين نسمة يأتي من انخفاض الواردات بمقدار 6.3 بلايين نسمة، وهو ما انخفض بمقدار 0.9 بليون من الصادرات الضائعة. وهي لا تنتج عن التوسع في المبيعات في الخارج. والحقيقة هامة: إن انخفاض العجز واسترداد الأجهزة المصدرة ليست ظواهر مماثلة.
غير أن هذه المقارنة لا تلغي الأثر السببي لأسعار الصرف. وتشمل السنوات نفسها أزمة مصرفية، وقيود للدفع، وركود، ووباء وتفجير ميناء بيروت. وتُعبَّر عن التدفقات بقيمة: فهي تخلط بين الكميات والأسعار وتكوين المنتجات. وبالتالي، لا يمكن تقسيم التغيير في الصادرات إلى تغيير في أسعار الصرف للحصول على مرونة يمكن استخدامها.
والنتيجة، من ناحية أخرى، هي رفض اقتراح قوي للغاية: فالهبوط الحقيقي وحده لا يضمن زيادة فورية في الصادرات. ويمكن للشركة أن تستفيد من انخفاض تكلفة المرتبات بالدولارات، ولا تزال غير قادرة على تمويل مخزون أو توريد الطاقة أو تسليمها إلى زبائنها. ويعمل التبادل بسعر نسبي؛ ولا يزيل القيود المفروضة على الكمية والتمويل.
ولتقييم ما كان يمكن أن ينتجه تعديل قبل عام 2019، لا بد من وضع سيناريو معاكس يتضمّن الرقم القياسي للأسعار، والديون الدولارية، والحصول على الائتمان، ورد الشركاء. ولا تشير البيانات المتاحة إلى أن أي تغيير إلى 000 3 كان سيتجنب جميع الخسائر. وهي تفسر سبب اختلاف تكاليف الإبقاء على المسار وتعديل غير معدّل.
10. Compare 2018 and 2026 diets
وبين 507.5 1 و 500 89، تضاعف سعر الدولار بنحو 59.4. ولذلك انخفضت القيمة الدولارية للرطوبة بنحو 98.3 في المائة. ولا تقيس هذه الحسابات التضخم التراكمي أو فقدان القوة الشرائية لكل أسرة معيشية. وقد عدلت الإيرادات والأسعار والأصول بمعدلات مختلفة.
وتتطلب مقارنة المخططات مزيدا من المؤشرات. الجدول التالي يستخدم نفس الخانةالبنك الدولي، تشرين الأول/أكتوبر 20262026 – لا تزال البيانات تقديرات/توقعات سنوية.
| المؤشر | 2018 | 2025 | 2026 |
|---|---|---|---|
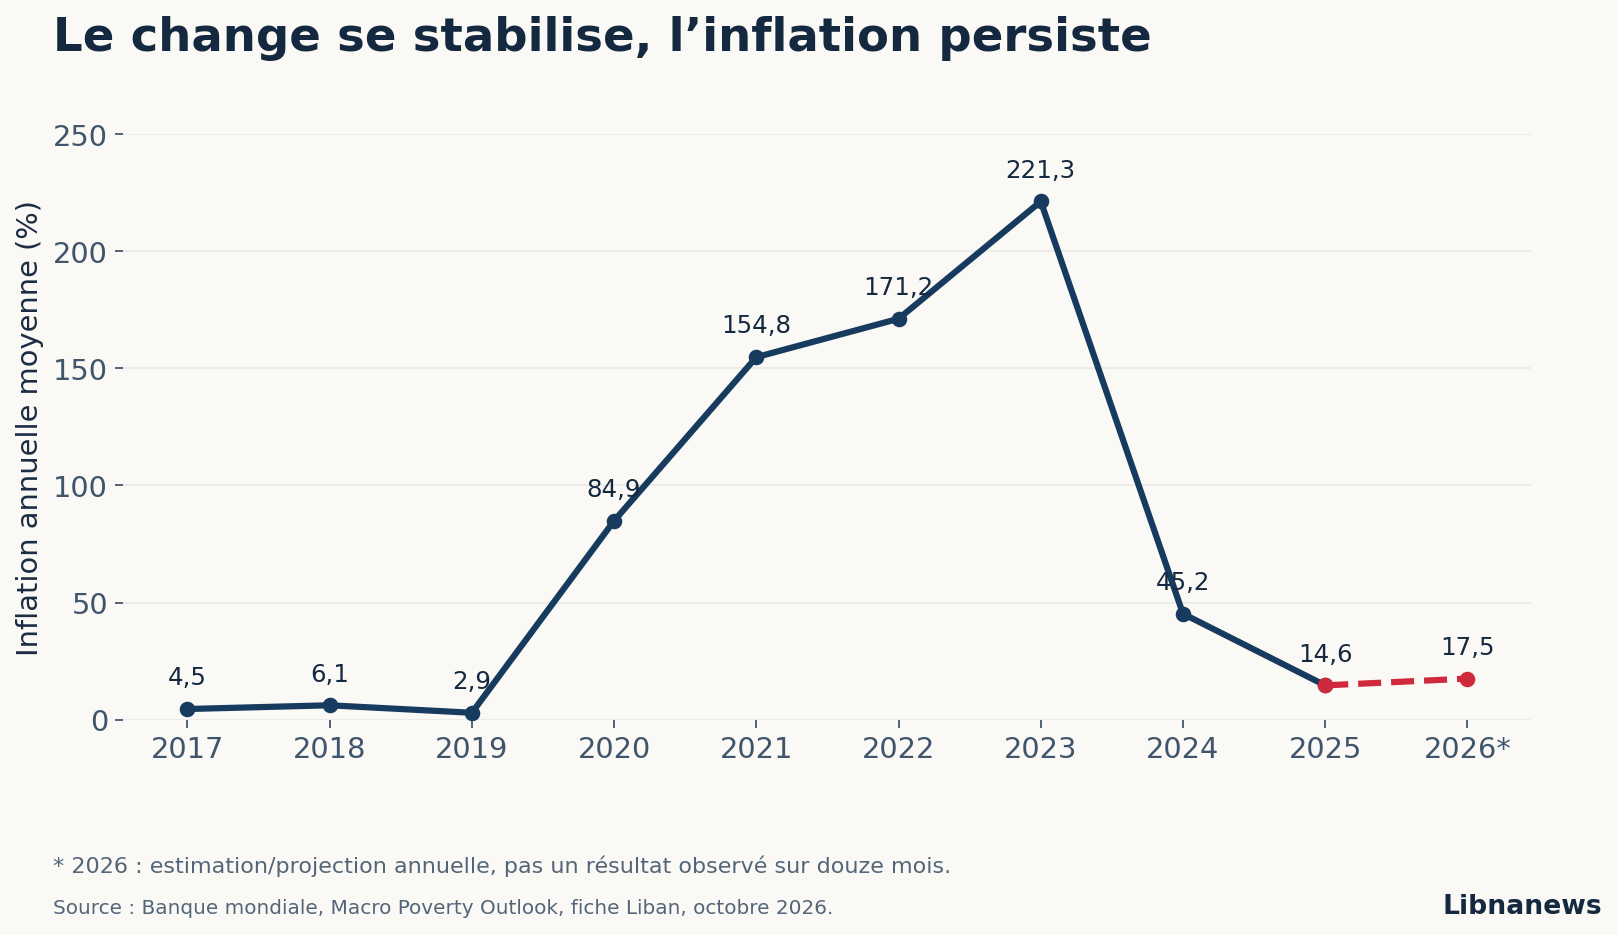
| متوسط التضخم السنوي | 6.1 في المائة | 14.6 في المائة | 17.5% |
| رصيد الميزانية/الناتج المحلي الإجمالي | -10.9% | +3.9٪ | +1.3٪ |
| الرصيد الحالي/الناتج المحلي الإجمالي | 24.2 في المائة | – 25.1 في المائة | – 21.3 في المائة |
| الدين العام/الدين العام | 154.0 في المائة | 130.9 في المائة | 125.3 في المائة |
| الناتج المحلي الإجمالي الاسمي، بلايين الدولارات | 55-29 | 36.88 | 38.96 |
ويؤدي استمرار العجز في الحساب الجاري إلى تقريب الفترات. والتحول من عجز في الميزانية إلى فائض يميزهما. Theصندوق النقد الدولي، آذار/مارس 2025وربط الاستقرار بوقف التمويل النقدي وإعانات النقد الأجنبي، فضلا عن تحسين رصيد الميزانية منذ منتصف عام 2020. ومن ثم، فإن السعر الحالي لا يُحتفظ به في شكل ميزانية مطابق لشكل عام 2018.
غير أن الفائض النقدي لا يرقى إلى مستوى الاستعادة الكاملة للملاءة. وينبغي قراءتها بمدفوعات الديون غير المسددة، والنفقات المضغوطة، والمتأخرات المحتملة، واحتياجات التعمير. وبالمثل، فإن ارتفاع الناتج المحلي الإجمالي الاسمي بالدولارات يمكن أن يقلل آليا من نسب الدين في حين يتراجع الناتج الحقيقي. The 2026 indicator combines precisely a higher nominal GDP and a projected real contraction.
كما يغير الإرسال. وقبل الأزمة، بدا أن العديد من العقود قابلة للتحويل إلى سعر ثابت. واليوم، تحدد الأسعار وجزء من الإيرادات بصورة مباشرة أو غير مباشرة بالدولار، في حين تظل الودائع القديمة خاضعة لشروط خاصة. وبالتالي، فإن استقرار سعر الأنواع لا يثبت إمكانية تحويل هذه الودائع.
Theتقرير الربع الثالث من بنك أودي 2026ويضع السوق الموازية حوالي 600 89 إلى 700 89 خلال الأشهر التسعة الأولى. والفرق مع 500 89 أقل من 0.3 في المائة. ويشير هذا التقارب إلى انخفاض قيمة أسعار الصرف الحالية؛ وهو لا يقيس الفجوة في توازن متوسط الأجل.
11 – القناة الحالية: التضخم المحلي والتقدير الحقيقي
وبالمعدل الاسمي الثابت، تصبح الزيادة في سعر الكتب زيادة مماثلة بالدولارات. خدمة بقيمة 8.95 مليون جنيه تساوي 100 إلى 500 89 إذا كان يصل إلى 10.74 مليون، فإنه يساوي 120 دولار. ولم يتغير المعدل، ولكن التكلفة المحولة زادت بنسبة 20 في المائة.
ويتطلب الانتقال إلى القدرة التنافسية مقارنة خارجية. في الاتفاقية التي تعني فيها الزيادة تقديراً، يكون مؤشر الأسعار النسبية الثنائي متناسباً معالسعر اللبناني/الأسعار الخارجية بالدولار– في التغير الفيزيائي، يتطور تقريبا مع تضخم لبناني مطروحا منه التضخم الأجنبي مطروحا منه الزيادة في عدد الرطل لكل دولار. ولمؤشر فعال، يجب تجميع الشركاء وعملاتهم.
وقد تم بالفعل توثيق هذه القناة في الفترة الأخيرة: وقد وجد التحليل الذي أجراه البنك الدولي في ربيع عام 2025 تقديرا حقيقيا بعد تحقيق الاستقرار في آب/أغسطس 2023، ولاحظ زيادة في الأسعار المحلية بنسبة 42 في المائة بين أيلول/سبتمبر 2023 وكانون الأول/ديسمبر 2024. غير أنها لا توفر معدل توازن اسمي يطبق في تشرين الثاني/نوفمبر 2026. The study establishes relative price dynamics, not the exact level of current misalignment.
الفرق حاسم فهرس يمكن أن يرتفع بعد انهيار دون أن يتجاوز توازنه. ويمكن لهذا التوازن أن ينتقل أيضاً إلى الإنتاجية، أو من حيث التبادل التجاري، أو إلى تحويلات أو تدمير رأس المال. والارتفاع في الرقم القياسي وتقديره المفرط ليس مرادفا.
The October 2026 sheet contains another series, entitled « Real exchange rate index » based on 2015: 100.3 في عام 2024 و 103.8 في عام 2025 و 102.2 في تقديرات عام 2026. It does not detail in this sheet the weights and deflators necessary to reconciliation it with the TCER of the 2025 study. ومن ثم لا يمكن ربط هذه السلسلة بالسلسلة السابقة أو استخدامها لتأكيد المحاكاة الواردة أدناه آليا. ويشير تطوره إلى أن ارتفاع معدل التضخم اللبناني ليس كافيا لحساب مؤشر متعدد الأطراف.
وفيما يتعلق بالمؤسسة، قد تختلف التكلفة ذات الصلة أيضا عن الرقم القياسي للاستهلاك: فالطاقة والنقل والائتمان والمدخلات ليس لها نفس الوزن في نفقات الأسر المعيشية وتكاليف الإنتاج. ويجمع تحليل شامل للقدرة التنافسية بين الأرقام القياسية الإجمالية وتكاليف الوحدات القطاعية وحجم المبيعات.
12 – المحاكاة: التضخم النسبي والتبادل والإنتاجية
افترض أن متوسط سعر عام 2024 هو 100. ومع ارتفاع معدل التضخم في عام 2025 بنسبة 14.6 في المائة، ارتفع إلى 114.6. وبتطبيق الإسقاط البالغ 17.5 في المائة لعام 2026، وصل إلى 134.655. ومن ثم، فإن حساب المجمع يزيد بنسبة 34.7 في المائة تقريبا على مدى السنتين. وببساطة، فإن إضافة 14.6 و 17.5 سيقلل من شأن هذا التقدم.
ويفترض الآن، بالنسبة للبيان فقط، أن الأسعار الأجنبية تزيد بنسبة 3 في المائة في السنة وأن عملات الشركاء لا تزال ثابتة مقابل الدولار. وارتفع مؤشرهم من 100 إلى 106.09. ومع عدم تغيير المعدل الاسمي، ترتفع نسبة الأسعار اللبنانية إلى الأسعار الأجنبية بنسبة 134.655/106-9-1، أو حوالي 26.9 في المائة.
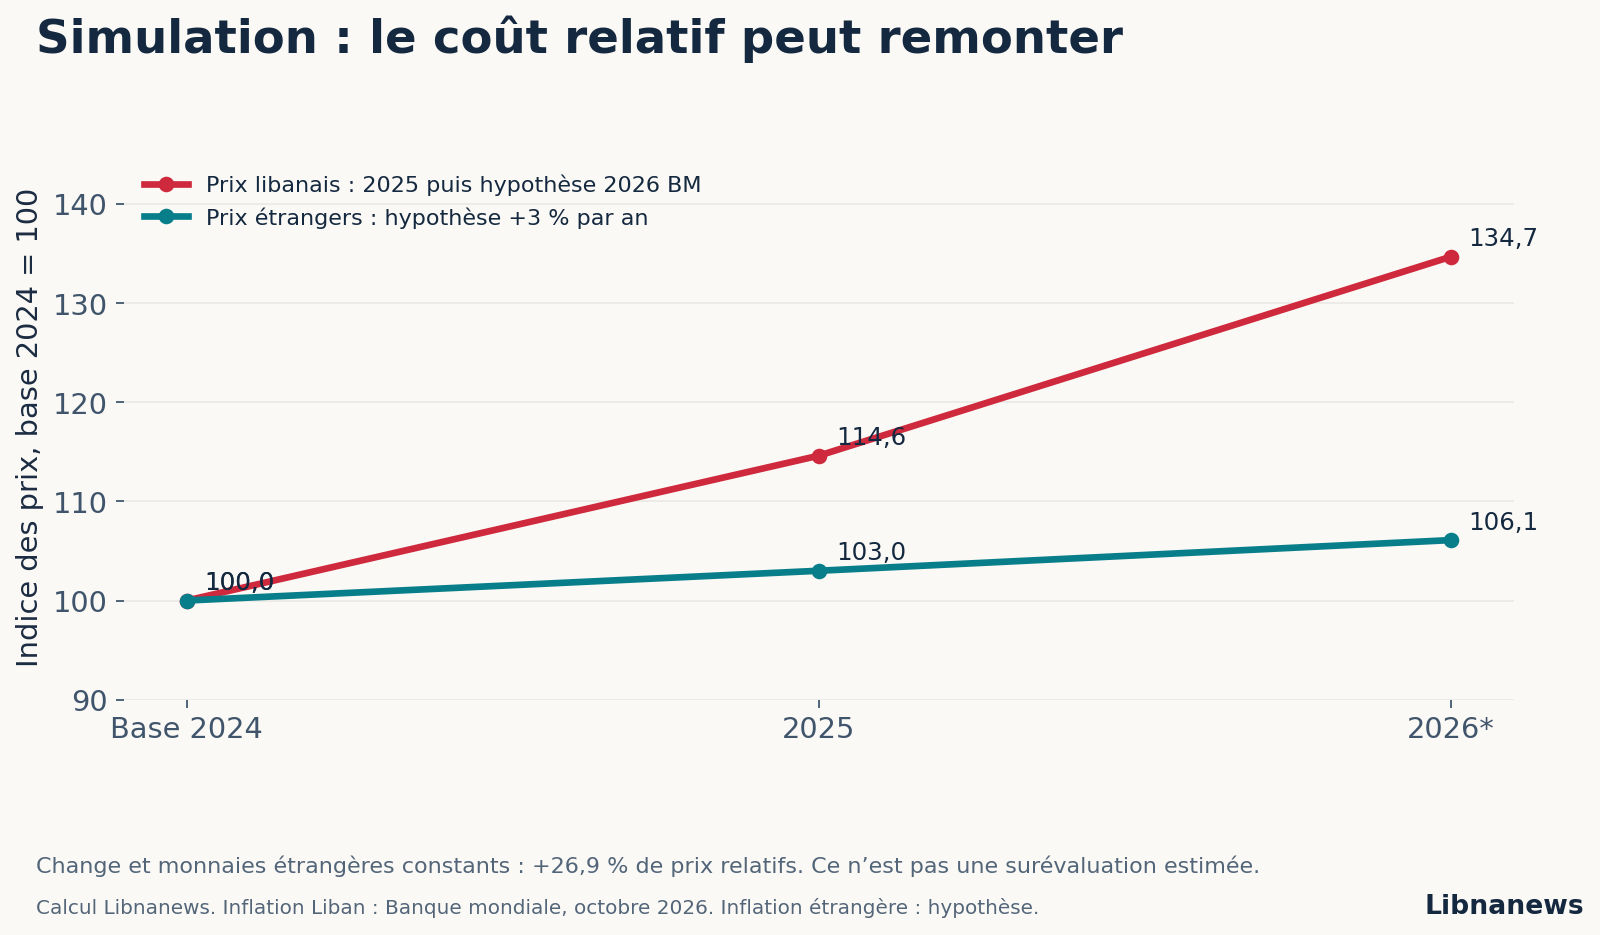
وهذه النسبة البالغة 26.9 في المائة ليست تقديرا للتقدير المفرط للكتاب.وقد تكون نقطة الانطلاق مبالغة في تقديرها أو تقل قيمتها أو قريبة من التوازن. ويمكن أن تتغير الإنتاجية والتجارة والنقل وعملات الشركاء. وقيمة 3 في المائة في الخارج هي فرضية وليس ملاحظة على سلة تسوق لبنانية.
فتح الحساب: ما الذي سيتغير تضخم أجنبي آخر؟?
| استهلاك الزيادة السنوية في الأسعار الأجنبية | المؤشر الأجنبي بعد سنتين | الزيادة النسبية في الأسعار اللبنانية |
|---|---|---|
| صفر٪ | 100.00 | 34.7% |
| 3٪ | 106,09 | 26.9 في المائة |
| 5٪ | 110.25 | 22.1 في المائة |
(حسابات (ليبنانيو القاعدة المشتركة 2024 = 100؛ التضخم اللبناني 2025 بنسبة 14.6 في المائة والتوقعات 2026 بنسبة 17.5 في المائة؛ المعدل الاسمي دون تغيير. والتفاوت النسبي ليس معدل توازن ولا توصية بتخفيض قيمة العملة.
وفي اقتصاد مضبوط بالدولار إلى حد كبير، لا يكفي بالضرورة تغيير معدل الدولار بالدولار لخفض التكاليف بالدولار. وإذا كانت الإيجارات والموردين وجزء من الأجور مفهرسة بالفعل، فإنها تتكيف مع الاستهلاك. In this case, the income remained in books. ويمكن أن تكون المكاسب التنافسية محدودة وأن تكون التكلفة الاجتماعية مرتفعة.
يمكننا اختبار الحساسية للتغيير مع نفس السلة الافتراضية. وإذا ارتفع سعر الدولار بنسبة 10 في المائة بدلا من البقاء ثابتا، وإذا لم ترد الأسعار المحلية على هذا الاستهلاك، تخفض الزيادة النسبية في الأسعار من 26.9 في المائة إلى 15.4 في المائة. ومع زيادة قدرها 20 في المائة في الدولار، فإنها تنخفض إلى 5.8 في المائة. These results come from 1,2693 / 1,10 – 1, and 1,2693 / 1,20 – 1, respectively.
والافتراض بأن الأسعار المحلية لم تتغير بعد التغيير هو افتراض تقييدي. وفي اقتصاد ذي قيمة عالية من الدولار، يقلل تركيزه من المكاسب. ومن أجل تحليل القدرة التنافسية من حيث التكلفة بدلا من سلة الاستهلاك، يجب أيضا قياس الإنتاجية: فبنفس التكلفة الإجمالية للأجور، يؤدي ارتفاع الناتج بنسبة 10 في المائة إلى خفض تكلفة أجر الوحدة بنسبة 9.1 في المائة. وهذا يوفر قناة تسوية أخرى، ولكنه لا يعني أن هذا المكسب سيكون متاحا بالفعل في لبنان.
وهذه المحاكاة منفصلة عن ثلاثة متغيرات كثيرا ما تكون مجمّعة تحت كلمة » تغيير » : السعر الاسمي، ومؤشر التكلفة، وكمية تنتج لكل وحدة. لا يحددون مساراً مستهدفاً وهي تبين الافتراضات التي قد تكون ضرورية لتغيير السعر من أجل تحسين القدرة التنافسية على نحو فعال.
13. التحفظات في عام 2026: ما يخفض التدابير الملاحظة
وفقاًخدمة البحث الاقتصادي لـ (كريديت ليبانز) و تولى حساب ميزانيّة (بي دي إل) في 4 تشرين الثاني/نوفمبر 2026وفي نهاية تشرين الأول/أكتوبر، بلغت الأصول الاحتياطية بالعملة الأجنبية نحو 11.47 بليون دولار. ويبلغ الانخفاض منذ بداية العام 429.87 مليون دولار، أي حوالي 3.6 في المائة من المستوى في نهاية عام 2025. وعلى العكس من ذلك، شهد النصف الثاني من تشرين الأول/أكتوبر زيادة صغيرة.
وهذا التغيير الصافي لا يقيس التدخلات الوحيدة للدفاع عن السعر. وهو ناتج عن تدفقات العملة الأجنبية وتدفقاتها الخارجية، بما في ذلك مدفوعات وعمليات المصرف المركزي. وبغية تخصيص حصة دقيقة لصيانة ٥٠٠ ٨٩، سيلزم جدول شامل للتدفقات، باستثناء آثار التقييم وإعادة التصنيف. ولا يقدم المستوى العام هذا التحلل.
ولا يزال المخزون الحالي فوق المخزون في أوائل آب/أغسطس 2023. ومن ثم، من الممكن ملاحظة حدوث انتعاش في آن واحد على مدى عدة سنوات، واستهلاك صاف في عام 2026. وهذان الملاحظان يطابقان آفاقا مختلفة؛ ولا ينبغي أن يحل أي منهما محل الآخر.
Theإشعار تسلسلي استنسخه بريتيشير إلى أن قانون الأعمال التجارية قد نقح التصنيف إلى الأصول الاحتياطية غير المقيمة والسائلة. وهي لا تشكل احتياطيا صافيا لجميع الالتزامات. وبالإضافة إلى ذلك، لا توجد مطالبات وموارد قابلة للتبادل يمكن استخدامها في الدفع.
ومن ثم، لا يمكن تقسيم مخزون يناهز 11.47 بليون دولار دون تنبيه إلى معدل هبوط حديث للإعلان عن تاريخ الاستنفاد. وتتغير الاحتياجات مع السياحة والنقل والواردات والمدفوعات العامة والتوقعات. ويمكن لتسريع النواتج أن يغير مسارها؛ ويمكن أن تؤدي القيود الإضافية إلى تثبيته.
والنقصان الملاحظ هو مؤشر للضغط على الشرح. وهي لا تحدد مدى أي مبالغة في تقدير أو أهمية تمزق. ويتطلب التوصل إلى نتيجة أقوى توقعا للتدفقات والالتزامات، مع عدة سيناريوهات، وليس استقراءا للتوازن المحاسبي وحده.
14 – الحرب والتعمير: آثار منفصلة على عرض العملات الأجنبية والطلب عليها
Theالبنك الدولي، آب/أغسطس 2026ويقدر النمو من عام 2025 إلى 4.2 في المائة، ويتوقع حدوث انكماش حقيقي بنسبة 6.4 في المائة في عام 2026، مع معدل تضخم يبلغ 17.5 في المائة. ويؤثر النزاع في عدة متغيرات في الوقت نفسه، مما يفسر فقط أسعار الصرف غير كافية.
ومن ناحية عرض العملات الأجنبية، يقلل الانخفاض في إيرادات السياحة أو الصادرات من الدولارات المتحققة. ومن ناحية الطلب، يمكن للركود أن يقلل من شراء السلع، في حين أن الطاقة والنقل والتعمير تزيد بعض الاحتياجات. ويتوقف الرصيد على مبالغ وتوقيت كل من هذه التدفقات.
كما أن تدمير رأس المال يغير القدرة الإنتاجية في المستقبل. وقد تشهد شركتان نفس التغير في أسعار الصرف، ولكنهما يتفاعلان بشكل مختلف إذا كان أحدهما لا يزال يملك معداته، أما الشركات الأخرى فيتعين عليها إعادة بنائها. ولا يحل تعديل الأسعار محل تمويل هذا التخفيض من القدرات.
ولذلك، فإن تمويل إعادة البناء أمر أساسي. وتمول الهدية الخارجية استيرادا دون خلق نفس الالتزام المستقبلي بالقرض. ويختلف القرض الطويل والتساهلي عن الالتزام القصير. ويضيف الإنفاق الممول من إنشاء الكتب قناة أخرى: يمكن أن يزيد الطلب على العملة الأجنبية إذا قام المستفيدون بتحويل هذه الكتب أو شراء السلع المستوردة.
Theصندوق النقد الدولي 2026واعترفت بالإبقاء على الاستقرار من خلال سياسات حكيمة، مع ملاحظة آثار النزاع والتضخم المزدوج. The observed stability and degradation of productive capacity are not contradictory: وهي تغطي أبعادا مختلفة وقد تتعايش لفترة من الزمن.
15- ثلاثة سيناريوهات لاختبار استدامة 500 89
وتسمح البيانات بتشييد سيناريوهات مشروطة، دون إسنادها إلى احتمال عدم تبرير الملاحظات. والمعيار المشترك هو القدرة على تمويل الاحتياجات الخارجية مع تجنب التدهور المستمر في ميزانيات الإنتاج والتوازن.
| السيناريو | آلية الهيمنة | ملاحظات من شأنها أن تعززه | ملاحظات من شأنها إضعافه |
|---|---|---|---|
| تحقيق الاستقرار المتوافق مع الانتعاش | وتتلاقى التكاليف وزيادة الإنتاجية والإيرادات الخارجية. | ارتفاع صادرات الحجم، وإعادة تشكيل الاحتياطيات السائلة دون التزامات جديدة غير متناسبة، والائتمان المنتج في مجال الانتعاش. | الزيادة المستدامة في تكاليف الوحدات دون تحسين الإمدادات؛ التمويل الخارجي الأقصر أو الأكثر تكلفة. |
| التقدير الحقيقي الذي يعوضه الضغط الداخلي | وترتفع التكاليف النسبية؛ ويحافظ انخفاض الطلب والقيود على السيولة على السعر. | وأسعار ارتفاع الدولارات، وانخفاض الاستثمار والائتمان، وضغط الدخل الحقيقي على الرغم من تهدئة سوق الصرف. | قياس مكاسب الإنتاجية وتوسيع المبيعات الخارجية بما يكفي لاستيعاب التكاليف. |
| صدمة التمويل الخارجي | وتدفقات العملة الأجنبية تتناقص بسرعة أكبر من تكيف الطلب. | التعجيل بالمبيعات الصافية للعملات الأجنبية، وانخفاض مماثل في الأصول السائلة، واستمرار الزيادة في أقساط النقد الأجنبي. | استرداد الدخل والمساهمات الطويلة الأجل، وتحقيق استقرار الاحتياطيات على نطاق ثابت. |
ولا يتطلب السيناريو الأول بالضرورة مساراً اسمياً مختلفاً. ويمكن أن يؤدي تحسين الإنتاجية أو تكاليف الطاقة إلى تغيير الأسعار النسبية دون انخفاض الاستهلاك. ويمكن للمرحلة الثانية أن تحافظ على نفس المسار لفترة طويلة، ولكن بتكلفة نشطة ودخلية. وفي الجزء الثالث، يمكن أن يتسارع التوتر حتى لو لم تزد الأسعار المحلية مؤخرا: فالصدمة الأولية تأتي من التمويل.
ولتمييز هذه السيناريوهات، يجب أن تكون السلسلة قابلة للمقارنة. ويجب فحص الصادرات من حيث الحجم والناتج، والاحتياطيات ذات النطاق الدائم، والتمويل حسب النضج. وينبغي التوفيق بين أرصدة الميزانية والنفقات المؤجلة وخدمة الديون. وبدون هذه التفاصيل، قد يخفي مؤشر مؤات نقل قيد إلى جزء آخر من الاقتصاد.
وتصبح المقارنة مع عام 2019 قابلة للتحقق. وسيكون هناك تكرار للآلية السابقة إذا ما عوضت مرة أخرى عن زيادة القيمة الحقيقية، وقلة التمويل الخارجي، وتراكم الالتزامات الهشة بتدخلات باهظة التكاليف. إن مجرد وجود مسار ثابت لا يكفي لإنشاء هذا الجمع.
16 – نتائج التحليل
The pre-crisis misalignment is documented, its translation into 3,000 LL/USD is not in the identified studies.وتتوقف نتائج صندوق النقد الدولي على الطريقة والأهداف الخارجية. ولا يمكن تحويلها إلى سعر اسمي محدد دون افتراضات إضافية بشأن الأسعار وردود الفعل.
The rate affects competitiveness through non-indexed costs and relative prices.وتبين الحسابات القطاعية أن نفس الاستهلاك يمكن أن يحقق مكاسب كبيرة أو صغيرة أو صفرية تبعاً لحصة النفقات الدولارية بالفعل. وتؤكد التجارة في الفترة 2019-2020 أن تحسين الأسعار لا يضمن توسيع الصادرات عندما يُجبر العرض والتمويل.
فالتمويل الخارجي وصحائف التوازن تُعرِّض بقية الاقتصاد للخطر.ويقل العجز في الحساب الجاري بالدولار عما كان عليه في عام 2018 ولكنه يظل مرتفعا مقارنة بالناتج المحلي الإجمالي. إن الانخفاض في الاحتياطيات في عام 2026 قابل للقياس، دون السماح بأن تُنسب الحركة بأكملها إلى الدفاع عن المسار. وتتفاوت الآثار على الأسر المعيشية حسب عملة الدخل والديون والوفورات: فالإلغاء الفعلي للاعتماد بالجنيهات قد يتعايش مع فقدان الوديع أو اختفاء الائتمان الجديد.
وفي الساعة ٠٠/٩٨، توجد قناة جديدة للتقدير الحقيقي، ولكن الهوية مع وجودها في عام ٢٠١٨ ليست ثابتة.إن الانضباط في الميزانية ووقف التمويل النقدي اختلافات جديرة بالملاحظة. والتضخم المستمر والقيود الإنتاجية واحتياجات النقد الأجنبي معرضة للخطر. ويقرر الجمع بينهما، بدلا من الرقم المعروض على المنضدة، ما إذا كان المعدل يرافق تحقيق استقرار مستدام أو يرجئ إجراء تعديل.





التعليقات