
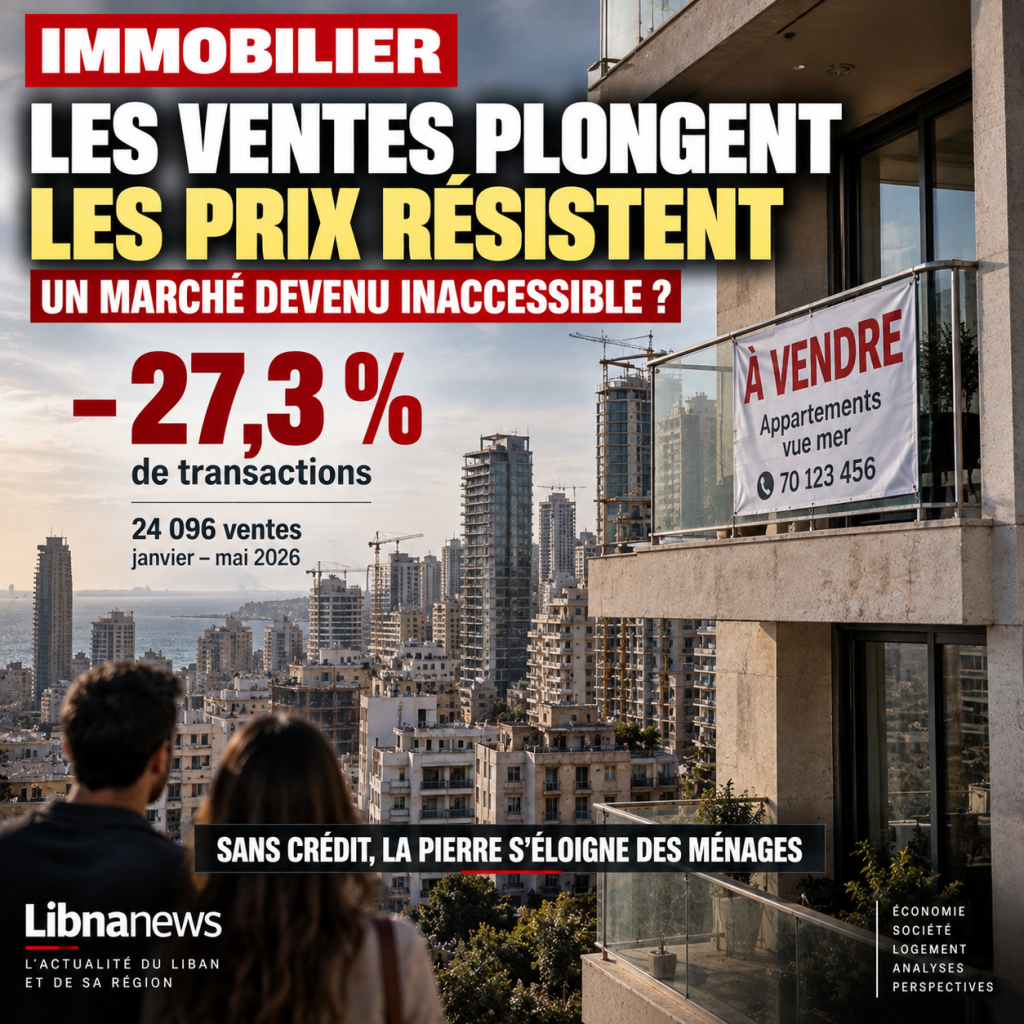
يمكن أن يشير الرقم إلى سوق عقارية في منتصف المماطلة. في الأشهر الخمسة الأولى من عام 2026096 24 عملية عقاريةوسجلت في لبنان. عددهم ينخفض27.3%فيما يتعلق بالفترة نفسها من السنة السابقة. واختفى واحد من كل أربع عمليات تقريبا في 12 شهرا.
ومن المنطقي أن يؤدي هذا الانكماش إلى الضغط الشديد على الأسعار. لكن البيانات المتاحة تُخبر قصة مختلفة لا تزال القيمة التراكمية للمعاملات قائمة تقريبا2.6 بليون دولاروما زال انخفاضها أقل بكثير من عدد المبيعات، حولها8 في المائةبل والأكثر إثارة للدهشة، يشير تقدير مهني إلى إمكانية ارتفاع الأسعار إلى حد ما30 في المائة بنهاية عام 2026.
هذه واحدة من أكثر المفارقات إثارة للاهتمام في الاقتصاد اللبناني اليوم:بيع سلع أقل بكثير، دون ملاحظة انهيار نسبي لقيمتها.
سيكون من المغري رؤية دليل على مقاومة غير عادية من العقارات هذا سيكون سريعاً ويمكن للسوق أن تحافظ على ارتفاع الأسعار في الوقت الذي تصبح فيه أقل سائلا وضيقا وأكثر صعوبة في الوصول إليها. بل يمكن أن يصبح الانخفاض في المعاملات أحد أعراض مقاومة الأسعار: إذ لم يعد المشترين والبائعون يجتمعون بما يكفي لإنتاج حجم التجارة الذي لوحظ سابقا.
ولذلك فإن الموضوع الحقيقي ليس فقط السعر لكل متر مربع. من المهم أن نفهم لماذا، في بلد لا يزال يواجه أزمة مالية كبيرة، لا يبدو أن مالكي المنازل ملزمون ببيع ممتلكاتهم ولماذا أصبح المشترون أكثر ندرة.
096 24 مبيعات: الرقم الذي يشير إلى تقلص السوق
ويمثل الانخفاض البالغ 27.3 في المائة في عدد المعاملات في خمسة أشهر انخفاضا كبيرا بما يكفي لعدم معاملته على أنه مجرد تغيير موسمي. النشاط العقاري يتباطأ بشكل كبير.
ولكن القيمة الإجمالية للمعاملات تنخفض فقط بحوالي 8 في المائة. وتكشف الفجوة بين هذين التطورين.
كدليل، إذا تفرقنا2.6 بليون دولارالمعاملات096 24 عمليةقيمة مقصودة أقل قليلا من000 108 دولار لكل معاملةولا يشكل هذا الحساب سعراً متوسطاً للإسكان: فقد تنطوي المعاملات على شقق أو أراض أو متاجر أو سلع أخرى ذات أحجام وقيم مختلفة جداً. بيد أنه يمكن القول بأن تقلص الحجم لم يؤد إلى انكماش مماثل للمبالغ المتبادلة.
وبالتالي، فإن السوق تختار أيضا معاملاتها.
ويبدو أن السلع التي لا تزال تبيع قيمة كافية للحيلولة دون حدوث انكماش في المبلغ الإجمالي بنفس معدل عدد المعاملات. ويمكن أن يترجم ذلك عدة ظواهر: تركيز المشتريات في بعض المناطق، وصيانة الأسعار المطلوبة، وندرة المبيعات القسرية أو تشرد الأسواق إلى المشترين ذوي السيولة الكبيرة.
ولا تسمح البيانات المتاحة بإسناد جزء من هذه الظاهرة بدقة إلى كل من هذه العوامل. غير أنها كافية لاستبعاد قراءة بسيطة:أقل مبيعات لا تعني تلقائيا أقل تكلفة العقارات.
الائتمان، غياب كبير من السوق
والمشكلة الهيكلية واضحة: لم يعد لدى لبنان المحرك الذي يسمح عادة لفئة متوسطة بشراء السكن.
وفي سوق عقارية تقليدية، يجب على الأسرة ألا تملك على الفور 000 150 دولار أو 000 200 دولار لشراء شقة. وهو يجلب جزءا من المبلغ ويقترض الباقي من خمس عشرة سنة أو عشرين أو خمس وعشرين سنة. وبالتالي، يحوّل الائتمان دخلا شهريا إلى قدرة شرائية.
وقد أدت الأزمة المصرفية اللبنانية إلى تعطيل هذه الآلية.
وطالما أن النظام المالي لا يعاد تنظيمه حقا، فإن الودائع القديمة لا تسوّى، ولا تستعيد المصارف قدرة طبيعية على جمع الأموال الطويلة الأجل ثم إقراضها، فإن تمويل العقارات يظل مختلفا جدا عن التمويل الموجود قبل الانهيار.
والنتيجة الرئيسية هي أن السوق لم تعد تعالج المشتري نفسه.
ولا يمكن للأسر المعيشية التي لديها دخل صحيح بالجنيهات أو حتى جزء من مرتبها بالدولار أن ترفع المبلغ المطلوب لشراء النقود. وعلى النقيض من ذلك، يجوز للشخص الذي لديه دولار جديد أو مدخرات أجنبية أو دخل أجنبي أن يواصل الشراء.
المشكلة ليست فقط أن الشقق مكلفة.
انهالدرج المالي الذي جعل من الممكن الوصول إلى سعرها قد اختفى بالنسبة لجزء كبير من السكان.
وهذا الوضع يمكن أن يقلل في الوقت نفسه من عدد المشترين ويحافظ على أسعار السلع التي يطلبها من الذين لا يزالون يملكون السيولة.
يمكن أن تكون السوق باهظة الثمن دون أن تكون دينامية
وهذا تمييز أساسي.
وكثيرا ما يفسر السعر المرتفع على أنه علامة على ارتفاع الطلب. هذا ليس صحيحاً دائماً وفي سوق سائل، يمكن للمالكين ببساطة أن يرفضوا البيع بالأسعار التي يقدمها المشترين.
والنتيجة هي عدم وجود معاملة.
تخيل مالك يقدر شقته بـ 300 ألف دولار لا يمكن للمشتري أن يقدم سوى 000 220 إذا لم يكن المالك بحاجة ماسة للنقود، يمكنه الانتظار. ولا يزال السعر المعلن يبلغ 000 300 دولار، ولكن لم يتم البيع.
تضاعف هذا السلوك في جميع أنحاء البلاد وتحصل بالضبط على نوع المفارقة الملاحظ: انخفاض كبير في عدد المعاملات دون تصحيح ذي قيمة مكافئة.
كما أن للعقارات سمة خاصة في لبنان. وبعد أزمة مصرفية تعرضت فيها إمكانية الحصول على الودائع إلى تعطيل عميق، يمكن تصور الأصول الملموسة بطريقة مختلفة عن الأصول المالية. المالك الذي يملك شقة أو أرض أو أماكن تجارية لديه شيء يمكنه رؤيته والاحتفاظ به هو ليس بالضرورة راغباً في التجارة من أجل المال بأي ثمن.
ومن المحتمل أن تسهم هذه الطب النفسي للتراث في تجسيد العرض.
وخدم العقارات أيضا كملجأ بعد انهيار المصرف
لقد غيرت الأزمة بشكل عميق العلاقة اللبنانية إلى حجر.
وعندما انهارت الثقة في المصارف، كانت العقارات تمثل لبعض الادخار فرصة لتحويل دين مصرفي غير مؤكد إلى أصل مادي. ومن ثم فإن السنوات الأولى من الأزمة قد أسفرت عن سلوك لا يتصل فقط بالحاجة إلى السكن.
شراء شقة قد يعني إنقاذ جزء من ثروتها.
وظيفة الملاذ هذه تترك أثراً دائماً العائلة التي حولت جزء من مدخراتها إلى شقة لا تريد بالضرورة أن تبيع هذه الأصول بسرعة وعلى النقيض من ذلك، يمكنها أن تحتفظ بها كحماية من أوجه عدم اليقين المالية الجديدة.
ثم يعرض على السوق اللبنانية عرض خاص: فالعديد من المالكين يمتلكون أصولا يعتبرونها احتياطية ذات قيمة، في حين أن بعض السكان المحليين لم يعد لديهم الوسائل اللازمة لشراءها.
ويصبح اللقاء بين العرض والطلب أكثر صعوبة من الناحية الميكانيكية.
وهذا أحد التفسيرات الممكنة للتباطؤ في عدد المعاملات دون انخفاض في القيمة مقارنة.
لقد خلقت دولارات جديدة حدودا غير مرئية بين المشترين
ويعكس سوق العقارات الآن اتساع الفجوة في الاقتصاد اللبناني.
وليست جميع الدولارات مكافئة اقتصاديا في الخبرة المنزلية. ولا تزال الأموال المصرفية القديمة مرتبطة بأزمة الودائع. ولإيرادات العملة الأجنبية، والتحويلات الأجنبية، ورأس المال الموجود خارج النظام المصرفي القديم قيمة عملية مختلفة تماما.
وهذا الفرق يقسم المشترين المحتملين.
فمن جهة، لا تزال الأسر التي لديها سيولة جديدة تتدخل في السوق. ومن ناحية أخرى، فإن من تبقى أصولهم مقيدة بالودائع القديمة أو التي لا تسمح إيراداتها بتراكم ما يكفي من الدولارات هي أكثر محدودية بكثير.
يمكن أن تكون النتيجة سوقاً مزدوج السرعة.
ولا تزال السلع النوعية الموجودة في المناطق الملتمسة فيما بعد تجد المشترين المذيبين. ويظل البعض الآخر مقترحا لفترة طويلة بدون معاملة. ولا يمكن أن يعكس المتوسط الوطني هذا التجزؤ.
ولذلك، ينبغي توخي الحذر في الإعلان عن إمكانية زيادة بنسبة تصل إلى 30 في المائة.
وهو توقع مهني، وليس زيادة لوحظت بالفعل في جميع أنحاء البلد. كما أنه لا يعني أن كل شقة لبنانية ستكسب نسبة 30 في المائة. والاختلافات بين بيروت، والسواحل، والجبال، والمناطق الريفية، والمناطق المتضررة من الحرب، كبيرة جدا بحيث تسمح بقراءة موحدة.
زيادة بنسبة 30%؟ ما تقوله هذه التوقعات حقاً
والتقدير المنسوب إلى وليد موسى من زيادة الأسعار بنسبة تصل إلى 30 في المائة بحلول نهاية السنة هو تقدير مذهل. ولكن قيمتها الإعلامية قد تكون أقل من القيمة القصوى مما هي عليه في التوقعات.
ويعني ذلك أن بعض المهنيين لا يتوقعون أن يؤدي انخفاض عدد المعاملات تلقائيا إلى انهيار الأسعار.
وهناك عدة شروط يمكن أن تدعم هذا التعليل. ومن شأن ندرة بعض السلع، والطلب على رأس المال بالدولار الطازج، وشراء الشتات، ومقاومة المالكين للبيع في خسارة ما، أن تحول دون إجراء تصويب قوي.
لكن هذه التوقعات يجب أن تبقى توقعاً.
ولا تسمح البيانات المتاحة اليوم بالقول إن السوق الوطنية ستزداد بالفعل بنسبة 30 في المائة. كما أنها لا تتيح تعميم تطور مماثل لجميع المناطق وفئات السلع.
وقبل كل شيء، فإن الزيادات في الأسعار الاسمية لا تعني تلقائيا تحسين الأسواق.
وإذا ارتفعت الأسعار بينما تستمر المعاملات في الانخفاض، فإن إمكانية الوصول يمكن أن تزيد من تدهورها.
وسوق العقارات ليس صحيا فقط لأن المالكين يرون زيادة في القيمة النظرية لأصولهم. وهو الوقت الذي يمكن فيه للأسر المعيشية أن تشتري وتبيع وتقترض وتستثمر وتعيش في ظروف مستدامة.
هذا بالضبط ما هو مفقود اليوم.
بالنسبة للأسر المعيشية الشابة، تصبح المشكلة جيلية تقريبا
يؤدي تقلص الائتمان إلى تحويل الوصول إلى السكن إلى مشكلة اجتماعية.
وقد تمكن جيل اشترى قبل الأزمة من الاستفادة من القروض العقارية الطويلة الأجل وآليات التمويل التي أصبحت الآن أكثر صعوبة في تكرارها. ويدخل الآن جزء من الشباب سوقا يُعبر فيه عن السعر على نطاق واسع بالدولار، بينما يظل التمويل الطويل الأجل محدودا جدا.
وحتى الأجر المرتفع نسبيا لا يحل تلقائيا هذه المعادلة.
ويمثل توفير ٠٠٠ ١ دولار شهريا ٠٠٠ ١٢ دولار سنويا. سيتطلب الأمر أكثر من ثماني سنوات لتراكم 100 ألف دولار بدون أي نفقات، وهذا أمر مستحيل في الحياة الحقيقية. وبمجرد إضافة المساكن والغذاء والنقل والصحة والأسرة، يصبح توفير الغذاء الكافي أطول بكثير.
ومن ثم، فإن الأصول الأسرية والدعم المقدم من المغتربين غير متناسب.
الحصول على الملكية قد يعتمد على دخل مهني أقل من قدرة العائلة على الحصول على رأس المال.
وهو تغيير عميق في النموذج الاجتماعي.
وهي تعود بالفائدة على أولئك الذين يمتلكون بالفعل تراثا ويزيدون من إزالة من يبدأون بدون رأسمال.
الشتات يمكن أن يحافظ على الأسعار دون إنعاش السوق بأكملها
ويحتل لبنانيون من الخارج مكانا خاصا في هذه المعادلة.
ودخلها عادة بالعملة الأجنبية وقد تكون قدرتها على الادخار أعلى من دخل الأسر المعيشية المقيمة. وتحتفظ العقارات اللبنانية أيضا بقيمة عاطفية وتراثية قوية: شقق الأسرة، ومنزل القرية، والأراضي المنقولة، أو الاستثمار الذي يهدف إلى إعداد عودة ممكنة.
قد يدعم هذا الطلب فئات عقارات معينة.
ولكنه لا يحل محل سوق داخلية عاملة.
ولا يمكن لقطاع عقاري مستدام أن يعتمد فقط على المغتربين أو أقلية ذات سيولة كبيرة. إنه بحاجة لصف متوسط يمكنه شراء منزله، المطورون الذين يمكنهم تمويل مشاريع جديدة ومصارف يمكن أن تدعم المعاملات.
وإذا كان الشتات يدعم الأسعار بينما يستبعد السكان تدريجيا، فإن السوق قد تبدو قوية بينما تصبح أكثر توازنا من الناحية الاجتماعية.
ومن ثم، فإن مفارقة أرقام عام 2026 منطقية: فالقيمة تحمل، ولكن قاعدة المشترين تتقلص.
الجنوب هو سوق مختلفة تماما
ويجب أيضا أن يراعي أي تحليل وطني الحرب.
ومن الواضح أن المناطق المتضررة من التدمير لا تستجيب لنفس الآليات مثل بيروت أو بعض المناطق السكنية في جبل لبنان. وفي الجنوب، تختلط مسألة العقارات بإعادة الإعمار والعودة والتعويض والأمن.
ولا تحدد قيمة الممتلكات بحجمها أو موقعها فحسب. وهو يعتمد على ما إذا كان من الممكن العيش هناك، وإعادة البناء، والوصول إلى الهياكل الأساسية، والاعتقاد بأن الحرب لن تدمر الخير مرة أخرى بعد بضعة أشهر.
ويزيد هذا الفرق من تفتيت السوق اللبنانية.
لذا الحديث عن سعر عقاري واحد في لبنان يصبح أقل أهمية وأقل وهناك عدة أسواق مرجحة: وهي أسواق مرتفعة، ومتوسطة، وأرض، وقرية، ومناطق مدمرة، وسلع المغتربين.
وتوفر المتوسطات الوطنية التوجيه. إنهم لا يخبرون القصة بأكملها.
المؤشر الحقيقي الذي يتعين رصده ليس السعر فقط
وتنظر المناقشة العامة تلقائياً في السعر لكل متر مربع. وتشير أرقام عام 2026 إلى ضرورة ملاحظة شيء آخر:سيولة السوق.
كم تبقى من المال للبيع؟ ما الفرق بين السعر المقيد والسعر المدفوع فعلا؟ ما نسبة المشتريات الممولة من الائتمان؟ ما الجزء الذي يملكه الشتات؟ في أي مناطق تتركز المعاملات؟ كم عدد الأسر المعيشية التي تشترى للعيش وكم عدد الذين يشترون للحفاظ على رأس المال؟?
ولا تجيب البيانات المتاحة في المحكمة على جميع هذه الأسئلة. ولذلك سيكون من الاصطناعي ابتكار تفسير وحيد للانخفاض البالغ 27.3 في المائة.
غير أنها تتيح التوصل إلى نتيجة أقوى:ويشير انخفاض المبيعات والقوة النسبية لقيمتها إلى أن السوق لا تنهار بطريقة تقليدية. إنها تضيق.
ولم يتمكن المشترين من الانتهاء من ذلك. ولا تزال المعاملات المتبقية كبيرة بما يكفي لدعم القيمة الإجمالية. ويبدو أن المالكين لا يرغمون، ككل، على تصفية ممتلكاتهم على نطاق واسع.
إنه أقل طمأنة من زيادة بسيطة في الأسعار يمكن أن تقترح.
اليوم الذي تبدأ فيه المصارف الإقراض من جديد سيغير كل المعادلة
ويرتبط مستقبل العقارات في نهاية المطاف بالسجل المالي.
وإذا نجح لبنان في إعادة هيكلة مصارفه، والتسوية التدريجية للودائع القديمة وإعادة بناء نظام ائتماني، فإن سوق العقارات ستتمكن من استعادة قاعدة أوسع بكثير من المشترين. ولن تحتاج الأسر المعيشية بعد الآن إلى السعر النقدي الكامل.
ولكن عودة الائتمان هذه في حد ذاتها يمكن أن تدعم الطلب وبالتالي الأسعار. وسيتوقف على مبلغ السكن المتاح، وتكلفة القروض، والقدرة الحقيقية للدخل الواجب اتباعها.
وعلى العكس من ذلك، إذا استمر الشلل المصرفي، فإن المخاطر العقارية تبقى سوقاً يهيمن عليها المال والمغتربون وأصحاب الثروة.
لهذا السبب096 24 عمليةوقد سُجلت في الأشهر الخمسة الأولى من عام 2026 لتقول شيئا أعمق من التباطؤ القطاعي.
إنها تُظهر بلدًا يحتفظ فيه الحجر بقيمة لم يعد بإمكان العديد من اللبنانيين الوصول إليها.
المفارقة هناك:وقد تقاوم سوق العقارات تحديداً لأن جزءاً متزايداً من السكان مستبعد منها– لا يمكن للمالكين القادرين على الانتظار أن يخفضوا أسعارهم بما فيه الكفاية، ولا يمكن للمشترين الذين لا يملكون ائتمانا أن ينضموا إليهم، وتختفي المعاملات بين الاثنين.
لذا السؤال الحقيقي لعام 2026 ليس ما إذا كانت الجوائز ستفوز بالفعل بنسبة 10 أو 20 أو 30% والسؤال المطروح هو ما إذا كان السكن سيصبح ملكاً يمكن للأسرة المعيشية أن تموله من عملها، أو ما إذا كان سيبقى تدريجياً محجوزاً لأولئك الذين يمتلكون بالفعل رأس المال، أو يحصلون على دخل من الخارج، أو لديهم على الفور دولارات متاحة.
في الحالة الأولى، يعني انتعاش السوق العودة إلى اقتصاد أكثر طبيعية. أما في المرحلة الثانية، فإن مقاومة الأسعار ستخفي واقعا أقل وضوحا بكثير:الشقق التي تكون دائما مكلفة، ولكن أقل من اللبنانيين القادرين على شرائها.





التعليقات