

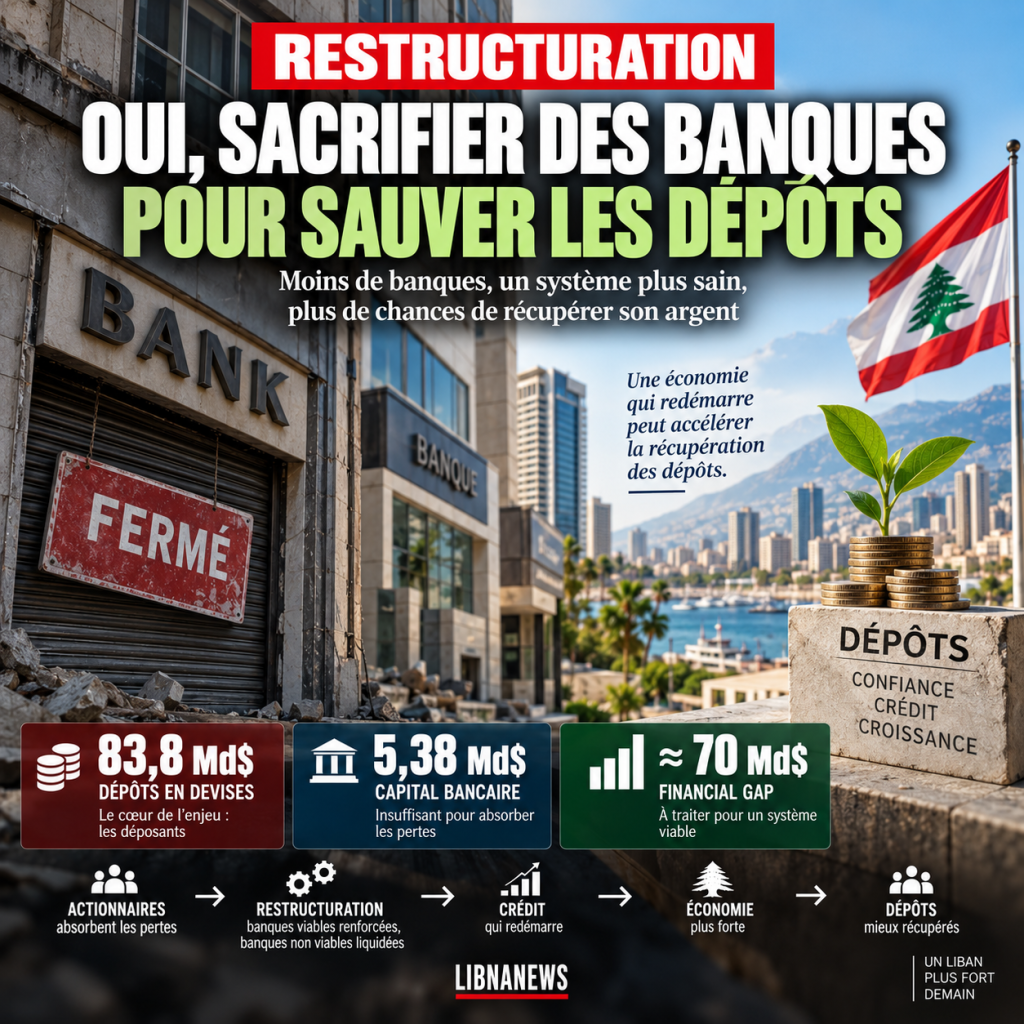
فلماذا لا يعني إفلاس بعض المصارف اختفاء الودائع – ولماذا يمكن للانتعاش الاقتصادي أن يعجل بتعافيها
ومنذ عام 2019، علق النقاش اللبناني في معادلة تبدو بسيطة: إذا سقطت المصارف، فإن الودائع تقع فيها. ولذلك ينبغي حماية المصارف من أجل حماية المدخرات. بعد سبع سنوات هذه المعادلة تقاوم الحقائق وقد أُبقيت المصارف على قيد الحياة، وأُبقيت تراخيصها، وظلت معظم هياكل الملكية قائمة، ولكن جزءا كبيرا من الودائع بالدولار القديم لا يزال غير متاح بحرية. ولذلك، أنقذ لبنان المؤسسات دون استعادة الوظيفة المصرفية التي تهتم أولاً بالمودع: التصرف في أمواله.
ربما المشكلة هي أننا نواصل طرح السؤال الخطأ أي بنك، النظام المصرفي والودائع ليست واحدة ونفس الشيء. المصرف شركة يملكها أصحاب الأسهم الودائع هو ادعاء الزبون على هذا العمل والنظام المصرفي هو بنية أساسية اقتصادية: فهو يوفر المدفوعات، ويجمع الوفورات، ويختار المشاريع ويحول هذه الوفورات إلى ائتمان. ولذلك فإن حفظ مصرف معين ليس هدفا اقتصاديا في حد ذاته. الحفاظ على الوظائف المالية اللازمة للاقتصاد، نعم.
ثم يصبح السؤال الحقيقي غير مريح إلى حد كبير: هل ينبغي الحفاظ على جميع المصارف في عام 2019 بصورة مصطنعة، أو قبول أن تختفي بعض المصارف إذا زادت إلى أقصى حد ما سيسترده المودعون، وتعيد تعميم الائتمانات، وتستعيد النمو القوي الذي يكفي لزيادة القدرة على السداد؟ وقد لا يكون التحكيم بعد الآن بين إفلاس المصارف وضمان الودائع. إنه بين الحفاظ على رأس المال المصرفي يوم أمس وخلق الثروة التي ستمكن من سداد ديون المودعين غداً.
لمحة عامة عن الأزمة
وحتى تموز/يوليه 2026، كانت المصارف التجارية لا تزال تحمل نحو 62.6 بليون دولار من الودائع المقيمة بالعملات الأجنبية و 21.2 بليون دولار من الودائع غير المقيمة بالعملات الأجنبية، أي ما يقرب من 83.8 بليون دولار في المجموع إذا حُولت بيانات مصرف لبنان إلى سعر الكتاب البالغ 500 89 جنيه لكل دولار. هذه ليست دولارات متاحة في الخزنة وهي تمثل مسؤولية: ما لا تزال المصارف مدينة لزبائنها.
ومن ناحية أخرى، لدى المصارف نحو 75.2 بليون دولار من الودائع مع مصرف التنمية للبلدان الأمريكية بنفس المعدل. ولن يكون من الخطأ وضع الرقمين آلياً بعبارات معادلة: أي مطالبة تتعلق بشركة BDL n-a لا بنفس النضج ولا نفس السيولة ولا هي بالضرورة نفس القيمة الاقتصادية التي يُدين بها دولار للمودع. لكن ترتيب الحجم يشير إلى أين يكمن قلب المشكلة وتركز جزء كبير من الموارد التي جمعت من العملاء مع المصرف المركزي.
ولم ينشأ هذا التركيز مع الأزمة. وفي عام 2019، لاحظ صندوق النقد الدولي أن نحو 55 في المائة من الأصول المصرفية تتألف من استثمارات في مشروع القانون التجاري و 14 في المائة إضافية من الأوراق المالية العامة. حوالي 69% من أصول القطاع تعرضوا للقطاع العام وقد انتقل النظام المصرفي تدريجيا من مهنته التقليدية – لتحويل المدخرات إلى قروض للأعمال التجارية والأسر المعيشية – لكي يصبح يعتمد إلى حد كبير على العائدات الحكومية والمصرفية المركزية.
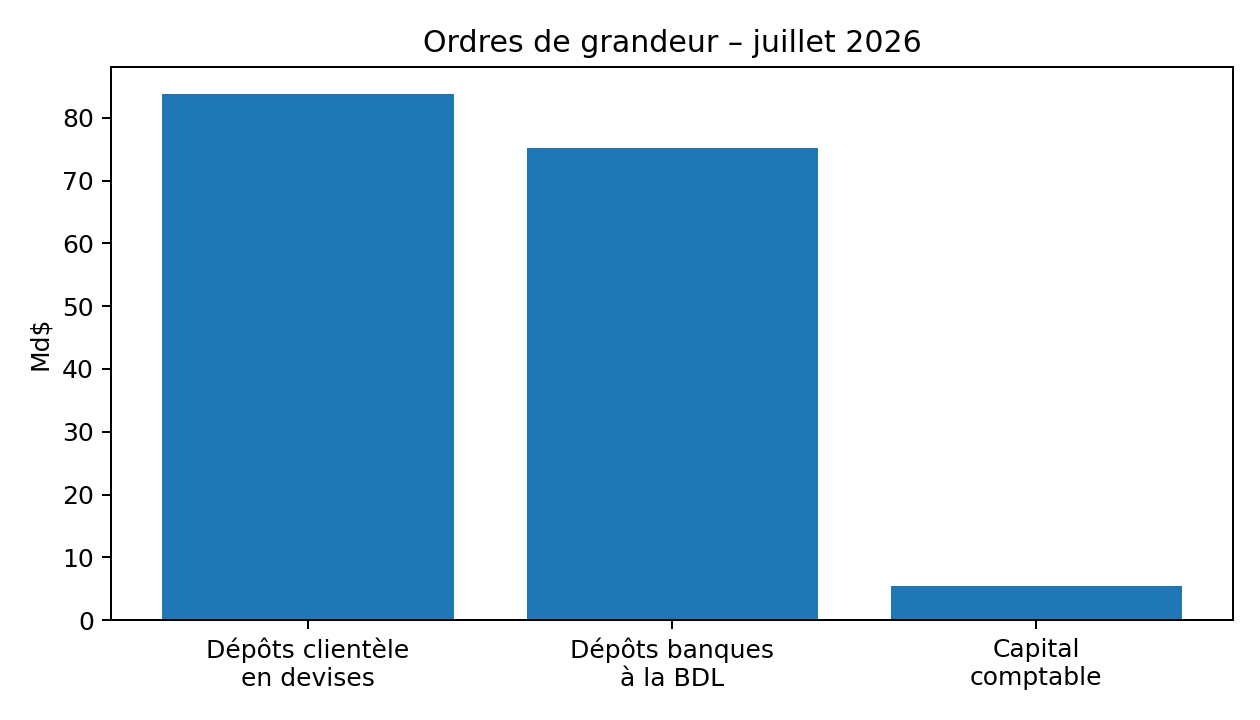
الشكل ١ – بيانات BDL، تموز/يوليه ٢٠٢٦. تحويل إلى معدل كتب قدره 500 89 ليرة/دولار.
| المؤشر | المبلغ | القراءة الاقتصادية |
| الودائع المقيمة بالعملات الأجنبية | 62.6 بليون دولار | الخصوم للمقيمين |
| الودائع غير المقيمة بالعملات الأجنبية | 21.2 بليون دولار | الالتزامات تجاه غير المقيمين |
| مجموع ودائع العملاء بالعملات الأجنبية | 83.8 بليون دولار | المخزون الاسمي المسجل كخصوم |
| الودائع المصرفية مع شركة BDL | 75.2 بليون دولار | الأصول الاسمية المراد تقديرها اقتصاديا |
| رأس المال المحاسبي الموحد | 5.38 بلايين دولار | الدرجة الأولى من استيعاب الخسارة |
| الفجوة المالية المذكورة في عام 2026 | 70 بليون دولار | حجم المبلغ عنه في نهاية أيلول/سبتمبر 2026 |
عدم السيولة والإعسار: مفهومان يخلطان بين المناقشة
أي بنك قَدْ يَكُونُ غير نظيف بينما يَبْقى مذيبَ. ويمكن أن تملك 10 بلايين دولار من الأصول ذات النوعية الجيدة، ولكن على المدى الطويل، تواجه 9 بلايين من الديون. وفي حالة المطالبة فوراً بعدة بلايين من الودائع، قد لا تكون هناك أموال نقدية دون أن تكون ثروتها الصافية سلبية. والمشكلة إذن هي مسألة التوقيت: وجود الأصول، ولكن لا يمكن تحويلها بسرعة إلى عملة.
الإعسار مختلف وإذا كانت قيمة الأصول الـ 10 بلايين فقط تبلغ 7 بلايين من الدولارات من الناحية الاقتصادية مقارنة بـ 9 بلايين من الالتزامات، تصبح القيمة الصافية سلبية 2 بليون دولار. وقت العطاء لا يحل أي شيء. الخسارة موجودة بالفعل؛ ولم يتأخر سوى اعترافه بالمحاسبة. ومن الضروري عندئذ تحديد من الذي يمتص، بدءا بالرأسمال عادة.
ذلك بالضبط حيث تكمن المشكلة اللبنانية وتستمر المصارف في نشر ميزانياتها التي تظل فيها أموالها الخاصة إيجابية. وكان لدى مصرف » أودي » نحو 1.15 بليون دولار من رأس المال في نهاية حزيران/يونيه 2026، وكان لدى المكتب نحو 1.46 بليون دولار في الربع الأول، كما واصل » بيبلس » نشر الإنصاف الإيجابي. ولذلك لا يمكن القول قانونا اليوم إن كل من هذه المصارف معسر. ولكن هذه الأرقام لا تجيب بعد على السؤال الأساسي: كم تبلغ قيمة الأصول اللبنانية المسجلة أمام هذه الأموال، ولا سيما الديون المستحقة على مصرف لبنان؟?
ويقدم مصرف » أودي » مثالاً واضحاً بشكل خاص على تشويه المهنة المصرفية. وفي نهاية النصف الأول من عام 2025، كان لديها نحو 12.7 بليون دولار من ودائع العملاء، ولكن أقل من بليون دولار من صافي قروض العملاء، وهي نسبة لا تتجاوز 7.6 في المائة. وفي الوقت نفسه، كانت سيادتها وموازينها مع المصارف المركزية قريبة من 9.7 بلايين دولار. وبعبارة أخرى، لم يعد الجزء الأكبر من الميزانية العمومية مصرفاً يجمع 100 من أجل تقديم 60 أو 70 إلى الاقتصاد: فالائتمانات الخاصة هي أكثر من مجرد جزء.
وتعاني المنظمة من نفس الشذوذ في نسب مماثلة. وفي الربع الأول من عام 2026، كان لدى المجموعة نحو 15.9 بليون دولار من الودائع مقابل 1.12 بليون دولار فقط، أو 7 في المائة فقط من الودائع. غير أن المصرف لا يزال يصدر 1.46 بليون دولار في شكل أسهم. وهذه الأموال الخاصة موجودة محاسبيا، ولكن قيمتها الاقتصادية النهائية تتوقف بالضرورة على قيمة الأصول اللبنانية عندما يتم الاعتراف بالفجوة المالية وتوزيعها. وتذكر المنظمة نفسها أن عدم وجود خطة مالية نهائية يجعل من الصعب جدا تقييم أثر الأزمة على بياناتها المالية تقييما كاملا.
حالة جبيل تؤدي إلى نفس الملاحظة الحذرة. لا تزال حساباتها المنشورة تتمتع بحقوق ملكية إيجابية، لكن الحصة الغالبة من أصولها تظل « نقدية وأرصدة لدى البنوك المركزية ». في نهاية يونيو 2025، وصل هذا البند إلى حوالي 829,909 مليار جنيه إسترليني، في حين بلغ صافي قروض العملاء حوالي 47,960 مليار جنيه إسترليني فقط. مرة أخرى، لم تعد هذه هي الميزانية العمومية الكلاسيكية لبنك يتمثل نشاطه الرئيسي في تحويل الودائع إلى قروض منتجة.
ولا تسمح هذه الأمثلة بمراسيم فردية بأن للبنك أودي أو BLOM أو بيبلس اليوم قيمة صافية سلبية. يظهرون شيئاً أكثر أهميةنسب الملاءة المنشورة لا تزال قائمة على التقييمات التي لا تشكل الاعتراف النهائي لخسائر النظام.ولهذا السبب بالتحديد، لا غنى عن إجراء تقييم حقيقي لنوعية الأصول، مصرفا حسب المصارف. وفي حين أن القيمة الاقتصادية لمطالبات شركة BDL أقل بكثير من قيمتها الدفترية، فإن بضعة بلايين من الدولارات يمكن أن تختفي بسرعة كبيرة.
وعلى مستوى القطاع، فإن الحساب يعطي فكرة عن المشكلة. ولدى المصارف التجارية ما يقرب من 75 بليون دولار من الودائع مع مصرف التنمية للبلدان الأمريكية لحوالي 5.4 بلايين دولار من رأس المال المحاسبي الموحد. وسيبلغ متوسط الاستهلاك البالغ 10 في المائة من هذا الدين وحده نحو 7.5 بلايين دولار، أي أكثر من إجمالي رأس المال المصرفي الحالي. ولا يثبت هذا الحساب أن جميع المصارف معسرة بنفس النسب؛ وهو يبين سبب استحالة معرفة ملاءتها الحقيقية قبل أن تعترف بالقيمة الاقتصادية لأصولها.
ولكن من أجل السوء، لم يعد من الضروري حتى القيام بمحاكاة.إنها جديرة بالملاحظة.
ومنذ عام 2019، لم تتمكن المصارف من إعادة ودائع الدولار القديمة إلى زبائنها. بل والأكثر دلالة على ذلك، عندما يتعلق الأمر بإعادة جزء صغير من هذه الودائع تدريجيا بموجب التعميمين 158 و 166، فإنه ليس حتى المصارف التجارية التي توفر هذه الدولارات في المقام الأول.
وقد اعترف بنك لبنان نفسه به في أيار/مايو 2026. وفي آذار/مارس وحده، بلغت المدفوعات تحت المنشورين 158 و 166 مليون دولار. وبلغت مساهمة المصارف التجارية 28.36 مليون فقط، أي11.8 في المائة من المجموعومن ثم فإن مصرف التنمية الأفريقي يمول88.2 في المائة.
إن الملاحظة أكثر أهمية عندما ننظر إلى كامل الفترة. وحتى نهاية آذار/مارس 2026، أُعيد مبلغ قدره 6.109 بلايين دولار إلى مقدمي الطلبات بموجب التعميمين. ومن هذا المبلغ، مول مصرف لبنان مبلغ قدره 4.183 بليون دولار68.46٪1.926 بليون أو31.54٪بتمويل من المصارف التجارية والاختلال قد تفاقم في المدفوعات الأخيرة.
يوضح مصرف لبنان أن التعميمين 158 و 166 يوزعان الآن أكثر من2.5 بليون دولار في السنةوأن هذه المدفوعات تموّل من الحد الأدنى للاحتياطيات من المصارف التجارية المودعة بها، والتي تصفها هي نفسها بأموال تعود في القانون وفي الواقع إلى الجهات الوديعة. وبحلول نهاية آذار/مارس 2026، كان 770 578 مودعا قد استفادوا من كلا الجهازين، واسترد 166 266 شخصا الرصيد الكامل من حسابهم الخاص.
وهذا وضع اقتصادي استثنائي. وتطالب الجهة الوديعة بمصرف أودي أو شركة BLOM أو بيبلوس أو مصرف تجاري آخر. لكن عندما يحين الوقت لإعادة أمواله تدريجياً معظم الدولارات لم تعد تأتي مباشرة من سيولة البنك الخاص بهويقدم مصرف لبنان الآن معظم المدفوعات.
وبالتالي تكشف الآلية عن السلسلة الحقيقية للأزمة. كان المودع قد وضع دولاراته في مصرفه. استبدل البنك جزءًا كبيرًا منه بمصرف لبنان. لم يعد البنك قادرًا على إعادة الإيداع بحرية. ثم أعاد مصرف لبنان تدريجياً جزءاً من المبالغ من خلال التعاميم، ولا سيما من خلال الاعتماد على الاستثمارات الإلزامية التي أنشأتها البنوك نفسها معه.
ولذلك، يُستخدم جزء من ميزانية الميزانية الموحدة.
ويفسر هذا السبب في أن تقديم المنشورين 158 و 166 دليلا على أن المصارف تسدد تدريجيا إلى زبائنها سيكون مضللا. وهي تتيح بالفعل لمئات الآلاف من مقدمي الطلبات استرداد الدولارات والقيام بدور اجتماعي هام. غير أنها تبين في الوقت نفسه استمرار ضعف السيولة المصرفية:وإذا كانت المصارف عادة سائلة، فإنها لن تحتاج إلى المصرف المركزي لتمويل ما يقرب من تسعة دولارات من أصل عشرة من المدفوعات الشهرية الحالية المتصلة بهذه المخططات.
حتى أن هناك مفارقة إضافية. يستخدم مصرف لبنان تدريجياً الموارد، بما في ذلك الحد الأدنى من الاحتياطيات، لإعادة جزء صغير من الأموال التي عهدت بها البنوك إليه إلى المودعين. هذه الآلية تجلب السيولة التي تشتد الحاجة إليها للاقتصاد، لكنها لا تعيد خلق الثروة المدمرة. وتحول تدريجيًا الأصل الثابت لدى البنك المركزي إلى نقد يُعطى للمودع.
وهذا هو السبب في أن التمييز بين السوء والإعسار يصبح أقل نظرية في لبنان.والسيولة مرئية بالفعل: فالبنوك لا تستطيع عادة أن تفي بودائعها، كما أن المصرف يوفر معظم المدفوعات التي تنظمها التعميمات. غير أن الاعسار سيظهر بصورة نهائية مصرفية لكل مصرف بمجرد الاعتراف بالقيمة الاقتصادية الحقيقية للأصول – بما في ذلك المطالبات المتعلقة بـ BDL.
وهذه اللحظة بالذات لا يمكن لإعادة هيكلة البنك أن تستمر في التراجع.
خصم بنسبة 10 في المائة سيكون كافيا بالفعل لتجاوز جميع رأس المال المحاسبي
وبلغت الحسابات الرأسمالية الموحدة للمصارف التجارية حوالي 5.38 بلايين دولار بحلول تموز/يوليه 2026. وفي مواجهة هذه العاصمة، يوجد نحو 75.2 بليون دولار من الودائع مع شركة BDL. والنسبة إلى ذلك هي أن الانخفاض النسبي في استهلاك هذه الأصول من الناحية النظرية يكفي لاستيعاب جميع رأس المال المحاسبي.
يمثل الخصم التوضيحي البالغ 10 ٪ حوالي 7.5 مليار دولار من الخسائر، وهو بالفعل أكثر من رأس المال البالغ 5.4 مليار دولار. عند 20 ٪، ستكون الخسارة النظرية حوالي 15.0 مليار ؛ عند 30 ٪، 22.6 مليار ؛ عند 50 ٪، ما يقرب من 37.6 مليار. هذه الحسابات ليست تقديرًا للخسائر النهائية. يجب أن تفحص مراجعة جودة الأصول الحقيقية البنك حسب البنك طبيعة الأصول وآجال استحقاقها وضماناتها وجميع الالتزامات. من ناحية أخرى، فإنها تظهر الحساسية الشديدة لرأس المال للقيمة الاقتصادية للمطالبة على BDL.
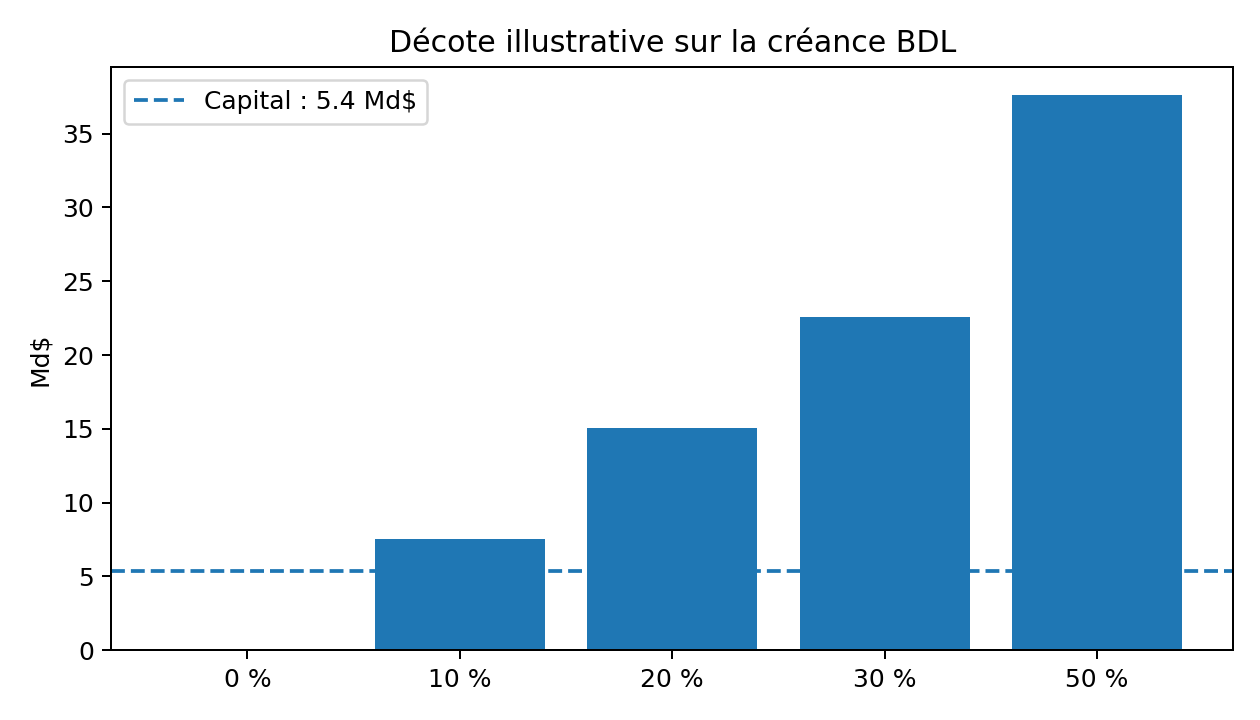
الشكل ٢ – المحاكاة المحاكاة وهذا ليس تقديرا للخسائر النهائية.
| قصة شعر مقصود | الخسارة النظرية | نسبة رأس المال |
| صفر٪ | 0.0 بليون دولار | – |
| 10٪ | 7.5 بليون دولار | 4/1 |
| 20٪ | 15.0 بليون دولار | 2/8 |
| 30٪ | 22.6 بليون دولار | 4-2 × |
| 50٪ | 37.6 بليون دولار | الذي يدع أبنائه يفوزون في أي شيء. |
صُنع رأس المال على وجه الدقة ليفقد قبل الودائع
مالك الأسهم ليس مودعاً وهو يمتلك الشركة ويقبل مخاطرة كبيرة مقابل الحق في الأرباح المتبقية. وعندما يحصل المصرف على المال، يحصل على أرباح وتقدير لمشاركته. وعندما تنشأ الخسائر، يجب على الآلية أن تعمل في الاتجاه الآخر: فالرأسمال يستوعب الخسائر قبل أن يرتفع مستوى الدائنين.
وكرر صندوق النقد الدولي هذا المبدأ في أيلول/سبتمبر 2026: يجب احترام هرمية المطالبات ولا يجب على أي مودع أن يستوعب الخسائر أمام حملة الأسهم والدائنين المبتدئين. وهذا لا يضمن أن تكون جميع الودائع مستردة بنسبة 100 في المائة. هذا يعني أننا لا يمكن أن نبدأ من خلال خفض مطالبة الوديع من أجل الحفاظ على قيمة مالك البنك.
وبالتالي فإن إعادة الهيكلة الحقيقية تثير مسألة الملكية. إذا كان لدى البنك، بعد إعادة تقييم الأصول، رأس مال اقتصادي سلبي، فقد يتم تخفيف المساهمين السابقين بالكامل. يمكن للمستثمرين الجدد السيطرة. قد يحدث اندماج. يمكن نقل الأصول الصحية إلى بنك جسر والأصول المتدهورة إلى هيكل حل. في الحالات القصوى، يمكن تصفية البنك. ما يختفي بعد ذلك هو قيمة العمل لصاحبه، وليس مطالبة المودع تلقائيًا.
وهذا أيضا ما يجعل من الممكن فهم مقاومة إعادة التشكيل. وأي معارضة لخطة معينة ليست بالضرورة تخريبا: فالخطة يمكن أن تكون خسائر فادحة من الناحية التقنية، وخسائر في النقل إلى دافعي الضرائب أو الوديعين غير المحميين. لكن هناك تضارب واضح في المصالح وبالنسبة لمقدم الطلب، فإن تأخير إعادة الهيكلة يعني الانتظار لفترة أطول ومواجهة تكلفة الفرص. وبالنسبة لمساهم مصرف يمكن تخفيض رأسماله إلى الصفر، فإن تأخير الاعتراف بالخسائر يحتفظ بخيار واحد، ألا وهو أن يظل مالكاً لموجود قد يفلت منها.
أي بنك يُمْكِنُ أَنْ يَختفي بدون الإيداعِ
إن تصفية المصرف لا تحرق حسابه. ولا تزال هناك مبان، ولا تزال هناك قروض للأعمال التجارية والأسر المعيشية، ويمكن بيع المشاركة، ويمكن استرداد الأصول الخارجية، وتظل المطالبات المتعلقة بمكافحة غسل الأموال مستحقة القبض، حتى وإن كان يتعين إعادة تقييم قيمتها. ويُستخدم إجراء للتسوية على وجه الدقة لفصل ما لا يزال قابلا للتطبيق عن ما لم يعد صالحا، ومن ثم تنظيم توزيع الأصول المتاحة وفقا لتسلسل هرمي معين. ولذلك فإن إفلاس الشركة المصرفية وفقدان الودائع هما حدثان مختلفان.
هذا هو بالضبط السبب في أن الأنظمة الحديثة للتسوية المصرفية لديها عدة أدوات لحماية المودعين دون أن تنقذ بالضرورة مساهمي البنك والأبسط هو تحويل الودائع، مصحوبة بمبلغ كاف من الأصول، إلى مصرف سليم آخر. وبالنسبة للزبون، قد يتغير اسم المصرف، ربما يكون أصحاب الأسهم السابقين قد فقدوا كل شيء، ولكن الحساب لا يزال موجودا في المؤسسة الجديدة. وثمة إمكانية أخرى تتمثل في إنشاء مصرف للجسر، يُرسمل بصورة مؤقتة ويتحمل المسؤولية عن الاستيلاء على الودائع والأنشطة الأساسية في الوقت الذي يتم فيه تصفية أو إعادة هيكلة أصول المصرف السابق.
وفي الوقت نفسه، فإن أصعب الأصول التي يمكن استردادها يمكن أن تكون معزولة في هيكل إداري، يُسمى أحيانا مصرفا سيئا. ويحتفظ هذا الهيكل، على سبيل المثال، بالمستحقات الطويلة الأجل، أو الأسهم، أو العقارات، أو المستحقات من مؤسسات أخرى ويحققها تدريجيا، بدلا من بيعها فورا بأسعار مكسورة. ثم تزيد المبالغ المستردة على مر السنين ما يمكن توزيعه على دائني المصرف القديم. وبالتالي، فإن التصفية لا تنطوي بالضرورة على البيع القسري لجميع الأصول في غضون أسابيع قليلة.
ويضاف إلى ذلك عادة ضمان الإيداع. لدى لبنان مؤسسة مسؤولة عن ضمان الودائع المصرفية منذ عام 1967، وهي المؤسسة الوطنية لضمان الودائع. المشكلة هي أن الضمان اللبناني كان مصممًا تاريخيًا لفشل البنك لمرة واحدة، وليس لأزمة نظامية يتأثر فيها تقريبًا القطاع المصرفي بأكمله والبنك المركزي في وقت واحد. لا يمكن لأي صندوق ضمان يتم رسملته بشكل معقول أن يعيد عشرات المليارات من الدولارات من تلقاء نفسه. هذا لا يجعل المبدأ عديم الفائدة: إنه يعني أنه يجب دمجه في قرار أوسع بكثير.
ومن ثم فإن حماية المودعين يمكن أن تعمل على مراحل. ويمكن أن تستفيد الودائع الصغيرة من تعزيز الحماية أو من إعادة التمويل على سبيل الأولوية؛ ويتم استيعاب رأس مال حملة الأسهم قبل الودائع وفقا للتسلسل الهرمي للمطالبات؛ وتسترد الأصول المتاحة للمصرف؛ ويمكن تحويل الودائع والأصول الصحية إلى منشأة قابلة للاستمرار؛ ولا تزال الأصول الطويلة الأجل تسدد؛ وأخيراً، بالنسبة للخصوم التي لا يمكن تغطيتها على الفور، يجوز إصدار مطالبات طويلة الأجل بدلاً من العثور فوراً على خسارة دائمة.
وهذا التمييز الأخير هام. ولا يواجه الوديع الذي يبلغ 000 500 دولار في مصرف مصفوف بالضرورة خيارا ثنائيا بين استرداد 000 500 دولار فورا أو فقدان كل شيء. ويمكن، وفقاً للآلية المعتمدة أخيراً، أن تسترد الدفعة الأولى بسرعة، وأن تحتفظ بدين على هيكل تسوية لجزء ثان وربما تتلقى صكاً مالياً يعادل الرصيد. ومن الواضح أن القيمة الاقتصادية لهذه المكونات المختلفة ستتوقف على نضجها وجنيها وضمانها ونوعيتها في المقدمة.
وهذا هو السبب أيضا في أن مسألة مبلغ 000 100 دولار، وهي مسألة محورية في مشاريع عودة الودائع في لبنان، يجب أن تكون مفهومة على النحو الصحيح. إن الحماية التي تصل إلى 000 100 دولار لا تعني بالضرورة أنه يجب محو أي شيء فوق. وقد تحدد العتبة المبلغ الذي يعود بالفائدة على السداد السريع أو الحماية الخاصة، في حين يظل المبلغ المتبقي دينا يتوقف سداده على الأصول المستردة والتدفقات المقبلة. وسيكون توطيد الضمانة ذات الأولوية والحد الأقصى للاسترداد المطلق بمثابة النظر في الأصول التي لا تزال يمكن أن تحقق قيمة لمدة 10 أو 20 سنة.
وأخيراً، هناك آلية حماية أكثر أهمية:هرمية الخسارة. قبل مطالبة المودع بالتنازل عن جزء من مطالبته، يجب تحديد ما تبقى من رأس مال البنك والأدوات الثانوية. يصر صندوق النقد الدولي على وجه التحديد على هذه النقطة في حالة لبنان: يجب على المساهمين وصغار الدائنين استيعاب الخسائر قبل المودعين. وبالتالي فإن حماية المودع لا تبدأ بإعانة عامة، ولكن بالتطبيق العادي للتسلسل الهرمي المالي.
كما يجعل هذا التسلسل الهرمي من الممكن تجنب خطأ خطير بشكل خاص: استخدام كميات هائلة من أموال الدولة للحفاظ في وقت واحد على الودائع والمساهمين. قد تتدخل الدولة في مخطط نظامي عندما يتطلب الاستقرار المالي ذلك، لكن إعادة الرسملة العامة التي من شأنها الحفاظ على رأس المال الخاص سليماً ستكون بمثابة تحويل الخسائر إلى دافعي الضرائب. ومع ذلك، فإن دافعي الضرائب هم، في الغالب، نفس الأسر والشركات التي ندعي حمايتها. لم تكن الخسارة لتختفي ؛ بل كانت ببساطة ستغير ميزانيتها العمومية.
لذلك يجب أن نميزحماية مقدم الطلبوضماناً فورياً لكل دولار من ودائع الأموال العامةهذه ليست نفس السياسات وحماية الجهة الوديعة هي تحقيق أقصى قدر من القيمة التي ستستردها عن طريق الاستخدام المتعاقب لرأس المال المصرفي، والأصول القابلة للاسترداد، وآليات التسوية، وضمان الودائع، والتدفقات المقبلة. وبدلا من ذلك، فإن ضمان جميع ودائع الدولة بشكل عشوائي يمكن أن يخلق دينا عاما ضخما ويعرض النمو في المستقبل للخطر، الذي يجب أن يسهم على وجه التحديد في تسديدها.
لقد فعل لبنان العكس تقريبا منذ عام 2019. احتفظ بالبنوك بينما يقوم بتعطيل الودائع وقد نجت العلامات، ولكن المهمة الأساسية للودائع – أن يكون قادرا على التصرف في أمواله – تغيرت تغيرا عميقا. وبعد مرور سبع سنوات، تبين هذه التجربة أن منع المصرف من الاختفاء لا يحمي بالضرورة مودعه.
وسيقبل قرار مصرفي حقيقي المبدأ المعاكس:قد يموت المصرف، وقد يفقد حاملو الأسهم عاصمتهم، ولكن يجب حماية الودائع قدر الإمكان من خلال جميع الأصول والآليات المتاحة– ونظرا لأن مصير المصرف يمكن فصله عن مصير الجهة الوديعة له، فإن اختفاء بعض المؤسسات اللبنانية يجب ألا يُعرض بعد الآن على أنه مرادف لاختفاء الوفورات.
مليارات رأس المال على الورق لكن كم رأس مال حقيقي؟?
وأخيرا، هناك تمييز أساسي بين حفظ الدفاتر أو رأس المال الاسمي الذي يظهره مصرف ورأسماله الاقتصادي الحقيقي. ومن المحتمل أن يكون هذا أحد مفاتيح فهم سبب استمرار المصارف اللبنانية في نشر الإنصاف الإيجابي في حين أن مسألة ملاءتها لا تزال كاملة. ورأس المال الاسمي هو أساساً نتيجة لسحب محاسبي: الأصول المسجلة في خصوم الميزانية العمومية ناقصة. ويتوقف رأس المال الحقيقي على ما إذا كانت هذه الأصول تستحق فعلا مراعاة مخاطرها وسوائلها ونضجها واحتمال استردادها فعلا.
لنأخذ بنك بـ 10 مليارات دولار من الأصول و 9 مليارات دولار من الخصوم و مليار من الأسهم ومن الملاحظ أن رأس مالها إيجابي: بليون دولار. ولكن دعونا نفترض أن بليوني من أصولها تتألف من ديون لا تبلغ قيمتها الاقتصادية الحقيقية سوى بليون دولار. ولم تعد الميزانية المعدلة تتضمن 10 بلايين من الأصول ولكن 9 بلايين من الدولارات. رأس المال ذهب وإذا كانت هذه الأصول لا تبلغ في نهاية المطاف سوى 800 مليون دولار، فإن رأس المال الاقتصادي يصبح سلبياً بمبلغ 200 مليون دولار، في حين أنه حتى يتم الاعتراف بالاستهلاك في الحسابات، يمكن للمصرف أن يستمر في الحصول على بليون من الأموال الخاصة.
ولهذا السبب بالتحديد يجب التعامل مع الأرقام التي تنشرها المصارف اللبنانية بحذر شديد. ويمكن أن يكون لدى مصرف » أودي » أكثر من بليون دولار من الأسهم، ونحو 1.5 بليون دولار من دولارات الولايات المتحدة، ورأس مال محاسبي إيجابي من مؤسسات أخرى. وهذه المبالغ كبيرة من الناحية القانونية والمحاسبية، ولكنها وحدها لا تسمح بمعرفة القيمة الاقتصادية الفعلية لرأس المال. ويتوقف ذلك بشكل مباشر على القيمة التي ستُنسب إلى مطالبات شركة BDL، والأوراق المالية العامة، وغيرها من الأصول اللبنانية، ومختلف الخصوم على الميزانية العمومية.
وتظهر المشكلة على الفور عند مقارنة طلبات الحجم. على المستوى القطاعي، حوالي5.4 بليون دولار من رأس المال الدفتريوجه75 بليون دولار من الودائع والاستثمارات مع مصرف لبنانوهذا يعني أن رأس المال لا يمثل سوى 7 في المائة من هذا التعرض. ومن الناحية النظرية، فإن متوسط الاستهلاك الاقتصادي البالغ 7-8 في المائة من هذا البند وحده يكفي لاستيعاب جميع رأس المال المحاسبي في القطاع، وكل الأمور الأخرى متساوية. وفي 10 في المائة، كما رأينا، ستبلغ الخسارة حوالي 7.5 بلايين دولار، وهو ما يزيد بالفعل عن الأسهم المسجلة.
هذا هو المكان الذي الفرق فيهرأس المال الاسمي ورأس المال الحقيقيأولاً جدير بالملاحظة في البيانات المالية. ولن يكون الثاني معروفاً إلا بعد تقييم موثوق لنوعية الأصول والاعتراف بالخسائر. وطالما لم تتم هذه الصفقة، فإن التأكيد على أن مصرفا يملك بليون دولار من رأس المال، يعني أنه يملك بليون دولار من رأس المالالقيم الكتابية المحتفظ بها في ميزانيتهاوهذا ليس بالضرورة هو نفسه الذي يتوفر فيه بليون دولار من صافي الثروات على الفور لاستيعاب الخسائر.
وينبغي إضافة تمييز ثان:رأس المال والسيولة غير قابلة للتبادل– حتى إذا كان المصرف يملك بالفعل مليار دولار من الأموال الاقتصادية الخاصة، فإن هذا لا يعني أنه يملك مليار دولار من النقد لدفع مودعينه. وتقيس رأس المال من الناحية النظرية الهامش بين الأصول والخصوم؛ وتقيس السيولة القدرة على دفع المبالغ عندما تصبح مستحقة. ونتيجة لذلك، يمكن للمصرف أن يُظهر في آن واحد إنصافا إيجابيا وأن يكون غير قادر على إعادة دولاراته إلى زبائنه.
ويوضح العمل الحالي للمنشورين 158 و 166 هذا الفرق بشكل مثالي. وتستمر المصارف الكبيرة في إظهار الأسهم الإيجابية، ولكن عندما يسترد المودعون السابقون تدريجيا جزءا من دولاراتهم، معظم المدفوعات لا تمول من السيولة الخاصة بالمصارف. وفي آذار/مارس 2026، لم تمثل مساهمة المصارف التجارية في المدفوعات المقدمة بموجب التعميمين سوى حوالي11.8%ضد88.2 في المائة لبنك لبنانونتيجة لذلك، يمكن أن يكون لدينا رأس مال كتابي على الورق بينما من الواضح أنه ليس لدينا السيولة اللازمة للوفاء عادة بالتزاماتنا تجاه الجهات الوديعة.
ويصبح الوضع أكثر إثارة للاهتمام عندما يتساءل المرء عن تكوين رأس المال نفسه. وقد يكون للمصرف مبلغ بليون دولار من الأسهم لأن أصوله تتضمن عدة بلايين من المستحقات المسجلة في بعض الأوراق المالية. ولكن إذا كانت هذه المطالبات لا يمكن تحويلها إلا إلى دولارات جديدة مع خصم كبير أو على مدى فترة خمس عشرة سنة أو عشرين سنة، فإن القيمة الحالية لرأس المال تختلف بالضرورة عن قيمتها الوجهية. ولا تبلغ قيمة الأصول التي يمكن سدادها في 20 سنة 100 دولار اليوم، حتى لو انتهى المدين بالدفع بالكامل. وينبغي تحديث التدفق في المستقبل.
فلنأخذ مثالاً طوعياً بسيطاً. وتبلغ قيمة الدين المسدد بـ 100 دولار في 20 سنة نحو 46 دولارا فقط إذا استخدم سعر خصم قدره 4 في المائة في السنة. وبنسبة 6 في المائة، تبلغ قيمتها الحالية نحو 31 دولارا. %بنسبة 8، ينخفض إلى حوالي 21. ومن الواضح أن هذا لا يعني أن نسبة 4 في المائة أو 6 في المائة أو 8 في المائة هي المعدلات المناسبة لتقييم الدين اللبناني؛ وسيتوقف المعدل على المخاطر والخصائص المحددة للصك. ويبيّن المثال ببساطة لماذاالوعد بـ 100 دولار في 20 سنة ليس مساويا اقتصاديا لـ 100 دولار اليوم.
وتكتسي هذه المسألة أهمية خاصة بالنسبة لمناقشة الديون المتعلقة بمكافحة الاتجار بالبشر. وحتى إذا تقرر من الناحية السياسية أن تُسدد لها نسبة 100 في المائة من قيمتها الاسمية على مدى فترة طويلة جدا، فإن هذا لا يعني أنها تبلغ الآن 100 في المائة من قيمتها الوجهية. وستكون قيمتها الاقتصادية الحالية أقل. بيد أن هذه القيمة الاقتصادية، وليس الوعد الاسمي بالسداد فحسب، هي التي تحدد رأس المال الحقيقي للمصرف.
وهذا هو السبب أيضا في أن إجراء استعراض جاد لجودة الأصول يمكن أن يسفر عن نتائج أشد بكثير من البيانات المالية الحالية. وهو لا يسأل فقط عن عدد الأصول المدرجة في الميزانية العمومية؛ إنها تسأل عن قيمتها ولا يمكن للمصرف الذي يبلغ الآن بليون دولار من رأس المال أن يحتفظ، بعد إعادة التقييم، إلا بـ 300 مليون دولار. واحدة أخرى يمكن أن تقع إلى الصفر. وقد يكون للثلث قيمة صافية سلبية ويجب إعادة رسملها أو تصفيتها.
وبالتالي، فإن رأس المال الاسمي يحمي حملة الأسهم إلى أن يتم الاعتراف الكامل بالخسائر.ويحدد رأس المال الاقتصادي الحقيقي ما إذا كان حملة الأسهم لا يزالون يملكون شيئا.
كما يسمح هذا التمييز بفهم أفضل بكثير للمخاطر السياسية لإعادة الهيكلة. إعادة تقييم الأصول ليست عملية محاسبية بسيطة. يمكن أن يحول البنك الممول رسميًا إلى بنك معسر اقتصاديًا. يمكن أن تجلب حصة عائلية لا تزال قيمتها الرسمية عدة مئات من ملايين الدولارات إلى قيمة قريبة من الصفر. يمكن أن تفرض إعادة رسملة تنقل السيطرة على البنك إلى مستثمرين جدد.
وهذا هو السبب في أن المعركة حول الاعتراف بالخسائر هي أيضا معركة حول الملكية المستقبلية للقطاع المصرفي.
وعادت إلى الوديع وليس لها أي مصلحة اقتصادية في الحفاظ على رأس المال المصرفي الاسمي البحت إذا تأخر في الاعتراف بالخسائر وعرقلة إعادة الهيكلة ومنع إعادة الائتمان. وتتمثل مصلحتها في أن تُقيَّم الأصول بأمانة، وأن يستوعب رأس المال المتاح فعلا خسائره، وأن تُعاد رسملة المصارف التي لم تعد تملك رأس المال الاقتصادي أو تُصفى.
ومن ثم فإن الاختبار الحقيقي هو عدم معرفة عدد بلايين الأموال التي لا تزال لدى المصارف اللبنانية في حساباتها. كم من هذه البلايين سيبقى إذا كانت جميع أصولها مقدرة بقيمتها الاقتصادية الحقيقية؟.
وبعد هذه العملية فقط يمكننا أن نقول ما هي المصارف اللبنانية المذيبة التي يجب إعادة رسملها والتي لم تعد مذيبة.
حفرة تناهز 70 مليار مقابل خمسة مليارات
ولا تزال المناقشات التي جرت في عام 2026 تؤدي إلى نشوء فجوة مالية تبلغ نحو 70 بليون دولار توزع بين الدولة، ومصرف التنمية للبلدان، والمصارف، ووفقا للنظام المعتمد أخيرا، فئات معينة من الدائنين. في مواجهة هذا الترتيب من الضخامة، البنوك حوالي 5.4 مليار رأس مال الكتاب يبدو غير كاف.
ولكن هذا النقص ليس حجة لحماية رأس المال. والقول إن أصحاب الأسهم لا يستطيعون تغطية 70 بليون خسارة لا يعني أنهم يجب ألا يستوعبوا البلايين الأولين عندما يكون مصرفهم معسرا. ورأس المال موجود على وجه التحديد لتشكيل أول طبقة من حماية الدائنين. ويجب بعد ذلك أن يتناول ما تبقى هيكلا أوسع: الأصول القابلة للاسترداد، والقدرة الحكومية، والمطالبات المحتملة الطويلة الأجل، واسترداد الموجودات، والتدفقات المستقبلية، وآليات التسوية.
وقبل كل شيء، من الضروري الخروج من رؤية تكون فيها جميع المصارف متطابقة. وقد يكون لدى البعض المزيد من الأصول الخارجية أو رأس المال الجديد أو حملة الأسهم القادرين على تحويل الأموال. يمكن للآخرين أن يكونوا أكثر عزيمة إعادة الهيكلة الجيدة ليست التي تنقذ الجميع بنفس الطريقة. وهي التي تحدد بسرعة مؤسسات قادرة على البقاء، وتعيد رسملة المؤسسات التي يمكن أن تكون، وتسمح للآخرين بالاختفاء.
الهدف الحقيقي ليس إنقاذ البنوك، بل إعادة الائتمان
وبعد مرور سبع سنوات على عام 2019، لم يعد بالإمكان النظر إلى المشكلة المصرفية اللبنانية على أنها مجرد نتيجة للانهيار الاقتصادي. وقد أصبحت إحدى آليات النقل الرئيسية وإحدى المكابح الداخلية الرئيسية إلى الانتعاش. ولا يمكن للاقتصاد الحديث أن يعود بالكاد إلى النمو المستدام عندما لا يؤدي نظامه المصرفي وظيفته الوسيطة على نحو سليم. وهذا هو بالضبط ما حدث في لبنان: لا تزال المصارف موجودة قانونا، ولكن جزءا كبيرا منها يعمل مع ميزانيات تكبدت خسائر قديمة، في حين أن الائتمان المصرفي للاقتصاد قد انهار. إنهم يبقون على قيد الحياة، لكنهم لم يعودوا يؤدوا الدور الذي يجب أن يقوم به المصرف عادة في خلق النمو.
وهذا ما يسمى بنك الزومبي: مؤسسة لا تزال موجودة ولكن ميزانيتها العمومية ضعيفة لدرجة أنها تكرس معظم طاقتها لبقائها بدلاً من تمويل الاقتصاد. ثم تذهب المشكلة إلى ما هو أبعد من المساهمين والمودعين. عندما يتوقف البنك عن الإقراض بشكل طبيعي، يجب على الشركة المربحة التي ترغب في شراء آلة أو فتح مصنع جديد أو زيادة أسهمها أو تمويل صادراتها أن تجد رأس المال اللازم بنفسها. يجب أن يكون لدى الفندق الذي يريد إضافة خمسين غرفة النقد. لم يعد بإمكان الأسرة التي ترغب في شراء منزل الاعتماد على سوق الرهن العقاري الحقيقي. قد تكون الشركات الصغيرة والمتوسطة التي لديها مشروع جيد ولكن ليس لديها ما يكفي من الأسهم ببساطة غير قادرة على تنفيذه.
والنتيجة هي الاقتصاد الذي يعتمد فيه الاستثمار على الثروات المتراكمة بالفعل أكثر بكثير من غيرها. فكل من يملك الدولارات يمكنه أن يستثمر؛ ومن يملك مشروعا مربحا واحدا فقط، ولكنه يحتاج إلى ائتمان لا يزال مقيدا. وهذا هو عكس ما ينبغي أن يسمح به النظام المالي الفعال. ويتمثل الدور الاقتصادي للمصرف على وجه التحديد في تحويل رأس مال أولئك الذين لديهم مدخرات مؤقتة إلى أولئك الذين يمكنهم استخدامه على نحو مثمر. وعندما تختفي هذه الآلية، فإنها لا تختفي فقط: فهي استثمارات، وأعمال، ووظائف، وإنتاج في المستقبل لا تظهر أبدا.
وتساعد هذه الحالة أيضا على توضيح السبب في أن الانتعاش في بعض القطاعات اللبنانية يمكن أن يتعايش مع اقتصاد لا يزال مقيدا بشدة. وتدفق الدولار، والاستهلاك موجود، والسياحة، وعمليات نقل المغتربين تجلب النقد الأجنبي، وتستثمر بعض الشركات في أموالها الخاصة، ولكن آلية تحويل هذا الادخار بصورة منهجية إلى رأس المال المنتج لا تزال ضعيفة للغاية. ويعمل الاقتصاد بشكل أكبر على النقد والتمويل الذاتي. يمكنها النجاة بهذه الطريقة حتى أنها تستطيع أن تجرب الإنتعاش ومن الصعوبة بمكان إيجاد دينامية حقيقية لتراكم رأس المال.
وهذا هو المكان الذي تصبح فيه تكلفة البنوك الزومبي كبيرة. فالشركة التي تتخلى الآن عن استثمار قدره مليون دولار لا تفقد فقط مليون دولار للاقتصاد هذا العام. كما أنها تتخلى عن الإنتاج الذي كان سينتجه هذا الاستثمار في العام المقبل، والأجور المدفوعة، والمشتريات من شركات أخرى، والأرباح المقبلة، والصادرات المحتملة، والضرائب المقابلة. وكان جزء من هذا الدخل سيستهلك أو يعاد استثماره بدوره. وبالتالي فإن الخسارة الأولية تنتشر بمرور الوقت. هذه مشكلة نمو محتملة، ليس سيولة مصرفية فحسب.
نحن نفهم لماذا الحفاظ على البنوك المعسرة اصطناعيا يمكن أن تصبح أكثر تكلفة بكثير من تصفيتها. اختفائهم على الفور يكشف عن خسارة موجودة بالفعل فنفقتها تجعل من الممكن ببساطة عدم رؤيتها بالكامل، ولكن بسعر خسارة أخرى أقل وضوحا: أي الثروة التي لا ينتجها الاقتصاد لأن نظامه المالي لا يزال مشلولا. أول واحد يظهر في الميزانية ولا تظهر الثانية في أي مكان، حيث أنها تتطابق مع الشركات التي لم تُنشأ قط، والاستثمارات التي لم تُنشأ قط، والدخلات التي لم تكن موجودة قط.
وهذه الخسارة غير المنظورة التي ينبغي الآن مواجهتها ببضعة بلايين من الدولارات من رأس المال المصرفي التي لا تزال تسعى إلى الحفاظ عليها. وبلغ رأس المال المحاسبي الموحد للقطاع نحو 5.4 بلايين دولار في تموز 2026. وحتى بدون أن يُزعم بدقة أن الناتج المحلي الإجمالي المحتمل فقد منذ عام 2019، فإن مقارنة طلبات الحجم تثير سؤالا اقتصاديا واضحا: كم من بلايين الإنتاج والاستثمار والدخل هو لبنان على استعداد للتضحية مرة أخرى لتجنب الاعتراف بالاختفاء المحتمل لحوالي بلايين رأس المال المصرفي؟?
وتصبح المسألة أكثر أهمية بالنسبة للمتقدمين أنفسهم. فالاقتصاد الائتماني الخاص آخذ في النمو بسرعة أقل؛ فالاقتصاد الذي ينمو بسرعة أقل يولد أرباحا أقل وأقل إيرادات ضريبية ووفورات أقل؛ والشركات تجعل من الأصعب سداد ديونها وأصولها أقل قيمة. وكل هذه الظواهر تخفض بدقة الموارد المقبلة التي يمكن استخدامها لسداد الودائع القديمة. وبمحاولة الحفاظ على المصارف القائمة، يمكن للبنان أن يقلل بشكل متناقض من القدرة المستقبلية على سداد مودعيه.
ولهذا السبب، لم يعد ينبغي النظر إلى إعادة الهيكلة المصرفية على أنها عملية لتخصيص الخسائر في عام 2019. وهي أيضا سياسة للنمو. ويحرر مصرف معسر حقا يختفي إمكانية نقل أصوله الصحية، ويجلب مستثمرين جدد ويعيد بناء مؤسسة قادرة على الإقراض. يمكن إعادة رسملة بنك قابل للاستمرار ولكنه غير مأهول. آخر يمكن أن يدمج. وفي كل حالة، ينبغي أن يكون المعيار نفسه: هل المؤسسة التي خرجت من إعادة التشكيل قادرة على تمويل الاقتصاد مرة أخرى؟?
ولذلك، فإن لبنان لا يحتاج بالضرورة إلى نفس عدد المصارف كما في عام 2018. إنه يحتاج إلى بنوك تكون حقاً مصارف ويمكن أن تكون عشرة أو خمسة عشر مؤسسة صلبة وسائلة ورسملة على نحو سليم أكثر فائدة من الناحية الاقتصادية بكثير من عشرات المؤسسات التي لا تستطيع عادة تحويل الودائع إلى ائتمانات. وحجم أو عدد القطاع المصرفي ليس مقياسا لنوعية القطاع المصرفي؛ وقدرته على تخصيص رأس المال بفعالية أكبر بكثير.
وعلاوة على ذلك، يقوم صندوق النقد الدولي بالتفكير في هذا الضوء عندما يشدد على الحاجة إلى نظام مصرفي قابل للاستمرار من إعادة الهيكلة، قادر على استعادة الثقة والوساطة المالية. والهدف ليس إعادة بناء المشهد المصرفي قبل عام 2019. وكان هذا المشهد بالتحديد جزءا من النموذج الذي أدى إلى الأزمة. ويجب أن يكون الهدف هو بناء نظام قادر على تمويل الاقتصاد الذي سيلحق به.
وهذا هو المكان الذي تربط فيه إعادة الهيكلة مباشرة مسألة الودائع. كلما أسرعت العائدات الائتمانية كلما أسرع الاستثمار في العودة ومع زيادة الاستثمار، يزداد رصيد رأس المال المنتج. وكلما زاد توليد هذا رأس المال، ازدادت الإيرادات والأرباح والإيرادات الضريبية. كلما أصبحت الأعمال التجارية أكثر مذيبة كلما كانت الأصول التي تملكها المصارف أكثر قيمة ومع زيادة هذه القيمة، فإن زيادة الموارد المتاحة للوفاء تدريجيا بالمطالبات القديمة للمودعين يمكن أن تزداد.
ولذلك، فإن الإبقاء على مصارف الزومبي ليس وسيلة محايدة للتوقع من حل أفضل. ويمكن لكل سنة من سنوات الانتظار أن تدمر جزءا من النمو الذي كان سيجعل هذا الحل أقل ألما.
وهذه الآلية هي التي يجب وضعها في المركز:ولم تعد إعادة الهيكلة المصرفية ضرورية فقط لحل الأزمة المصرفية. وقد أصبح شرطا للخروج من الأزمة الاقتصادية نفسها.
النمو جزء من آلية سداد الودائع
وهذا هو أهم نقطة في المناقشة وربما أقلها تكاملا. والنمو ليس فقط بعد إعادة هيكلة المصارف. ويمكنها أن تعجل مباشرة باسترداد الودائع. ويجوز للشركة التي تدين بعشرة ملايين دولار للمصرف، في اقتصاد الكساد، أن تكون قادرة على سداد مبلغ 5 أو 6 فقط. وفي حالة زيادة دورانها وأرباحها بفضل الاسترداد، يمكن للمطالبة نفسها أن تسترد تدريجياً قيمة قدرها 8 أو 9 أو 10 ملايين. ثم يزيد النمو من قيمة الأصول المصرفية دون إيجاد عملة اصطناعية.
وتنطبق نفس الآلية على العقارات والمساهمات والذمم المدينة العامة. يحسن الاقتصاد الأكثر ديناميكية ملاءة المدينين من القطاع الخاص، ويزيد من سيولة بعض الأصول، ويوسع القاعدة الضريبية ويحسن قدرة الدولة على الوفاء بالتزاماتها. يمكن للبنوك المعاد هيكلتها البدء في توليد الأرباح مرة أخرى. ستعود مدخرات جديدة إلى النظام. كل هذه التدفقات تزيد، بشكل مباشر أو غير مباشر، من القدرة على خدمة الالتزامات الموروثة من عام 2019.
ولذلك يجب التمييز بين الأرصدة والتدفقات. :: إعادة هيكلة العمليات كمخزون من الخسائر: فهو يحدد قيمة الأصول الموجودة ويستوعب الفرق. ويخلق النمو تدفقات جديدة: الأرباح والأجور والصادرات والإيرادات الضريبية والمبالغ المستردة من القروض والوفورات. ولا يمكننا أن نمسح خسائر الماضي من خلال النمو، ولكن يمكننا أن نزيد إلى حد كبير من القدرة على سداد ما تبقى مستحقة.
المسؤولية التي تبلغ ٢٠ بليونا ليس لها نفس الوزن في الادخار البالغ ٣٠ أو ٥٠ بليون
فلنأخذ مثالاً طوعياً بسيطاً. لنفترض أنه بعد الاعتراف بالخسائر، وتعبئة رأس المال واسترداد بعض الأصول، ما زال هناك 20 بليون دولار من مطالبات الوديعين يجب الوفاء بها تدريجيا. وفي اقتصاد ينتج 30 بليون دولار سنويا، تمثل هذه المسؤولية ثلثي سنة من الإنتاج. وإذا ظل الاقتصاد يبلغ 30 بليون دولار لعشر سنوات، فإن وزنه النسبي لا يتغير كثيرا.
ومع نمو حقيقي سنوي بنسبة 3 في المائة، فإن الاقتصاد يزيد بنسبة 34 في المائة بعد 10 سنوات. مع 5.5 في المائة، هو حوالي 63 في المائة أكبر. وبذلك تصل الوفورات البالغة 30 بليون دولار إلى حوالي 49 بليون دولار بعد عشر سنوات بنسبة 5 في المائة. ولا تمثل الالتزامات الاسمية نفسها البالغة 20 بليون دولار بعد ذلك سوى نحو 41 في المائة من سنة الإنتاج، حتى قبل أن تؤخذ في الاعتبار المدفوعات التي تم سدادها بالفعل خلال هذه الفترة.
ومن الواضح أن الناتج المحلي الإجمالي ليس صندوقا يمكن أن تأخذ فيه 20 بليون دولار لدفع رواسب. ويبين هذا الحساب شيئا آخر: فالقدرة على تحمل المسؤولية تتوقف على حجم الدخل الذي يدعمها. ويولّد اقتصاد أكبر قدرا أكبر من الإيرادات الضريبية، والأرباح، والقدرة على الادخار، وسداد القروض. وتصبح الخصوم القديمة أسهل بصورة تدريجية لاستيعابها.
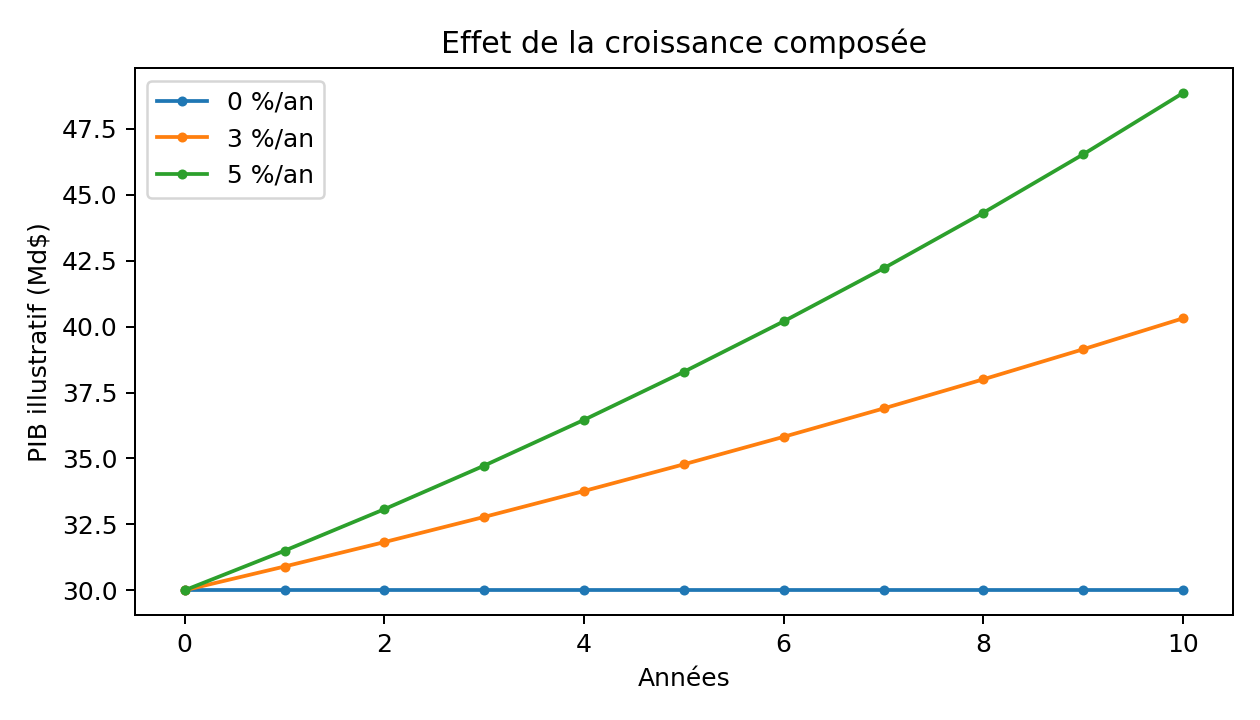
الشكل ٣ – محاكاة النفقة من الناتج المحلي الإجمالي الأولي البالغة ٣٠ بليون دولار. هذه ليست توقعات للبنان.
| النمو الحقيقي السنوي | الناتج المحلي الإجمالي بعد 10 سنوات (قاعدة 30 بليون دولار) | 20 بليون دولار من الخصوم/الناتج المحلي الإجمالي |
| صفر٪ | 30 بليون دولار | 66.7 في المائة |
| 3٪ | 40.3 بليون دولار | 49.6 في المائة |
| 5٪ | 48.9 بليون دولار | 40.9 في المائة |
وفي كل سنة من الركود، يكلف أيضا المودعون أموالا
لا تقاس تكلفة الوضع الراهن فقط بعدد سنوات الانتظار. الدولار الذي تم استرداده في عام 2035 ليس له نفس قيمة الدولار المتاح اليوم. يفقد المودع العائد الذي كان يمكن أن يحصل عليه والاستثمارات التي كان يمكن أن يقوم بها واستخدام رأس ماله. حتى السداد الاسمي الكامل بعد فترة طويلة جدًا يمكن أن يتوافق مع خسارة اقتصادية كبيرة.
ولكن التكلفة جماعية أيضا. وفي كل عام، يظل الائتمان هامشيا يعني الشركات التي لا تستثمر، والفنادق التي لا تنمو، والآلات التي لا تشترى، والإسكان الذي لا يمول، والمشاريع التي لا تظهر. وكان من شأن هذه الاستثمارات أن تدر إيرادات في المستقبل كان من شأنها، بدورها، أن تدر مدفوعات القروض والأرباح والادخار والإيرادات الضريبية.
وهذا هو المكان الذي تصبح فيه تكلفة الفرصة للعرقلة المصرفية ضخمة. فبعض نقاط النمو المفقودة كل سنة لا تضيف ببساطة: فهي تتألف. وبإبطاء عملية إعادة الهيكلة لتلافي رؤية بعض الخسائر اليوم، يمكن للبلد أن يدمر غدا كمية من الثروة أكبر مما يسعى إلى الحفاظ عليها.
إنقاذ مصرف يمكن بالتالي أن يكلف الوديع أكثر
لنتخيل مسارين ففي المقام الأول، تُبقي المصارف المعسرة على قيد الحياة بصورة مصطنعة، ويُحتفظ بحاملي الأسهم السابقين، ويُوعَد الوديع بانتعاش اسمي كبير، ولكنه ينتشر على مدى 15 أو 20 عاما في اقتصاد لا يزال فيه الائتمان منخفضا. وفي الحالة الثانية، يُعترف بالخسائر بسرعة، ويُمحى حاملو الأسهم عندما يُدمَّر رأس مالهم، وتُصفَّى المؤسسات غير القابلة للحياد أو تُدمج وتُعاد رسملة المصارف الباقية على قيد الحياة لاستئناف الإقراض.
المسار الثاني قد يبدو أكثر وحشية في البداية غير أنه قد يكون من الأفضل لمقدم الطلب. ويمكن أن يكون لاستلام 70 في المائة بسرعة نسبيا قيمة حاضرة أكبر من الوعد الذي يبلغ 80 في المائة في 20 سنة. وقبل كل شيء، إذا عادت إعادة الهيكلة السريعة إلى إعادة الائتمان وتعجل النمو، فإن قيمة الزيادات في الأصول القابلة للاسترداد والتدفقات الجديدة تظهر. وبالتالي، فإن المقارنة ذات الصلة ليست 70 فقط مقابل 80. ويبلغ الآن 70 اقتصاداً أكثر من ذلك، وهو اقتصاد يُعاد تنظيمه، مقارنة بـ 80 افتراضياً في اقتصاد غير محرك.
| السيناريو التوضيحي | الوعد الاسمي | الموعد النهائي | القراءة الاقتصادية |
| إعادة التشكيل السريع | 70 في المائة | أقصر | القيمة الحالية المرتفعة الممكنة + العائد الائتماني |
| الوضع المطول | 80٪ | 20 سنة | القيمة الحالية المنخفضة المحتملة + تكلفة النمو المفقودة |
رأس المال الجديد يجب أن يموّل غداً ليس فقط إصلاح أمس
وسيحتاج لبنان إلى رأس مال جديد لإعادة بناء نظامه المصرفي. ولكن كل دولار جديد تم امتصاصه إلى أجل غير مسمى بالخسائر القديمة هو دولار لا يمول أعمالا جديدة أو مصنعا أو فندق أو بنية أساسية أو شركة تكنولوجية. ولذلك يجب أن يحدد إعادة الهيكلة حدودا بين الماضي والمستقبل.
ويمكن عزل جزء من الأصول الموروثة عن الأزمة في المركبات المسؤولة عن استردادها عبر الزمن. ويتعين على المصارف المستدامة أن تعود إلى ميزانيات نظيفة بما يكفي لتمويل مشاريع جديدة. ولا يمكن للبلد أن ينتظر سداد آخر دولار في عام 2019 قبل أن يبدأ من جديد بتمويل 2027 أو 2028 أو 2030. وعلينا أن ندير في نفس الوقت رصيد الخسائر القديمة وأن نخلق تدفقات جديدة من الثروة.
السلسلة الحقيقية للمشكلة: الوديع، المصرف، BDL، الدولة
وأخيرا، فإن المشكلة اللبنانية أكثر تعقيدا من الفشل المصرفي العادي لأن هناك سلسلة من المطالبات. لدى الوديع مطالبة على بنكه البنك لديه ديون ضخمة على BDL. وتمتلك شركة BDL أصولها الخاصة ولكن لها أيضا عواقب السياسات النقدية السابقة، في حين يشير جزء من المشكلة إلى تمويل الدولة والديون السيادية. وبالتالي، لا يمكن تحليل الخسارة على نحو سليم بالنظر فقط إلى الميزانية العمومية للمصارف التجارية.
ويفسر ذلك السبب في أن إيجاد حل جدي يجب أن يوضّح أربع ميزانيات هي: ميزانية الجهة الوديعة، وميزانية المصرف، وميزانية المصرف، وميزانية الدولة. نقل الخسارة من خسارة إلى أخرى لا يجعلها تختفي فجعل الدولة تدفع بشكل عشوائي يمكن أن يحول خسارة مصرفية إلى دين عام وبالتالي إلى ضرائب في المستقبل. ودفع الوديع قبل أن يعكس حامل الأسهم التسلسل الهرمي للمخاطر. ولا يُعترف بأي شيء يحافظ ببساطة على الديون بقيم لا تتطابق بالضرورة مع قيمتها الاقتصادية.
ولذلك فإن التحدي يتمثل في تخصيص الخسائر بصورة متسقة مع الحفاظ على قدرة البلد الإنتاجية في المستقبل. والحل الذي يسدد أكثر من ذلك اليوم لكنه يدمر المالية العامة ويمنع النمو يمكن أن يقلل في نهاية المطاف ما سيسترده المودعون غدا. وعلى العكس من ذلك، فإن الحل الذي يحمي الدولة والمصارف بقدر ما يفرض خسارة مفرطة وفورية على المودعين يدمر الثقة والادخار. ويجب أن يكون التحكيم متقطعا: تحقيق أقصى قدر ممكن من الاسترداد الكلي، وليس مجرد نقل الخسارة إلى الميزانية المقبلة.
ما يجب إنقاذه هو قدرة لبنان على خلق الثروة
وما زال للبنان الكثير من الشتات، والمهارات، والخدمات، والسياحة، ومنظمي المشاريع، والجامعات، وقدرة على اجتذاب رأس المال إذا استعيد إطار موثوق به. هذه العناصر ليست شعارات وهي تمثل الأساس الإنتاجي الذي يمكن من خلاله توليد تدفقات جديدة من العملات والأرباح والوفورات.
ولهذا السبب يجب النظر إلى إعادة الهيكلة المصرفية على أنها سياسة للنمو فضلا عن سياسة لتسوية الخسائر. ويجب أن يحرر الائتمان، ويعيد الثقة في المدفوعات، ويسمح لرأس المال بالعودة، ويعطي الشركات ما يكفي من الوضوح للاستثمار. وسيظل مصرف سليم في اقتصاد لا ينمو محدودا. وسيظل الاقتصاد الذي ينمو بدون نظام مالي فعال مجزأ أيضا. يجب إعادة بنائها معا.
لذا الخيار ليس بين إنقاذ المصارف أو فقدان الودائع وفي بعض الحالات، يمكن أن يكون الخيار عكس ذلك تماما: فاحتفاظ المصارف المعسرة بجميع التكاليف يمكن أن يؤدي إلى إطالة عملية تصفية الودائع، ومنع إعادة الائتمان، والحد من النمو الذي يسمح بتسديدها. وبدلا من ذلك، فإن قبول اختفاء بعض المصارف، وفقدان حملة الأسهم، ووصول رأس المال الجديد، يمكن أن يعجل بعملية التعمير ويزيد من القيمة التي استردها المودعون.
وبعد سبع سنوات من الأزمة، يجب أيضا أن يدخل الوقت في الحسابات. ويجب الاعتراف بالخسائر السابقة. ويجب على حملة الأسهم أن يستوعبوا ما يقابل رتبتهم. ويجب إعادة رسملة المصارف المستدامة، ويجب أن يكون بوسع المصارف الأخرى أن تختفي. ولكن الهدف النهائي لا يمكن أن يكون إعادة بناء المشهد المصرفي لعام 2018. ويجب أن يكون إعادة بناء اقتصاد قادر على إنتاج ما يكفي من الثروات بحيث لا تكون الودائع وعودا مجمدة في الميزانية العمومية وتصبح تدريجيا الأموال المتاحة.
وفي نهاية المطاف، لن تسدد الودائع على نحو أسرع بالاحتفاظ بصناعتياً ببنوك معسرة. وسيتم ذلك عن طريق استرداد الأصول التي لا تزال موجودة، عن طريق وضع الخسائر أولا على أولئك الذين قبلوا مخاطر رأس المال، ثم عن طريق إعادة الائتمان والاستثمار والنمو إلى مسارها الصحيح. وإذا كان علينا أن نضحي ببعض المصارف لتحقيق ذلك، فإن السؤال الحقيقي لم يعد كيفية إنقاذها. والأمر يتعلق بكم يكلف المودعين ولبنان الاحتفاظ بهم على قيد الحياة.
علامات القراءة والمصادر والاحتياطات
البيانات المصرفية لشهر تموز/يوليه 2026 المستخدمة في هذا الملف مستمدة من السلسلة الإحصائية لمصرف لبنان: رواسب السكان بالعملة الأجنبية، والودائع غير المقيمة بالعملة الأجنبية، وودائع المصارف بـ BDL وحسابات رأس المال الموحدة. وتستخدم تحويلات إلى دولارات سعر الكتاب البالغ 500 89 ليرة لبنانية/دولار المعتمد في الإحصاءات النقدية. ويستخدم هذا المعدل هنا لجعل أوامر الحجم قابلة للمقارنة؛ ولا يحول بنود المحاسبة إلى دولارات متاحة على الفور.
ومبدأ التسلسل الهرمي للديون مستمد من بيانات صندوق النقد الدولي الصادرة في شباط/فبراير وأيلول/سبتمبر 2026، التي تقتضي ألا يستوعب أي مودع خسائر قبل حملة الأسهم والدائنين المبتدئين، وأن ينشأ نظام مصرفي قابل للاستمرار من إعادة الهيكلة. أما حجم الخسائر التي يتعين توزيعها والبالغ نحو 70 بليون دولار، فهو المبلغ عنه في نهاية أيلول/سبتمبر 2026 في المناقشات المتعلقة بقانون الفجوة المالية. إن سيناريوهات الخصم والنمو والانتعاش المعروضة في الجداول والرسوم البيانية هي محاكاة تربوية وليست توقعات.





التعليقات