

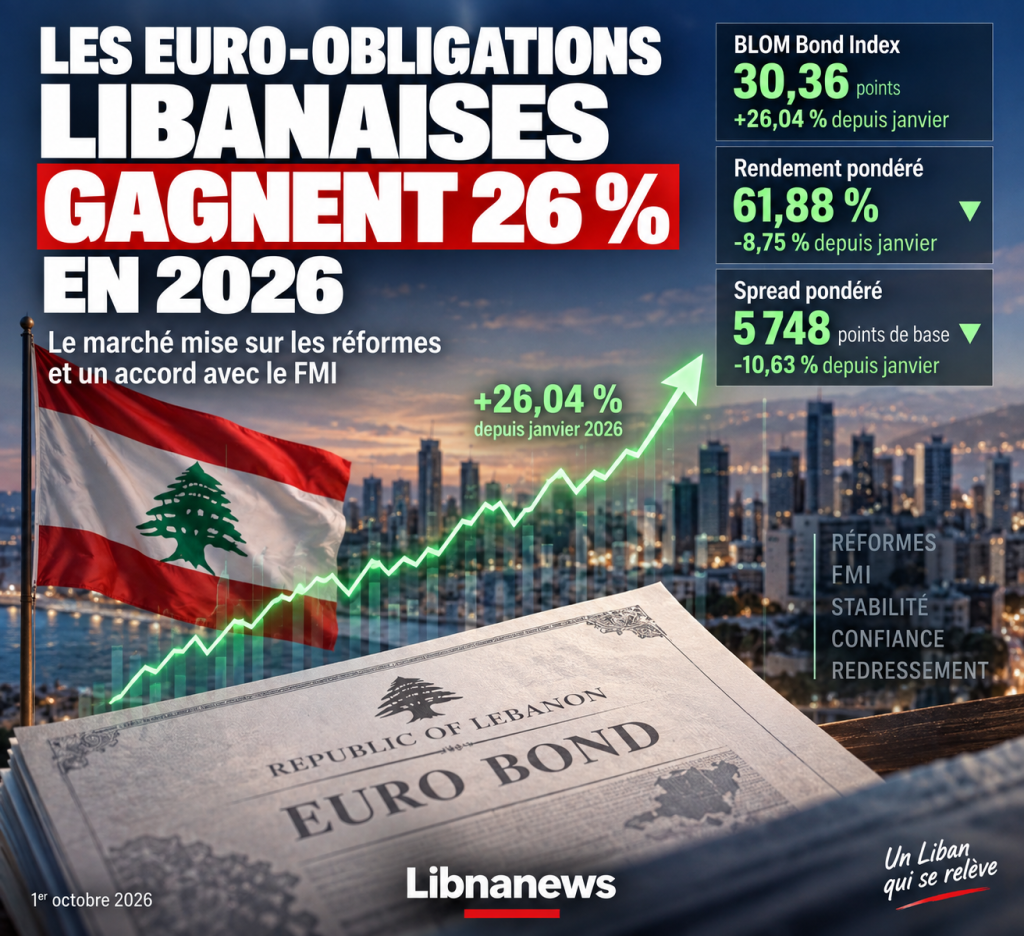
Theاليوروبونات اللبنانيةوواصلوا التقدم المحرز خلال الأسبوع المنتهي في 1 تشرين الأول/أكتوبر 2026. ارتفع مؤشر بلوم بوند (BBI)، الذي يقيس أدائها باستثناء مدفوعات الكوبونات، بنسبة 1.88 ٪ في أسبوع واحد ليصل إلى 30.36 نقطة. وبلغت هذه الزيادة الآن 26.04 في المائة منذ بداية السنة. ويتحقق هذا التقدم في ضوء التطورات الاقتصادية والأمنية في لبنان، في حين أن آفاق إبرام اتفاق مع صندوق النقد الدولي والتقدم المحرز في عدة مسائل إصلاحية لا تزال تغذي توقعات السوق.
يبلغ مؤشر بوند BLOM 30.36 نقطة
ويظل هذا الاتجاه إيجابيا في سوق ديون العملة الأجنبية السيادية اللبنانية.
واعتبارا من 1 تشرين الأول/أكتوبر، كان الرقم القياسي للسندات في المنظمة هو30-36 نقطةضد 29.80 في 24 أيلول/سبتمبر. وهو يبين بالتالي زيادة أسبوعية بنسبة 1.88 في المائة.
وكانت الحركة أكثر وضوحا منذ بداية العام. وقد فاز المكتب بـ 26.04 في المائة منذ كانون الثاني/يناير 2026، مما يؤكد استرداد أسعار الأوراق المالية السيادية اللبنانية.
ويؤدي هذا الارتفاع في الأسعار آليا إلى انخفاض العائدات. وبذلك ارتفع متوسط العائد المرجح على سندات اليورو من 62.42 في المائة في 24 أيلول/سبتمبر إلى61.88 في المائة في 1 تشرين الأول/أكتوبر.
وبلغ الانخفاض 54 نقطة أساس في الأسبوع. ومنذ بداية السنة، انخفضت العائد المرجح بنسبة 8.75 في المائة.
الانتشار المرجح يتبع نفس الاتجاه ذهب من 794 5 إلى748 5 نقطة أساسانخفاض أسبوعي بنسبة 0.81% ومنذ كانون الثاني/يناير، انخفضت إلى 10.63 في المائة.
| المؤشر | 24 أيلول/سبتمبر 2026 | 1 تشرين الأول/أكتوبر 2026 | التغير الأسبوعي | منذ كانون الثاني/يناير |
|---|---|---|---|---|
| مؤشر بوند BLOM | 29.80 | 30.36 | +1.88٪ | +26,04٪ |
| غلة ثقيلة | 62,42٪ | 61.88٪ | 0.86 في المائة | – 8.75% |
| الإنتشار المحكم | 794 5(ب) | 748 5(ب) | – 0.81٪ | – 10,63٪ |
وهكذا تصف المؤشرات الثلاثة التطور نفسه. وترتفع الأسعار، في حين تتناقص العائدات والانتشارات.
غير أن المستويات المطلقة لا تزال بعيدة عن وضع مالي موحد. ولا تزال العودة المرجحة التي تزيد على 60 في المائة وانتشار عدة آلاف نقطة أساس تعكس مخاطر سيادية عالية بشكل استثنائي.
اليوروبونات اللبنانية: سوق الإصلاحات
Theاليوروبونات اللبنانيةومع تطور العديد من المسائل الاقتصادية والمالية في آن واحد.
وعلى وجه الخصوص، تقوم السوق برصد آفاق إبرام اتفاق بين لبنان وصندوق النقد الدولي. واستئناف الحوار مع صندوق النقد الدولي عنصر رئيسي، حيث أن برنامجا ماليا دوليا يتطلب إحراز تقدم ملموس في إعادة هيكلة المصارف، ومعالجة الخسائر المالية، وتوحيد المالية العامة.
التقى المدير التنفيذي لصندوق النقد الدولي كريستالينا جورجيفا برئيس الوزراء نواف سلام. وأكد الصندوق من جديد التزامه بمساعدة لبنان في وضع وتنفيذ برنامج شامل للإصلاح.
يعترف صندوق النقد الدولي ببعض التقدم الذي أحرزته السلطات اللبنانية. وشدد أيضا على استقرار الاقتصاد الكلي في بيئة صعبة.
غير أن هذا التقدم لا يعني أن الاتفاق المالي وشيك أو مكتسب.
ولا تزال هناك عدة شروط يتعين الوفاء بها. وتشمل هذه التدابير حلا مصرفيا، ومعالجة العجز المالي المتراكم، والسياسات المالية، والإصلاحات الهيكلية.
وبالنسبة للمستثمرين في الديون اللبنانية، تكتسي هذه المسائل أهمية خاصة. ويمكن أن تحدد نتائجها شروط إعادة هيكلة الديون السيادية في المستقبل، ومن ثم فإن القيمة التي تم استردادها في نهاية المطاف من سندات اليورو التي تتخلف حاليا.
صندوق النقد الدولي ما زال ينتظر عدة تدابير في بيروت
ولا تزال المناقشات مع الصندوق مشروطة باتخاذ قرارات تشريعية واقتصادية محددة.
وينتظر صندوق النقد الدولي، على وجه الخصوص، بدء نفاذ إطار مرض للتسوية المصرفية. ودعا أيضا إلى وضع تشريعات لمعالجة العجز المالي المتراكم في النظام.
ويتمثل العنصر الثالث في ميزانية عام 2027 والمسار المالي.
ويدعو الصندوق لبنان إلى وضع إطار متوسط الأجل للميزانية يتوافق مع القدرة على تحمل الدين العام. والهدف من ذلك هو الحيلولة دون أن يتبع أي إعادة هيكلة تراكم جديد للعجز غير المستدام والديون.
وتوضح هذه المتطلبات سبب رصد التقدم المؤسسي عن كثب في سوق السندات.
وقد أبرم لبنان بالفعل اتفاقا أوليا مع صندوق النقد الدولي في نيسان/أبريل 2022. غير أنها لم تؤد قط إلى برنامج مالي شامل بسبب عدم وجود عدة إصلاحات سابقة.
ومن ثم، فإن الوضع الحالي يضع السلطات في مسألة معروفة: :: تحويل الالتزامات السياسية والتشريعية إلى تدابير فعالة.
لا تزال إعادة الهيكلة المصرفية مركزية
ومن أكثر المسائل حساسية إعادة تنظيم القطاع المصرفي.
واعتمد البرلمان اللبناني تعديلات على التشريع المتعلق بالقرار المصرفي في آب/أغسطس. وقد اعتبر صندوق النقد الدولي ذلك خطوة هامة نحو وضع إطار لمؤسسات إعادة الهيكلة التي تواجه صعوبات.
وتتجاوز هذه المسألة بكثير الأداء الداخلي للمصارف.
ومنذ اندلاع الأزمة المالية في عام 2019، تعين على لبنان أن يحدد كيفية توزيع الخسائر المتراكمة بين الدولة وبنك لبنان والمصارف ومساهميها والجهات الفاعلة الأخرى ذات الصلة.
ويرتبط هذا التوزيع مباشرة بمسألة الودائع المصرفية.
كما يجب أن تظل معالجة الخسائر متوافقة مع إعادة هيكلة الدين العام. ومن شأن إيجاد حل من شأنه نقل عبء مالي مفرط إلى الدولة أن يضر بقدرتها على استرداد دين مستدام.
ومن ثم، فإن هذه المسألة أساسية بالنسبة لأصحاب البورصة الأوروبية. وستتوقف القدرة المالية المقبلة للدولة جزئيا على كيفية معالجة جميع هذه الالتزامات.
« الثغرة المالية » لا تزال ستستقر
ويتعلق المشروع الرئيسي الآخر بالقانون الذي يهدف إلى التعامل مع العجز المالي المتراكم.
وهذه الحالة، التي يشار إليها عموما في لبنان على أنها » الفجوة المالية » ، يجب أن تنشئ آليات لتخصيص الخسائر وتحديد كيفية استرداد الودائع.
وعلى وجه الخصوص، يصر صندوق النقد الدولي على احترام هرمية الديون.
بموجب هذا المبدأ، يجب على المساهمين والدائنين ذوي الرتب الدنيا استيعاب الخسائر قبل فرضها على المودعين. كما يجب أن تحافظ المعاملة التي يتم اختيارها على قدرة المصارف على الاستمرار في العمل بعد إعادة الهيكلة.
ويتمثل التحدي في إيجاد توازن بين عدة أهداف يصعب التوفيق بينها، وهي: حماية المودعين قدر الإمكان، وتنظيف المصارف، والحفاظ على المالية العامة، وجعل الدين الحكومي مستداما.
وسيكون لهذا الهيكل المالي بالضرورة آثار على إعادة هيكلة سندات اليورو في المستقبل.
لهذا السبب، أي تقدم في المناقشات مع صندوق النقد الدولي يمكن أن يؤثر على توقعات المستثمرين حتى قبل التوصل إلى اتفاق نهائي.
زيادة كبيرة، ولكن لا يزال خصما كبيرا
ويجب النظر إلى الزيادة البالغة 26.04 في المائة في مؤشر بوند BLOM منذ كانون الثاني/يناير في سياق التخلف السيادي اللبناني.
وتوقف لبنان عن سداد ديونه الأوروبية في آذار/مارس 2020، وفتح فترة عجز ممتدة عن سداد ديونه الخارجية. ومنذ ذلك الحين، تم الاتجار بالأوراق المالية مع خصم كبير مقارنة بقيمتها الاسمية.
ومن ثم، فإن ارتفاع مستوى مؤشر BBI إلى 30.36 نقطة يعكس تحسنا في التوقعات بدلا من العودة إلى الوضع الطبيعي.
ويواصل المستثمرون إدماج إعادة هيكلة الديون وعدم التيقن الكبير بشأن طرائقها.
ويبين مستوى العائد المرجح بوضوح. وعلى الرغم من انخفاضها إلى 61.88 في المائة، فإنها لا تزال مرتفعة للغاية.
وينطبق الشيء نفسه على انتشار 748 5 نقطة أساس. وهذه الثغرة تعكس دائماً إدراكاً عالياً جداً للمخاطر المرتبطة بالديون السيادية اللبنانية.
غير أن الزيادة التي لوحظت منذ كانون الثاني/يناير تبين أن السوق تقدر الآن السندات أكثر مما كانت عليه في بداية السنة. وسيتوقف استمرار هذه الحركة إلى حد كبير على القرارات الاقتصادية والسياسية التي لا يزال يتعين اتخاذها.
الميزانية 2027 أيضا تحت المراقبة
ويتابع المستثمرون أيضا إعداد ميزانية عام 2027.
وبالنسبة لصندوق النقد الدولي، فإن العودة إلى مسار مالي ذي مصداقية شرط أساسي لإعادة هيكلة الديون على نحو مستدام.
ويدعو الصندوق إلى وضع إطار متوسط الأجل للميزانية قادر على ضمان استدامة التمويل العام. وشدد أيضا على الحاجة إلى تحسين إدارة التمويل الحكومي والحوكمة.
ويكتسي هذا البعد أهمية خاصة بعد عدة سنوات أدت فيها الأزمة المالية وانكماش الاقتصاد وانهيار الجنة إلى تغيير جذري في هيكل الإيرادات والنفقات العامة.
ومن ثم فإن استعادة سياسة مالية يمكن التنبؤ بها هي أحد العناصر اللازمة لإعادة بناء المصداقية المالية للدولة.
وبالنسبة لسوق السندات، فإن السؤال بسيط: إن إعادة الهيكلة لا يمكن أن تحسن الحالة على نحو مستدام إلا إذا أمكن عندئذ الوفاء بالدين الناتج عن ذلك.
وبالتالي، سيسعى المستثمرون إلى قياس التقدم المحرز في نصوص الإصلاح فحسب، بل أيضا إلى تطبيق هذه النصوص وأثرها على الحسابات العامة.
يظل الأمن عاملا من عوامل التقلب
والعوامل الاقتصادية ليست العوامل الوحيدة التي تؤثر على السوق.
وتشدد المنظمة على أن تطوير البنونات الأوروبية خلال الأسبوع هو أيضا في سياق التطورات الأمنية في لبنان.
ويشكل استمرار التوترات خطرا على النشاط الاقتصادي، والتمويل العام، واحتمالات الانتعاش. ومن ثم فإن حدوث تدهور كبير في الحالة قد يؤثر على التوقعات التي تدعم زيادة السندات.
وعلى العكس من ذلك، فإن تحقيق الاستقرار الأمني إلى جانب إحراز تقدم ملموس في الإصلاحات يمكن أن يعزز تصور مسار مالي أكثر قابلية للتنبؤ به.
وتبين الزيادة المسجلة في الأسبوع الأخير من أيلول/سبتمبر، وهي 1.88 في المائة، أن العوامل المؤاتية ظلت في الوقت الراهن تدعم الأسعار رغم هذه المخاطر.
سيكون الاختبار التالي هو قدرة السلطات على تحويل التقدم التشريعي والمناقشات مع صندوق النقد الدولي إلى تدابير تشغيلية. وحتى 1 تشرين الأول/أكتوبر، كانت السوق قد أدرجت بالفعل بعض هذه التوقعات: ويبلغ مؤشر بوند BLOM 30.36 نقطة، أي أكثر من ربع نقطة منذ بداية عام 2026.





التعليقات