

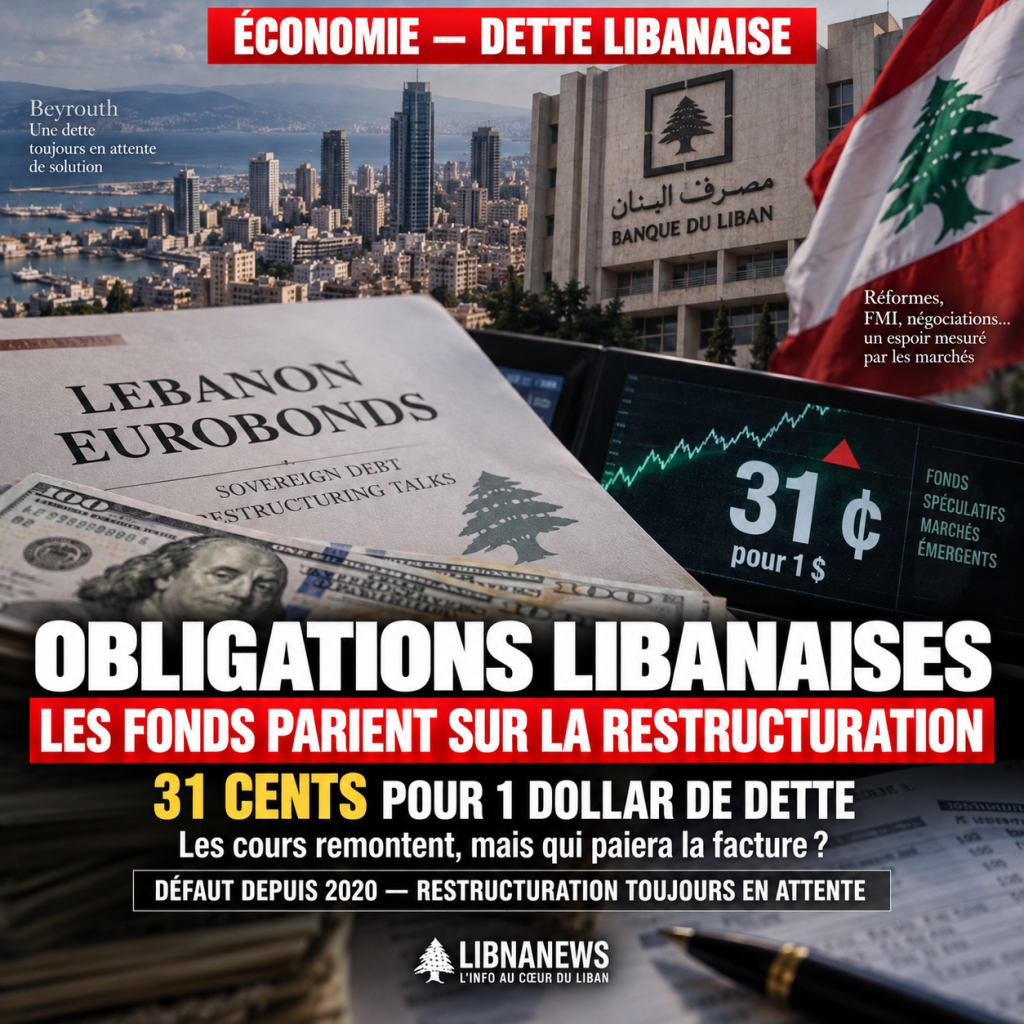
27 إلى 31 سنتا: ما يشتريه السوق فعلا
وبلغت السندات الدولية للدولة اللبنانية 31 سنتا في بداية تشرين الأول/أكتوبر 2026 مقابل دولار واحد بقيمة اسمية. هذا المستوى، الذي كان أعلى في ست سنوات تقريباً، يتناقض مع عدم الدفع المعلن في مارس 2020 تحت حكومة (حسان دياب). غير أن التقدم لا يعني أن المواعيد النهائية قد استوفيت مرة أخرى أو أن صندوق الإيرادات الموحد يمكن أن يقترض عادة. أولا، يشير إلى أن بعض المستثمرين يوافقون على دفع المزيد اليوم مقابل دين لا تزال مستوطنته في المستقبل غير مؤكدة. هذا التحول في السعر هو معلومات مالية مهمة، وهو يعكس تنقيح التوقعات، وليس استعادة مكتسبة لملاءة الدولة.
وتبين المقذوفات المقتبسة مدى يتراوح بين 27.13 و 29.25 سنت مقابل 27.25 إلى 29.50 سنتا في نهاية الأسبوع السابق. وينبغي قراءة هذه الفترات بحذر: فهي لا تمثل بالضرورة أسعار معاملة متطابقة لجميع المسائل. وتختلف السندات من حيث النضج والظروف. ولا يعني الإعلان عن سعر يناهز 31 سنتا أن جميع مقايضات الديون في هذا المستوى. غير أنها تلاحظ تجدد الاهتمام بالألقاب اللبنانية. ويبيّن الفرق بين الأسعار الملاحظة والعتبة المذكورة أيضاً سبب عدم إمكان تلخيص حركة السوق بسعر واحد.
تتخذ صناديق الأسواق الناشئة موقفا بشأن المفاوضات التي لم تكن ناجحة
وترتبط هذه الحركة بالمشتريات الصافية لصناديق الاستثمار العاملة في الأسواق الناشئة. ولا ينبغي الخلط بين اهتمامهم وبين اهتمام المقرض بتمويل مشروع عام جديد. وفي السوق الثانوية، يشترى المستثمر ضماناً صادراً بالفعل من حامل آخر. ولا تحصل الدولة اللبنانية على عائدات هذه المعاملة. ومن جهة أخرى، يحصل المشتري الجديد على مطالبة والحق في المشاركة، في ظل الشروط المنطبقة، في مفاوضات بشأن معاملته في المستقبل. ومن ثم، فإن تغيير الملكية يمكن أن يغير توقعات الدائنين واستراتيجياتهم دون أن يجلب إلى الميزانية دولار إضافي واحد.
ويمكن أن يكون الشراء بنسبة 31 في المائة مربحا إذا تجاوزت القيمة المستردة في نهاية المطاف السعر المدفوع، مع مراعاة الوقت الذي انقضى، والتكاليف، والمخاطرة. ولأغراض توضيحية، من شأن شراء ضمان بمبلغ 31 دولارا لكل 100 دولار اسمي أن يحقق مكاسب إجمالية قدرها 9 دولارات إذا بلغت مستوطنته النهائية 40 دولارا. وإذا كان الاسترداد لا يتجاوز 20 دولارا، فإن المستثمر سيتكبد خسارة إجمالية قدرها 11 دولارا. وهذه الأمثلة لا تحكم مسبقا على أي إعادة تشكيل مقترحة. وهي تبين الحسابات التي يمكن أن تجتذب أموالاً متخصصة: شراء ديون من قصة الشعر، ثم تراهن على نتيجة أكثر مواتاة من النتيجة التي تنطوي عليها أسعار الشراء.
أما الحجم الفعلي الذي جرى تبادله، وهوية المشترين، وتركيز الأوراق المالية، فهي غير مفصلة في المعلومات المتاحة. ولذلك، من غير المناسب القول بأن صندوقاً بعينه يسيطر الآن على جزء حاسم من الالتزامات. ويحتسب التمييز لإجراء دراسة استقصائية للمستفيدين: فالزيادة يمكن أن تعود بالفائدة على البائعين الذين يحققون على الفور قيمتها الفائضة، وكذلك على أصحاب الحوافظ الذين يرون قيمة حوافظهم تنمو على الورق. ويمكنها أيضا أن تعرض المشترين الجدد للخسائر إذا فشلت المفاوضات.
الإصلاح المصرفي وصندوق النقد الدولي: الإعلان عن تفاؤل الوقود
وتتماشى المشتريات مع التقدم المعلن عنه بشأن إصلاح القطاع المصرفي. وكان المستثمرون قد رحبوا بالتغييرات التشريعية التي نوقشت في لبنان، فضلا عن آفاق استئناف التجارة مع صندوق النقد الدولي. وزارت بعثة تابعة للصندوق لبنان في الفترة من 15 إلى 18 أيلول/سبتمبر 2026، وفقا للمعلومات المنشورة. وتُعرض المناقشات كدليل على تحسين الحوار التقني. وأبلغ وزير المالية ياسين جابر أيضا عن تشجيع تبادل الآراء مع مسؤولي المؤسسة في الولايات المتحدة. غير أنه يجب التمييز بين التقييم الإيجابي لبعض الإصلاحات وبين إبرام اتفاق جديد: فالمعلومات التي تم بحثها لا تؤكد توقيع برنامج نهائي.
ويرتبط الإصلاح المصرفي والديون السيادية ولكن ليس نفس الشيء. معالجة الخسائر المصرفية، مطالبات بنك لبنان وحقوق المودعين لا يمكن أن تعامل على أنها سداد التزامات الدولة الدولية. ومن شأن التوصل إلى حل من جانب واحد أن يجعل المفاوضات أكثر مصداقية دون تسوية بعضها بصورة تلقائية. ومع ذلك، يمكن للسوق أن يتفاعل مع الانطباع بأن العديد من الملفات المحجوبة منذ وقت طويل تتقدم في وقت واحد. وهذا هو بالضبط ما يجعل الارتفاع في الأسعار هشا: فتوقع التقدم قد يسبق ترجمتها القانونية والمالية لعدة أشهر أو حتى سنوات.
يظهر الشذوذ التسلسلي في النص الإقتصادي الذي تم فحصه يشير إلى تدبير مؤرخ في 12 آب/أغسطس ولا تسمح هذه الصياغة وحدها بتحديد ما إذا كان صاحب البلاغ يشير إلى قرار سابق أو ما إذا كان قد وقع خطأ في الصياغة في المنشور. ومن غير الحكمة تحويل هذا المرور إلى تاريخ معين من بدء النفاذ. ومن أجل تقييم الإصلاحات، يجب التمييز بين التصويت البرلماني وسن التشريعات وتنفيذها بفعالية.
لماذا ارتفاع السندات يمكن أن يعقّد التفاوض بشأن الديون
وكثيرا ما يُعرض ارتفاع أسعار الأوراق المالية على أنه أخبار جيدة. وبالنسبة للدولة المقصرة، فإن المنطق أقل بساطة. وإذا اكتسب الدائنون التزاماتهم بأسعار أعلى، فإنهم قد يكونون أقل ميلا لقبول تسوية تقل عن تكلفة شرائهم. ومن ناحية أخرى، يمكن للمالكين التاريخيين مقارنة أي عرض بالأسعار التي لوحظت في السوق الثانوية. The level of 31 cents does not legally impose any recovery rate, but it becomes a reference point in the discussions. ومن ثم فإن الزيادة التي يغذيها التفاؤل يمكن أن تزيد توقعات المستثمرين حتى قبل أن توقف الدولة قدرتها الحقيقية على الدفع.
وهناك ثلاثة أبعاد كثيرا ما تكون مختلطة في المناقشة العامة: المبلغ الاسمي المستحق، والقيمة السوقية، والمبلغ الذي يمكن الاعتراف به في اتفاق إعادة الهيكلة. مبلغ إسمي قدره 100 دولار تم شراؤه 31 دولار لا يقلل تلقائياً الدين التعاقدي للدولة إلى 31 دولار وعلى العكس من ذلك، ليس للدائن بالضرورة ضمانة لاسترداد الـ 100 دولار. وسيتوقف الحل على أحكام الاتفاق، والقواعد القانونية المنطبقة، والقدرة على السداد. ولذلك، فإن تقديم التقدير على أنه المبلغ الذي سيدفعه لبنان سيكون مضللا.
The issue of interest accumulated since the 2020 default makes the equation more difficult. وتشير المعلومات المتاحة إلى إمكانية معالجتها في المناقشات، دون تقديم جدول كامل حسب المسألة أو حساب توافق الآراء. غير أن مصير الفائدة غير المدفوعة يمكن أن يغير كثيرا قيمة المقترح. ولا يضاهي العرض المقدم للمدير مباشرة عرض يتضمن جزءا من القسائم المستحقة. وقبل إعلان سعر خصم أو وفورات لصندوق الإيرادات الموحد، تحتاج إلى معرفة أساس الحساب والنضج الذي ينطبق عليه.
من يفوز ومن ينتظر ومن سيتحمل الفاتورة؟?
أول الفائزين المحتملين هم مستثمرون لديهم الأوراق المالية بالفعل قبل أن يتم جمعهم وأولئك الذين يبيعون بعد الزيادة يمكن أن يتحولوا إلى كسب متحقق. ويراهن المشترون الحديثون، من جانبهم، على أن المفاوضات النهائية ستعطيهم تعويضاً عن التكاليف المتكبدة. غير أن السوق لا تكشف في الوثائق عن التوزيع الدقيق بين الصناديق المتخصصة والمؤسسات المالية وغيرها من الناقلين. كما لا يمكن تحديد حصة الأوراق المالية التي تحتفظ بها جهات فاعلة لبنانية غير مباشرة. ومن ثم فإن تعيين المستفيدين سيكون مضاربا.
وبالنسبة للدولة، فإن الزيادة لا تخلق أي إيرادات فورية. وقد يشير إلى تجديد الثقة في إمكانية إبرام اتفاق، ولكنه قد يزيد أيضا من توقعات بعض الدائنين. وفيما يتعلق بدافعي الضرائب ومستعملي الخدمات العامة، فإن التحدي أبعد ما يكون: فإعادة الهيكلة المفرطة يمكن أن تقلل من هوامش الميزانية المتاحة للتعمير والهياكل الأساسية والإنفاق الاجتماعي. وعلى العكس من ذلك، فإن إيجاد حل موثوق يتوافق مع قدرات البلد يمكن أن يقلل من عدم اليقين المالي. وستتوقف الفائدة الجماعية على مضمون الاتفاق، ليس فقط على أداء لقب معدل.
ويتم تعديل السندات في اقتصاد يجب أن يعيد في الوقت نفسه بناء المساكن، ويمول الخدمات العامة، ويعيد هيكلة نظامه المصرفي. ويشير تحليل اقتصادي نشر في نفس السلسلة من الصحف إلى أن التضخم يمكن أن يصل إلى حوالي 17.5 في المائة بحلول نهاية عام 2026، وفقا لتوقعات البنك الدولي. وهذا الرقم ليس مقياسا لأسعار السندات. غير أنها تشير إلى أن تحسين مؤشر مالي قد يتعايش مع تدهور القوة الشرائية. وينبغي ألا تخفي الزيادة في السوق الثانوية الصعوبات التي لا تزال تواجهها الأسر المعيشية.
والأرقام والوثائق اللازمة لتقسيم التفاؤل في المضاربة
وللتقدير حقاً لارتفاع الألقاب، لا تزال هناك عدة معلومات مفقودة: حجم المعاملات، وانهيار الأسعار حسب الموضوع، وهيكل أصحابها، ومقدار الفائدة المستحق، والوضع التجاري للدولة. وينبغي أيضا معرفة افتراضات الاقتصاد الكلي المستخدمة لتحديد ما يمكن للبنان أن يسدده بصورة معقولة. فبدون هذه البيانات، من الممكن وصف استئناف الاشتراء، ولكن ليس تحديد مقدار المكاسب الإجمالية في الأموال أو التكلفة النهائية للتمويل العام. The absence of these elements constitutes a substantial limitation of the investigation, not a technical detail.
وفي 8 تشرين الأول/أكتوبر 2026، تمثل العتبة التي تقارب 31 سنتاً تغييراً في التوقعات بدلاً من تسوية الديون. وتراهن الصناديق المهتمة بالأوراق المالية اللبنانية على نتيجة أكثر مواتاة، تغذيها إعلانات الإصلاح واستئناف الحوار مع صندوق النقد الدولي. ولا تزال الدولة تواجه المشكلة الأولية المتمثلة في التفاوض على معالجة الديون بما يتفق مع مواردها وإعادة الإعمار الاقتصادي. والسؤال الحاسم ليس ما إذا كان السوق قد فاز ببضعة سنتات، ولكن أي جزء من القيمة المستقبلية سيعطى في نهاية المطاف للدائنين وفي أي شروط.

التعليقات