التغير في نظام التضخم منذ عام 2019
ولفهم سبب بقاء الحياة باهظة الثمن في لبنان في عام 2026، يجب علينا أولا أن نتجنب معاملة السنوات السبع الماضية كفترة تضخم واحدة. وقد مر البلد بعدة نظم متعاقبة. الأول كان الانهيار النقدي والمالي والثاني هو إلغاء الإعانات وتصحيح التعريفات الخاضعة للإدارة. والثالث هو تحقيق الدولار وتحقيق استقرار أسعار الصرف. ثم أضافت حرب عام 2026 صدمة جديدة في الإمداد إلى اقتصاد لم يصلح بعد مصارفه وكهربائه وبنيته التحتية.
وفي عام 2019، كان الاقتصاد لا يزال يعمل رسمياً حوالي 507.5 1 جنيهاً لكل دولار. ولا يمكن الحفاظ على هذا المعدل إلا من خلال تدفقات رأس المال، واحتياطيات بنك لبنان، ونظام مصرفي يعيد تدوير الكثير من موارده إلى المصرف المركزي والدولة. وعندما جفت تدفقات رأس المال، أصبحت أزمة ميزان المدفوعات أزمة مصرفية ثم أزمة نقدية. ودمرت القيود غير الرسمية المفروضة على الودائع الثقة وانفجر الطلب على الدولارات.
وفي عام 2020، بلغ معدل التضخم السنوي نحو 84.9 في المائة. وفي عام 2021، تجاوزت نسبة 154 في المائة. وفي عام 2022، بلغت هذه النسبة نحو 171 في المائة، و 221 في المائة في عام 2023. وخلال هذه المرحلة، يمثل سعر الصرف قناة النقل الرئيسية. فالاقتصاد الذي يستورد وقوده، والكثير من أغذيته، وأدويته، ومعداته، والعديد من المدخلات يرى أن كل استهلاك يمر بسرعة بالأسعار.
ولكن الزيادة ليست فقط من سعر الصرف. وبدأ تفكيك نظام الإعانة. ولم يعد بالإمكان تمويل الوقود وبعض الأدوية وغيرها من المنتجات على أساس مستدام من احتياطيات النقد الأجنبي. إن اختفاء هذه الآليات يحول إلى المستهلك تكلفة كان يتحملها في السابق بنك لبنان أو القطاع العام. ويمكن تسمية ذلك بالتضخم الانتقالي: ويزداد السعر المدفوع ارتفاعا حادا حتى عندما لم ترتفع التكلفة العالمية للمنتج بنفس النسب.
وينطبق نفس المنطق على التعريفات العامة. وعندما تظل الكهرباء أو الاتصالات السلكية واللاسلكية أو بعض الحقوق الإدارية ثابتة في الرطل بينما تنهار العملة، تختفي قيمتها الحقيقية. ويؤدي تحسينها لاحقا إلى زيادة إحصائية قوية جدا. وهذه الزيادة مؤلمة للأسر المعيشية، ولكنها توازي أيضا استرداد سعر توقف عن تغطية تكاليفها.
فمن عام 2023 فصاعدا، يستقر سعر الصرف تدريجيا نحو 500 89 ليرة سورية لكل دولار. تباطؤ التمارين وتُعبَّر عن زيادة الأسعار الخاصة والإيجارات والخدمات والأجور بصورة مباشرة أو غير مباشرة بالدولار. ويقلل هذا التحول إلى حد كبير من الآلية الكلاسيكية للأسعار الثابتة: فالشركة التي تسوغ بالفعل بالدولار لم تعد بحاجة إلى تغيير أسعارها يوميا لتوقع استهلاك جديد للرطوبة.
وهذا هو السبب في أن 2026 اختبار مثير للاهتمام بوجه خاص. وإذا كان سعر الصرف مستقراً وتضخم الأسعار بالدولار على نطاق واسع، لا يمكن تفسير التضخم بنسبة تتراوح بين 15 و 20 في المائة في المقام الأول بالعملة. ويجب أن ننظر إلى النفط، والشحن، والتأمين، والحرب، والتكاليف المحلية بالدولار، والضرائب، والطاقة الخاصة، ولا سيما الهيكل المالي للاقتصاد.
ويوجز رقم تموز/يوليه 2026 هذا التحول: فالتضخم لا يزال عند 15.69 في المائة على مدى عام على الرغم من استقرار أسعار الصرف. وقبل التصعيد الإقليمي، توخى البنك الدولي عودة عدد واحد إلى التضخم. وبعد الصدمة التي حدثت في آذار/مارس، كان متوسطها 17.5 في المائة على مدى السنة. والعملة لم تعد المحرك الوحيد؛ وتصبح التكلفة الحقيقية لتشغيل الاقتصاد مركزيا.
جدول زمني مفيد لأسباب منفصلة
| الفترة | آلية الهيمنة | الأثر على الأسعار |
| 2019-2020 | الأزمة المصرفية وبداية الاستهلاك | النقل السريع لأسعار الصرف إلى الواردات |
| 2021-2022 | الإلغاء التدريجي للإعانات | التضخم النقدي والتضخم الانتقالي |
| 2023 | ذروة التضخم وتحقيق الاستقرار التدريجي لأسعار الصرف | النهاية التدريجية للروح الغامضة |
| 2024-2025 | توحيد الأسعار المحلية وتصحيحها | التضخم بالدولارات والخدمات |
| 2026 | تكاليف الحرب والنفط والشحن والتأمين والتكاليف الهيكلية | صدمة الإمداد الجديدة على الرغم من استقرار أسعار الصرف |
ما ينبغي قياسه: السعر الاسمي، السعر الاقتصادي، القوة الشرائية
ويمكن مقارنة السعر بثلاث طرق مختلفة، ويجيب كل منها على سؤال مختلف. ويبين السعر الاسمي في الكتب حجم الأزمة النقدية. ومن الضروري فهم ما حدث للموظف الذي حُدد دخله بالجنيه. لكنه يصبح مخادعاً عندما يريد المرء أن يعرف إذا كان الخير نفسه قد أصبح أكثر تكلفة من الناحية الاقتصادية.
السعر بالدولار يساعد على تحييد الكثير من الصدمة النقدية. وهو مفيد بشكل خاص للوقود والطاقة والسلع المستوردة. ولكن لا يزال يتعين أخذ الإعانات في الحسبان. والثمن 2019 المحوّل إلى دولارات بالمعدل الرسمي ليس بالضرورة سعرا سوقيا مماثلا للأسعار غير المدعومة لعام 2026.
والمؤشر الثالث هو التكلفة الحقيقية للأسرة المعيشية. فهو لا يسأل فقط عن تكاليف المنتج، بل عن أي جزء من الدخل المتاح الذي يستوعبه. وهذا التدبير يجعل من الممكن الحديث بجدية عن القوة الشرائية. فالاشتراك، أو البنزين الكامل، أو فاتورة كهربائية تبلغ ١٠٠ دولار، ليس له نفس المعنى بالنسبة للأسرة المعيشية التي تبلغ ٥٠٠ دولار شهريا، ولها أسرة معيشية تبلغ ٠٠٠ ٥ دولار.
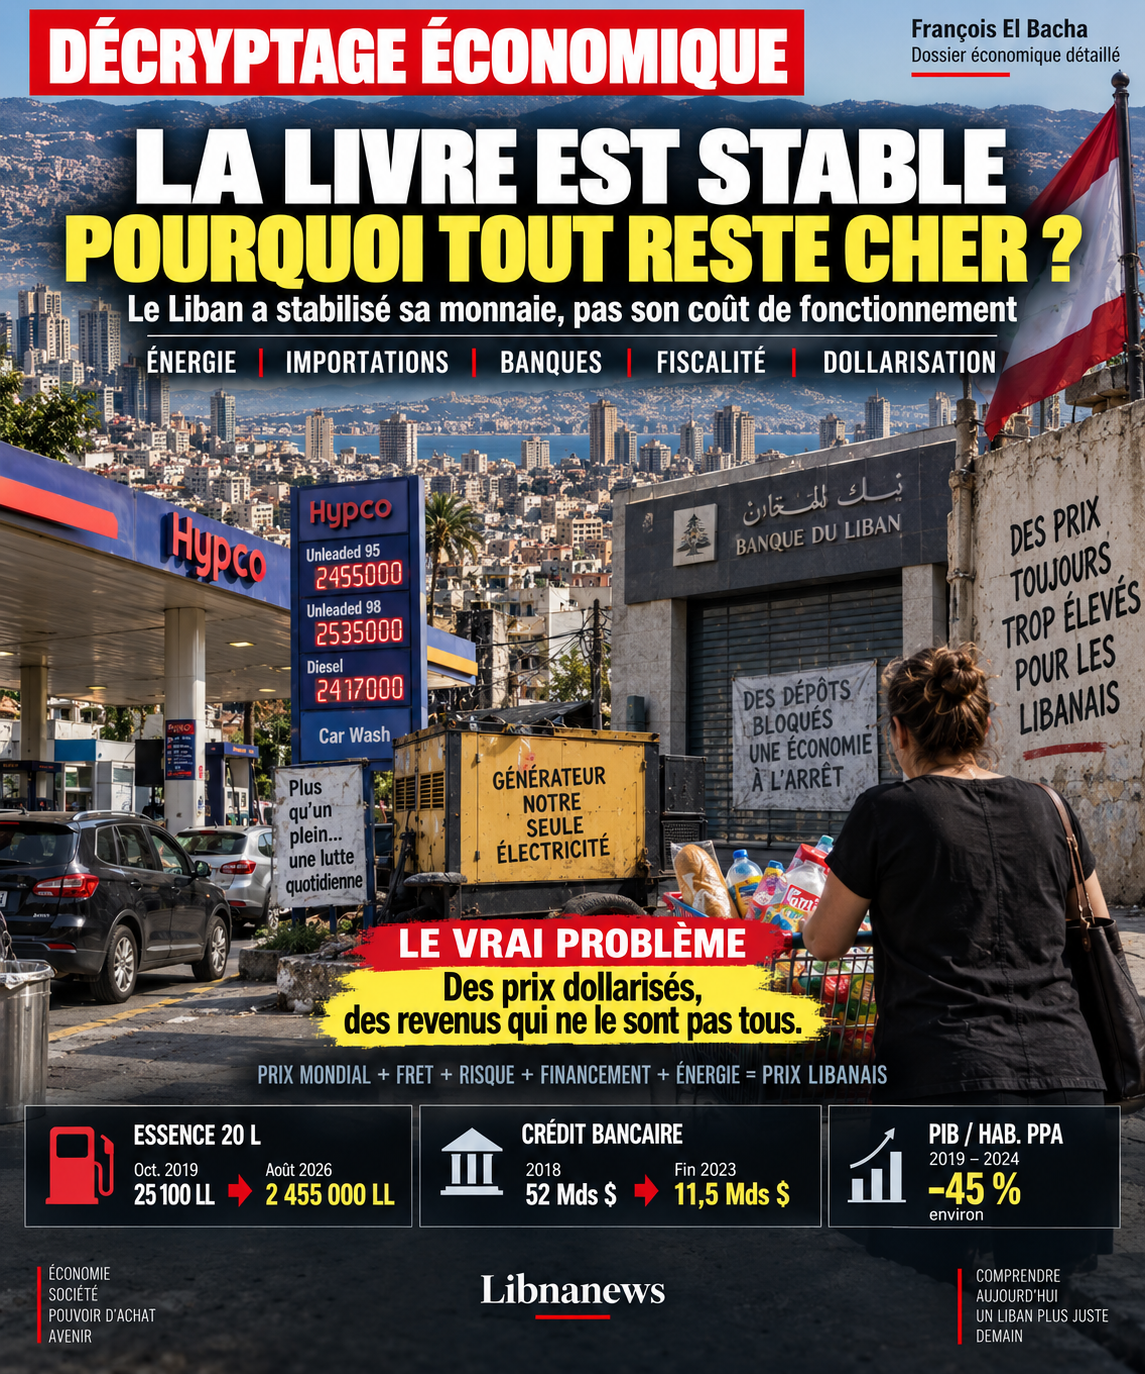
ويمتد هذا المنطق إلى المقارنة الدولية. ارتفع نصيب الفرد من الناتج المحلي الإجمالي في لبنان من حوالي 710 21 دولاراً في عام 2019 إلى حوالي 918 11 في عام 2024، أي بانخفاض بنسبة 45% تقريباً وحتى بتصحيح الفوارق في مستويات الأسعار بين البلدان، يظل الانخفاض الاقتصادي الحقيقي هائلا.
هذا الانكماش ضروري لفهم الحياة الباهظة الثمن وقد اقترب لبنان تدريجياً من ارتفاع أسعار كثيرة من الإشارات الدولية بالدولار، في حين لم يسترد دخل الفرد الحقيقي إلى مستوى ما قبل الأزمة. وبعبارة أخرى، كان توحيد الأسعار أسرع بكثير من توحيد الإيرادات.
ويخفي هذا المتوسط أيضا اختلافات كبيرة. لا يعاني الموظف الخاص الذي يدفع بالدولار، والأسرة التي تتلقى تحويلات من الشتات، والموظف المدني الذي يدفع بشكل أساسي بالجنيه، والمتقاعد من نفس التضخم الحقيقي. (أ) أن تُحمِّي الدولار من يُدرَج دخله نفسه بالدولار؛; وهو يعرض من لا يزال دخلهم مرتبطا بالعملة المحلية أو المالية العامة.
ولذلك، لا ينبغي أبدا تلخيص تكلفة المعيشة في تطور المحكمة الجنائية الدولية. الرقم القياسي يقيس سلة متوسطة وهي لا تقيس توزيع الإيرادات أو حصة النفقات غير القابلة للضغط في كل ميزانية. وبالنسبة للأسر المعيشية الضعيفة، تمثل الطاقة والغذاء والنقل والاتصالات السلكية واللاسلكية نسبة أعلى بكثير من الدخل. وبالتالي، فإن الزيادة في هذه البنود يمكن أن تؤدي إلى خسارة أكبر بكثير في الرفاه مما يشير إليه متوسط التضخم.
وأدى تثبيت أسعار الصرف إلى تغيير جذري في طبيعة الأزمة دون إزالة آثارها. وطالما انخفضت قيمة الرطل بسرعة، كان التشخيص بسيطا نسبيا: فقد شهد الاقتصاد المستورد ارتفاعا في سعر العملة المحلية تقريبا في جميع مدخلاته بمعدل الاستهلاك، مع ما يترتب على ذلك من آثار توقعية تزيد من سرعة الحركة. ولما كان المعدل مستقراً حوالي 500 89 ليرة سورية مقابل دولار واحد، فإن هذا التفسير لم يعد كافياً. وكون معدل التضخم لا يزال مزدوجا يعني أن ارتفاع الأسعار قد تحول إلى قنوات أخرى.
وهذا التمييز ضروري لتجنب خلط مستويات الأسعار مع سرعة زيادات الأسعار. ولا يزال مستوى الأسعار العامة لعام 2026 يبين الانهيار النقدي وإلغاء الإعانات. ولكن التضخم الذي يبلغ 2026 تدبيرا ما زال يزداد بعد هذا الانتقال. ومن ثم، فمن المفيد أكثر بكثير التكاليف الحالية للاقتصاد اللبناني من المضاعفات المذهلة المحسوبة بالجنيهات منذ عام 2019.
ولدى لبنان الآن اقتصاد يُعبَّر فيه عن الكثير من السعر أو يُفكّر فيه بالدولار، ولكن عندما لا يُعمّم الدولار في بيئة مؤسسية مماثلة لاقتصاد ذي دولار رسمي واقتصاد وظيفي مالي. واستورد البلد وحدة الحسابات دون أن يستورد تلقائيا المؤسسات التي تجعل هذه الوحدة من الحسابات مستقرة وفعالة: الائتمان، والهياكل الأساسية، والمنافسة، والقدرة على التنبؤ التنظيمي، والقدرة العامة على توفير الخدمات الأساسية.
وتمنع الازدواجية، من حيث المبدأ، الخلق النقدي المحلي غير الخاضع للمراقبة من الانخفاض المستمر في أسعار العملات الأجنبية. غير أنه لا يمكن أن يحول دون زيادة التكلفة الحقيقية للطاقة أو الشحن أو التأمين أو التمويل أو الإيجار أو الخدمات. كما أنه لا يمكن إصلاح شبكة الكهرباء، أو إعادة رسملة المصارف أو الحد من خطر الحرب. إن الاستقرار النقدي شرط للتطبيع وليس سياسة اقتصادية كاملة.
ولذلك، يجب أن يُقرأ استمرار معدل التضخم البالغ 15.69 في المائة على مدى عام في تموز/يوليه 2026 نتيجة لاقتصاد تستقر عملته أسرع من الهياكل. وقبل تصعيد آذار/مارس، يعتقد البنك الدولي أن اقتراب استهلاك الأسعار واستقرار أسعار الصرف يمكن أن يقلل التضخم إلى رقم واحد. وكون هذا المسار قد توقف بسبب الحرب يبين مدى حساسية الاقتصاد إزاء الصدمات الخارجية. لكن العنف في الإرسال يكشف أيضاً عن ضعف أمتصاصات الصدمات الداخلية.
حرب 2026: من صدمة النفط إلى تدمير القدرة الإنتاجية
فالحرب تعمل أولا بسعر الواردات. والصدمة التي حدثت في آذار/مارس 2026 واضحة في الإحصاءات: فمؤشر الأسعار العام يزيد بنسبة 4.91 في المائة في شهر واحد ومؤشر الوقود بنسبة 36.48 في المائة. وارتفع معدل التضخم على أساس السنة من 12.27 في المائة في شباط/فبراير إلى 17.26 في المائة في آذار/مارس و 20.02 في المائة في نيسان/أبريل. وتوقع البنك الدولي، الذي لا يزال يخطط لنمو بنسبة 4 في المائة في عام 2026 على أساس مستقر في كانون الثاني/يناير، أن يكون معدل الانكماش بنسبة 6.4 في المائة وأن يبلغ متوسط معدل التضخم 17.5 في المائة بعد التصعيد.
القناة الأولى هي النفط وفي كثير من الاقتصادات، تنتقل زيادة في النفط إلى النقل وبعض التكاليف الصناعية. وفي لبنان، يكون له أثر إضافي لأن الديزل يوفر جزءا كبيرا من إنتاج الكهرباء الخاصة. وتؤثر نفس الصدمة على سائق السيارات، والشاحنة التي تنقل البضائع، ومولد المبنى، والسوق الكبرى، والفندق، والمصنع. صدمة الطاقة لديها عدة أرواح قبل الوصول للمستهلك.
القناة الثانية هي البحرية وتزيد منطقة النزاع من أقساط التأمين، والمتطلبات الأمنية، وأحيانا مناظرة. وتتطلب المواعيد النهائية الأطول من المستوردين الاحتفاظ بمزيد من المخزونات. فالمخزون ليس حرا: فهو يشل رأس المال ويحتاج إلى حيز وتأمين ويعرض الشركة لخطر انخفاض الطلب على المنتج أو تدهوره. في الاقتصاد الذي يندر فيه الائتمان، هذه الزيادة في المخزونات تمول أساسا من أموال الشركة.
القناة الثالثة هي الطلب ويقدر البنك الدولي أن الصراع يقلل من النمو بمقدار 10.4 نقطة مقارنة بسيناريو خال من الحرب. وتتناقص السياحة والاستهلاك والاستثمار. ومن ثم يمكن للشركة أن تبيع أقل بينما تدفع المزيد من أجل طاقتها ونقلها وتمويلها. ثم يجب تخصيص التكاليف الثابتة لحجم أقل، مما يمكن أن يزيد تكلفة الوحدة. وهذا هو السبب في أن الركود لا يؤدي تلقائيا إلى انخفاض عام في الأسعار.
القناة الرابعة هي التدمير المادي. يقلل الطريق المتضرر أو المساكن المدمرة أو المحلات المغلقة أو البنية التحتية الكهربائية المتضررة من القدرة الإنتاجية. ويحشد التعمير الموارد التي كان يمكن استثمارها في أماكن أخرى. فالحركات السكانية تغير الاحتياجات المحلية وتعطل العمالة وتخلق تكاليف إضافية للإقامة والنقل والخدمات.
القناة الخامسة بشرية. ومن شأن الاضطرابات في التعليم والصحة، والسفر المطول، ومغادرة العمال المهرة أن تقلل من الإنتاجية في المستقبل. وبالتالي، فإن الحرب لا تنتج ذروة تضخم مؤقتة فحسب. ويمكنها أن تترك تركة من ارتفاع التكاليف وانخفاض القدرة الإنتاجية. في اقتصاد ضعيف بالفعل منذ عام 2019، تعد هذه الآلية خطيرة بشكل خاص.
المصارف: أزمة الودائع هي أيضا أزمة تكلفة المعيشة
ويجب وضع فشل النظام المصرفي في صميم التحليل. وفقا للبنك الدولي، الخسائر المالية للنظام تتجاوز 75 بليون دولار. وفي نهاية عام 2023، تعرض 73 في المائة من الأصول المصرفية للسيادة العامة، منها 88 في المائة مع مصرف لبنان. وانخفضت حافظة الائتمان، التي بلغت نحو 52 بليون دولار في عام 2018، إلى 11.5 بليون دولار في نهاية عام 2023، ولم تكن نسبة 78 في المائة من تلك الحافظة جيدة. ولا تقتصر هذه الأرقام على وصف أزمة ملاءة فحسب بل على اختفاء وظيفة اقتصادية.
أي بنك لا يُستعمل فقط لإبْقاء الإيداعاتِ. وهو يحوّل المدخرات إلى ائتمان، وينشر المخاطر على مر الزمن، ويسمح للشركة بعدم تمويل كل معاملة كاملة من سيادتها. وعندما تختفي هذه الوظيفة، تزداد تكلفة رأس المال حتى وإن لم تظهر أسعار فائدة رسمية.
اعتبر مستورداً وقبل الأزمة، يمكنه أن يفتح خطاب اعتماد. وتعهد المصرف، في ظروف وثائقية معينة، بتسديد تكاليف المورد. ولذلك لم يكن على المورد الأجنبي أن يتحمل كامل خطر الشركة اللبنانية. كما يمكن للمستورد أن يحصل على خط تجاري مالي أو مرفق للتدفقات النقدية. واليوم، يصعب الحصول على هذه الصكوك وقد تتطلب تغطية نقدية كبيرة جدا.
والنتيجة هي زيادة التمويل المسبق. وللشركة التي يتعين عليها أن تحصّل 5 ملايين دولار لمدة ثلاثة أشهر تكلفة فرصة تبلغ نحو 000 100 دولار إذا كان رأسمالها يقدر بنسبة 8 في المائة سنويا، ونحو 000 150 دولار بنسبة 12 في المائة. وهذه التكلفة موجودة حتى في حالة عدم قيام أي مصرف رسميا بتكليف مصلحة. ولا يمكن لرأس المال الثابت أن يمول أي مخزون آخر أو استثمار أو توظيف أو توسيع آخر.
كما أن الافتقار إلى الائتمان يزيد من الحاجة إلى الهامش. وفي الاقتصاد المصرفي العادي، يمكن للشركة أن تقبل هامشا أدنى وتقابله تناوب سريع للأرصدة الممولة من الائتمانات. وإذا كان عليه تمويل كل شحنة بنفسه، فإنه سيسعى بطبيعة الحال إلى الحصول على عائد أعلى من كل دولار مقفل. ثم تصبح تكلفة رأس المال عنصرا غير مرئي من السعر.
كما يعاقب النظام الفاشل الشركات الصغيرة والمتوسطة. وقد تكون لدى مجموعة كبيرة سيولة أجنبية أو علاقات مصرفية دولية أو حملة أسهم قادرين على توفير رأس المال. وتعتمد الأعمال التجارية الصغيرة أكثر على الائتمان المحلي. ومن ثم فإن انكماش الائتمان يحبذ الجهات الفاعلة التي لديها بالفعل أموال نقدية، ويقلل من المنافسة ويزيد من الحواجز أمام الدخول. وعلى المدى الطويل، قد تعني المنافسة الأقل هامشاً أعلى.
وأخيرا، فإن الأزمة المصرفية تزيد من المخاطر النظيرة. ويمكن للمورد الأجنبي الذي لديه قيود مصرفية لبنانية أن يطلب دفعة مسبقة بدلا من دفع مبلغ 30 أو 60 أو 90 يوما. ويقلل هذا التغيير من ائتمان الموردين ويزيد من الحاجة إلى التدفق النقدي. وهكذا تتحول الأزمة المصرفية إلى أزمة رأسمالية عاملة.
هذا هو السبب في الحديث عن « ضريبة غير واضحة » للأزمة المصرفية ليست مجرد صورة. وهذه الضريبة لا تفرضها الدولة، ولكنها تتناسب مع التكلفة الإضافية النظامية: التعبئة النقدية، والضمانات الأعلى، والمواعيد النهائية الأطول، وخطر النظير، والتنافس المخفض، والاستثمار المؤجل. ويتجلى في السعر النهائي لكثير من السلع المستوردة وفي تكلفة الخدمات المنتجة محليا.
الاقتصاد النقدي: إيجاد حل لبقاء يكلف نفسه
وقد مكّن الاقتصاد من مواصلة العمل على الرغم من المصارف. وقد حال ذلك دون إصابة جزء من البورصات بالشلل بسبب القيود المفروضة على الحسابات. ولكنه ليس بديلا خاليا من التكاليف لنظام مالي عادي.
ويجب نقل الأموال النقدية وإحصاءها وتأمينها وتخزينها. ويجب على الشركة التي تصرف مبالغ كبيرة في الأوراق النقدية أن تنظم الضمان المادي لعائداتها ومدفوعاتها. ويواجه خطر السرقة والخسارة. وتصبح المدفوعات الرئيسية أكثر عبئا لوجستيا. والضوابط الداخلية أكثر صعوبة، وتزداد تكاليف الامتثال بالنسبة للشركات التي ترغب في الحفاظ على العلاقات الدولية.
كما يخفض الاقتصاد النقدي القدرة على تمويل الاستثمار. يمكن للنظام المصرفي الفعال أن يحول آلاف الودائع إلى قروض للشركات والأسر. وعندما تظل المدخرات في شكل حواشي مصرفية أو في خزنات أو خارج النظام المصرفي، فإنها لا تمول تلقائياً مصنعاً أو فندقاً أو سكناً أو مؤسسة صغيرة الحجم. ولذلك يمكن أن يكون للبلد سيولة مادية كبيرة بينما يعاني من نقص في الائتمان.
ويفسر هذا الوضع جزئيا المفارقة اللبنانية: إذ تجري معاملات كثيرة بالدولار، ولكن العمق المالي منخفض للغاية. ويمكن تحويل الاقتصاد إلى دولار دون أن يتم توحيده ماليا. وتحل المذكرة الدولارية مشكلة وحدة الحسابات؛ وهي لا تحل محل الميزانية العمومية للمصرف المذيب أو تحليل مخاطر الائتمان.
كما أن النقدية تقلل من شفافية القاعدة الضريبية. وكلما زادت المعاملات عن الهرب من القنوات الرسمية، ازدادت صعوبة قياس الدخل والأرباح. ثم تميل الدولة إلى اللجوء إلى أسهل الضرائب لتحصيلها: ضريبة القيمة المضافة، والجمارك، والرسوم المقيدة، والتعريفات. وهذا يمكن أن يعزز الطابع التراجعي للنظام الضريبي، حيث أن الاستهلاك أسهل من الضرائب على الدخل أو الثروة غير الموثقين توثيقا جيدا.
وأخيرا، يشتت الاقتصاد النقدي الأسر المعيشية. وللذين يتلقون تحويلات أجنبية أو أجورا بالدولار أو إيرادات ذات صلة بالسياحة حماية نسبية. فأولئك الذين تظل دخولهم في الكتب أو يعتمدون على الاستحقاقات العامة يتأثرون أكثر بارتفاع الأسعار الدولارية. ومن ثم، يمكن أن يثبّت الازدواجية وحدة الحسابات مع زيادة الفجوة في القوة الشرائية.
الكهرباء: انتشار التكلفة الخاصة في جميع أنحاء الاقتصاد
ويمثل قطاع الكهرباء أفضل مثال على التكلفة الهيكلية التي تتجاوز بكثير مشروع قانون الأسرة المعيشية. وقبل الأزمة، باعت شركة EDL كهرباء مدعومة بشدة. ويلزم إصلاح التعريفات الجمركية للحد من الخسائر وتقريب السعر من التكلفة الاقتصادية. ولكن المستهلك لم يتلق إمدادات مستمرة في المقابل.
ومن ثم فهي تدفع لعدة نظم. انه يدفع EDL. يَدْفعُ a مولد خاص لساعاتِ مفقودةِ. ربما استثمر في الألواح الشمسية والبطاريات ولافقار ولكل من هذه النظم تكاليف الاستثمار والصيانة والاستبدال الخاصة بها. ونفقات الطاقة الفعلية هي مجموع هذه البنود، وليس مشروع القانون الوحيد بشأن الطاقة المتجددة.
بالنسبة للشركة، الآلية أكثر أهمية. يجب على السوبر ماركت أن يحافظ على سلاسله الباردة، وهواء الفندق الذي يكيف غرفه، المستشفى يغذي معداته، المطعم الذي يحتفظ بطعامه، المصنع الذي يدير آلاته. ولذلك، فإن الطاقة الخاصة مدرجة في سعر جميع السلع والخدمات تقريبا.
وهذا يخلق دفعة مزدوجة للمستهلك. يَدْفعُ مباشرةً مولدَه الخاصَ ويَدْفعُ بشكل غير مباشر مولدَ التاجرَ في ثمن مشترياتِه. وإذا زادت زيوت الغاز، فإن هذه الزيادة تظهر في عدة بنود من ميزانيتها دون أن تكون قابلة دائماً لتحديد نفقات الطاقة.
كما أن تكاليف الكهرباء تقلل من القدرة التنافسية. وتواجه شركة لبنانية تنتج طاقة خاصة باهظة التكلفة منافسين أجانب يتحكم بهم شبكات أكثر موثوقية وأحيانا أقل تكلفة. ومن ثم فإن الاستهلاك الحقيقي للعملة لم يسفر عن ازدهار التصدير الذي كان يمكن توقعه: فقد قوبلت المكاسب التي تحققت في القدرة التنافسية للعملات الأجنبية بالقيود الهيكلية.
الحرب تعزز هذه الآلية. وتؤدي صدمة النفط إلى زيادة سعر الديزل، في حين أن الضرر الذي يلحق بالهياكل الأساسية يمكن أن يزيد من الحد من الإمدادات العامة. ثم تصبح الطاقة مصدرا مباشرا للتضخم ومضاعفا للتكاليف الأخرى.
الضرائب: إعادة الإيرادات دون دفع المزيد لمن فقدوا بالفعل
ويحتاج لبنان إلى إيرادات حكومية. فبدون إيرادات، لا يمكنها تمويل الكهرباء، والمياه، والطرق، والسلامة، والتعليم، والصحة، والحماية الاجتماعية. ولذلك، فإن إعادة بناء دولة عاملة تتطلب زيادة مستدامة في الموارد العامة بعد الانهيار الحقيقي للإيرادات خلال الأزمة.
والمشكلة هي تكوين هذا النظام الضريبي. وفي اقتصاد مستورد إلى حد كبير، من السهل تحصيل الرسوم الجمركية، ورسوم ضريبة القيمة المضافة، والرسوم الباهظة، وضرائب المستهلكين لأنها تركز على نقاط الدخول والمعاملات الظاهرة. لكنها يمكن أن تكون تراجعية اجتماعيا.
وتمثل ضريبة نسبتها 11 في المائة نفس المعدل للأسرة المعيشية الغنية والأسر المعيشية الفقيرة، ولكن ليس نفس التضحية. وتنفق الأسرة المعيشية ذات الدخل المنخفض تقريبا كل ما تكسبه على الغذاء والطاقة والنقل والإسكان والاتصالات السلكية واللاسلكية والصحة. ويمكن للأسر المعيشية الغنية أن توفر جزءا كبيرا من دخلها. ولذلك فإن ضريبة الاستهلاك تُفرض بشكل تناسبي بدرجة أكبر على القدرة على العيش في الفئة الأولى.
بل إن الأثر أقوى في بلد مستورد. ففرض ضرائب على منتج مستورد يمكن أن يفرض ضرائب على المستهلك مباشرة، ولكن أيضا على مدخلات تستخدمها شركة محلية. ويزيد الجزء المفصَّل أو المعدَّات أو الوقود أو المنتجات الوسيطة الخاضعة للضريبة عند الدخول من تكلفة الإنتاج المحلي. ثم يصبح الخط الفاصل بين فرض الضرائب على الواردات وفرض الضرائب على الإنتاج المحلي غير واضح.
وهناك أيضا آثار متعاقبة. والزيادة في ضريبة الوقود تزيد السعر المدفوع في المضخة، ولكنها يمكن أن تزيد أيضا تكلفة نقل السلع والمولدات. وتدرج هذه التكاليف بعد ذلك في سعر البيع الذي تنطبق عليه ضريبة القيمة المضافة. ومن ثم يمكن أن تترتب على نفس القرار الضريبي عدة آثار غير مباشرة.
والسؤال ليس هو أنه لا ينبغي زيادة الضرائب. الأمر يتعلق بمن عليه تمويل الاسترداد ويمكن لضريبة أكبر تستند إلى القدرة على المساهمة، والدخل المرتفع، وبعض العلاوات والأصول أن توزع الجهود بطريقة مختلفة عن الضرائب التي يهيمن عليها الاستهلاك. ويشدد البنك الدولي وصندوق النقد الدولي أيضا على الحاجة إلى تعزيز الإيرادات مع تطوير المزيد من الضرائب الحديثة والتدريجية.
وفي تقديرنا التحليلي، يمكن للضرائب والرسوم والتعريفات الإدارية وغيرها من الرسوم أن تسهم بصورة مباشرة أو غير مباشرة في نحو 0.7 إلى 1.5 نقطة من التضخم الحالي. هذا النطاق ليس انهيار رسمي للمحكمة الجنائية الدولية وفوق كل شيء، فإنه يقلل من الأهمية الاجتماعية للضرائب: فنقطة التضخم الإضافية يمكن أن تكون أكثر إيلاما للأسرة المعيشية التي ليس لديها القدرة على الادخار من الأسرة المعيشية السهلة.
لماذا يقارن لبنان بنما وإكوادور والسلفادور والجبل الأسود
والمقارنة الدولية تجيب على سؤال أساسي: هل الاقتصاد الدولاري محكوم بالضرورة بالتضخم المرتفع؟ وتظهر البيانات بوضوح أنه لا. بنما تستخدم الدولار لأكثر من قرن. واعتمدت إكوادور السلفادور في عام 2000 في عام 2001. ويستخدم الجبل الأسود اليورو من جانب واحد. ولدى هذه الاقتصادات هياكل ومستويات دخل ومواطن ضعف مختلفة، ولكنها تفتقر بصورة مشتركة إلى سياسة نقدية وطنية تقليدية.
أما الإسقاطات 2026 فهي بعيدة عن الوضع اللبناني. ويتوقع صندوق النقد الدولي حوالي ١,٤ في المائة من التضخم في بنما و ٢,٩ في المائة في إكوادور و ٢,٥ في المائة في السلفادور و ٣,٢ في المائة في الجبل الأسود. The World Bank projects 17.5% in Lebanon. والثغرة كبيرة جدا بحيث لا يمكن تفسيرها إلا باعتماد عملة أجنبية.
وبنما مدربة بشكل خاص. ويشير البنك الدولي إلى أن التضخم ظل دون 2 في المائة في معظم الفترة منذ منتصف عام 2010. وقد ساهم التكرار في الاستقرار النقدي، ولكنه يعمل بقطاع مالي مفتوح وتنافسي وعميق. ويجب على المصارف أن تحتفظ بعوازل كبيرة من السيولة نظرا لعدم وجود مقرض تقليدي للملاذ الأخير. ومن ثم تجنب البلد أزمة مصرفية منهجية مماثلة لأزمة لبنان.
ولا تعني المقارنة أن بنما نموذج قابل للتكرار. ويستفيد اقتصادها من القناة ومركز مالي دولي وهيكل مؤسسي مختلف. غير أنه يبين أن الاقتصاد الدولاري يمكن أن يعاني من تضخم منخفض إذا كان نظامه المصرفي يعمل، وإذا كانت قنوات الدفع طبيعية، وإذا لم تدمر التكاليف المحلية المرساة النقدية.
وتقدم إكوادور تعليما ثانيا. وكان متوسط التضخم فيها 0.7 في المائة فقط في عام 2025، وتوقع صندوق النقد الدولي حدوث زيادة معتدلة في عام 2026، ويرجع ذلك أساسا إلى النفط وإصلاح إعانات الديزل. وهذا هو بالتحديد نوع التمييز المفيد للبنان: فإلغاء الإعانة يمكن أن يؤدي إلى تضخم انتقالي دون التشكيك في الاستقرار العام للنظام النقدي.
وتوضح السلفادور أن الدولار لا يزيل مواطن الضعف المالية أو الاجتماعية أو الإنتاجية. ويسلط صندوق النقد الدولي الضوء على الديون المرتفعة، والاحتياجات المالية الكبيرة، والتصلب بالدولار. ومع ذلك، لا يزال معدل التضخم المتوقع يناهز 2.5 في المائة. وبالتالي، فإن الصعوبات الهيكلية لا تترجم تلقائياً إلى تضخم بنسبة 15 في المائة أو 20 في المائة.
الجبل الأسود مركب أوروبي. إنها تستخدم اليورو دون أن يكون لديها سياسة نقدية لـ (إي بي سي) وقد يتجاوز معدل التضخم في منطقة اليورو مع ارتفاع الأجور والأسعار المحلية بشكل أسرع؛ وقد بلغ 4.9 في المائة في أيلول/سبتمبر 2025. ولكن حتى في هذه الحالة، لا تزال التوقعات لعام 2026 تناهز 3.2 في المائة، وهي بعيدة جدا عن لبنان.
وأخيرا، تعتبر زمبابوي مثالا مضادا. ومن شأن استخدام الدولار أن يقلل من بعض الاختلالات النقدية، ولكن الاقتصاد المتعدد العملات الذي يتسم به هشاشة المؤسسات، والسياسات غير المتسقة، والثقة المنخفضة يمكن أن يحافظ على تقلب الأسعار بدرجة عالية. والدرس هام: إذ يمكن أن تنسحب العملة الأجنبية من الجزء الحكومي من قدرتها على إحداث تضخم بمسألة نقدية، ولكنها لا تحل محل المؤسسات.
إن لبنان في وضع هجين. وقد أصبح الدولار وحدة حسابية مهيمنة دون فقدان الرطل، كما أن النظام المصرفي مشلول، ولا تزال الدولة تعاني من نقص التمويل، والبنى التحتية غير كافية، والحرب تضيف خطرا كبيرا. ومن ثم، استقرت عملية الدمج قناة للتضخم، ولكن القنوات الأخرى قوية بشكل استثنائي.
ما تقوله المقارنة الدولية حقا عن لبنان
ولا ينبغي استخدام المقارنة للنص على أن لبنان ينبغي أن يكون له تضخم بنمي آليا. إن الهياكل الاقتصادية مختلفة. وهي تستخدم لعزل آلية: إذا كانت عدة اقتصادات تستخدم عملة أجنبية تعاني من تضخم منخفض، فإن الدولار لا يمكن أن يكون السبب الكافي للتضخم اللبناني.
وعلى النقيض من ذلك، ينبغي أن يؤدي التسليم بالدولار عادة إلى القضاء على جزء من الخطر النقدي. ولم تعد الشركة التي تحدد سعرها بالدولار بحاجة إلى إضافة علاوة يومية لتوقع الاستهلاك التالي للرطل. والأُسرة التي تُدفع بالدولارات أقل عرضة لإنهيار العملة المحلية. يمكن للمورد الأجنبي أن يكون سبباً في نفس وحدة حساب موكله.
غير أن لبنان يتراكم التكاليف التي لا تتراكم جميعها في آن واحد. وهي تدفع تكاليف الطاقة الخاصة الباهظة التكلفة، وتمويل الأسهم، ومخاطر الحرب، والسوقيات المعطلة، والهياكل الأساسية العامة غير الكافية، وقسط المخاطر المالية. وهي تدعم أيضا تجزؤ الدخل بين الدولارات والكتب والمعاشات العامة والتحويلات والإيرادات غير الرسمية.
وبالتالي، يمكن قراءة الفرق في التضخم كمؤشر غير مباشر على تكلفة العطلات. وهي لا تسمح بالضبط بتخصيص 14 نقطة لسبب معين، ولكنها تبين أن العملة لم تعد التفسير المهيمن. وعندما تصل بنما إلى 1.4 في المائة و 17.5 في المائة مع نفس العملة المرجعية الدولية، يصبح السؤال التالي: ما الذي يجعل هذا الفرق في الاقتصاد اللبناني؟?
والجواب متعدد: الحرب، والطاقة، والشحن، والتأمين، وانعدام الائتمان، والضرائب غير المباشرة، والخدمات المحلية، وضعف المنافسة في بعض الأسواق. ولذلك فإن تكلفة المعيشة تصبح مشكلة بالنسبة للاقتصاد الحقيقي والمؤسسات، فضلا عن مشكلة نقدية.
التكلفة الاسمية، التكلفة الحقيقية، القوة الشرائية: السعر وحده لا يكفي
ومن أجل قياس الأزمة الاجتماعية، يجب التمييز بين ثلاثة مفاهيم. التكلفة الاسمية هي السعر الذي يظهر وفي الكتب، يقيس مدى الاستهلاك والتضخم النقدي. ولكنها يمكن أن تنتج أرقاماً مذهلة لا تبين بشكل مباشر مستوى المعيشة.
فالتكاليف بالدولار تساعد على تحييد الكثير من أثر التبادل. وهو يجيب على سؤال مختلف: هل أصبح المنتج أكثر تكلفة بعملة قوية؟ وهذه المقارنة أساسية بالنسبة للبنزين والكهرباء والاتصالات السلكية واللاسلكية والسلع المستوردة. ولكن لا يزال من المضلل عندما تم دعم سعر البداية.
والكلفة الحقيقية هي في نهاية المطاف أهم تكلفة للأسرة. وهو يقيس مقدار الدخل أو العمل أو الاستهلاك البديل الذي يجب التضحية به لشراء الممتلكات. ويمكن أن يكون الغاز البالغ 25 دولاراً غير منفق على أسرة معيشية تكسب 000 5 دولار وتكون ثقيلة جداً على أسرة معيشية تكسب 500 دولار.
ولذلك، يجب أن تقترن مقارنة الأجور والدخل المتاح بأي مقارنة للأسعار. تفكك الدولار يشتت الأوضاع ولم يكن الشخص الذي حصل على 000 2 دولار في عام 2019 ويحتفظ الآن بدخل يناهز 000 2 دولار يعاني من نفس الأزمة التي يعاني منها الموظف المدني أو المتقاعد الذي دُمر دخله الحقيقي ثم رفع مستوى دخله جزئيا فقط.
ومن شأن التكافؤ في القوة الشرائية أن يجعل من الممكن المضي قدما في المقارنة الدولية. ويصحح أن دولار واحد لا يسمح بشراء نفس كمية السلع والخدمات في جميع البلدان. وزاد نصيب الفرد من الناتج المحلي الإجمالي في تعادلات القوة الشرائية في لبنان من نحو 710 21 دولارا في عام 2019 إلى 918 11 في عام 2024، وهو ما يمثل نقصانا بنسبة 45 في المائة. وحتى بعد التكيف مع المستوى العام للأسعار، يظل الفقر هائلا.
ويدل هذا الانخفاض على أن الأزمة ليست مجرد أثر تحويلي بسعر الصرف. وانخفض المستوى الاقتصادي الحقيقي للفرد. وفي الوقت نفسه، فإن بعض الأسعار – الوقود والطاقة والمنتجات المستوردة وبعض الخدمات – قريبة من الإشارات الدولية. ولذلك، فإن لبنان يجمع بين الأسعار الدولية بشكل متزايد وبين قدرة شرائية فعلية أقل بكثير مما كان عليه في عام 2019.
الفقر يؤكد هذه القراءة وقدر البنك الدولي أنه بلغ 44 في المائة من السكان في المناطق التي درست في عام 2022، مقابل 12 في المائة في العقد السابق وفقا لمنهجية قابلة للمقارنة. وتتأثر الأسر المعيشية التي لا تتوفر لها إمكانية الحصول على الدولارات بشكل خاص. وعمليات نقل الشتات، التي تؤدي دوراً رئيسياً، تحمي جزءاً من السكان، ولكنها تزيد أيضاً من التجزئة بين الأسر المعيشية التي تتلقى عملات وأُسر معيشية تعتمد على الدخل الأسري الهش.
Gasoline, Telecommunications and Imports: ثلاثة توضيحات للتغيير النموذجي
ومن المحتمل أن يكون الغسولين هو أبسط مثال لفهم سبب عدم كفاية المقارنة الإجمالية بين الرطلين. The 20-litre 95-Octan can cost around 25 100 LL in autumn 2019. وفي آخر شبكة رسمية متاحة في آب/أغسطس 2026، كان حوالي 2.455 مليون جنيه استرليني. وبالقيمة الاسمية، تضاعف السعر بنحو مائة.
ومن الواضح أن هذا المضاعف لا يعني أن النفط العالمي قد تضاعف بنسبة 100. وبلغ المعدل الرسمي لعام 2019 100 25 ليرة لبنانية نحو 16.65 دولار. ويمثل مبلغ 500 89 ليتا مقابل دولار واحد، 455 2 مليون دولار، حوالي 27.43 دولار. والزيادة في الدولارات كبيرة، ولكنها تختلف تماما عن حجمها.
ويجب بعد ذلك تصحيح هذه المقارنة بالنسبة لخطة الإعانة. وفي عام 2019، وفر مصرف لبنان النقد الأجنبي لتمويل واردات الوقود بسعر لا يعكس السعر الاقتصادي الذي سيظهر بعد ذلك. ومن ثم، فإن جزءا من هذه التكاليف قد ساهم في استخدام الاحتياطيات. ويتحمل المستهلك اليوم، بصورة مباشرة أكبر بكثير، السعر الدولي للمنتج الصقل، والشحن، والتأمين، والتمويل، والتخزين، والتوزيع، والهامش، والرسوم.
ويضيف التمويل المصرفي فرقا إضافيا. وتمثل شحنة من الهيدروكربونات كميات كبيرة. وإذا كان يتعين على المستورد أن يكسب المزيد من الدولارات قبل التسليم لأن خطاب الاعتماد أو خط التجارة المالية لم يعد متاحا في ظل نفس الظروف، فإن تكاليفه المالية تزيد. ولذلك فإن السعر العالمي للمنتج هو الخط الأول لسلسلة التكاليف فقط.
وتبين الاتصالات السلكية واللاسلكية جانبا آخر من جوانب التضخم الانتقالي. وقد فقدت أسعار الكتب معظم قيمتها الحقيقية خلال الأزمة. ومن الضروري تحسينها لتمكين المشغلين من دفع تكاليف المعدات والأجور والطاقة والموردين الذين تكون تكاليفهم بالعملة الأجنبية إلى حد كبير. غير أن هذه الزيادة بالنسبة للأسرة المعيشية تبدو زيادة قوية جدا في مشروع القانون.
ولذلك، من الضروري تجنب المقارنة بين الاشتراك القديم والاشتراك الحالي فقط بقيمته في الكتب. كما تغيرت القدرات وأحجام البيانات ونوعية الخدمات. والمقارنة الجيدة هي البحث عن خدمة معادلة وتحويل الأسعار إلى وحدة مستقرة ثم قياس وزن الفواتير في دخل الأسرة المعيشية.
وتبين هذه الأمثلة أن الأزمة قد نقلت لبنان من نموذج تم فيه فصل العديد من الأسعار المحلية من تكلفتها الدولية إلى نموذج يتم فيه تجاوز تكلفة الدولار بصورة مباشرة. ويحسن هذا النقل في بعض الأحيان الشفافية الاقتصادية، ولكنه يجعل المستهلكين أكثر تعرضا للصدمات العالمية.
أيمكننا أن نخفض معدل التضخم الحالي من 15 إلى 17.5 في المائة؟?
ولا يوجد تفصيل رسمي للقول إن كل نقطة من نقاط التضخم تأتي من سبب واحد. وهذه الفئات تتداخل: فالزيادة في النفط هي التضخم المستورد، وصدمة الطاقة، وزيادة في تكلفة النقل، وزيادة في تكلفة المولدات. ويمكن ربط زيادة الشحن بالحرب وزيادة سعر المدخلات التي تستخدمها الخدمات المحلية.
غير أنه يمكن اقتراح أوامر تحليلية ذات حجم لفهم القنوات. ويمكن أن يبلغ التضخم المستورد مباشرة نحو 2.5-3.5 نقطة. ويمكن أن تكون الطاقة وآثارها الثانية على التحول حوالي 2.5 إلى 4 نقاط. ويمكن أن تتراوح أقساط الشحن والتأمين وتعطل الإمدادات وتحمل مخاطر النزاعات بين 1.5 و 3 نقاط.
ويمكن أن يسهم التكرار المنزلي بالدولار – الإيجار والتعليم والطعام والخدمات والهامش – في حدود نقطتين إلى ثلاث نقاط. ويمكن أن تصل الإخفاقات المالية وتكاليف التمويل، بما في ذلك الافتقار إلى الائتمانات وخطابات الاعتماد العادية، إلى نحو 1-2 نقطة. ويمكن أن تبلغ الضرائب والواجبات والتعريفات الإدارية وغيرها من الرسوم نحو 0.7 إلى 1.5 نقطة.
ولا ينبغي إضافة هذه النطاقات آليا. وهي تشكل خريطة للآليات وليس محاسبة رسمية للمحكمة الجنائية الدولية. اهتمامهم هو إظهار أن التضخم الحالي لم يعد له محرك واحد.
ويجب أيضا أن تكون هناك فئة منفصلة للتضخم الانتقالي. وهو يشرح حصة كبيرة من الفرق في مستوى الأسعار بين عامي 2019 و 2026، ولكن أقل بكثير من التباين السنوي الحالي. ويؤدي إلغاء الإعانة إلى تغيير المستوى. وبمجرد بلوغ السعر الجديد، لا يمكن أن يفسر إلى الأبد التضخم المزدوج.
ومن المهم هنا التمييز بين الأرصدة والتدفقات. إن تركة التضخم النقدي والتضخم الانتقالي تحدد مستوى الأسعار المرتفع جدا. ويزيد التضخم المستورد والحرب والتكاليف الهيكلية من تحديد السرعة التي تستمر بها هذه الأسعار في الارتفاع.
وتساعد هذه الشبكة أيضا على فهم السبب في أن انخفاض النفط لن يكفي لخفض جميع الأسعار إلى مستواها في عام 2019. وقد أصبحت بعض الزيادات التي حدثت في الماضي دائمة لأنها تعكس اختفاء الإعانات، ودولار التعريفات، والتكاليف الهيكلية التي لم تصحح بعد.
مضاعف التكلفة اللبنانية
والمفهوم الأكثر فائدة لتلخيص الحالة الراهنة هو مضاعف التكلفة اللبنانية. المنتج المستورد له سعر دولي ولكن بين هذا السعر وتلك التي يدفعها المستهلك هي النقل والتأمين والتمويل والتخزين والتوزيع والطاقة والضرائب والهامش. ويمكن أن تكون كل خطوة من هذه الخطوات أكثر تكلفة في لبنان منها في اقتصاد عامل.
ويزيد الخطر القطري من تكلفة التأمين ومتطلبات الموردين. وتؤدي الأزمة المصرفية إلى زيادة تكلفة التمويل. ويؤدي انخفاض تكاليف الطاقة إلى زيادة تكلفة الطاقة. فالحرب تزيد الشحن والمخاطر والمخزونات. وتضيف الضرائب غير المباشرة رسوماً على اقتصاد يعتمد على الواردات بدرجة عالية بالفعل. ويقلل حجم السوق الصغيرة وانكماش القوة الشرائية من وفورات الحجم.
ولا تنتج هذه التكاليف بالضرورة نفس التضخم كل سنة. وبدلا من ذلك، فإنها تخلق حدا أدنى للأسعار وتزيد من كل صدمة جديدة. ولا تحدث زيادة بنسبة 10 في المائة في السعر العالمي في اقتصاد محايد: فهو يصل إلى اقتصاد يدفع فيه الموزع بالفعل مولده، ويزيد المستورد النقد ويدمج المؤمن أقساط المخاطر.
ويمكن تلخيص الصيغة الاقتصادية على النحو التالي: السعر الدولي + الشحن + التأمين + المخاطر القطرية + التمويل + الطاقة الخاصة + السوقيات + الهامش الضريبي = السعر اللبناني النهائي. لا يرى المستهلك دائما كل من هذه المكونات، ولكن يدفع لها كل شيء.
وهذا هو السبب في أن العيش الباهظ التكلفة في لبنان يمثل الآن مشكلة إنتاجية ومؤسسات كمشكلة من مشاكل المال. ويمكن للإصلاح المصرفي، والتحسين المستدام للكهرباء أو الحد من المخاطر الأمنية أن يؤثر على الأسعار حتى لو لم يتغير سعر الصرف. وعلى العكس من ذلك، فإن الإبقاء على أسعار صرف مستقرة دون إصلاح هذه الهياكل يترك الكثير من التكلفة الإضافية سليمة.
الأسعار الدولية، التي لا تزال مجزأة الدخل والاقتصاد الذي يدفع ثمن فشله
ولا يمكن تلخيص أزمة تكلفة المعيشة منذ عام 2019 عن طريق منحنى واحد. إنفجار السعر الأول يأتي من العملة والنقطة الثانية هي الانتقال من نموذج للإعانات والتعريفات الاصطناعية إلى نموذج يحظى بدولار واسع. الثالث يأتي من الأسواق العالمية الرابع يأتي من الحرب وخلف كل هذه المراحل هي مجموعة من التكاليف الهيكلية التي تضاعف الصدمات.
وكان تحقيق استقرار الرطل تقدما كبيرا على صعيد الاقتصاد الكلي. وأزالت دوامة أسعار الصرف اليومية وجعلت الأسعار أكثر قابلية للتنبؤ. ولكنه لا يستطيع وحده أن يجعل المصارف مذيبة، ويعيد الائتمان، ويوفر الكهرباء 24 ساعة في اليوم، ويخفض أقساط التأمين أو يعيد بناء الهياكل الأساسية.
والمقارنة مع بنما وإكوادور والسلفادور والجبل الأسود تبين ذلك بوضوح. ويمكن أن يكون للاقتصاد الذي يستخدم عملة أجنبية معدل تضخم منخفض. ومن ثم، فإن لبنان لا يعاني من مشكلة تضخم لأنه يُدفع بالدولار. وهي مشكلة لأن الدولار قد حدث في اقتصاد مشلول ماليا، ومستورد بدرجة عالية، ومعرض للحرب، ومجبر على خصخصة جزء من بنيته الأساسية.
النظام المصرفي مركزي هنا وطالما يتعين على الشركات تمويل وارداتها ومخزوناتها واستثماراتها، ستظل تكلفة رأس المال مرتفعة. وما دامت خطابات الاعتماد وتجارة التمويل لا تعمل عادة، فإن الموردين سيطالبون بمزيد من الضمانات والمدفوعات المسبقة. وما دامت الوفورات لا تزال إلى حد كبير خارج النظام المصرفي، فإنها لا تستطيع تمويل الاستثمار تمويلا فعالا.
الطاقة هي المشروع الثاني. لا يمكن مقارنة الأسرة التي تدفع مقابل EDL والمولد وربما تركيب الطاقة الشمسية بالأسرة التي تتلقى خدمة مستمرة من شبكة واحدة. ولا يمكن أن يكون للشركة المنتجة للكهرباء نفس هيكل التكلفة الذي يملكه منافس له شبكة موثوقة.
والضرائب هي التحكيم الثالث. يجب على الدولة استعادة إيراداتها، ولكن كيفية القيام بذلك تحدد من يدفع ثمن التحول. والضرائب التي تعتمد اعتماداً شديداً على الاستهلاك والواردات يمكن أن تزن بصورة أكثر تناسباً على الأسر المعيشية الضعيفة، وعلى وجه التحديد تلك التي دمرت بالفعل قدرتها الشرائية.
وأخيرا، تشير الحرب إلى هشاشة أي سيناريو للتطبيع. وهو يزيد من النفط، والشحن، والتأمين، والمخاطر، ويدمر رأس المال، ويقلل من السياحة والاستثمار، ويمكن أن يدفع العمال المهرة إلى المغادرة. ويحول مشكلة هيكلية إلى صدمة تضخمية جديدة.
ولم يعد السؤال الرئيسي هو: كم تكلفة المنتج بالجنيهات؟ وهو: كم يكلف بالدولار، وكم يتوافق هذا السعر مع العطلات التي يمكن الوقاية منها وما هي نسبة الدخل الحقيقي للأسرة المعيشية التي يجب التضحية بها لشراءها؟?
وهذا هو التدبير الأخير الذي يلخص الأزمة على أفضل وجه. لقد تدويل لبنان إلى حد كبير أسعاره دون تدويل دخل جميع سكانه. وهو يدفع الأسعار العالمية، بالإضافة إلى تكاليف الأزمات المحلية، مع بقاء القوة الشرائية الحقيقية أقل بكثير مما كانت عليه في عام 2019.
توقف الاستقرار النقدي عن النزيف لم تعالج الاقتصاد بعد وبغية الحد من تكلفة المعيشة بطريقة مستدامة، يجب علينا الآن أن نعمل على ما يقع بين السعر العالمي والمستهلك: التمويل، والطاقة، واللوجستيات، والمنافسة، والضرائب، والهياكل الأساسية، والمخاطر. وبعبارة أخرى، فإن الكفاح المقبل ضد التضخم اللبناني سيكون أقل على جدول أسعار الصرف منه على إعادة بناء المؤسسات الاقتصادية نفسها.
الإدارة الإحصائية المركزية: الأرقام القياسية لأسعار الاستهلاك 2025-2026، بما في ذلك الفترة من كانون الثاني/يناير إلى تموز/يوليه 2026.
البنك الدولي: المراقبة الاقتصادية اللبنانية، 2025 وصيف 2026؛; :: تقييم الفقر والمساواة 2024؛; :: وثائق عن أزمة القطاع المالي؛; مؤشرات التنمية العالمية للفرد من الناتج المحلي الإجمالي في تعادلات القوة الشرائية؛; التوقعات الاقتصادية العالمية يناير 2026 للمقارنة مع بنما.
صندوق النقد الدولي: المادة الرابعة من لبنان 2023 والبعثة في شباط/فبراير 2026؛; 2025-2026 بيانات وتقارير قطرية لبنما وإكوادور والسلفادور والجبل الأسود.
الكهرباء في لبنان ووزارة الطاقة والمياه: تعريفات وأسعار الطاقة الرسمية.
أما نطاقات المساهمات في التضخم المعروضة في هذا الملف فهي تقديرات تحليلية مصممة لتحديد قنوات النقل. وهي لا تشكل تفصيلا رسميا للمحكمة الجنائية الدولية ولا ينبغي الجمع بينها آليا مع عدة آليات متداخلة.
المصادر الرئيسية والاحتياطات المنهجية
الإدارة الإحصائية المركزية: الأرقام القياسية لأسعار الاستهلاك 2019-2026، بما في ذلك المنشورات الشهرية من كانون الثاني/يناير إلى تموز/يوليه 2026.
البنك الدولي: المراقبة الاقتصادية للبنان؛; – تقييم الفقر والمساواة؛; تقارير عن القطاع المالي اللبناني؛; مؤشرات التنمية العالمية بالنسبة للفرد من الناتج المحلي الإجمالي في تعادل القوة الشرائية؛; كانون الثاني/يناير وآب/أغسطس 2026; الآفاق الاقتصادية العالمية للمقارنات الدولية.
صندوق النقد الدولي: المادة الرابعة والوثائق المتعلقة بلبنان؛; المشاورات والإسقاطات 2025-2026 لبنما وإكوادور والسلفادور والجبل الأسود.
كهرباء لبنان، وزارة الطاقة والمياه، أوجيرو وشبكات التعريفة الرسمية للطاقة والاتصالات السلكية واللاسلكية.
أما النطاقات التي تسند أوامر بحجم مختلف قنوات التضخم فهي تقديرات تحليلية. وهي لا تشكل تفصيلا رسميا للمحكمة الجنائية الدولية ولا ينبغي الجمع بينها آليا، حيث أن الطاقة والشحن والحرب والتمويل والضرائب تتداخل جزئيا.