

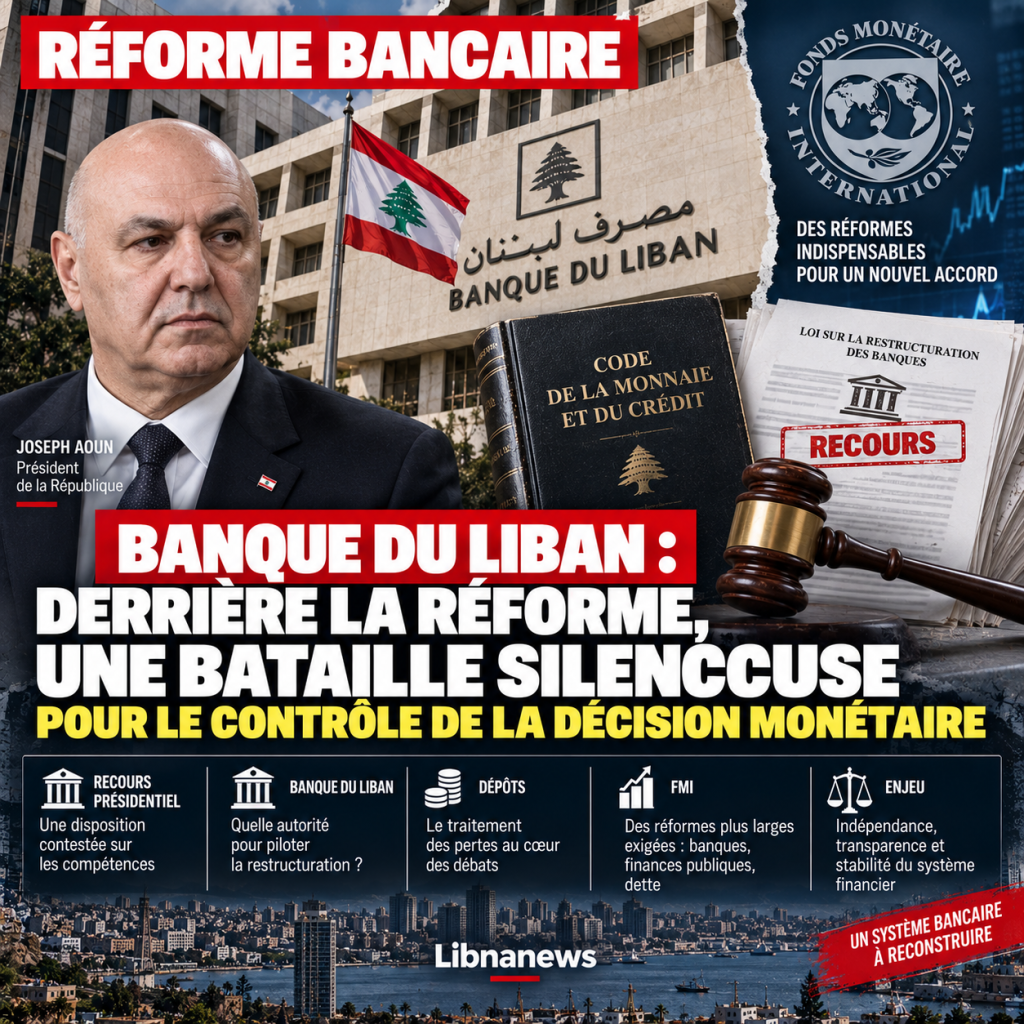
وفتحت إعادة هيكلة القطاع المصرفي اللبناني معركة مؤسسية تتجاوز إلى حد بعيد مصير المصارف التي تواجه صعوبات. ومن صميم المناقشة مصرف لبنان ونطاق السلطات التي يجب أن تظل في أيديه خلال حل الأزمة. وقد برز الاستئناف الذي قدمه الرئيس جوزيف أوون ضد حكم من أحكام التشريع المصرفي الجديد خلافاً كان ينتشر منذ عدة أشهر: هل ينبغي الحفاظ على الهيكل المنصوص عليه في قانون العملة والائتمان أم ينبغي إنشاء آليات لإعادة هيكلة المؤسسات ذات الصلاحيات التي يمكن أن تغير التوازن الحالي؟?
وقد اتخذت هذه المسألة بعداً خاصاً منذ وصول كريم سعودي رئيساً لمصرف لبنان. ويجب على الحاكم أن يشارك في حل أزمة تكون مؤسستها هي نفسها إحدى الجهات الفاعلة المركزية. ويجب على المصرف المركزي أن يحافظ على الاستقرار النقدي، وأن يشرف على النظام المصرفي وأن يشارك في معالجة الخسائر المتراكمة. وفي الوقت نفسه، يجب عليها أن تستعيد مصداقيتها بعد سنوات من الأزمة. ومن ثم، فإن أي تغيير في صلاحياته يمكن أن يكون له أثر مباشر على إعادة هيكلة المصارف وتجهيز الإيداعات والمفاوضات مع صندوق النقد الدولي.
حكم متنازع عليه يؤثر مباشرة على توازن السلطات
ونشأ النزاع عندما اعتُمد تشريع بشأن معاملة المصارف وإعادة هيكلتها. وأخيرا، اختار الرئيس جوزيف أوون الطعن في حكم محدد بدلا من النص بأكمله. وتتعلق المشكلة، على وجه الخصوص، باختفاء إشارة إلى قانون العملة والائتمان، الذي لا يزال أحد الأسس القانونية لبعثات وسلطات مصرف لبنان.
وقد يبدو هذا التغيير ثانويا لقراء خارج المناقشات المالية. ليست كذلك قانون العملة والائتمان يحدد مسؤوليات البنك المركزي النقدية والمصرفية وتسند المادة 70 إليها مهام تتعلق بصون العملة والاستقرار الاقتصادي والحفاظ على سلامة النظام المصرفي. ولذلك، فإن إنشاء آليات لإعادة هيكلة المصارف يثير مسألة اختصاص: إلى أي مدى يمكن لهذه الهيئات الجديدة أن تذهب دون المساس بالصلاحيات الممنوحة بالفعل لمصرف لبنان؟?
ويستند الاستئناف الرئاسي إلى هذه المسألة. والهدف من ذلك هو الحفاظ على الاتساق المؤسسي ومنع ظهور عدة مراكز قادرة على التدخل في الوقت نفسه في صنع القرار المصرفي. وقد يتطلب إعادة التنظيم سلطات استثنائية. غير أنه يجب عليها أن تتفادى وضع نظام تقرر فيه سلطة ما مستقبل المصرف بينما تظل سلطة أخرى مسؤولة قانونا عن استقرار القطاع.
ومن ثم فإن الصعوبة تكمن في تحديد ترتيب هرمي واضح. فبدونها، يمكن أن تؤدي عملية إعادة التشكيل الرئيسية الأولى إلى تنازع في الاختصاص، والطعون، وزيادة التأخير. ومن ثم فإن الإصلاح المصمم لحل الأزمة يمكن أن يؤدي إلى إصلاح جديد على المستوى المؤسسي.
إزالة الرمز المرجعي يغذي الأسئلة
وقد أصبح المسار البرلماني للنص في حد ذاته موضوع خلاف. وكانت الإشارة إلى قانون العملة والائتمان ستدرج في عدة نسخ تحضيرية من الإصلاح. وكان من الممكن الإبقاء عليه خلال جزء من المناقشات التقنية، قبل أن يختفي في الصيغة التي اعتمدها البرلمان في نهاية المطاف. ويغذي هذا التسلسل الزمني أسئلة عن أسباب التغيير وعواقبه الحقيقية.
غير أن المناقشة لا تؤدي إلى استنتاج أن هدف الإلغاء كان بالضرورة إضعاف مصرف لبنان. ولا تثبت الأدلة المتاحة هذه النية. غير أن هناك اختلافا واضحا في الآثار القانونية للصياغة المعتمدة. وبالنسبة للمدافعين عن النداء، فإن عدم وجود إشارة واضحة كافية إلى الإطار القائم قد ينشئ سلطة موازية. ومن أجل مناصري الإصلاح المعتمد، تتمثل الأولوية أخيراً في الحصول على الأدوات اللازمة للتعامل مع المصارف التي تواجه صعوبات بعد سنوات عديدة من التعبئة.
وهذان القلقان لا يتنافىان بالضرورة. ويحتاج لبنان إلى آلية حل مصرفي يمكن أن تعمل بسرعة. ولكن هذه الآلية يجب أن تعمل أيضا في هيكل قانوني مستقر. إجراء ورقي فعال جدا قد يفقد بعض من فائدته إذا تم الطعن في كل قرار من قراراته فيما بعد نيابة عن ولاية مصرف لبنان.
لذا فإن نداء جوزيف أوون يُلزم المؤسسات بتوضيح هذه النقطة قبل تنفيذ الآلية بالكامل قد يسبب تأخيراً غير أنه يمكن أيضا أن يحول دون إعادة الهيكلة من البدء في غموض يصبح أكثر صعوبة بكثير في تصحيحه بمجرد اتخاذ القرارات الأولى.
كريم سعود يواجه بنك لبنان مع بعثات متضاربة
موقف (كريم سويد) حساس جداً ويجب على مصرف لبنان أن يستعيد دوره كمنظم بينما يشارك في تسوية مسؤولية مالية كبيرة. ويجب عليها أن تتحكم في المصارف في حين أن علاقاتها السابقة مع هذه المؤسسات ذاتها هي أحد عناصر الأزمة. ويجب عليها أيضا أن تساعد على استعادة ثقة المودعين، الذين لا يزال جزء كبير منهم مريبا للغاية في النظام المالي برمته.
وهذا التراكم في المهام يجعل مسألة استقلال المصرف المركزي حساسة بوجه خاص. الاستقلال لا يعني انعدام السيطرة أولا، يهدف إلى منع القرارات النقدية من أن تخضع باستمرار لمصالح سياسية فورية. غير أن الأزمة اللبنانية أظهرت أيضاً مخاطر نظام لا تزال فيه مسؤولية مختلف المؤسسات صعبة.
ولذلك يجب على الهيكل المقبل التوفيق بين الاستقلالية والمسؤولية. ويجب أن يكون لكريم سعود السلطات اللازمة للاضطلاع بالمهام المنصوص عليها في القانون. وفي الوقت نفسه، يجب إعادة هيكلة المصارف وفقا لمعايير شفافة، مع وجود قواعد دقيقة بما فيه الكفاية لمنع القرارات التعسفية. ولا يمكن استخدام حماية استقلال مصرف لبنان لإعفاء قرار المصرف من السيطرة. وعلى العكس من ذلك، ينبغي ألا تؤدي الحاجة إلى السيطرة إلى حرمان المصرف المركزي من سلطاته الأساسية.
وسيكون ذلك أمراً حاسماً عندما تقرر السلطات ما هي المصارف الصالحة، التي يتعين إعادة رسملها والتي لم تعد قادرة على الاستمرار في شكلها الحالي.
إعادة تشكيل المصارف يعني تخصيص قدر كبير من الطاقة
وللمناقشة المؤسسية عواقب ملموسة للغاية. وستكون للسلطة المسؤولة عن إعادة هيكلة المصارف قوة هائلة. وستتمكن من المشاركة في تحديد قدرة المؤسسة على البقاء، وفرض التدابير التصحيحية، والتدخل في إعادة رسملها، والمساعدة في تقرير مستقبلها، حسب الإطار الذي تم اختياره في نهاية المطاف.
وخلف كل من هذه القرارات أصحاب الأسهم والمودعون والمستخدمون والدائنون. ولذلك فإن إعادة الهيكلة لا تتعلق فقط بتغيير ميزانياتها. وهو يعيد توزيع الخسائر والحقوق.
ويمكن للمصرف الذي يعتبر قابلا للاستمرار أن يستمر في ظروف معينة. وربّما يتعين على شخص آخر أن يرفع رأس مال جديد. ويمكن دعوة حملة الأسهم إلى استيعاب الخسائر. وفي أصعب الحالات، قد يصبح من الضروري اتخاذ قرار أو تصفية. كل قرار سيكون له عواقب على الودائع وعلى قدرة النظام على استعادة النشاط الطبيعي.
ولذلك فإن مسألة السلطة المختصة حساسة للغاية. ويؤثر منظم آلية إعادة الهيكلة تأثيرا غير مباشر في كيفية توزيع جزء من تكلفة الأزمة. ومن ثم فإن النقاش حول سلطات مصرف لبنان لا يمكن فصله عن النقاش بشأن الخسائر.
ولا تزال الفجوة المالية هي جوهر الأزمة
ولا يمكن للقانون المصرفي أن يحل الأزمة وحدها. The second project concerns the accumulated financial gap between the State, the Bank of Lebanon and the banking sector. وطالما لم يعالج هذا الكسر، فإن إعادة الهيكلة قد تحول الخسائر بدلا من حلها.
وتواصل وزارة المالية العمل بشأن المشروع المقابل. وتشمل المناقشات الحكومة وبنك لبنان وصندوق النقد الدولي. وتركز المفاوضات على كيفية توزيع الخسائر مع الحفاظ على إمكانية إعادة النظام المالي إلى عمله.
وهنا تصبح المسألة متفجرة سياسيا. ويرفض الوديعون تحمل تكلفة الأزمة التي يرون أنها لم تسببها. وتشدد المصارف أيضا على أهمية الأموال التي وضعتها مع مصرف لبنان. وتواجه الدولة أيضاً مسؤوليتها المالية وديونها المتراكمة لسنوات.
ولا يمكن لأي حل أن يرضي جميع الجهات الفاعلة تماما. While the state absorbs most of the losses, debt sustainability and public finances are at risk. وإذا دعمتها المصارف وحدها، فإن جزءا كبيرا من القطاع يمكن أن يصبح معسرا. وإذا كان المودعون متورطين بشكل مفرط، فإن الثقة التي سبق تدميرها قد تختفي بمرور الوقت.
ولذلك يجب أن يجد الإصلاح توزيعاً يمكن أن يكون ذا مصداقية مالية ومستداماً اجتماعياً.
الوديعون في وسط عملية تعمير مستحيلة بدون ثقة
وقد أحدثت الأزمة التي اندلعت في عام 2019 تحولا عميقا في العلاقة اللبنانية مع المصارف. ولسنوات، لم يتمكن العديد من مقدمي الطلبات من الحصول على أموالهم عادة. وقد أثبتت القيود، ومعدلات التحويل المتعاقبة، والآليات المتعددة المطبقة على الانسحابات، أن الودائع المصرفية لم تعد بالضرورة مطالبة متاحة.
ويشكل هذا الإخلال بالثقة أحد أخطر المشاكل التي يتعين حلها. ولا يمكن للقطاع المصرفي أن يعمل بشكل مستدام بدون ودائع. وتحتاج المصارف إلى موارد لتمويل الأعمال التجارية والاستثمارات والأسر المعيشية. لكن الادخار ليس لديهم سبب لإعادة أموالهم إلى نظام إذا لم يكونوا مقتنعين بأن حقوقهم ستحمي.
ومن ثم، فإن معالجة الودائع القديمة لها نطاق يتجاوز تسديد الخسائر السابقة. وستحدد قدرة النظام الجديد على اجتذاب الودائع في المستقبل. ومن شأن إعادة الهيكلة التي من شأنها أن تنقذ المصارف رسميا، ولكن تدمير ثقة العملاء بصورة دائمة، أن تكون فشلا اقتصاديا.
وتوضح هذه الحقيقة أهمية الشفافية. ويجب أن يكون في مقدور الوديع أن يفهموا كيف حُسبت الخسائر، وما هي المسؤولية التي تقع على عاتق كل طرف فاعل، وكيف ستواجه مختلف الفئات هذا الجهد. وبدون هذا الوضوح، يشتبه في أن كل قرار يحمي مجموعة على حساب مجموعة أخرى.
يرفض صندوق النقد تخفيض الاتفاق إلى قانون واحد
وأشار صندوق النقد الدولي إلى أن الطريق إلى اتفاق جديد مع لبنان لا يعتمد على تدبير واحد. وبدء نفاذ آلية ذات مصداقية لمعاملة المصارف خطوة هامة، ولكن يجب أن يكون مصحوباً بتشريع مكيف مع الفجوة المالية وتدابير التمويل العام.
وتشكل الميزانية 2027 ومسار الدين أيضا جزءا من المعادلة. ويدعو الصندوق إلى وضع إطار متوسط الأجل لإثبات أن التمويل العام يمكن أن يعود إلى الاستدامة. This requirement means that a solution to bank losses cannot simply transfer an unlimited burden to the State. ويجب أن تراعي أي صيغة القدرة الفعلية لصندوق الإيرادات الموحد.
وهذا الموقف يجعل النقاش بشأن مصرف لبنان أكثر تعقيدا. ويجب على المؤسسة أن تحافظ على استقلالها، ولكنها تشارك في مفاوضات يجب أن تؤخذ فيها التزاماتها الخاصة وميزانيتها في الاعتبار. The government must restore the deposits as much as possible, but it cannot promise public resources that it does not possess. ويجب إعادة رسملة البنوك، ولكن البعض قد لا يكون قادرا على البقاء.
ولذلك فإن الاتفاق المقبل يعتمد على مجموعة من القرارات المترابطة. قفل واحد منهم يمكن أن تبطئ كل الآخرين.
خطر زيادة عدد مراكز صنع القرار
ويتمثل أحد الشواغل الرئيسية وراء المعركة الحالية في إمكانية تداخل سلطات عدة سلطات. ويمكن أن يكون للمصرف المركزي، ولجنة إعادة التشكيل، والسلطات الإشرافية، والحكومة دور مشروع. وتبدأ المشكلة عندما لا تكون سلطاتها محددة بوضوح.
فعلى سبيل المثال، يمكن للمصرف الذي يوضع في قرار ما أن يطعن في قرار ما بقوله إن السلطة التي انتهكت صلاحيات مؤسسة أخرى. ويمكن لأصحاب الأسهم الاستئناف. ويمكن للمتقدمين أيضاً أن يطعنوا في التدابير التي تؤثر على مطالباتهم. وفي بلد يمكن أن تستمر فيه الإجراءات القضائية، يمكن أن يعرقل هذا الانتشار إعادة الهيكلة لسنوات أخرى.
ولذلك يجب أن يكون التوضيح المطلوب حول قانون العملة والائتمان دقيقا بما فيه الكفاية لتجنب هذا السيناريو. ولا يكفي القول إن مصرف لبنان يحتفظ بسلطاته. ومن الضروري شرح كيفية ارتباطها بالهياكل الجديدة.
ويقاس الإصلاح المؤسسي الناجح بدرجة أقل بعدد الهيئات المنشأة من وضوح مسؤولياتها.
إن استقلال بنك لبنان يجب ألا يعني بعد الآن عدم الأهلية
كما أن الدفاع عن الاستقلال النقدي له حد سياسي واضح. وقد ألحقت الأزمة المالية ضررا كبيرا بالثقة في المؤسسات. ويرتبط جزء من السكان بقرارات مصرف لبنان السابقة مع الآليات التي سبقت الانهيار. وبالتالي، فإن استعادة استقلالها دون استعادة الشفافية في آن واحد لا يكفي.
ويجب أن تستند الفترة الجديدة إلى تمييز واضح بين استقلالية القرار وغياب المسؤولية. ويجب أن يكون المصرف المركزي قادرا على العمل بدون تعليمات سياسية يومية. ولكن قراراته يجب توثيقها ورصدها واتساقها مع قواعد الحكم.
وهكذا يرث كريم صود مهمة تتجاوز استقرار العملة. ويجب عليها أن تساعد على إعادة بناء شرعية مؤسسة كان دورها موضع تحد عميق. وستكون الطريقة التي سيشارك بها بنك لبنان في إعادة الهيكلة المصرفية أحد الاختبارات الأولى لهذه المرحلة الجديدة.
وسيتعين على معاملة المصارف التي تواجه صعوبات أن تبين أن القرارات تتخذ على أساس معايير مالية وليس على أساس حماية سياسية. كما يتعين أن تصبح العلاقات بين المصرف المركزي والمؤسسات أكثر شفافية. وبدون هذا التطور، من المرجح أن يساء فهم الدفاع عن الاستقلال المؤسسي من جانب سكان ينتظرون في المقام الأول استعادة حقوقهم.
معركة قانونية يمكن أن تقرر سرعة الإصلاح بأكمله
نداء جوزيف أوون أخيرا يأتي في أسوأ لحظة من التقويم المالي. وتسعى الحكومة إلى تسريع المناقشات مع صندوق النقد. وتعمل وزارة المالية على سد الفجوة المالية. البنوك تنتظر معرفة القواعد النهائية ويريد الوديعون معرفة كيفية معاملة أصولهم.
ومن ثم فإن أي عدم يقين إضافي قد يتسبب في تأخيرات. لكن العكس صحيح أيضاً والمضي قدماً بقانون غامض قانوناً يمكن أن يخلق عقبات أكبر عند تطبيقه.
والمسألة ليست الاختيار بين السرعة والحق. وهو يتألف من الحصول بسرعة على توضيح قوي بما فيه الكفاية لتمكين إعادة الهيكلة من البدء دون تضارب دائم في الكفاءة.
ومن ثم فإن النقاش بشأن مصرف لبنان يكشف عن العمق الحقيقي للأزمة المالية اللبنانية. لم يعد الأمر يتعلق بإيجاد مليارات للتعويض عن الخسائر ويجب إعادة بناء المؤسسات لمنع تكرار حدوث أزمة مماثلة.
أما مكان كريم سعود، وسلطات مصرف لبنان، وسلطات هيئات إعادة الهيكلة الجديدة، ومعالجة الفجوة المالية، ومصير الودائع، فهي الآن جزء من مجملها. وسيتوقف نجاح الإصلاح على القدرة على معالجتها في وقت واحد. ولا يستطيع المصرف المركزي الضعيف ضمان استقرار النظام الجديد. أي بنك مركزي بدون سيطرة لا يمكن أن يعيد الثقة. بين الاثنين الآن جزء أساسي من إعادة البناء المالي للبنان.





التعليقات