

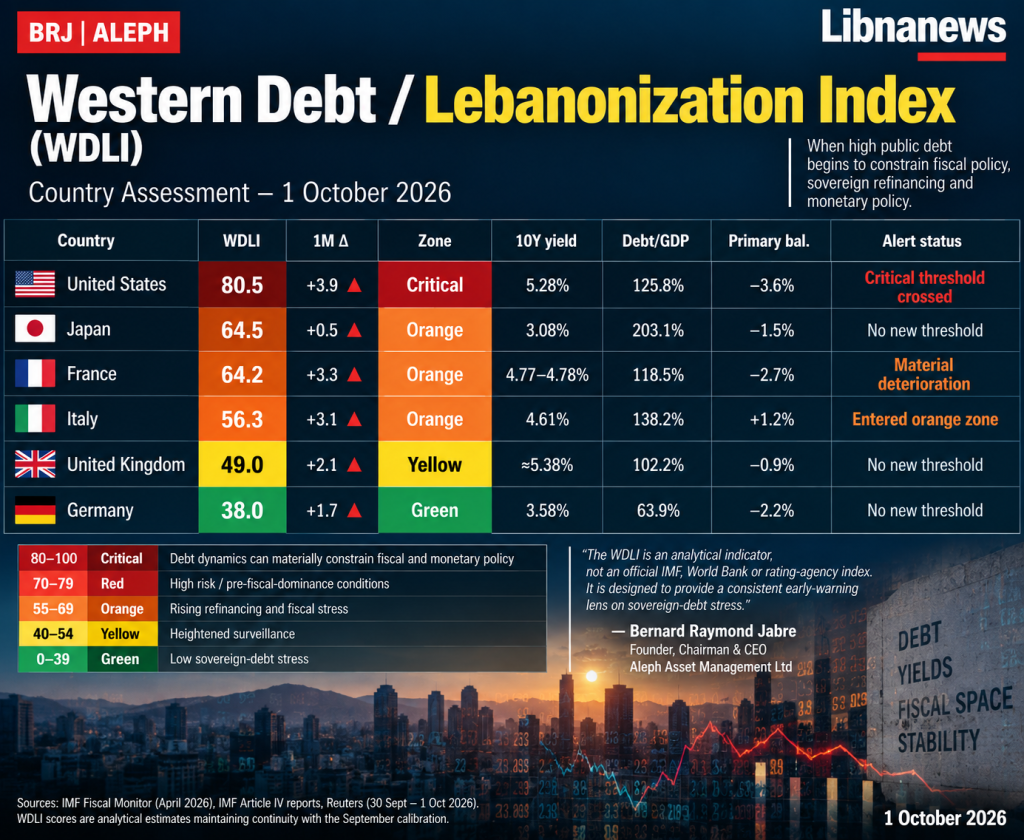
مؤشر الديون الغربية/اللبنان
التعريف والتقييم القطري – ١ تشرين الأول/أكتوبر ٢٠٢٦
| موجز تنفيذي.والمؤسسة هي مؤشر للإجهاد التحليلي يتراوح بين صفر و 100 مصمم لتتبع متى يبدأ ارتفاع الدين العام في تقييد السياسة المالية، وإعادة التمويل السيادية، وفي نهاية المطاف السياسة النقدية. وفي 1 تشرين الأول/أكتوبر 2026، كانت الولايات المتحدة هي البلد الوحيد في المنطقة الحرجة، وفرنسا واليابان في منطقة البرتقالية العليا، وقد دخلت إيطاليا مؤخرا منطقة البرتقالية، ولا تزال المملكة المتحدة تحت رقابة مشددة، ولا تزال ألمانيا أقل البلدان تشددا على الاقتصادات الست. ويعزى التدهور المشترك في أيلول/سبتمبر أساسا إلى ارتفاع حاد في العائدات السيادية الطويلة الأجل. |
1. What is the WDLI?
مؤشر الديون الغربية/ اللبننة (WDLI) هو مؤشر تحليلي مركب يسجل إجهاد الديون السيادية من 0 إلى 100. وهو ليس مؤشرا رسميا لصندوق النقد الدولي أو البنك الدولي أو مؤشرا للتقديرات. والمدخلات الكلية الأساسية هي بيانات عامة؛; ويشكل إطار الترميز بناء تحليلي يهدف إلى توفير عدسات متسقة للإنذار المبكر.
وتُستخدم كلمة » حظر » هنا كآلية، وليس كدعوى بأن الاقتصادات الغربية ستكرّر لبنان. وهو يصف التقدم الذي يمكن أن يؤدي فيه استمرار العجز الأولي، وارتفاع رصيد الديون، وازدياد احتياجات إعادة التمويل، وارتفاع تكاليف الفوائد، إلى تخفيض الغرفة المالية تدريجيا وزيادة الضغط على مصرف مركزي لمراعاة القدرة على تحمل الدين العام.
المتغيرات الأساسية
• Debt / GDP:حجم المخزون الحالي من الديون العامة.
● الرصيد الأولي:ما إذا كانت الحكومة تضيف الدين حتى قبل دفع الفوائد.
● إجمالي احتياجات التمويل:العجز بالإضافة إلى الديون التي يجب إعادة تمويلها؛ وهو تدبير رئيسي من تدابير المخاطر المتجددة.
● عبء الاهتمام:مقدار الموارد المالية التي تستوعبها خدمة الديون.
• Marginal sovereign yield:سعر الاقتراض الطويل الأجل الجديد.
• نمو الناتج المحلي الإجمالي الاسمي و r – g:العلاقة بين سعر الفائدة على الدين (ص) والنمو الاقتصادي الاسمي (ز).
ديناميات الديون التي تنطوي على عجز أولي + (r − g) × الديون/ الناتج المحلي الإجمالي
كيفية قراءة النتيجة
| WDLI score | المنطقة | الترجمة الشفوية |
| 0-39 | الأخضر | الضغط المنخفض على المديونية السيادية |
| ٤٠-٥٤ | أصفر | المراقبة المكثفة |
| ٥٥-٦٩ | غريب | زيادة التمويل والإجهاد المالي |
| ٧٠-٧٩ | أحمر | المخاطر العالية/الحالة المسبقة |
| ٨٠-١٠٠ | حرجة | يمكن أن تحد ديناميات الديون من الناحية المادية من السياسات المالية والنقدية |
والخطر المتجدد هو خطر إعادة تمويل الديون المستحقة بأسعار أعلى بكثير أو في ظل ظروف سوقية أقل ملاءمة. فالهيمنة المالية شرط أكثر تقدما يصبح فيه حجم الدين الحكومي وتكلفته عائقا هاما أمام السياسة النقدية. والهدف من المبادرة هو تحديد الانتقال إلى تلك الظروف قبل وقوع أزمة سيادية كاملة.
طلقات نارية من طراز WDLI
| البلد | WDLI | الساعة ٠٠/١٣ | المنطقة | 10Y yield | الديون/الناتج المحلي الإجمالي | البال. | حالة إنذار |
| الولايات المتحدة | 80.5 | +3.9 | حرجة | 5.28% | 125.8 في المائة | −3.6% | العتبة الحرجة عبرت |
| اليابان | 64.5 | +0.5 | غريب | 3.08% | 203.1% | −1.5% | No new threshold |
| فرنسا | 64.2 | +3.3 | غريب | ٤-٧٧-٤,٧٨ في المائة | 118.5% | −2.7% | تدهور المواد |
| إيطاليا | 56.3 | +3.1 | غريب | 4.61 في المائة | 138.2 في المائة | +1.2 في المائة | المنطقة البرتقالية |
| المملكة المتحدة | 49.0 | +2.1 | أصفر | 5.3.8 في المائة | 102.2 في المائة | −0.9% | No zone crossing |
| ألمانيا | 38.0 | +1.7 | الأخضر | 3.5 في المائة | 63.9 في المائة | −2.2% | No zone crossing |
مذكرة بيانات: أرقام الديون والتوازن الأولي هي ٢٠٢٦ تقديرات/توقعات من آخر التقارير القطرية المتاحة لصندوق النقد الدولي؛ وتناهز عائدات السوق ٢٩ أيلول/سبتمبر – ١ تشرين الأول/أكتوبر ٢٠٢٦. وسجلات الرابطة هي تقديرات تحليلية تحافظ على الاستمرارية مع معايرة أيلول/سبتمبر، وليس إحصاءات رسمية.
الولايات المتحدة – العالم الثالث
والولايات المتحدة هي أوضح تدهور في مجموعة البلدان الستة. وقد انتقلت غلة خزانة السنوات العشر إلى ما يقرب من 5.2.8 في المائة بعد أن بلغت نحو 5.31 في المائة، في حين أن صندوق النقد الدولي يُتوقع أن يبلغ إجمالي الدين الحكومي العام نحو 125.8 في المائة من الناتج المحلي الإجمالي، وأن عجزا أوليا بلغ نحو 3.6 في المائة من الناتج المحلي الإجمالي في عام 2026. ويؤدي الجمع بين رصيد كبير من الديون، واستمرار العجز الأولي، وزيادة الاعتماد على الإصدار بأقصر مدة، وارتفاع حاد في تكاليف التمويل الهامشي إلى زيادة الحساسية المتجددة. The IMF’s U.S. ويسلط تحليل القدرة على تحمل الديون الضوء صراحة على احتياجات التمويل الإجمالية الكبيرة والتعرض لمخاطر تشغيل الأسواق وإعادة تمويلها. ومن ثم، ينتقل الاتحاد إلى أكثر من 80، وهي العتبة الحرجة. فالهيمنة المالية ليست حقيقة مؤسسية حالية، ولكن القيود المالية على السياسة النقدية أصبحت أكثر أهمية من الناحية المادية.
فرنسا – WDLI 64.2
تظهر فرنسا واحدة من أسرع التدهور في أوروبا. وارتفعت قيمة ضريبة القيمة المضافة على مدى السنوات العشر إلى نحو 4.77 إلى 4.7.8 في المائة في نهاية أيلول/سبتمبر، حيث انتشرت على البركة الألمانية نحو 120 نقطة أساس. وقد وضعت الإسقاطات التي وضعها صندوق النقد الدولي إجمالي الدين العام في عام 2026 بنحو 118.5 في المائة من الناتج المحلي الإجمالي، والرصيد الأساسي حوالي 2.7 في المائة من الناتج المحلي الإجمالي. وبالتالي، فإن المشكلة ليست مجرد رصيد الديون: بل هي مزيج من العجز الأولي المستمر، وضعف النمو الاسمي، وارتفاع تكاليف الفائدة، وقسط أعلى من المخاطر ماديا. إن فرنسا لم تجتاز عتبة دبليو دي لي، ولكن تدهور أيلول/سبتمبر كبير بما يكفي لتبرير تنبيه واضح. ولا تزال مخاطر التجدد قابلة للإدارة، غير أن كل سنة من سنوات إعادة التمويل بمنتجات أعلى من ضريبة القيمة المضافة تزيد تدريجيا من عبء فوائد الميزانية.
اليابان – WDLI 64.5
ولا تزال اليابان ضعيفة هيكليا بسبب الحجم غير العادي لدينها العام. ويضع التدبير المقارن المنقح لصندوق النقد الدولي خصوم حكومية إجمالية تبلغ نحو 203 في المائة من الناتج المحلي الإجمالي في عام 2026، في حين ارتفعت قيمة هذا الناتج إلى نحو 3.08 في المائة. ولا تزال اليابان تستفيد من قاعدة استثمار محلية كبيرة، وعمق مالي طويل الأمد، ومعدل فائدة منخفض نسبيا على رصيد الديون الحالي. ومن ثم، فإن الخطر الرئيسي هو التباطؤ في التدوير: فمع نضج الدين المنخفض جدا، يُستعاض عنه بحمل غلة أعلى ماديا. والزيادة في نتائج أيلول/سبتمبر متواضعة، وبالتالي لا يوجد تنبيه جديد، ولكن الخطر المتوسط الأجل في مجال الإدارة المالية لا يزال ذا مغزى لأن مصرف اليابان يجب أن يطبيع السياسة ضد مخزون كبير جدا من الديون السيادية.
إيطاليا – WDLI 56.3
ايطاليا عبرت الى منطقة دبليو دي لي البرتقالية وانتهت الخطة العشرية للأفضليات التجارية في أيلول/سبتمبر نحو 4.61 في المائة، في حين يتوقع أن يناهز الدين العام 138.2 في المائة من الناتج المحلي الإجمالي. والعامل المخفف الهام هو التوازن الأولي الإيجابي لإيطاليا، الذي يقدر بنحو 1.2 في المائة من الناتج المحلي الإجمالي في عام 2026، وهو ما يميزه عن فرنسا والولايات المتحدة. وهذا يعني أن الخطر الحالي يتمثل أساسا في إعادة تمويل التكاليف بدلا من العجز الأولي غير الخاضع للمراقبة. وبمعدل استحقاق الدين في المتوسط حوالي سبع سنوات، تُنقل غلة السوق الأعلى تدريجياً بدلاً من أن تُحال على الفور. ومن ثم، فإن معبر منطقة البرتقال هو تنبيه، ولكن ليس إشارة إلى شدة الديون.
المملكة المتحدة – WDLI 49.0 Yellow
ولا تزال المملكة المتحدة دون عتبة البرتقالية، ولكن تكاليف التمويل مرتفعة. وتبلغ غلة غلة الغيلت 10 سنوات حوالي 5.3.8 في المائة، وثمن المزاد المتأخر في أيلول/سبتمبر الذي يُقدر بعشر سنوات على أعلى غلة شوهدت في عقود. ومن المتوقع أن يبلغ إجمالي الدين العام نحو 102 في المائة من الناتج المحلي الإجمالي في السنة المالية 2026/27. والحماية الرئيسية للمملكة المتحدة هي هيكل الديون: فمتوسط النضج الطويل نسبيا يبطئ من سرعة العائدات الحالية إلى سعر الفائدة الفعلي. ومن ثم، فإن هذا الخطر يشكل تآكلاً مطولاً في الحيز المالي لا حدثاً فورياً للتدمير. لا يوجد تنبيه جديد للوقود هذا الشهر.
ألمانيا – WDLI 38.0 | Green
ولا تزال ألمانيا أقل البلدان تشددا في المجموعة. وارتفعت غلة بوند العشر سنوات إلى نحو 3.5.8 في المائة، لكن نسبة الدين لا تزال منخفضة نسبياً إذ بلغت نحو 64 في المائة من الناتج المحلي الإجمالي في عام 2026. وتواجه ألمانيا عجزاً أولياً في الوقت الذي تتوسع فيه السياسة المالية من خلال الدفاع والاستثمار العام، ومع ذلك فإن مركز ديونها المبدئي يمنحها مجالاً أكبر بكثير من البلدان الأخرى في العينة. ويزيد بيع سندات أيلول/سبتمبر من تكاليف التمويل، غير أن المخاطر المتجددة ولا الهيمنة المالية لا تقتربان حاليا من المستويات التي تنطوي عليها المناطق المرتفعة في العالم. لا يوجد إنذار.
3- التفسير العام
إن التدهور الذي حدث في أيلول/سبتمبر 2026 أمر هام لأنه يزداد مشكلة أسعار المديونية بدلا من مجرد مشكلة مخزون من الديون. وعلى امتداد الأسواق الرئيسية المتقدمة النمو، ارتفعت العائدات الطويلة الأجل ارتفاعا حادا. وعندما يحدث ذلك إلى جانب ارتفاع الديون واستمرار العجز الأولي، تبدأ تكلفة إعادة التمويل بالانتقال من الأسواق المالية إلى الميزانية الحكومية. والغرض من هذه المبادرة هو قياس هذه الهجرة.
| إنذار في 1 تشرين الأول/أكتوبر 2026:United States – critical-zone crossing above 80. ايطاليا – الدخول الى منطقة البرتقال فوق ٥٥. فرنسا – لا تعبر أي منطقة، ولكن تدهور العائدات وأقساط الخطر كبير بما فيه الكفاية لتطلب إنذارا بالتخلف المادي. لا يوجد إنذار جديد لليابان أو المملكة المتحدة أو ألمانيا. |
المصادر ومذكرة المنهجية
● صندوق النقد الدولي، المرصد المالي، نيسان/أبريل ٢٠٢٦ – » السياسة المالية تحت الضغط: ارتفاع الديون، ارتفاع المخاطر »، بما في ذلك الجدول A23 حول المؤشرات المالية الهيكلية واحتياجات التمويل الإجمالية.
• صندوق النقد الدولي 2026 التقارير القطرية بموجب المادة الرابعة للولايات المتحدة وفرنسا واليابان وإيطاليا والمملكة المتحدة ؛ صندوق النقد الدولي 2025 المادة الرابعة التقرير القطري لألمانيا نشرت في فبراير 2026.
• تقرير رويترز عن سوق السندات، 30 سبتمبر/أيلول – 1 أكتوبر/تشرين الأول 2026، لعمليات البيع السيادية العالمية والعائدات القياسية الأمريكية/اليابانية.
• ملاحظات السوق السيادية الأوروبية حول 30 سبتمبر 2026، بما في ذلك عائدات الشوفان الفرنسي والبوند الألماني و BTP الإيطالي و GILT في المملكة المتحدة.
• درجات WDLI هي توليفة تحليلية. ونظراً لأن الأوزان المتأصلة ليست معياراً إحصائياً رسمياً، ينبغي تفسيرها على أنها إطار رصد متسق بدلاً من أن تقاس على أنها احتمالات التقصير.
برنارد ريموند جابري
مؤسس، الرئيس التنفيذي – شركة Aleph Asset Management Ltd
محلل مالي
bjabre@aleph.bz
WDLI – Analytical framework | 1 October 2026
من إعداد لأغراض الرصد التحليلي





التعليقات