

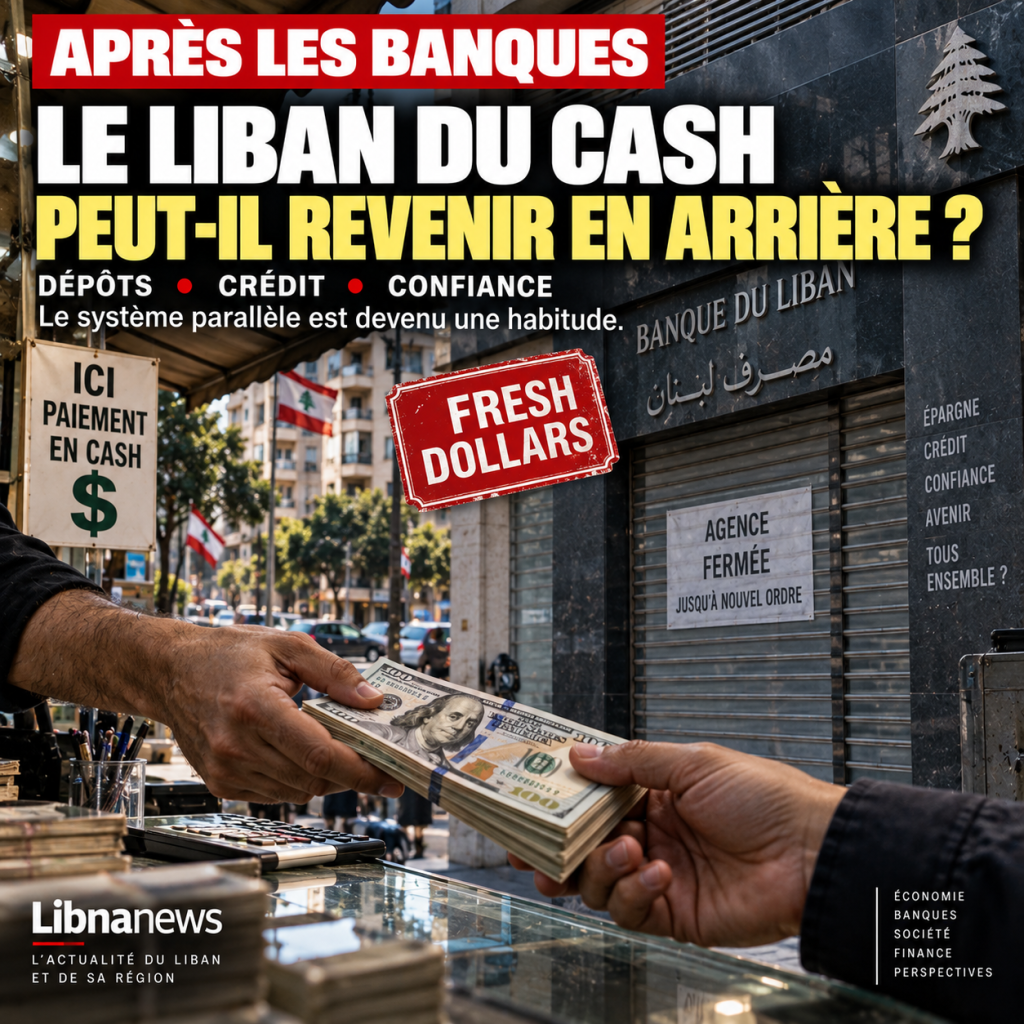
يجب أن يكون المال حلاً طارئاً لقد أصبحت بنية أساسية وبعد انهيار المصرف، تعلم اللبنانيون أن يحصلوا على دخلهم بالدولار الطازج، وأن يحتفظوا بالمزيد من الأوراق المالية، وأن يدفعوا مباشرة للموردين والتجار، وأن يميزوا بدقة الأموال التي دخلت مؤخرا في نظام الودائع القديم. وقد مكّن ذلك جزءاً كبيراً من الاقتصاد من مواصلة العمل عندما لا تؤدي المصارف دورها عادة. غير أنه بعد عدة سنوات، يطرح مشكلة معاكسة: فقد أصبح النظام المصمم للبقاء بدون المصارف فعالا بما فيه الكفاية بحيث لا يمكن اعتبار العودة إلى المصارف آلية.
وهذا واحد من أكثر التحديات تعقيدا التي تواجه حكومة نواف سلام ومصرف لبنان بقيادة كريم سعود. ويمكن للبنان أن يعيد هيكلة قطاعه المصرفي، وأن يحل تدريجيا مسألة الخسائر، وأن يعزز الضوابط ويستأنف المفاوضات مع صندوق النقد الدولي. ويمكنها أيضا أن تعزز البطاقات الإلكترونية ووسائل الدفع لخفض التدفق النقدي. ولكن أيا من هذه التدابير لا يجيب وحده على السؤال المركزي: لماذا يتعلم لبناني العمل دون ترك أمواله للمصرف يقرر إعادته؟ وتتجاوز المشكلة الآن ميزانياتها. وهو يؤثر على التحول العميق في السلوك الاقتصادي.
النقدية لم تحل محل المال: بل حلت محل جزء من المصرف
ولم تمنع الأزمة دخول الدولارات إلى لبنان. ويواصل المغتربون دعم أسرهم، ويواصلون الأعمال التجارية، ويستهلكون الأسر المعيشية. ما تغير هو الطريق الذي يأخذه المال ونُظِّم جزء كبير من التدفقات حول الدولارات الجديدة والنقد والآليات لتمكين المتلقي من التصرف فورا في أمواله. وهكذا أنشأ الاقتصاد نظاما للالتفاف يفي بالأولوية التي أصبحت مطلقة: فلم يعد خطر فقدان إمكانية الحصول على أمواله الخاصة.
فالقدر الذي حققه هذا الاقتصاد في وقت مبكر يجعل من الممكن قياس عمق هذه الظاهرة. تقدير عام 2022 يقدر بحوالي9.9 بليون دولارالاقتصاد الدولاري الذي يعمل نقداً، أي45.7 في المائة من الناتج المحلي الإجماليفي الوقت المناسب وهذا الرقم قديم ولا يقيس بصورة مباشرة حالة عام 2026. غير أنه يبين أن النقد لم يعد ظاهرة هامشية إلا بعد بضع سنوات من بدء الأزمة. وقد أصبحت إحدى دعائم الأداء الاقتصادي.
التغيير الأكثر عمقا هو نفسي. وقبل الأزمة، كان ينظر إلى دولار مودع في مصرف ومذكرة بالدولار على أنه شكلين يكاد يكونان متبادلين تماما من نفس الثروة. وكسرت تجربة القيود هذه المعادلة في عقول العديد من المنقذين. التذكرة متاحة على الفور والودائع مطالبة مقدمة من مؤسسة. ومن الواضح أن هذا الفرق كان موجودا قبل عام 2019، لكنه بدا نظريا. تحول الانهيار إلى تجربة جماعية.
أصبحت إمكانية الحصول على المال عودة
وقبل الأزمة، كان اختيار إيداع الأموال في مصرف يستند إلى منطق واضح. وحصل العميل على الضمان المادي لأمواله، ووسائل الدفع، والتحويلات، والأجر أحيانا، وربما الحصول على الائتمان. والاحتفاظ بمبالغ نقدية كبيرة لم يكن له فائدة تذكر من هذه المجموعة من الخدمات. وعكست الحسابات عندما اكتشف المودعون أن الرصيد المصرفي يمكن أن يستمر في الظهور على بيان بينما يمتنعون عن التواجد بحرية.
ومنذ ذلك الحين، يقبل صاحب النقدية بعض التكاليف مقابل ضمان أصبح ضروريا. ملاحظاته لا تهم ويجب حمايتها من السرقة وقد يكون من الصعب استخدامها في بعض المعاملات الهامة. لكن مالكهم يعلم أنه يستطيع أخذهم على الفور وهذا التوافر له الآن قيمته الاقتصادية الخاصة. إنه يعمل تقريباً كغلة غير مرئية: يتخلى المنقذون عن كسب المزيد لإبقاء أموالهم تحت السيطرة الكاملة.
ويؤدي هذا التحول إلى تعقيد كبير في إعادة بناء القطاع المصرفي. حتى لو قدم مصرف منتجاً مدفوعاً غداً، فإن الزبون لن يعد ببساطة يقارن سعر الفائدة مع سعر المنافس. سيسأل أولاً إن كان سيتمكن من استرداد كل أمواله متى أراد الغلة ستصل بعد ذلك ولذلك سيتعين على المصارف أن تبيع شيئا لم تكن تحتاجه قط من قبل: مصداقية وعد الاسترداد.
إصلاح صحائف الميزانية لن يكون كافياً لإعادة الدولارات
ويمكن للحكومة أن تعتمد أفضل القواعد التحوطية الممكنة، ويمكن لمصرف لبنان أن يعزز الإشراف عليه بدرجة كبيرة دون أن يتسبب فورا في عودة المدخرات. وتستجيب إعادة الهيكلة لمشكلة مؤسسية؛ فالثقة تستجيب للخبرة الحية. وكلاهما مترابطان، ولكنهما لا يتقدّما بالضرورة بنفس الوتيرة. ويمكن سن قانون في غضون بضعة أسابيع. تغيير سلوك الملايين يمكن أن يستغرق سنوات.
الإختبار الحقيقي سيأتي بعد الإصلاح قد يودع العميل مبلغاً صغيراً ويراقب ما يحدث سيتحقق إن كان بإمكانه إزالتها بحرية وسينظر في معاملة مقدمي الطلبات الآخرين. وستتبع أي تغييرات تنظيمية. ولا يمكن زيادة المبلغ الذي يوافق عليه لمغادرة النظام إلا بعد تراكم التجارب العادية. ومن المحتمل أن الثقة لن تعود في شكل حركة جماعية كبيرة. وسيتعين إعادة بنائها بعد المعاملة.
وتعطي هذه المسألة أهمية إضافية لتسوية الودائع القديمة. وطلب من اللبنانيين أن يثقوا بالنظام الجديد في الوقت الذي يتركوا فيه دون حل واضح، فإن الأموال التي تم تطهيرها في الماضي ستخلق تناقضا يصعب الدفاع عنه. ولذلك، فإن إعادة هيكلة المصارف ومعاملة الحفرة المالية لا تُستخدم فقط لتسديد تكاليف الماضي. يحددون مصداقية كل شيء يجب أن يلاحقهم.
المفارقة اللبنانية: الكثير من الدولارات، ولكن القليل من الائتمان
فالاقتصاد النقدي يجعل من الممكن فهم المفارقة التي كثيرا ما تكون مضللة. ويمكن أن يكون للبلد مبالغ كبيرة من الدولارات وأن يعاني في نفس الوقت من نقص التمويل. لا يعني الوجود المادي للملاحظات أن هذه المدخرات متاحة لتمويل الأعمال التجارية أو الإسكان أو البنية التحتية. وهذا يتطلب وسيطا قادرا على جمع الأموال، وتقييم المخاطر وتحويلها إلى قروض.
لنأخذ مثال بسيط وعشرة آلاف شخص، كل منهم يحملون 000 50 دولار، سيكون لديهم معا 500 مليون دولار. تلك الثروة موجودة ولكن إذا ظلت مبعثرة في الخزنات أو المنازل أو المقايضة التجارية، فإنها لا تصبح تلقائيا قرضا لمدة عشر سنوات لبناء مصنع أو مجمع سكني. فالنقد يسمح لك بتسديد صفقة اليوم؛ وهو لا يخلق تلقائيا التمويل اللازم للاستثمار الذي سيدر إيراداته في عدة سنوات.
وتوفر سوق العقارات دليلا ملموسا على هذا الانهيار. ولا يزال الأشخاص الذين لديهم أموال جديدة أو ثروة أو دخل من الخارج يقدمون هذه المشتريات. ومن جهة أخرى، لم يعد بإمكان جزء كبير من الأسر المعيشية أن يحول 20 عاما من الدخل في المستقبل إلى قدرة شرائية فورية بفضل الائتمان العقاري التقليدي. وبالتالي، لا يزال لدى السوق مالا، ولكن آليات أقل بكثير لحشدها لصالح من لا يملكون أصلا رأس المال.
وهنا يكشف الاقتصاد النقدي عن حدوده. وهي فعالة بصورة غير عادية في الحفاظ على التجارة. ومن أقل من ذلك بكثير تمويل النمو.
التذكرة في الدرج لا تمول الشركة المجاورة
المشكلة تتجاوز الإسكان فالاقتصاد الحديث يحتاج إلى الائتمان لتمكين الشركة من شراء آلة قبل أن تحقق الدخل الذي تولده، أو لمباشر الأعمال الحرة لفتح مؤسسة قبل وصول أول زبائنها أو لمزارع لتمويل موسم قبل الحصاد. وبدون وسيط مالي قادر على تحمل هذا الخطر، يعتمد الاستثمار بدرجة أكبر بكثير على الثروة الشخصية.
ويفضل هذا الوضع ميكانيكيا أولئك الذين يملكون بالفعل رأس المال. أي تجارة عائلية مع مئات الآلاف من الدولارات يمكن أن تستثمر في الإنصاف. رائد أعمال لديه مشروع ممتاز ولكن بدون مخاطر رأس المال الأولي التي تتعثر. ومن ثم يمكن للاقتصاد النقدي أن يحافظ على النشاط مع الحد من التنقل الاقتصادي.
وفي الأجل الطويل، تكون التكلفة كبيرة. ويعمم المال، ولكنه يعمم أساسا على تسوية العمليات الفورية. وهي تنتج بسهولة أقل الأثر المضاعف المرتبط بنظام مصرفي وظيفي. ولا تختفي الوفورات؛ يصبح أقل إنتاجية. ويفسر هذا السبب في أن إعادة بناء المصارف أكثر أهمية بكثير من المصارف نفسها. فبدون الوساطة، يخاطر البلد بالاحتفاظ باقتصاد سائل ولكنه غير ممول تمويلا كافيا.
يقوم الشتات بنقل اقتصاد الوقود دون إعادة بناء المصارف بالضرورة
الشتات هو أحد مصادر العملات الأجنبية الرئيسية في البلاد وهذه التحويلات تدعم الاستهلاك، وتسمح للأسر بدفع نفقاتها، وتساعد على الحفاظ على النشاط. ولكن الطريقة التي يستخدم بها هذا المال تحدد أثره على النظام المالي. وإذا قام المستفيد بسحب الأموال بسرعة أو يفضل الدائرة التي تكفل توافرها فوراً، فإن الدولارات تدخل الاقتصاد دون أن تظل كافية في المصارف لتكون أساساً لمزيد من الوساطة.
ولذلك يواجه لبنان مشكلة غير عادية. ولا يحتاج ذلك إلى جذب العملات فحسب، بل يجب عليه أن يقنع مالكيها بأن يتركوها طوعا في النظام. التطعيم أساسي فإجبار الأموال على المصارف أو جعل النقد من الصعب استخدامه اصطناعيا يمكن أن يؤدي إلى الأثر العكسي للغرض المنشود. وسيسعى سافرز إلى إيجاد وسائل جديدة للالتفاف، وذلك بالتحديد لأن الأزمة علمتهم أن يكونوا حذرين من القيود.
ولذلك، فإن الاستراتيجية الأكثر مصداقية هي جعل المصرف أكثر إثارة للاهتمام من النقد بدلا من مجرد جعل النقد أكثر إيلاما. وهذا يتطلب اليقين القانوني، والتوافر الكامل للودائع الجديدة، والمصارف المرسملة بشكل سليم، والإشراف الموثوق من مصرف لبنان. يجب أن يكون الزبون قادراً على أن يستنتج لنفسه أنّه يخسر أكثر بإبقاء تذاكره خارج النظام عن طريق إيداعها.
بطاقة الإئتمان لا تحل مشكلة الصندوق
والرغبة في تطوير المدفوعات الإلكترونية هي منطق واضح. وتحسن المعاملات الرقمية إمكانية التعقب، وتخفض المخاطر المرتبطة بالنقل النقدي، وتيسر إضفاء الطابع الرسمي على الاقتصاد. ويمكنها أيضا تحسين المعرفة بالتدفقات والمساعدة على الحد من بعض أشكال الاحتيال. ولكن استخدام بطاقة أكثر لا يعني بالضرورة أن الثقة المصارف أكثر.
أي مستهلك يُمْكِنُ أَنْ يَبقي معظم ثروته في النقدِ و الإيداع فقط الذي يَحتاجُ لمصاريفِه الشهريةِ. وبعد ذلك سيستخدم بطاقة في السوبر ماركت، ويدفع فواتيره إلكترونيا ويساهم إحصائيا في نمو المدفوعات الرقمية، دون أن يعيد مدخراته إلى النظام. وقال إن لبنان كان سينجح في تمويل المدفوعات دون أن ينجح في إعادة حساب الوفورات.
ويجب أن يكون هذا التمييز محور السياسات المقبلة. ويمثل تخفيض النقدية في المعاملات اليومية هدفا. إن إعادة بناء قاعدة ودائع مستقرة أمر آخر أكثر صعوبة بكثير. وهذه الخطوة الثانية هي التي ستسمح في نهاية المطاف للمصارف بالبدء في تمويل الاقتصاد على نطاق واسع.
النقود باهظة الثمن حتى عندما تبدو مجانية
ويبدو أن الاحتفاظ بالتذاكر يتجنب الرسوم المصرفية والمخاطر المؤسسية. ومع ذلك، فإن لهذه الحرية عدة تكاليف. ويجب على الأسر المعيشية والأعمال التجارية أن تحمي ماديا أموالها. وأصبح النقل النقدي أكثر أهمية. وتتزايد مخاطر الطيران. والمعاملات الكبيرة أقل عملية، ولا تزال بعض المعاملات الدولية صعبة دون المرور بالنظام المالي.
بل إن التكلفة الجماعية أعلى. فالاقتصاد الذي يهيمن على الأنواع أكثر صعوبة في قياسه والسيطرة عليه. ويمكن إعفاء جزء من النشاط بسهولة أكبر من الضرائب. العمليات المشبوهة أصعب لتعقبها. لدى الدولة صورة أقل دقة للدخل والتجارة، مما يعقد كل من السياسة الضريبية ومكافحة غسل الأموال.
ويوضح هذا الظلم أهمية الموضوع في العلاقات مع الشركاء الدوليين. والولايات المتحدة تصر على رصد الشبكات المالية المرتبطة بإيران وحزب الله، وكذلك على مكافحة غسل الأموال والقنوات غير المشروعة. غير أن الاهتمام اللبناني بزيادة إضفاء الطابع الرسمي على الاقتصاد قائم بشكل مستقل عن هذه المطالب. تحسين القدرة على التعقب ييسّر العلاقات مع المصارف الأجنبية ويحمي الأعمال المشروعة ويساعد على استعادة مصداقية البلاد للمستثمرين.
ومع ذلك، يجب على الحكومة أن تتجنب النظر إلى هذا الإصلاح إلا من خلال المواجهة الأمريكية مع حزب الله. ويشكل خفض الاقتصاد غير الرسمي وتعزيز الضوابط مسائل وطنية. فإعطاءها حصرا كرد على الضغط الأجنبي يمكن أن يسيّس تحولا يحتاجه الاقتصاد كله.
النقدية لديها الآن مستفيد منها
إن عدم ثقة المصارف وحدها لا يفسر استمرار النقدية. وقد أوجدت عدة سنوات من العمل عادات ومصالح. بعض اللاعبين يقدرون تقدير المعاملات النقدية. وتستفيد الأنشطة غير الرسمية من انخفاض إمكانية التعقب. وقد يجد رجال الأعمال أو الأفراد ميزة ضريبية. وكلما طال أمد النظام، أصبح من الأصعب التمييز بين ما لا يزال يشكل حماية مشروعة من المخاطر المصرفية وما هو المصلحة في الحفاظ على القمع.
هذا التطور كلاسيكي عندما يصبح حل الطوارئ دائم وفي بداية الأزمة، قد يكون استخدام الأموال رد فعل دفاعي. وفي عام 2026، كانت هذه الظاهرة هيكلا اقتصاديا كاملا. ولها دوائرها، وعاداتها التجارية، ومستفيدوها. وبالتالي، فإن تخفيضها يعني إقناع الادخار في الوقت الذي يواجه فيه أولئك الذين يستفيدون من انعدام الشفافية.
وهذا ما يجعل أي سياسة وحشية محفوفة بالمخاطر بشكل خاص. وإذا هاجمت السلطات النقدية في وقت واحد دون استعادة الثقة المصرفية، فيمكنها أن تعطي كلتا المجموعتين سببا مشتركا للمقاومة: المنقذون سيخافون على أموالهم والمستفيدون من النظام غير الرسمي سيدافعون عن مصالحهم. ومن ثم يصبح ترتيب الإصلاحات مهماً بقدر مضمونها.
المصارف القديمة لديها معوقات لا تكفي لمسحها
ويطرح سؤال أعمق وراء إعادة الهيكلة: هل سيوافق اللبنانيون على أن يعهدوا بوفوراتهم الجديدة إلى المؤسسات التي ينضمون إليها في تطهير القديم؟? المشكلة لم تعد تتعلق بالملاءة فقط. إنه يؤثر على هوية المنشآت ذاتها وتصور مديريها ومساهميها.
ويمكن إعادة رسملة المصرف وتلبية نسب جديدة. ويمكنها أن تغير إدارتها وأن تخضع لرقابة أشد صرامة. ولكن إذا استمر الزبون في تحديد هويته في المخزن لم يتمكن من الوصول إليه لسنوات، سيبقى تعميره التجاري صعبا. ومن ثم، فإن الطريقة التي ستشارك بها المصارف في تسوية الخسائر القديمة ستراعى بقدر ما تحظى به ميزانياتها في المستقبل من اهتمام.
ويفسر ذلك سبب دعوة البعض إلى الوصول إلى مؤسسات جديدة أو إلى تحول أعمق بكثير في المشهد المصرفي. ومن الواضح أن إنشاء بنوك جديدة لن يحل مصير الودائع القديمة. غير أن ذلك يمكن أن يستجيب لمطالبة أخرى: أن تكون هناك مؤسسات لا تتحمل بشكل مباشر التزامات سمعة الأزمة. ولذلك لا يمكن أن تقتصر المناقشة على عدد المصارف التي ستنجو. وهو يتعلق أيضاً بدرجة الكسر المطلوبة مع النموذج القديم.
العلامة الحقيقية للتطبيع هي إعادة القرض، وليس من البطاقة
وسيتمكن لبنان من النظر في أن نظامه المالي سيبدأ عمله فعلا بمجرد أن تتمكن المصارف من الإقراض بشكل مستدام. وسيكون النقل الدولي الأيسر تحسنا. زيادة استخدام الخرائط أيضا. وحسابات الدولار الطازجة المتاحة تماما أساسية. غير أن هذه الخدمات لا تكفي لإعادة الدور الاقتصادي للمصرف.
الإختبار الحقيقي سيكون في مكان آخر: هل يمكن لشركة صحية أن تقترض لتمويل آلة على مدى عدة سنوات؟ هل ستتمكن أسرة معيشية صغيرة من شراء مسكن دون أن يكون لها السعر الكامل على الفور؟ هل يمكن لمباشر الأعمال الحرة تحويل مشروع موثوق به إلى استثمار من خلال الائتمان بدلا من الثروة الوحيدة لأسرته؟ وطالما ظلت الاستجابة سلبية إلى حد كبير، سيكون لدى البلد أساسا نظام محسن للدفع، ليس بعد نظام مالي مستعادة تماما.
وستتطلب إعادة الائتمان إعادة رسملة المصارف، ولكن أيضا قاعدة إيداع مستقرة بما فيه الكفاية. ولذلك فإن المشكلتين دائريتان. واللبنانيون يترددون في الإيداع لأنهم لا يثقون في المصارف. لا يمكن للبنوك الإقراض على نطاق واسع بدون ودائع ثابتة. ولا يزال الاقتصاد يعمل نقدا لأن الائتمان المصرفي لا يزال منخفضا.
كسر هذه الدائرة سيكون أصعب بكثير من سن قانون.
يمكن للبنان أن ينجح في اتفاقه مع صندوق النقد الدولي ولا يزال يحافظ على اقتصاد موازٍ
وهذا هو السيناريو الأكثر إثارة للاهتمام، لأنه يبين حدود الإصلاح المؤسسي فقط. دعونا نتصور أن الحكومة قد توصلت إلى اتفاق مع صندوق النقد الدولي، وأن الثقب المالي يُعامَل في نهاية المطاف، وأن بعض المصارف تُعاد رسمها، وأن هناك مصارف أخرى تُعاد تشكيلها أو تصفيتها. ولا يوجد ضمان بأن يسلّم اللبنانيون على الفور البلايين الذين يبقون خارج النظام في هذه المؤسسات الجديدة.
ويمكنها أن تواصل استخدام المصارف كمقدمة للخدمات مع الاحتفاظ في الوقت نفسه بالجزء الأكبر من أصولها في أماكن أخرى. وسيستخدم الحساب في البطاقات والتحويلات والمصروفات. وستحتفظ الخزنة أو العقارات أو الأصول الموجودة في الخارج بمهمة الادخار. وسيكون هذا الهيكل أكثر استقرارا من هيكل الأزمة، ولكنه سيحد بشدة من قدرة المصارف على تمويل الاقتصاد.
وهذا هو السبب في أن التعمير له موقعان منفصلان للبناء. الأول واضح: إصلاح صحائف الميزانية، وتخصيص الخسائر، وتعزيز الإشراف والتفاوض مع المؤسسات الدولية. والثاني أكثر صعوبة في القياس: ويقنع المواطنون تدريجياً بأن ترك أموالهم في بنك لم يعد خطراً أكبر من الاحتفاظ به في مكان آخر.
وقد مكّن هذا المبلغ لبنان من البقاء على قيد الحياة عندما لا يستطيع نظامه المصرفي أداء مهامه عادة. وحافظت على التجارة، ودعمت الاستهلاك، وأعطت الأسر المعيشية سيطرة فورية على مواردها. وهذا النجاح في البقاء على قيد الحياة يفسر اليوم صعوبة العودة. وبالنسبة لكثير من اللبنانيين، لم تعد التذكرة مجرد وسيلة للدفع. وقد أصبح التأمين ضد النظام المالي نفسه.

التعليقات