
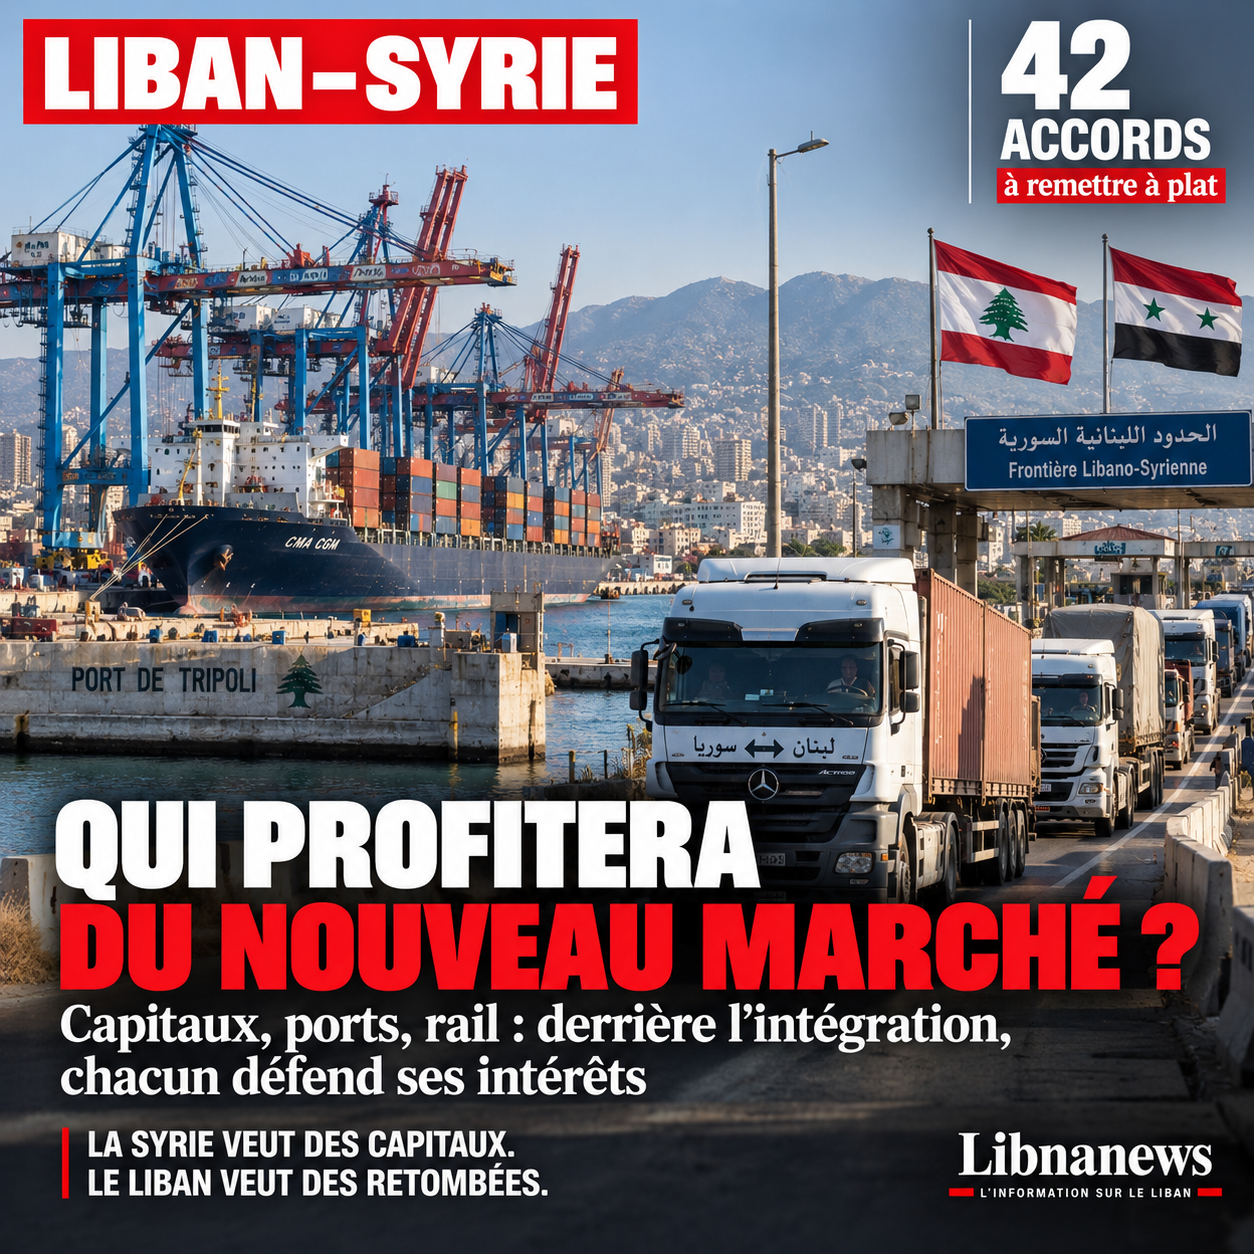
ويلخص هذا الرقم وحده المسافة بين الخطاب والواقع: إذ لا يزال يتعين إعادة النظر في اثنين وأربعين اتفاقا وبروتوكولا بين لبنان وسوريا، بينما يتكلم البلدين بالفعل عن عصر اقتصادي جديد. الشاحنات لا تزال تواجه عقبات ولا تزال القواعد الجمركية موضع نزاع. ويجب تيسير حركة رجال الأعمال والخبراء. والتمويل المصرفي غير كاف. ويحمي دمشق صناعته بينما يطلب من أصحاب الأعمال اللبنانيين الاستثمار في إعادة إعماره. ويجب على لبنان، الذي ينفذ نفسه من رأس المال بعد سنوات من الأزمة المالية والحرب، أن يحدد ما سيكسبه حقا من إرسال أمواله وأعماله ومهاراته عبر الحدود.
وهنا تكمن المصلحة الحقيقية لمنتدى الاستثمار اللبناني السوري. وقد أعطى هذا الحدث بُعداً استثنائياً في بيروت وجود ستة من الوزراء السوريين ومسؤولي الاستثمار والطيران والنفط والصناديق السيادية. ولكن وراء صيغ التكامل يبدو مفاوضات أصعب بكثير. الجميع يريد استخدام الأصول الأخرى دون التضحية بمصالحهم الخاصة.
إن سوريا تسعى للحصول على رأس المال والخدمات والمهارات والموانئ وفتح البحر الأبيض المتوسط. ويسعى لبنان إلى الوصول إلى الأسواق العربية على نحو أكثر سهولة، وإلى فرص الأعمال التجارية فيه، وإلى مكان في الفناء السوري. ويمكن استكمال هذين الطموحين. يمكنهم أيضا المنافسة مباشرة.
اثنان وأربعون اتفاقا، ولكن لا تزال شاحنات مقفلة بموجب القواعد
المفارقة الأولى قانونية.
كلا البلدين لا يبدأان من الصفر هم بالفعل42 اتفاقا وبروتوكولاالتي تحدد مختلف جوانب علاقاتها. غير أن هذه النصوص لا تشكل اليوم مجموعة تشغيلية كافية تعمل بدون احتكاك.
ومن ثم، فإن العمل المقرر هو استئناف هذه الاتفاقات الـ 42 واحدا تلو الآخر.
ويجب على اللجان المشتركة أن تحدد ما يمكن الاحتفاظ به، وهو ما يتطلب تعديلا ولم يعد يتوافق مع الوضع السياسي والاقتصادي الجديد.
المسألة ليست نظرية.
وسيتوقف نجاح عملية التقارب على أسئلة ملموسة للغاية: إلى متى تنتظر شاحنة عند الحدود؟ أي أجر يدفعه؟ هل تحتاج إلى إذن مسبق؟ هل السلعة اللبنانية تستفيد فعلا من نفس المعاملة التي تستفيد منها سلعة سورية؟ هل يمكن لمدير لبناني أو تقني لبناني أن يزور بسهولة موقع بناء في سوريا؟?
وإلى أن تحل هذه المسائل، تظل الاتفاقات الـ 42 أكثر إرثا قانونيا من السوق المتكاملة.
وعلى وجه الخصوص، يدعو الممثلون الاقتصاديون اللبنانيون إلى إلغاء آلية الإذن المسبق، وتحسين المعاملة المتساوية للسلع، وتحسين الظروف المؤاتية للناقلات.
إن النقل البري مؤشر مثالي تقريبا هنا.
ويعتمد لبنان على سوريا للوصول إلى الأسواق العربية. وتؤثر الزيادة في تكاليف المرور العابر أو التباطؤ عند المعابر الحدودية تأثيرا مباشرا على تكلفة السلع اللبنانية المباعة في الأردن أو الخليج.
وبالنسبة لشركة مصدِّرة، يمكن لعدد قليل من الساعات الإضافية على الحدود وبضع مئات من الدولارات من النفقات أن تحسب أكثر من خطاب رئيسي بشأن التكامل الاقتصادي.
دمشق يريد رأس مال لبناني لكنه لا يعد بسوق بدون حماية
والتناقض الثاني أكثر وضوحا.
وتدعو سورية القطاع الخاص اللبناني إلى المشاركة في إعادة نشاطه. وتشمل القطاعات التي تُعرض بوصفها مفتوحة للاستثمار الصناعة والزراعة والسياحة والنقل والصحة والتعليم والطاقة والهياكل الأساسية.
ولكن دمشق لا ينوي التخلي عن الآليات المصممة لحماية إنتاجه.
وعندما ذُكرت الواجبات والقيود المفروضة على المنتجات اللبنانية، كان الرد السوري هو التذكير بأنها لم توجه بالتحديد إلى لبنان. وهي جزء من سياسة عامة لحماية الصناعة السورية.
إن الحجة متسقة من وجهة النظر السورية.
على أية حال، هو يُحدّدُ حدّ كلمة « الكمال ».
وعندما يتعلق الأمر باجتذاب الأموال والمهارات والأعمال، يقدم لبنان كشريك طبيعي. وعندما يتعلق الأمر بحماية المنتجين السوريين من المنافسة، لا يؤدي القرب اللبناني بالضرورة إلى معاملة متميزة.
ولذلك، تود سوريا أن تجتذب رأس المال دون التخلي عن إعادة بناء قاعدتها الإنتاجية.
ويجب على لبنان أن يفعل العكس تماما: الاستفادة من الانفتاح السوري دون زيادة إضعاف أعماله التجارية.
وها هو أن مصالح كلا الاقتصاديين لا تتكامل تلقائيا.
لم يعد لدى العاصمة اللبنانية رفاهية الذهاب إلى المغامرة
والمسألة أكثر أهمية لأن لبنان في عام 2026 لم يعد هو الذي يمكن أن يعتبر سوريا امتدادا طبيعيا لسوقه.
وأدت سنوات الأزمة المصرفية والمالية إلى تغيير عميق في سلوك المستثمرين.
وأصبح رأس المال المتاح أكثر ندرة. واسترداد الأموال المستثمرة واليقين القانوني يُحسب الآن بقدر ما تُحسب العودة المتوقعة.
ويضاف إلى ذلك تعمير لبنان نفسه.
ويجب على البلد أن يموّل هياكله الأساسية وقطاعاته التجارية والمناطق المتضررة من الحرب. ويجب عليها أن تستعيد الخدمات العامة وتجتذب الاستثمار الأجنبي.
وفي هذه الظروف، يطرح سؤالا بسيطا جدا هو أن يطلب من أحد رجال الأعمال اللبنانيين ارتكاب عاصمته في سوريا: لماذا هناك بدلا من هنا؟?
والقول إن سوريا بحاجة إلى الكهرباء والمستشفيات والمصانع والفنادق والطرق والخدمات ليست استجابة كافية.
فالبلد الذي يخرج من الحرب يقدم تقريبا تعريفا للاحتياجات الهائلة. ولكن الحاجة ليست تلقائيا استثمارا.
ولكي تصبح كذلك، فإنها تتطلب عقدا قابلا للتنفيذ، وتمويلا، وضمانات، وإمكانية إعادة الأرباح إلى الوطن، وتنظيما مستقرا، وآلية موثوقة لتسوية المنازعات.
ولا يزال جزء من هذا الهيكل قيد البناء.
كشف أمرر بسات عن غير قصد المشكلة المركزية
وجاءت إحدى أكثر المداخلات كشفاً للمنتدى من وزير الاقتصاد اللبناني أمير بسات.
وقد حدد دور الحكومات بطريقة تقليدية: تمهيد الطريق أمام النشاط الاقتصادي، وإزالة العقبات، وتوفير إطار قانوني واضح ومستقر. غير أنه دعا المستثمرين بعد ذلك إلى النظر في الإمكانيات، والبحث عن المشاريع، وتقديم تقارير إلى كلتا الحكومتين عن العقبات والضمانات والإجراءات التي تحتاج إليها الحكومة.
المنطق عملي كما يبين أن الأرض لم تُعد بالكامل بعد.
ويُدعى المستثمر تقريبا إلى قطع الطريق، وتحديد العقبات ذاتها، ثم يطلب إلى الدول أن تزيلها.
ويمكن أن يكون هذا مقبولاً بالنسبة لمباشر الأعمال الحرة الذي لديه رأس مال واف ويمكنه تحمل هذا الخطر.
وبالنسبة لمستثمر لبناني يخرج من أزمة مصرفية كبرى، فإنه أقل من ذلك بكثير.
ربما يريد أن يعرف عن الضمانات قبل أن يلتزم بماله ليس بعد اكتشاف المشاكل.
وهذا التراجع عن تسلسل المراحل هو أحد أكثر نقاط الضعف الملموسة في العرض الحالي.
القطاع المصرفي مفقود بالضبط في وقت نريد فيه تعزيز الاستثمار
إن مسألة التمويل لا بد منها.
ويخرج كل من الاقتصادات من أزمات عميقة في نظمها المالية. ومن الصعب الحديث عن الاستثمارات الثنائية الكبيرة بدون مصارف قادرة على تمويل العمليات.
وأقر وزير الاقتصاد السوري محمد ندال الشاهر نفسه بأن الجغرافيا لا تنتج تلقائيا التكامل الاقتصادي.
ونحن بحاجة إلى مؤسسات موثوقة، وقواعد واضحة، وحدود فعالة، ونظام مصرفي قادر على مصاحبة التجارة.
وهذا أمر بالغ الأهمية.
ولدى لبنان تاريخيا خبرة مالية وتجارية يمكن أن تعطيه دورا في إعادة الإعمار السوري. ولكن نظامها المصرفي لا يزال متأثراً بشدة بالأزمة.
وما زالت سورية، من جانبها، تعمل على إصلاح قطاعها المالي.
ولذلك فإن البلدين يرغبان في إطلاق موجة جديدة من الاستثمار، في حين أن الأداة التقليدية لتحويل الفرصة إلى تمويل لا تزال هشة على جانبي الحدود.
وهذا يفسر لماذا يمكن للقطاع الخاص أن يبدي اهتماما كبيرا دون أن يوقع على الشيكات الكبيرة فورا بالضرورة.
السكك الحديدية في طرابلس-سيريا أخيراً تعطي مثالاً حيث المصالح يمكن أن تتلاق حقاً
غير أن جميع المشاريع لا تتسم بنفس الغموض.
ويوفر مشروع السكك الحديدية الذي يربط ميناء طرابلس بالشبكة السورية مثالا أكثر تحديدا على الفوائد المحتملة لكلا الطرفين.
والطريق المدروس سيمثل تقريبا35 كيلومترا في لبنان و 5 كيلومترات في سوريا.
وقد استعرض وفد مشترك الدورة بالفعل. وتشير النتائج الأولية إلى أنه من الممكن تقنيا وأنه لم يتم تحديد أي عقبات رئيسية في هذه المرحلة.
ولا يزال يتعين على شركة استشارية لبنانية أن تحدد تكلفة العمل ومدته.
وقد أعاد وزير النقل السوري ياروب بدر هذا المشروع إلى طموح أوسع: بناء ممرات لوجستية تربط الخليج بالبحر الأبيض المتوسط.
وها هو أن مفهوم التكامل يكتسب معنى اقتصاديا محددا.
تحصل سوريا على سكة حديد للوصول إلى ميناء طرابلس.
وتحصل طرابلس على أرض تجارية سورية، ومن المحتمل أن تكون وظيفة في التدفقات الإقليمية متجهة إلى العراق أو الخليج.
ومن ثم فإن لبنان لا يكتفي بإرسال رأس المال إلى سوريا. وأصبحت الهياكل الأساسية الموجودة في أراضيها أكثر نشاطا.
وهذا هو بالضبط نوع المشروع الذي يمكن فيه توزيع الأرباح على الجانبين.
رينيه مواد يكمل مركز لوجستي محتمل في الشمال
ويجب قراءة الاهتمام المعرب عنه حول مطار رينيه مواواد بنفس المنطق.
ويمكن للمطار أن يظهر، في عزلة، كملف قديم يوضع بانتظام على الطاولة.
ويأخذ هذا المشروع بعداً آخر، إلى جانب ميناء طرابلس ومشروع السكك الحديدية وشبكة الطرق السورية.
ويمكن للشمال، نظريا، أن يصبح منصة تجمع بين النقل البحري والبري والسكك الحديدية والنقل الجوي.
وبالنسبة لسورية، من شأن ذلك أن يزيد من إمكانية الوصول إلى البحر الأبيض المتوسط.
وبالنسبة للبنان، يمكن أن يحوّل ذلك جزءا من النشاط الاقتصادي إلى طرابلس والشمال، شريطة أن يتم بالفعل القيام بالاستثمارات اللازمة.
ولكن مرة أخرى، لم يقدم المحفل تمويلا نهائيا.
لقد كشف عن هيكل محتمل.
ولا تزال توجد بين الهندسة المعمارية والتشييد والدراسات والتمويل والعقود والقرارات السياسية.
النفط العراقي والغاز الأردني: يمكن للبنان أن يكسب بممر
وينطبق نفس المنطق على الطاقة.
وتتعلق المناقشات بالنفط العراقي وخطوط الأنابيب والغاز الأردني والوصلات الكهربائية.
The gas project envisages transit from Jordan through Syria to Lebanon. وستُجرى مناقشات متقدمة، لكن الأفرقة التقنية لا تزال بحاجة إلى تحديد المعدات اللازمة ومعالجة العقبات القائمة.
ويجب أيضا تقييم وإصلاح خطوط الطاقة التي تربط البلدين قبل النظر في إمدادات الكهرباء.
وتود سوريا أيضا أن تكون قادرة على دراسة استخدام بعض البنى التحتية النفطية اللبنانية.
مرة أخرى، فوائد لبنان المحتملة تتوقف على مكانه في السلسلة.
إذا لم تتحول إلا إلى الزبون الأخير للطاقة عبر سوريا، فإن العلاقة لا تزال تقليدية نسبيا.
وإذا أصبح عقدا لوجستيا يستخدم موانئه ومرافق التخزين والهياكل الأساسية للتدفقات الإقليمية، فإن القيمة الاقتصادية تتغير تماما.
وهنا ينبغي أن تركز المفاوضات اللبنانية.
والسؤال ليس فقط ما يمكن للبنان أن يستثمره في سوريا. It is to determine which Syrian activities can create trafficking, income and employment in Lebanon.
كما أن إعادة البناء السوري يمكن أن تطمح إلى المهارات التي يحتاجها لبنان
ولا تزال هناك مخاطر أخرى لا تزال قيد المناقشة: المنافسة على الموارد البشرية.
وستحتاج سوريا إلى مهندسين وأطباء ومتخصصين في الشؤون المالية ومهنيين في مجال السياحة ومنظمي المشاريع والتقنيين.
ولدى لبنان هذه السلطات بالتحديد.
لكنه يحتاجه أيضاً لإعادة بناءه.
وبالتالي، فإن فتح الأسواق السورية على نطاق واسع يمكن أن يؤدي إلى أثرين معاكسين.
ويمكنها أن تقدم عقوداً إلى الشركات اللبنانية وتوليد الدخل.
It can also attract to Syria some of the skills and capital Lebanon needs on its own territory.
وسيتوقف الفرق على النموذج المختار.
وإذا حصلت شركة لبنانية على عقد في سوريا، وتوظف أفرقة في لبنان، وتستخدم الموانئ اللبنانية وتعيد أرباحها، فإن الاقتصاد اللبناني يمكن أن يفيد.
وإذا سار رأس المال، يستقر المهنيون في سوريا وينفذ النشاط بالكامل في الموقع، تصبح الأرباح الوطنية أكثر محدودية بكثير.
وتحدث المحفل كثيرا عن الفرص. The mechanism for ensuring these benefits was much less specified.
ولذلك فإن الاختبار الحقيقي لن يكون عدد المستثمرين الحاضرين
وأبدى المنتدى اهتماما حقيقيا من القطاع الخاص. كما أتاح ذلك إمكانية التقريب بين الموظفين الذين لم يعملوا معا في هذا الإطار لفترة طويلة.
ولكن مؤشرات النجاح يمكن تحديدها بالفعل.
الأول سيكون مصير42 اتفاقا وبروتوكولا– إذا ظلت هذه العلاقة قيد الاستعراض لشهور، فإن العلاقة الجديدة ستظل بعيدة عن الوضوح إلى حد كبير.
الثاني سيكون وقت عبور الحدود.
والثالث هو تكلفة عبور الشاحنات.
وسيكون الرابع هو قدرة منظمي المشاريع والخبراء على السفر بين البلدين.
وسيكون الخامس توضيحا للقواعد الجمركية.
السادس سيكون التمويل.
وستكون المرحلة السابعة هي الانتقال من مشروع رمزي، مثل السكك الحديدية بين طرابلس والشبكة السورية، من دراسة تقنية إلى قرار ممول.
وهذه المعايير أكثر فائدة بكثير من عدد الكلمات التي ألقيت في بيروت.
السؤال الذي لم يقرره المحفل: ما الذي سيكسبه الاقتصاد اللبناني بعد ربح المستثمر؟?
أخيراً هي النقطة المركزية.
يمكن لمنظم الأعمال اللبناني أن يجني المال في سوريا. وهذا لا يعني تلقائيا أن لبنان يفوز معه.
ويتمثل التحدي الحقيقي في تحويل الاستثمار الفردي إلى تدفقات اقتصادية تفيد البلد أيضا: استخدام الموانئ، والتعاقد من الباطن، والخدمات المالية، والوظائف، والصادرات، والنقل، والهندسة، وإعادة الأرباح إلى الوطن.
وبدون هذا الهيكل، يمكن أن تصبح إعادة الإعمار السورية فرصة هائلة لبعض أصحاب الأعمال اللبنانيين بينما لا يكون لها تأثير يذكر على الاقتصاد الوطني.
معها، تغير الحساب.
ميناء طرابلس يمكن أن يكسب حركة المرور السكك الحديدية يمكنها أن تخلق ممراً (رينيه مواواد) يمكنها الحصول على وظيفة اقتصادية يمكن للناقلين أن يجدوا الأسواق العربية شركات الخدمات يمكنها بيع خبرتها ويمكن إدماج مرافق الطاقة اللبنانية في الشبكات الإقليمية.
وهذا هو بالتحديد السبب في أن العلاقة الاقتصادية مع سوريا لا يمكن التفكير فيها كعمل من أعمال التضامن مع جار في إعادة البناء.
ولكل دولة مصالحها الخاصة.
دمشق يريد جذب رأس المال بينما يحمي صناعته ويجب أن تحصل بيروت على الوصول إلى السوق السورية، مع حماية أعمالها التجارية، ومطالبة الممرات الرئيسية أيضاً بأن تجتاز هياكلها الأساسية.
الجغرافيا تجعل الاقتصادين أقرب إلى بعض. وهو لا يضمن توازن علاقتهما.
وستبدأ الشراكة الحقيقية عندما تصبح الاتفاقات الـ 42 قواعد منطبقة، وتعبر الشاحنات الحدود بموجب إجراءات يمكن التنبؤ بها، ويمكن للمصارف تمويل العمليات، وسيؤدي أول مشروع مشترك رئيسي إلى إيرادات قابلة للقياس على جانبي الحدود. وحتى ذلك الحين، تكون الفرص حقيقية، ولكن التكامل يظل في المقام الأول وعدا.