إزالة الودائع من وجه إلى وجه بين المصارف والمنقذين
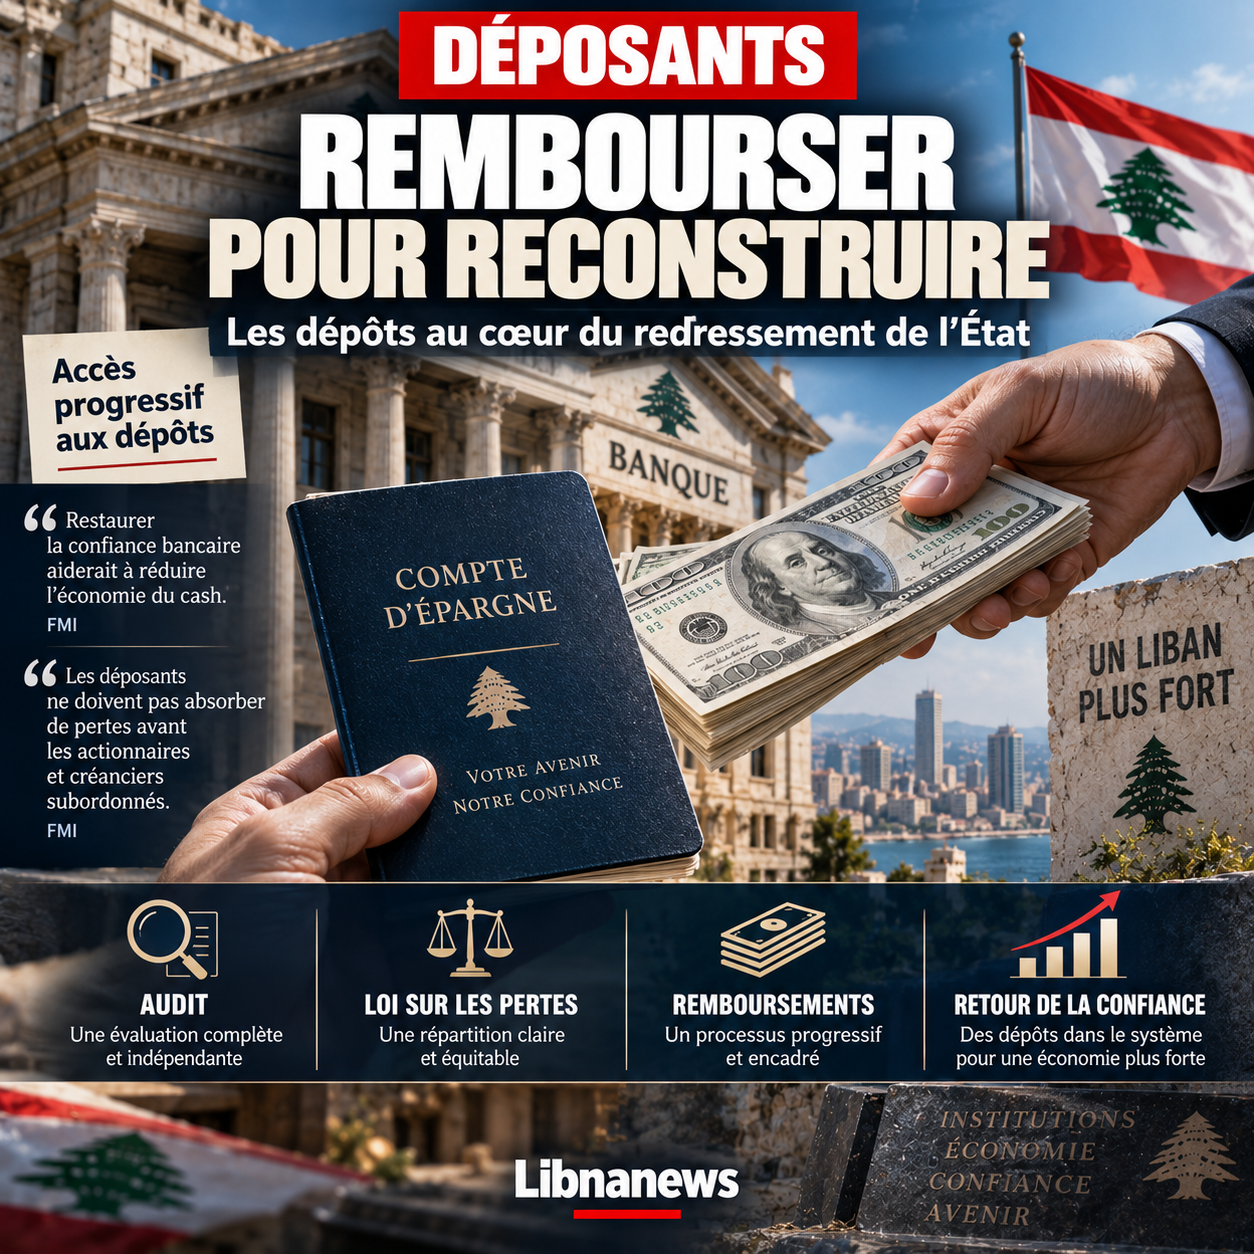
وقد يتغير ملف الودائع المصرفية في طبيعته. بعد سنوات تم خلالها التعامل معها على أنها قلب الأزمة المالية اللبنانية، فإن الانعكاسات التي ظهرت في الوثائق التي تمت دراستها تدمجها الآن في مشروع أوسع بكثير لإعادة بناء الدولة. ولن يكون رد تكاليف الادخار مجرد عملية ترمي إلى تعويض عواقب الانهيار المصرفي. سوف يصبح أداة لاستعادة الثقة في المؤسسات، وإعادة رأس المال إلى النظام المالي و مرافقة التحول الاقتصادي للبلد. يضع هذا النهج المودعين على نفس المستوى الاستراتيجي مثل إعادة بناء الجنوب، وتعزيز الجيش، والإصلاح الإداري، واستعادة السيادة المالية.
التغيير مهم ومنذ الأزمة، ركزت المناقشة اللبنانية على مسألة مركزية: من ينبغي أن يتحمل الخسائر المتراكمة؟ الدولة، وبنك لبنان، والمصارف التجارية، وحاملي أسهمها أو مودعينها؟ ولم تسترجع الردود حتى الآن علاقة طبيعية بين المواطنين والمؤسسات المالية. وقد رأ سافرز أموالهم مقيدة أو تخضع لآليات تقييدية للانسحاب. وفي الوقت نفسه، تكيف الاقتصاد. وقد اضطلعت الدولار المادي بدور هام، وأصبحت المدفوعات النقدية منتشرة وانتقلت جزءا كبيرا من المعاملات من المصارف.
ويسعى النهج الجديد إلى عكس هذه الديناميكية. وهي تستند إلى فكرة بسيطة: ولا يمكن إعادة بناء النظام المالي على نحو دائم إذا ظل المودعون مقتنعين بأن الاستثمار في أي مصرف يشكل خطرا. ولا يصبح الانتعاش التدريجي للودائع مسألة عدالة مالية فحسب، بل شرطا للعودة إلى الأداء الاقتصادي العادي.
مراجعة كاملة للحسابات قبل تحديد من ينبغي أن يدفع
وستكون المرحلة الأولى المتوخاة مراجعة متعمقة ومستقلة لحساب مصرف لبنان والمصارف التجارية. ولن تكون مجرد مسألة تحديث بعض الاستعراضات. والهدف هو تحديد الالتزامات والخسائر والمسؤوليات تحديدا قبل تحديد كيفية توزيعها.
هذه خطوة أساسية ولا يمكن أن يستند الحل الدائم إلى أرقام متنازع عليها أو إلى تقدير سياسي للخسائر. وثمة حاجة إلى تحديد الحالة الفعلية للمؤسسات، وتحديد الأصول المتاحة، وقياس قدرة الجميع على المشاركة في إعادة التنظيم. وينبغي أن تستوفي العملية المتوخاة معايير تتفق مع معايير صندوق النقد الدولي وأن تُعهد بها إلى هيكل ذي مصداقية دولية.
وسيغطي الجدول الزمني لمراجعة الحسابات والتغييرات التشريعية فترة تتراوح بين ستة أشهر واثني عشر شهرا. وتبين هذه المدة أن المشروع لا ينص على العودة الفورية لجميع الودائع. بل إنه يسعى إلى بناء آلية لبدء عمليات السداد مع إعادة هيكلة القطاع.
ويتمثل التحدي أيضا في الحيلولة دون أن تصبح مراجعة الحسابات عملية جديدة بدون نتيجة. وقد أجرى لبنان بالفعل مناقشات عديدة بشأن تقييم الخسائر وإعادة الهيكلة والمسؤولية. ويكمن الفرق هذه المرة في الصلة المباشرة بين مراجعة الحسابات، وقانون تخصيص الخسارة، والدفع الفعال للمبالغ المستردة.
قانون لتخصيص الخسائر
وستكون المرحلة الثانية تشريعية. يجب تحديد توزيع الخسائر بموجب قانون صادر عن البرلمان. هذا الحكم ضروري لأنه، من حيث المبدأ، سيمنع معالجة واحدة من أكبر الأزمات المالية في تاريخ البلد من أن يتم تسويتها فقط بقرارات إدارية أو باتفاقات بين المؤسسات.
يجب أن يحدد القانون مسؤوليات كل من الدولة ومصرف لبنان والبنوك التجارية. وينبغي لها أيضاً أن تحدد كيفية مشاركة حملة الأسهم في استيعاب الخسائر. وقبل كل شيء، ينبغي أن توفر حماية خاصة لمقدمي الطلبات الصغيرة والمتوسطة الحجم.
وهذه النقطة الأخيرة هي أحد أوضح المبادئ التوجيهية للخطة المقترحة. ولن يعامل جميع مقدمي الطلبات على قدم المساواة. وستعطى الأولوية للذين تمثل مدخراتهم تراثا عائليا أو منتجا لحياة عمل بدلا من رأس مال أكبر بكثير.
غير أن الوثائق المتاحة لا توفر جدولاً كاملاً لتحديد المبلغ الذي يحدد تحديداً دقيقاً الوديع الصغير أو المتوسط أو الكبير. كما أنها لا تسمح بتحديد النسبة الدقيقة للودائع التي تسدد إلى كل فئة. وينبغي تحديد هذه العناصر في الإطار التشريعي والمالي. ولذلك فإن تقديم عتبات محددة اليوم سيتجاوز ما تقترحه المصادر.
التسديدات الأولى في السنة الأولى
الجدول الزمني المتوخى طموح. وبعد مرحلة مراجعة الحسابات وإعداد التشريعات، يتوقع أن تبدأ عمليات السداد الأولى في السنة الأولى. ثم تدرج استعادة الملاءة الكاملة في برنامج يصل إلى خمس سنوات.
ويستجيب هذا الضيق للمنطق السياسي والمالي. فبانتظار عدة سنوات قبل دفع أول دولار للمودعين يمكن أن يدين المشروع بمجرد إطلاقه. وبغية استعادة المصداقية، يجب على الدولة أن تسفر بسرعة عن نتيجة واضحة.
وبذلك يكون للسداد الأولي وظيفة رمزية. ومن شأن ذلك أن يبين أن هذه العملية ليست إصدار تشريع جديد أو إعلان خطة جديدة. ومن شأنه أن يزود الادخار برهانا على أن الاسترداد قد بدأ بالفعل.
ولكن هذه السرعة تخلق صعوبة كبيرة: من أين يأتي المال؟ ولا يُعد بالسداد إلا إذا تم تحديد مصادر التمويل. وتعطي الوثائق التي درست هيكلا عاما، ولكنها لا تسمح بوضع جدول نهائي للسيولة المتاحة بعد عام. وبالتالي تصبح مراجعة الحسابات أمرا لا غنى عنه تحديدا لأنه يتعين عليها أن تحدد ما يمكن أن يدعمه كل طرف فعلا.
ذهب بنك لبنان كضمان للثقة ليس كصندوق فارغ
وترد أيضا مسألة احتياطيات الذهب في الاعتبارات التي درست. غير أن دورها سيكون مختلفاً جداً عن الدور الذي يتصوره أحياناً في المناقشة العامة. ولن يعتبر الذهب احتياطيا للبيع الفوري لسداد تكاليف مقدمي الطلبات.
بدلا من ذلك، سيكون بمثابة أساس من الثقة لإعادة بناء المصداقية المالية للبلد. والهدف من ذلك هو الحفاظ على هذه الأصول بدلا من بيعها أو رهنها أو زيادة السندات الجديدة دون رقابة.
وينبغي أيضا أن يتطلب أي استخدام للذهب إذنا صريحا من البرلمان. يقدم هذا المطلب قفلًا مؤسسيًا. ولا يمكن تعبئة مثل هذه الأصول الوطنية الهامة بمجرد اتخاذ قرار إداري.
هذا الحذر مشكلة واضحة وباستخدام احتياطيات الذهب لتغطية الخسائر على الفور يمكن أن يوفر السيولة، ولكنه لن يحل أسباب الأزمة. وما أن يستهلك البلد أصوله، فإنه سيظل يواجه نظاما مصرفيا ضعيفا إذا لم تنفذ الإصلاحات الهيكلية. ولذلك فإن الفلسفة هي استخدام وجود الذهب كعامل مصداقية بدلا من أن يكون حلا فوريا للميزانية.
السداد كوسيلة لمكافحة الاقتصاد النقدي
ويظهر الاهتمام الاستراتيجي للقضية على وجه الخصوص عندما يكون قريبا من تطور الاقتصاد اللبناني منذ الأزمة. وأدى انعدام الثقة في المصارف إلى انتشار المعاملات النقدية. وبالنسبة لكثير من الأسر المعيشية والأعمال التجارية، أصبح الاحتفاظ بالدولار المادي سلوكا منطقيا بعد تجربة الودائع المجمدة.
غير أن هذه الحالة تؤدي إلى تعقيد عملية التعمير الاقتصادي. ولدى المصارف موارد أقل. ولا يزال الائتمان محدودا. المعاملات أصعب لتعقبها. لدى السلطات رؤية محدودة لبعض الحركات المالية. وأخيرا، يشعر الشركاء الدوليون بالقلق إزاء إمكانية غسل الأموال وتمويل الشبكات المحظورة.
ويصبح رد تكاليف المودعين وسيلة لعكس هذا المنطق. وإذا وجد منقذ أن أمواله تعاد إليه تدريجيا وأن القواعد الجديدة تحمي حقوقه على نحو أفضل، فيمكنه أن يبدأ في اعتبار المصرف مرة أخرى أداة عادية.
غير أن إعادة الودائع لن تكون تلقائية. وسيتطلب ذلك أكثر من رد أول. وسيتعين على الوديعين أن يقتنعوا بأن الأموال الجديدة التي يضعونها في المصارف لن تعاني من مصير الأموال القديمة. وينطوي ذلك على فصل واضح بين معالجة الالتزامات الموروثة عن الأزمة وتشغيل الودائع الجديدة.
إعادة بناء مصرفي سيغير المشهد المؤسسي
وستترتب على مراجعة الحسابات وتخصيص الخسائر بالضرورة عواقب على المصارف نفسها. ليس لدى الجميع نفس الوضع المالي وقد يتمكن البعض من إعادة رسملة أنشطتهم ومواصلتها. وقد يتعين على الآخرين الاندماج أو إعادة الهيكلة. ويمكن أن تختفي المؤسسات غير القادرة على تلبية الاحتياجات الجديدة في شكلها الحالي.
ولذلك لا يمكن فهم المشروع على أنه خطة لإنقاذ جميع المصارف دون تمييز. وتتعلق الأولوية التي أُبديت بإعادة النظام وحماية مقدمي الطلبات، وليس الحفاظ على كل مؤسسة.
كما أن إعادة الهيكلة يجب أن تخلق قطاعا أصغر ولكن أقوى. وبعد مثل هذه الأزمة، فإن الحفاظ على المؤسسات المعسرة اصطناعيا لن يؤدي إلا إلى استرجاع المشكلة. ومن ناحية أخرى، فإن الإغلاق المفاجئ للمؤسسات التي لا توجد بها آلية للحماية يمكن أن يفاقم خسائر الادخار.
وسيكون الرصيد صعبا. وسيتعين على المصارف الباقية أن تفي بمتطلبات أقوى فيما يتعلق برؤوس الأموال والحوكمة والامتثال. كما سيتعين عليها إقناع مراسليها الأجانب بأن آليات الرقابة قد تغيرت.
بُعد سياسي يتجاوز حدود التمويل
ملف المتقدمين يصبح أكثر حساسية عندما يدمج في برنامج إعادة البناء الأوسع المشار إليه في الوثائق وهو يجمع بين الانتعاش المصرفي، وإعادة بناء المناطق المتضررة من الحرب، والحكومة الرقمية، وتعزيز القوات العسكرية، وعودة سلطة الدولة.
وفي هذا الهيكل، يؤدي تحويل الأموال إلى مودعين إلى أثر سياسي. خلال الأزمة، عجز الدولة عن حماية المدخرات أضعف مصداقيتها بشدة وبالتالي، فإن إعادة الحقوق المالية تصبح وسيلة لاستعادة السلطة المؤسسية.
والمنطق مماثل للمنطق المتوخى لإعادة إعمار الجنوب. عندما تقدم الدولة خدمة مباشرة، تُموّل إعادة بناء أو تحمي الإيداع، يُحدّ من اعتماد المواطن على الوسطاء السياسيين أو المجتمعيين أو القطاع الخاص.
وبذلك يتجاوز المشروع إطار خطة مصرفية. وهي تسعى إلى إعادة بناء الصلة بين المواطن والمؤسسة. ويفسر هذا الطموح سبب احتلال مقدمي الطلبات لهذا المكان الهام في استراتيجية تعالج في آن واحد الأمن والسيادة والتعمير.
خطر تحويل الوعد المالي إلى صك سياسي
لكن هذا الهيكل خطير وكلما أُدمجت مدفوعات الجهات الوديعة في استراتيجية تحوّل دولية في لبنان، كلما كان من المرجح أن يُنظر إليها على أنها مشروطة بالأهداف السياسية.
وقد يخشى بعض الناس أن يتوقف الحصول على التمويل اللازم على القرارات المتخذة بشأن مسائل أخرى، بما في ذلك الأمن أو أسلحة حزب الله أو العلاقات مع إسرائيل. وتقيم الوثائق التي تم بحثها روابط استراتيجية بين هذه المشاريع المختلفة، ولكنها لا تسمح بالتأكيد بأن السداد الفردي لمقدم الطلب مشروط قانونا باتخاذ قرار مأمون.
التمييز ضروري ويمكن لبرنامج دولي أن يجمع بين عدة إصلاحات في الاستراتيجية نفسها دون أن يخضع أي دفع رسمي لجميع التدابير الأخرى. ولذلك يجب أن تتجنب هذه المادة تقديم هيكل سياسي عام كشرط قانوني في هذه المرحلة.
غير أن هذا الغموض يمكن أن يصبح مصدرا للصراع. المودعون ينتظرون أموالهم لسنوات ويمكنهم أن يرفضوا استخدام وضعهم كعائق في المفاوضات السياسية الأوسع نطاقا. وعلى العكس من ذلك، قد يرى المانحون أنه لا ينبغي لهم تخصيص موارد كبيرة دون ضمانات للإصلاح.
من سيتحكم بالمال؟?
ولذلك فإن مشكلة الحكم هي مشكلة مركزية. وينبغي أن يقترن التمويل المتصل بالانتعاش بمؤشرات وآليات إصلاحية لمنع استخلاص الموارد. ويفي هذا الشرط بعدم الثقة المتراكمة في الإدارة العامة والمصرفية.
ويمكن أن يتعلق التحول الرقمي المتوخى في البرنامج العام أيضا برصد المدفوعات. والهدف من ذلك هو تخفيض الوسطاء، وتحديد المستفيدين، وإتاحة مراقبة أكثر دقة للتدفقات.
وبالنسبة لمقدمي الطلبات، يمكن لمثل هذا الهيكل أن يجعل السداد أكثر شفافية. وستقدم معلومات عن الفئات التي تم دفعها، وعن الجدول الزمني وعن الأساس القانوني. كما أنه سيحد من خطر المعاملة التفضيلية التي تعطى لبعض الجهات الفاعلة.
ولكن الشفافية يجب أن تبدأ قبل السداد. ويجب أن يكون توزيع الخسائر في حد ذاته مفهوما. فبدون نشر أساليب الحساب ومسؤولياته، يخاطر المواطنون برؤية الآلية كمحاولة أخرى لجعلها تتحمل خسائر تقرر في أماكن أخرى.
الاختبار الحقيقي هو العودة الطوعية للمال إلى المصارف
ولا يمكن في نهاية المطاف قياس النجاح إلا بالمبلغ المسدد. وسيكون أفضل مؤشر هو سلوك اللبنانيين بعد الدفعات الأولى.
وإذا استرجع المودعون جزءا من أموالهم وأبقوها نقدا فورا في المنزل أو نقلهم إلى الخارج، فإن العودة ستستجيب لطلب مشروع ولكنها لن تستعيد النظام المالي. وعلى النقيض من ذلك، إذا استأنف بعض المنقذين استخدام المصارف، فإن الآلية ستؤدي إلى أثر أعمق بكثير.
ولتحقيق هذه النتيجة، سيتعين على السلطات أن تضع حدودا واضحة بين النظام القديم والنظام الجديد. ويجب أن يكون المواطنون على علم بأن الودائع الجديدة محمية بقواعد مختلفة، وأن المصارف الباقية على قيد الحياة لديها رأس مال كاف، وأن الضوابط تمنع تكرار الممارسات التي تؤدي إلى انهيار.
وفي هذه الحالة، يمكن أن يصبح ملف مقدمي الطلبات جزءا حقيقيا من إعادة بناء الدولة. فإعادة المدخرات لن تؤدي فقط إلى ديون لمئات الآلاف من الناس. ومن شأن ذلك أن يعيد رأس المال إلى القنوات المؤسسية، ويقلل الاقتصاد النقدي، ويعيد الائتمان ويجعل الرقابة المالية أكثر فعالية. بعد سنوات عندما كانت الأزمة المصرفية رمزاً للعجز العام، قد يصبح سداد الودائع أحد أكثر الاختبارات الملموسة لقدرة لبنان على إعادة بناء علاقة ثقة بين الدولة والمصارف والمواطنين.