
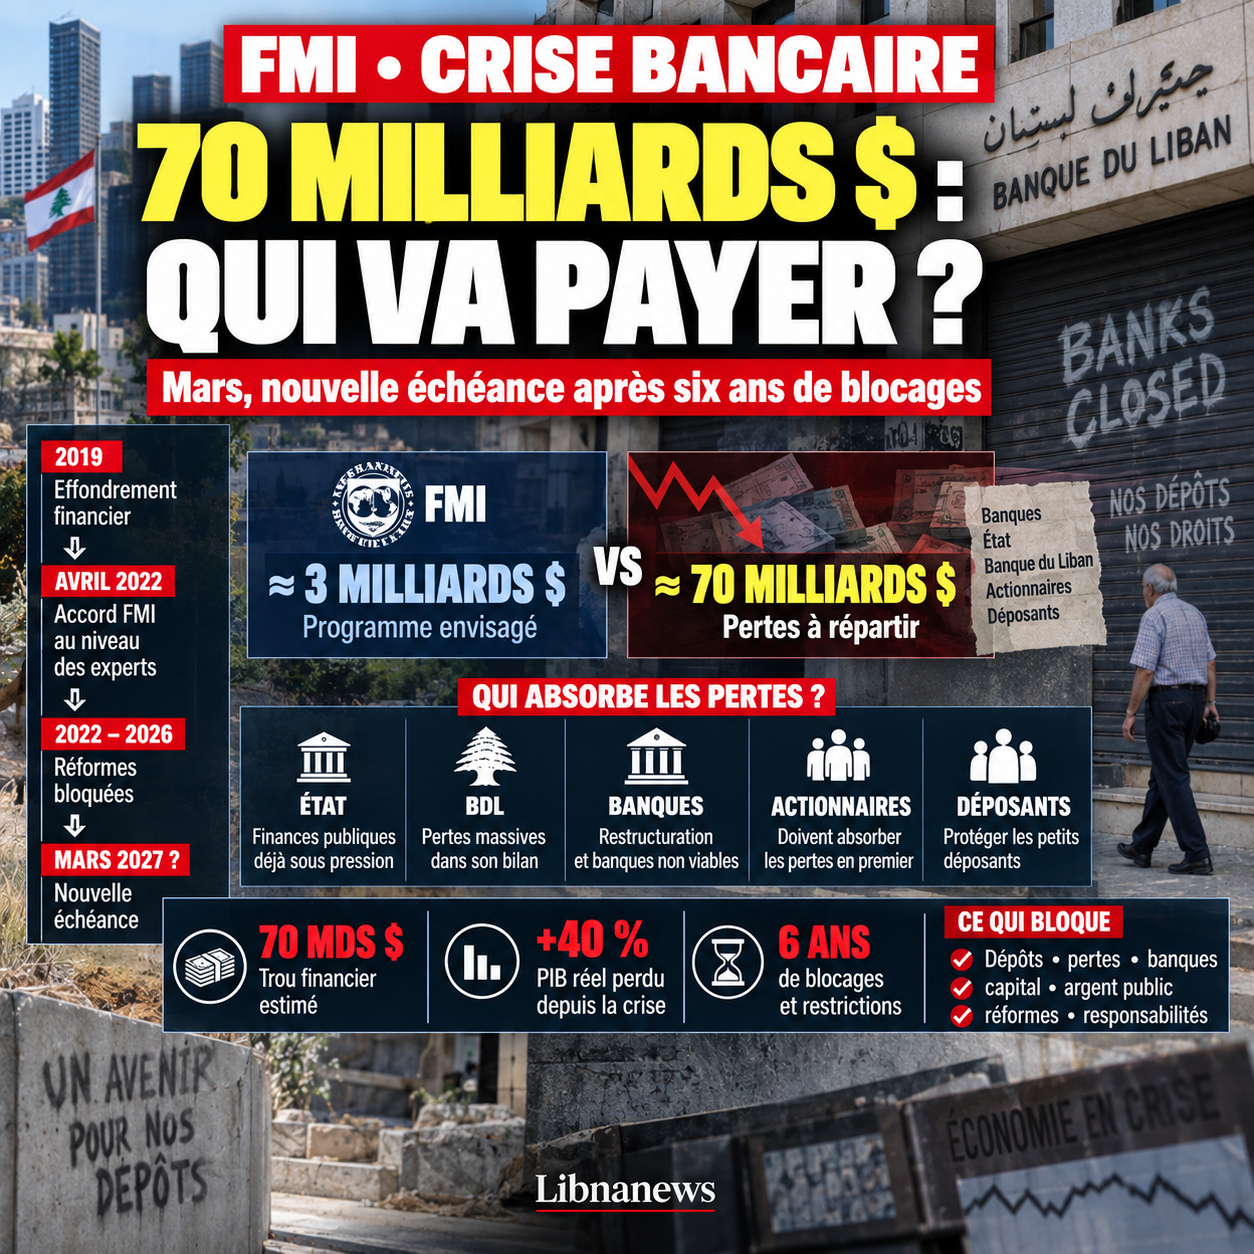
صندوق النقد الدولي: لماذا تجاوز الموعد النهائي في آذار/مارس 70 بليون دولار من الخسائر و 6 سنوات من الحجب
مارس، تاريخ جديد بعد أربع سنوات من العمل غير المكتمل
ويمكن إبرام اتفاق بين لبنان وصندوق النقد الدولي في آذار/مارس المقبل. ويجري الآن تعميم الموعد النهائي في الدوائر السياسية والمالية، في حين تكثفت المناقشات بشأن إعادة هيكلة المصارف، وسداد الودائع، وإطار الميزانية لعام 2027. وهو يأتي على وجه الخصوص بعد انفراج كبير في قانون القرار المصرفي، الذي يعتبر منذ وقت طويل إحدى العقبات الرئيسية التي تعترض تنفيذ برنامج مع الصندوق.
غير أنه يجب وضع هذا المنظور في تاريخ بدأ قبل عام 2026 بفترة طويلة. وقد أبرم لبنان بالفعل اتفاقا مع الصندوق على مستوى الخبراء في 7 نيسان/أبريل 2022. ويغطي البرنامج المقترح حوالي 3 بلايين دولار، ومن المتوقع أن يستمر 46 شهرا. وبعد أربع سنوات ونصف، لم يقدم هذا الاتفاق قط في ظل الشروط اللازمة لمجلس أمناء الصندوق ليصبح برنامجا فعالا للتمويل.
والمشكلة ليست 3 بلايين دولار. وطلب الصندوق أولا أن يعترف لبنان بحجم الخسائر الناجمة عن الانهيار المالي في عام 2019 وأن يقرر من ينبغي أن يتحملها. ويتعين إعادة هيكلة المصارف، وحماية الجهات الوديعة الصغيرة، والمصارف التي لا تزال صالحة، والمصارف التي لم تعد قابلة للاستمرار، لا بد من إزالتها من السوق. وهناك أيضا حاجة إلى إصلاح السرية المصرفية، وإنشاء رقابة رسمية على رأس المال، وإعادة هيكلة الديون العامة، وتحسين إدارة مصرف لبنان.
وظل جوهر النزاع دون تغيير تقريبا منذ ذلك الحين: إذ كان من المقرر توزيع نحو 70 بليون دولار من الخسائر المالية على الدولة، ومصرف لبنان، والمصارف التجارية، وحاملي أسهمها، وإلى حد ما الجهات الوديعة. ويمثل هذا التقدير بالفعل أكثر من 300 في المائة من الناتج المحلي الإجمالي المقدر في عام 2022. ويرى عدد من الاقتصاديين الآن أن الخسائر الفعلية أعلى، لا سيما بعد عدة سنوات أخرى من الأزمة.
ولذلك، فإن الجدول الزمني في آذار/مارس لا يعتمد فقط على المفاوضات التقنية مع الصندوق. وهو يعتمد على قدرة النظام السياسي والمالي على حل معركة بدأت في عام 2019 وأسهمت على وجه التحديد في منع إبرام برنامج عام 2022.
صندوق النقد الدولي 3 بلايين يخفي 70 بليون مشكلة
والتناقض بين المبلغين يجعل من الممكن فهم هذه المسألة. ويتفاوض لبنان على تمويل يبلغ نحو 3 بلايين دولار، بينما تقدر الخسائر في النظام المالي بنحو 70 بليون دولار. برنامج الصندوق لم يكن مصمماً لملئ هذه الحفرة مباشرة وكان من المقرر أن تكون الـ 3 بلايين دولار بمثابة المرتكز لبرنامج إصلاحي قادر على استعادة الثقة وفتح التمويل الدولي الآخر.
ولذلك فإن المشكلة الرئيسية هي الاعتراف بالخسائر قبل السعي إلى تمويلها. وأدى هذا الاعتراف على الفور إلى مواجهة بين مختلف الجهات الفاعلة. وإذا سُجلت الخسائر في صحائف الميزانية، فإن أسهم جزء من المصارف ستختفي. ويجب إعادة رسملة بعض المصارف. وكان يتعين تصفية الآخرين. وكان على حملة الأسهم أن يستوعبوا الخسائر قبل نقلهم إلى الفئات العليا من الدائنين.
وهذا التسلسل الهرمي الذي لا يزال في صميم المناقشات التي جرت في عام 2026. والمبدأ في المفاوضات هو أنه يجب على الجهات الوديعة ألا تستوعب الخسائر قبل حملة الأسهم والدائنين الخاضعين. يبدو الأمر بسيطاً وتطبيقه أكثر تعقيدا لأنه يحدد مباشرة من سيدفع ثمن الانهيار.
واتجهت المصارف بشدة إلى مصرف لبنان، الذي مول في حد ذاته دولة شديدة المديونية. عندما انهار النظام، ودائع العملاء لا تزال مسجلة في حسابات المصارف، ولكن جزء كبير من الأصول نظريا السماح بالسداد قد اختفى أو أصبح يتعذر الوصول إليه. النقاش حول « ثقب مالي » ولد من هذه السلسلة.
ومنذ ذلك الحين، أثار كل اقتراح لتوزيع الخسائر معارضة. وترفض المصارف السيناريوهات التي يمكن أن تدمر رأسمالها. ويرفض مقدمو الطلبات دفع ثمن القرارات التي لم يشاركوا فيها. وتسعى الدولة إلى الحد من العبء على المالية العامة. ويجب على مصرف لبنان نفسه أن يتناول الخسائر الكبيرة المتراكمة في ميزانيته.
ولذلك فإن الاتفاق مع الصندوق قد حجب لسنوات بسبب مسألة سياسية أكثر بكثير من مسألة المحاسبة: فكيف ينبغي لمديري النظام القديم والمستفيدين منه أن يستوعبوا الخسائر؟?
بحلول عام 2022، تم وضع ثمانية شروط قبل التمويل
وقد حدد اتفاق نيسان/أبريل 2022 خارطة طريق دقيقة للغاية. كان على مجلس الوزراء أن يوافق على استراتيجية إعادة هيكلة البنك على الفور يعترف بخسائر القطاع وينبغي أن تحمي هذه الاستراتيجية الجهات الوديعة الصغيرة وأن تحد من استخدام الموارد العامة.
وكان على البرلمان بعد ذلك أن يعتمد تشريعات عاجلة لتسوية المصارف التي تواجه صعوبات. فبدون هذا النص، كان من المستحيل تحديد كيفية إعادة رأسمال مصرف قابل للاستمرار أو تصفية مصرف معسر.
الشرط الثالث يتعلق بأكبر أربعة عشر مصرفاً في البلاد وكان من المقرر أن تخضع، مصرفاً، لتقييم خارجي مستقل. وكان الهدف أساسيا: الخروج من التقديرات العامة وتحديد الحالة الفعلية لكل مؤسسة تحديدا دقيقا.
كما اضطر البرلمان إلى إصلاح السرية المصرفية. ويعتقد الصندوق أن السلطات الإشرافية ينبغي أن تكون قادرة على الحصول على المعلومات اللازمة لإعادة هيكلة المصارف، ومكافحة الفساد، وإدارة الضرائب، والتحقيق في الجرائم المالية، والبحث عن الأصول المختلسة.
وفي الوقت نفسه، كان من الضروري إكمال المراجعة الخاصة لموقف المصرف من الأصول الأجنبية، واعتماد استراتيجية متوسطة الأجل لإعادة هيكلة المالية والديون، والتصويت على ميزانية عام 2022، والتوحيد التدريجي لأسعار الصرف. ومن المقرر أن يكون هذا التدبير الأخير مصحوبا بالمراقبة الرسمية لرأس المال.
والجميع آلية متماسكة. أولا، كنا بحاجة إلى معرفة الحالة الحقيقية للمصارف ومصرف لبنان. ثم تم الاعتراف بالخسائر. ثم تقسيمها وفقا للتسلسل الهرمي المحدد. وأخيرا، يمكن إعادة هيكلة النظام المصرفي والاستعاضة تدريجيا عن القيود الاستثنائية المفروضة على الودائع بإطار قانوني.
ولم ينفذ هذا البرنامج في الوقت المناسب.
مراقبة رأس المال: يأتي القانون بعد فرض القيود
وتوضح مسألة مراقبة رأس المال أحد أقوى تناقضات الأزمة. وقد فرضت المصارف قيودا على الانسحابات وعمليات النقل منذ عام 2019. وجد المودعون أنفسهم محرومين من الوصول الطبيعي إلى أموالهم في حين لم ينظم أي قانون عام هذه القيود بعد.
ومن ثم، فإن الرقابة موجودة في الممارسة العملية قبل وجودها في القانون. وتختلف الظروف حسب المصارف والحسابات والفترات. وقد أوجد هذا الوضع تفاوتاً كبيراً فيما بين الجهات الوديعة، ووجّه اتهامات إلى بعض الأشخاص الذين لهم علاقات متميزة أو إمكانية الوصول إليها في حين أن غالبية العملاء قد أوقفوا.
وطلب الصندوق قانونا موحدا. والهدف من ذلك هو منع زيادة هروب الموارد المالية وضمان توزيع أكثر إنصافا لفرص الانسحاب أثناء إعادة التشكيل.
لم يستجب المشروع المرسل إلى البرلمان في مارس 2022 بسرعة لهذا المطلب. واستمرت المناقشات وانتقدت نسخ متعاقبة. وفي عام 2023، رأى الصندوق مرة أخرى أن مشروع مراقبة رأس المال والسحب يتطلب تغييرات كبيرة.
ولم يكن هذا التأخير محايدا. وفي حين يناقش البرلمان مراجعة قانونية للحسابات الرأسمالية، فإن الإشراف المصرفي الفعلي مستمر. وأعرب المودعون عن تأييدهم للقيود دون وجود الإطار العام الذي يرافق إعادة الهيكلة عادة.
لذا تم عكس التسلسل وقد أصبح التدبير الذي كان ينبغي أن يكون مؤقتاً ومحدد الإطار واقعاً دائماً، في حين أن النصوص اللازمة لحل الأزمة لا تزال مقفلة.
إصلاح السرية المصرفية، ولكن ليس كافيا
وكان لإصلاح السرية المصرفية مسار مماثل. وقد صوّت أول تعديل في عام 2022، لكنه اعتبر غير كاف للسماح بإعادة الهيكلة الفعالة.
والمشكلة ليست إزالة أي سرية مصرفية. وينبغي أن تتاح للسلطات المختصة إمكانية الحصول على بيانات فرادى المعاملات والودائع عند الضرورة من أجل الإشراف أو إعادة الهيكلة أو التحقيقات المالية أو استرداد الموجودات.
وبدون هذا الوصول، أصبح التدقيق الحقيقي في المصارف أكثر صعوبة بكثير. ومن الصعب أيضا تحديد ما إذا كانت بعض عمليات النقل قد حصلت على معاملة تفضيلية وقت وقوع الأزمة.
وكانت المناقشة حساسة بوجه خاص لأن السرية المصرفية كانت منذ وقت طويل إحدى دعائم النموذج المالي اللبناني. ولذلك فإن إصلاحه يؤثر تأثيرا مباشرا على مصالح المصارف، ولكن أيضا على مصالح الزعماء الاقتصاديين والسياسيين الذين استخدموا النظام.
وأقر الصندوق بالتحسينات التي أدخلت على النص، ودعا في الوقت نفسه إلى تصحيح أوجه الضعف المستمرة لعدة سنوات. ولم يقترب الإطار من المعايير المطلوبة لإعادة الهيكلة إلا بصورة تدريجية.
وهذه الوتيرة البطيئة مهمة لفهم لماذا لم يتوصل اتفاق عام 2022 إلى نهاية. وتم تناول كل إصلاح على حدة، أو تعديله، أو إحالته أو اعتماده جزئيا. ودعا الصندوق إلى وضع مجموعة متماسكة.
14 مصرفاً كبيراً والاختبار الذي كان للكشف عن الخسائر
ومن أهم الشروط التقييم المستقل لأكبر أربعة عشر مصرفا. وكان القصد منه أن يحدد، على أساس كل مؤسسة على حدة، النوعية الحقيقية للأصول وقدرة كل مصرف على البقاء.
وكانت هذه الخطوة أساسية للخروج من خيال جماعي. وليست جميع المصارف بالضرورة في نفس الحالة. ويمكن إعادة رسملة بعضها. قد لا يكون الآخرون قادرين على البقاء فبدون استعراض فردي، من المستحيل بناء إعادة هيكلة ذات مصداقية.
ولكن التقييم نفسه يعتمد على القرارات السياسية بشأن الاستراتيجية المصرفية. والسؤال هو كيفية تسجيل الخسائر وما هي القواعد التي ستطبق. وفي غياب اتفاق بشأن هذه المعايير، لم يكن من الممكن إنجاز العمل التقني.
وقد أدى ذلك إلى حماية الوضع الراهن حماية فعالة. وإلى أن يتم تقييم المصارف وفقا لمنهجية مشتركة، لا يمكن وضع قائمة واضحة بالمؤسسات الصالحة وغير المستدامة. وظلت إعادة الهيكلة نظريا.
وبالنسبة لحاملي الأسهم المصرفيين، كان الرهان كبيرا. ومن شأن إجراء تقييم مستقل أن يؤدي إلى احتياجات هائلة لإعادة رسملة رأس المال، وفي بعض الحالات فقدان السيطرة على المنشأة. وعلى النقيض من ذلك، من الضروري أن يعرف المودعون أي مصرف لا يزال لديه وسيلة لسداد جزء من التزاماته.
ولذلك فإن التأخير في هذا التقييم هو أحد النقاط التي اجتمعت فيها المصالح المالية وحالات التأخير السياسي مباشرة.
Banks countered loss distribution
ولا يمكن تخفيض مقاومة القطاع المصرفي إلى رفض أي إصلاح. وقدمت المصارف مقترحاتها الخاصة وطعنت في الخطط التي ترى أنها من المرجح أن تفرض حصة مفرطة من الخسائر. غير أن هذه المعركة كان لها أثر ملموس: فلا يمكن منذ سنوات اعتماد آلية نهائية للتوزيع.
وقد طعنت رابطة المصارف في عدة نسخ من الخطط الحكومية. ومن المواضيع الرئيسية للمواجهة احتمال استخدام الأصول العامة. والفكرة هي، وفقا لبعض المقترحات، تعبئة الأصول المملوكة للدولة للمساعدة في سداد الودائع أو إعادة بناء النظام المصرفي.
وقد حرص الصندوق بشكل خاص على هذا النهج. وتنتمي الأصول العامة إلى جميع السكان، بمن فيهم اللبنانيون الذين لا يملكون حسابات مصرفية كبيرة. ومن ثم فإن استخدامها على نطاق واسع لاستيعاب خسائر النظام المالي هو نقل جزء من تكلفة نظام تركزت فوائده إلى جميع المواطنين.
والمسألة هي أيضا مسؤولية حملة الأسهم. وفي إعادة الهيكلة المصرفية التقليدية، يجب أن يستوعب رأس المال الخسائر التي تتكبدها الجهات الوديعة. فالاستخدام السريع جدا للموارد العامة يمكن أن يقلل من مساهمات حملة الأسهم ويزيد من الخسائر الاجتماعية.
ومن هذه النقطة بالتحديد أن الصراع بين الصندوق وجزء من القطاع المصرفي كان أعمق. ويحتاج الصندوق إلى ترتيب هرمي. ويجب على حملة الأسهم أن يدفعوا قبل المودعين. ويجب أن تكون المصارف غير المستدامة قادرة على الاختفاء. ولا ينبغي توفير الموارد العامة إلا في حدود تتوافق مع القدرة على تحمل الديون.
وتؤثر هذه المبادئ تأثيرا مباشرا على المصالح الاقتصادية لمالكي المصارف. وقد حافظ القطاع المصرفي اللبناني تاريخيا على علاقات وثيقة مع العالم السياسي. وأدى هذا القرب إلى تعقيد اعتماد تشريعات يمكن أن تفرض خسائر كبيرة على حملة الأسهم.
البرلمان مركزي في التباطؤ
وتعتمد عدة إصلاحات رئيسية على البرلمان. وقد حوّل هذا البيت إلى مكان حاسم في العملية.
ويتعين التصويت على مراقبة رأس المال. ومن المقرر اعتماد قانون القرار المصرفي. ويجب إصلاح السرية المصرفية. ويجب الموافقة على الميزانيات. وقد شهد كل ملف من هذه الملفات تأخيرات أو تعديلات أو خلافات.
ولا يمكن أن تعزى المشكلة إلى كتلة برلمانية واحدة. وكثيرا ما تجمع المعارض مصالح مختلفة. ودافع بعض الأعضاء عن مقدمي الطلبات ورفضوا أي نص قد يضفي الشرعية على تخفيض حقوقهم. وكان آخرون على مقربة من المصالح المصرفية. غيرهم رفضوا خطط الحكومة باسم حماية أصول الدولة.
وقد أسفر هذا التجزؤ عن نتيجة مشتركة: فقد مر الزمن دون إعادة هيكلة عالمية.
وكانت التكلفة الاقتصادية لهذه الوتيرة البطيئة كبيرة. وبحلول عام 2022، حذر الصندوق من أن كل تأخير من شأنه أن يزيد من تكلفة السكان. في عام 2023، كان لا يزال يرى تقدمًا ضئيلًا جدًا في تنفيذ التدابير السابقة.
وفي غضون ذلك، كان الاقتصاد يعمل أكثر فأكثر نقدا. انهيار الائتمان المصرفي ويتعين على المؤسسات تمويل أنشطتها خارج النظام التقليدي. وظلت الودائع مجمدة وفقدت المصارف وظيفتها العادية المتمثلة في الوساطة.
انخفاض الناتج المحلي الإجمالي بأكثر من 40 في المائة
وحدثت المعركة المالية على خلفية الانهيار الاقتصادي. وبين عام 2018 والسنوات الأولى من الأزمة، انخفض الناتج المحلي الإجمالي الحقيقي بأكثر من 40 في المائة. وفقدت الرطل معظم قيمتها ووصل التضخم إلى مستويات ثلاثة أرقام على مدى عدة سنوات.
وبحلول عام 2020، بلغ التضخم نحو 84.3 في المائة. وارتفعت إلى 154.8 في المائة في عام 2021 وإلى 171.2 في المائة في عام 2022. وبلغت ذروتها نحو 221.3 في المائة في عام 2023 قبل أن تتباطأ. وبحلول عام 2025، انخفض إلى نحو 14.6 في المائة. غير أن الحرب الإقليمية وصدمة الطاقة تسببتا في مزيد من التسارع في عام 2026، حيث بلغت نسبتها نحو 17 في المائة خلال الأشهر الثمانية الأولى من السنة.
ويبين هذا التطور السبب في أن إعادة هيكلة المصارف ليست مسألة بالنسبة للمصرفيين والمودعين الكبار. وقد رافق انهيار النظام المالي تدميرا هائلا للقوة الشرائية.
وبلغ متوسط الدخل الشهري المستخدم في الدراسة الاستقصائية الأخيرة للعاملين في القطاع الخاص اللبناني الذين ظلوا يعملون حوالي 560 دولارا، مقارنة بحوالي 668 دولارا قبل النزاع الأخير، وهو ما يمثل انخفاضا بنسبة 16.2 في المائة. في الوقت نفسه، قد تحتاج عائلة مكونة من أربعة أفراد تستأجر منزلاً في بيروت أو ضواحيها إلى 1400 دولار إلى 1500 دولار شهريًا فقط للسكن والحد الأدنى من الغذاء والكهرباء والمياه والنقل.
وتسمح هذه الفجوة بقياس التكلفة الاجتماعية للحجب. ولم تتم إعادة هيكلة المصرف، ولكن هذه الخسائر تم استيعابها. وقد تأثرت هذه البلدان بانخفاض أسعار العملات، وانخفاض الإيرادات، والقيود المفروضة على الودائع، والتضخم، وتدهور الخدمات.
2025 و 2026: تبدأ القضية أخيرا في المضي قدما
وبعد عدة سنوات من التخصيب، بدأت سلسلة من النصوص تغير الوضع. وفي عام 2025، أصبحت إعادة هيكلة النظام المصرفي أولوية تشريعية. وأُصدر قانون جديد بشأن قرار المصارف إلى البرلمان.
ثم عادت مسألة « الثقب المالي » إلى مركز النقاش. وسعى مشروع لتنظيم الاستقرار المالي واسترداد الودائع إلى تخصيص نحو 70 بليون دولار من الخسائر بين مختلف عناصر المنظومة.
قوبل النص على الفور بالمقاومة. البنوك متنازع عليها. وتعارض القوات السياسية. وأعربت مجموعات الجهات الوديعة أيضا عن عدم ارتياحها لأن الاعتراف القانوني بالخسائر سيحول جزءا من ودائعها إلى خسائر دائمة.
ويكشف هذا التقارب بين المعارضة. ويمكن للبنوك والمودعين أن يحاربوا نفس النص لسبب معاكس تماما. قد يعتبر الأول أنهم يدفعون كثيراً وقد يعتبر الأخير أنهم لا يتعافون بما فيه الكفاية. ثم يجد القادة السياسيون أنفسهم بين هذين الضغطين.
ومع ذلك، أحرز مجلس الوزراء تقدما. وتشكل التعديلات التي أُدخلت على قانون القرار المصرفي المعتمد في عام 2026 خطوة هامة. وهي توفر الآن إطارا لتسوية أو تصفية المؤسسات التي تواجه صعوبات بصورة منظمة.
ومن المتوقع تحقيق هذا التقدم منذ نيسان/أبريل 2022.
العقد الأخير: من الذي سيسترد كم و بأي ترتيب؟?
والمسألة الرئيسية التي لا تزال مفتوحة هي الآن تحقيق الاستقرار المالي واسترداد الودائع. والمناقشة مع الصندوق تتعلق بقواعد محددة للغاية.
وتتعلق الأولى بالتسلسل الهرمي للمطالبات. ولا ينبغي لأي مودع أن يعاني من خسارة أمام حملة الأسهم والدائنين ذوي الرتب الدنيا. ويجب تسجيل هذه القاعدة بطريقة واضحة بما فيه الكفاية لتجنب نقل تكلفة إعادة الهيكلة بسرعة مفرطة إلى العملاء.
والثاني يتعلق بالسيولة. ولا يكفي الوعد بالسداد التدريجي للودائع. ويجب أن تكون لدى المصارف وبنك لبنان الموارد اللازمة لدفع هذه المدفوعات بفعالية. وإن وضع جدول زمني على الورق سخي للغاية، ولكن بدون تدفق مالي كاف، سيحل ببساطة محل القيود الحالية بوعد جديد لا يمكن الوفاء به. ولهذا السبب بالتحديد، لا يمكن فصل المناقشة المتعلقة بالودائع عن إعادة هيكلة المصارف، وإعادة رسملة المؤسسات المجدية، ومعاملة المصارف غير القادرة على استعادة مركز مالي سليم.
وتتعلق الصعوبة الثالثة بالتسلسل الهرمي للمسؤوليات. ومنذ بداية الأزمة، كثيرا ما تُعرض المناقشة اللبنانية كواجهة بين مقدمي الطلبات والدولة. هذه القراءة تُخلي اللاعبين الآخرين في القناة. وقد أوفدت المصارف حصة كبيرة من مواردها إلى مصرف لبنان والدولة، بينما دفعت بعض الودائع لسنوات بمعدلات عالية جدا. وقد استخدم مصرف لبنان من جانبه آليات مالية باهظة التكلفة لاجتذاب العملات والحفاظ على النظام النقدي. تراكمت على الدولة الديون والعجز. ولذلك، يجب أن تحدد إعادة الهيكلة الموثوقة مسؤوليات كل فرد على حدة بدلا من تحويل الخسارة بأكملها إلى دين جماعي على مدى الأجيال المقبلة.
وهذه هي أيضا مسألة حملة الأسهم المصرفية. وتقتضي إعادة الهيكلة وفقا للمبادئ التي تم الدفاع عنها منذ بداية المناقشات الدولية أن تستوعب الأموال الموجودة خسائر قبل نقل عبء إلى الجهات الوديعة أو المجتمع. وقد أثارت هذه القاعدة مقاومة قوية لأنها تؤثر مباشرة على قيمة المخزونات في المصارف. وقد تم ربط بعض المصارف اللبنانية تاريخيا بالأسر ذات الأهمية الاقتصادية والسياسية الكبيرة. ولذلك فإن المصالح المالية وعلاقات القوى السياسية شائعة عندما يكون من الضروري تحديد من سيعاد رسمه، ومن سيفقد مشاركته، ومن سيضطر في نهاية المطاف إلى مغادرة السوق.
المصارف والمصارف المستدامة التي لم تعد قابلة للبقاء
ولن يكون الاتفاق المقبل قادرا على تجنب مسألة أخرى رُفضت منذ وقت طويل: هل ينبغي إنقاذ جميع المصارف اللبنانية؟ والرد الضمني على آليات إعادة الهيكلة سلبي. ويجب أن يميز هذا النظام بين المؤسسات التي يحتمل أن تصبح قابلة للاستمرار مرة أخرى، وتلك التي تجعل خسائرها وعجزها في الأموال الخاصة من المستحيل الاستمرار في الأعمال التجارية دون نقل واسع النطاق للموارد العامة.
ويوضح هذا التمييز أهمية التقييم الفردي للمؤسسات. وقد نص أحد الالتزامات القديمة بالفعل على فحص أكبر أربعة عشر مصرفا. لم يكن الأمر يتعلق فقط بإنتاج صورة محاسبية وكان الهدف هو تحديد النوعية الحقيقية للأصول، والخسائر، والخصوم المستحقة للمودعين، واحتياجات إعادة رسملة. فبدون هذا التشخيص، لا تزال إعادة الهيكلة نظريا، إذ لا يعرف أحد بالضبط ما هي المؤسسات التي يمكن أن تبقى على قيد الحياة وبأي ثمن.
وقد أدى التأخير في هذا الموقع إلى حماية الوضع الراهن. وإلى أن تصنف المصارف وفقا لصلاحيتها، فإنها يمكن أن تظل موجودة قانونا على الرغم من عدم قدرة عملائها على التصرف في أموالهم عادة. ومن ثم يظل النظام المصرفي مفتوحا دون العمل كنظام مصرفي عادي. ويملك الوديعون حسابات القبض، ولكن الوصول إلى هذه المطالبات لا يزال محدودا بسبب الآليات التي فرضت منذ الأزمة.
ويجب أن يضع حل المصارف حدا لهذا الغموض. وسيتعين إعادة رسملة المصارف المستدامة والامتثال لمتطلبات الحيطة لاستئناف الأعمال العادية. وسيتعين إعادة هيكلة الآخرين أو دمجهم أو تصفيتهم وفقا للإجراءات المنظمة. وسيكون لذلك بالضرورة أثر على مالكي المصارف ومراقبتهم. وهذا هو أيضا أحد الأسباب التي جعلت اعتماده صعبا من الناحية السياسية.
الرقابة على رأس المال، المعتمدة بعد أن ذهب رأس المال بالفعل
وتوضح مسألة مراقبة رأس المال وحدها أوجه القصور في إدارة الأزمات. عندما بدأت البنوك في تقييد عمليات السحب والتحويلات اعتبارًا من عام 2019، لم يكن هناك قانون عام يحدد القواعد المطبقة على الجميع. وتطبق كل مؤسسة قيودها الخاصة، مع وجود اختلافات بين العملاء وبين فئات الحسابات.
وكان ينبغي أن يكون هناك قانون حقيقي لمراقبة رأس المال في بداية الأزمة من أجل الحد من تدفقات النقد الأجنبي إلى الخارج، والحفاظ على الاحتياطيات المتاحة، وفرض قواعد موحدة. بل على النقيض من ذلك، كان موضوع معارك سياسية وبرلمانية طويلة. وفي الوقت نفسه، توجد السيطرة في الواقع على جزء كبير من الجهات الوديعة، ولكن بدون إطار قانوني عام ودون منع جميع التدفقات الرأسمالية إلى الخارج.
وأدى هذا التأخير إلى انهيار عميق في المساواة. ويخضع المودعون المنتظمون لقيود في حين أصبحت مسألة عمليات النقل خلال الأشهر الأولى من الأزمة أحد المواضيع الرئيسية للخلاف. وعندما طرح البرلمان هذه المسألة في نهاية المطاف، اختفى بالفعل جزء من الفائدة الأولية لمراقبة رأس المال. وقد انخفضت الاحتياطيات وتأثرت الثقة في النظام المصرفي بشدة.
وهذه الحلقة أساسية لفهم عدم الثقة الذي يكتنف الوعود الجديدة بالإصلاح. والمشكلة ليست مجرد عدم وجود نصوص. كان عدم القدرة على تبنيها في الوقت الذي كان لا يزال بإمكانهم فيه منع بعض الضرر.
السرية المصرفية، معركة برلمانية أخرى
وقد اتبع إصلاح السرية المصرفية مسارا مماثلا. وقد جعل النظام اللبناني منذ وقت طويل السرية المصرفية عنصراً أساسياً في نموذجه المالي. وبعد الانهيار، أصبح الاحتفاظ به في شكل تقييدي للغاية متعارضا مع متطلبات مراجعة الحسابات والرقابة والمساءلة.
واعتُمدت تعديلات، ولكن نطاقها كان موضع انتقاد وطلبات إدخال تصويبات. وشملت المشكلة القدرة الحقيقية للسلطات المختصة على الحصول على المعلومات اللازمة لاستعراض المعاملات والتحقيق في التدفقات المالية وتحديد المسؤوليات المتصلة بالأزمات.
وتؤثر هذه المسألة تأثيرا مباشرا على مصالح العديد من الجهات الفاعلة. ومن شأن رفع السرية المصرفية على نطاق واسع بما فيه الكفاية أن ييسر فحص التحويلات والعلاقات بين المصارف والأشخاص المعرضين سياسيا، فضلا عن العمليات المضطلع بها قبل وقوع الانهيار وأثناءه. ولذلك فهو أكثر بكثير من الإصلاح التقني المصمم لإرضاء مؤسسة دولية.
وتظهر المقاومة التي ووجهت مرة أخرى الطابع السياسي لبرنامج الإصلاح. كما أن كل نص يمكن أن يحسن الشفافية قد يكشف عن معلومات عن الجهات الفاعلة المشاركة في اعتماده. ويجب على البرلمان بعد ذلك أن يشرع في نظام مالي يحافظ فيه جزء من العالم السياسي تاريخيا على علاقات وثيقة.
البرلمان في مركز التضارب الهيكلي في المصالح
ولذلك فإن الحد من القيود المفروضة على المعارضة بين صندوق النقد ورابطة المصارف لن يكون كافيا. ويجري في البرلمان جزء حاسم من العملية. ويجب إقرار أو تعديل أو استكمال التشريعات اللازمة لإعادة الهيكلة. غير أن القوات البرلمانية لا تشاطر الرأي نفسه في توزيع الخسائر أو نفس المصالح.
وتؤكد بعض التيارات على الحماية الكاملة أو القصوى للودائع. ويرفض آخرون السماح للدولة بتحمل ديون إضافية لتجديد ميزانيات المصارف. ويسعى آخرون إلى الحفاظ على الأصول العامة. وخلف هذه المواقف هي خيارات اقتصادية حقيقية، ولكن أيضا المصالح الاجتماعية والمالية والسياسية.
ومما يزيد من حدة هذه الصعوبة الصلات التاريخية بين بعض الشخصيات السياسية والقطاع المصرفي. وهذه الروابط لا تسمح لكل عضو بأن يعتبر ممثلا مباشرا للمصرف، وهذا التعميم لا أساس له. غير أنها تفسر سبب تضارب أي إصلاح يمكن أن يمحو رأس مال حملة الأسهم المصرفيين، أو يغير مراقبة المؤسسات أو التحقيق في بعض المعاملات.
وكانت نتيجة علاقات القوى هذه خلافة للتأخيرات. :: توزيع نصوص بين الحكومة واللجان والجلسات العامة. وتم تعديل بعضها. تم حجب الآخرين واقتُرحت حلول تنافسية. وفي غضون ذلك، لم تختفي الخسارة. وقد تم استيعابها تدريجيا بطريقة غير منتظمة من جانب الجهات الوديعة والموظفين والاقتصاد.
استخدام الأصول العامة، خط كسور رئيسي
ومن أهم المعارك استخدام أصول الدولة. وكان جزء من المقترحات التي تم الدفاع عنها في لبنان في السنوات الأخيرة هو تعبئة الأصول العامة أو إيراداتها في المستقبل من أجل المساهمة في سداد المبالغ المستحقة للودائعين.
وهذا الحل له قوة سياسية واضحة. وهذا يسمح لنا بأن نقول إن الودائع ستعاد تدريجيا دون أن تفرض فورا خسارة اسمية هائلة. ولكنه يثير مسألة عدالة أساسية: لماذا ينبغي استخدام الممتلكات العائدة إلى جميع السكان لتغطية الخسائر الناجمة عن نظام مالي حُرمت أرباحه منذ عقود؟?
الأصول العامة ليست احتياطياً مجانياً. وتنتمي الإيرادات المتأتية من الاتصالات السلكية واللاسلكية أو الأراضي أو المؤسسات العامة أو غيرها من الأصول أيضا إلى مواطنين ليس لديهم ودائع مصرفية كبيرة. ومن شأن استئجارها لعقود لتسديد بعض الديون أن يكون نقل جزء من تكلفة الأزمة إلى المجتمع ككل.
وتصبح المشكلة أكثر أهمية عندما تكون هذه الأصول هي الموارد الشحيحة التي يمكن أن تمول الهياكل الأساسية أو الحماية الاجتماعية أو التعمير. ويجب على لبنان الآن أن يمول الانتعاش في الجنوب، ويعزز الجيش، ويحدّث خدماته العامة ويستجيب لأزمة اجتماعية عميقة. ومن شأن تعبئة جزء كبير من الإيرادات العامة المقبلة للنظام المالي أن يقلل من قدرة الدولة على أداء هذه المهام.
وهذا لا يعني أنه لا يمكن لأي أصول عمومية أن تتدخل في حل. والسؤال يتعلق بمكانهم في هرمية الخسارة. وإذا أصبحوا المصدر الرئيسي للسداد، يمكن حماية حملة الأسهم المصرفية ومديري النظم حماية نسبية. وإذا لم يتدخلوا إلا بعد استيعاب خسائر رأس المال الخاص وإعادة هيكلة المؤسسات، فإن المنطق يختلف.
آذار/مارس: موعد نهائي موثوق به أو موعد جديد؟?
وفي هذا السياق، يظهر في آذار/مارس افتراض اتفاق مع صندوق النقد. والتاريخ قريب بما فيه الكفاية ليكون هدفا سياسيا، ولكنه بعيد بما يكفي للسماح بعدة أشهر من المفاوضات والعمل التشريعي.
لدى الحكومة الآن بعض العناصر التي لم تكن موجودة في بداية الأزمة. ويرأس مصرف لبنان كريم سعود. والمناقشات المتعلقة بإعادة الهيكلة المصرفية أكثر تقدما. وتعالج مسألة العيوب المالية بصورة علنية. لم يعد بإمكان السلطات الادعاء بأن النظام سيعود تلقائيًا إلى العمل دون الاعتراف بالخسائر.
لكن العقبات الأساسية نفسها لا تزال قائمة. علينا أن نقرر من يدفع الثمن ويجب وضع التسلسل الهرمي بين حملة الأسهم والمصارف ومصرف لبنان والدولة والمودعين. ويجب تحديد معاملة الودائع المختلفة. ويجب تحديد المصارف المستدامة. ويجب ضمان السيولة اللازمة للسداد. ويجب اعتماد النصوص المقابلة في البرلمان.
لذا المريخ لن يكون له مصداقية إلا إذا بدأت هذه القرارات تتخذ قبل هذا الموعد النهائي. ولن يكفي اتفاق سياسي عام. وقد أظهرت سابقة عام 2022 على وجه الدقة أن الاتفاق التقني يمكن أن يظل غير فعال لسنوات عندما لا تنفذ الإجراءات السابقة.
الأزمة الاجتماعية تقلل الآن مساحة المناورة
لم تعد الحكومة تتفاوض في سياق عام 2022. وقد استوعب السكان عدة سنوات أخرى من الأزمة. وانخفضت الإيرادات انخفاضا حادا بالقيمة الحقيقية، وارتفعت تكلفة الخدمات الأساسية.
وهناك تقدير حديث يتراوح بين 400 1 دولار و 500 1 دولار للتكلفة الشهرية للإسكان، والحد الأدنى من الطاقة، والكهرباء، والمياه، والنقل لأسرة مؤجرة من أربعة أشخاص في بيروت أو ضواحيها. ولا يشمل هذا المبلغ التعليم أو الرعاية الطبية أو الأدوية أو الملابس أو الاتصالات السلكية واللاسلكية.
وفي الوقت نفسه، قدرت دراسة استقصائية عن عمال القطاع الخاص أجريت في أيار/مايو 2026 متوسط الدخل الشهري للعمال اللبنانيين المتبقين في العمل في العينة التي درست بنحو 560 دولارا، مقابل 668 دولارا قبل الصراع في آذار/مارس، وهو ما يمثل انخفاضا بنسبة 16.2 في المائة. وحتى مع حصول عاملين على هذا المبلغ، يصل دخل الأسرة إلى 120 1 دولارا، ولا يزال يقل عن التكلفة المقدرة للاحتياجات الأساسية الخمسة.
وبلغت نسبة التضخم في الأشهر الثمانية الأولى من عام 2026 نحو 17 في المائة، في حين كانت التوقعات في بداية السنة أقل بكثير. وقد ارتفعت تكلفة الكهرباء الخاصة ارتفاعا حادا. وتشكل النفقات الطبية التي تتكبدها الأسر المعيشية مباشرة الآن نسبة أكبر بكثير من الفواتير قبل عام 2019.
في ظل هذه الظروف، يصبح أي حل مصرفي لا يزال ينقل الخسائر إلى السكان متفجراً سياسياً. ولا تستطيع الحكومة في الوقت نفسه أن تطلب من الأسر المعيشية أن تتحمل الضرائب المتزايدة، وتدهور الخدمات العامة، وزيادة تخفيض قيمة مدخراتها دون إيجاد تحد كبير.
الميزانية 2027 تعقد المعادلة
ويصدر مشروع الميزانية 2027 في الوقت نفسه. وتسعى الدولة إلى زيادة إيراداتها في حين أن قدرة جزء كبير من السكان على المساهمة منخفضة للغاية. ولا يزال استخدام الضرائب غير المباشرة موضع منازعة خاصة، حيث أنها تؤثر على الاستهلاك بغض النظر عن مستوى الثروة.
وترتبط هذه السياسة مباشرة بالملف المصرفي. وإذا زادت الدولة من فرض رسوم على السكان من أجل تمويل عملياتها مع تعبئة أصولها في الوقت نفسه لتغطية خسائر النظام المالي، يصبح من المستحيل تجنب مسألة توزيع التضحيات.
ولذلك لا يمكن فصل المفاوضات مع صندوق النقد عن سياسة مالية أوسع نطاقا. والانتعاش المصرفي يعني أنه إذا كان جزءا من اقتصاد قادر على استعادة النمو، يدر إيرادات حكومية ويدر دخلا.
وسيظل الاتفاق المالي الذي من شأنه أن يثبّت المصارف دون استعادة الخدمات العامة والقدرة الشرائية هشا اجتماعيا. وعلى العكس من ذلك، لا يمكن تمويل أي سياسة اجتماعية مستدامة طالما ظلت الدولة والنظام المصرفي مشلولة بالخسائر المتراكمة.
وستتوقف مصداقية الاتفاق على التغييرات التي ستطرأ قبل التوقيع عليه
ولا بد في نهاية المطاف من الحكم على افتراض اتفاق في آذار/مارس في التاريخ نفسه إلا في القرارات المتخذة في الأشهر المقبلة. وقد شهد لبنان بالفعل الإعلان عن اتفاق أولي يتضمن قائمة محددة من الإصلاحات. وبعد أربع سنوات، لا تزال معظم المشكلة المصرفية مفتوحة.
وستتطلب المصداقية هذه المرة إجراءات مسبقة. ويجب الاعتراف بالخسائر بطريقة شفافة. ويتعين تقييم المصارف بصورة فردية. وسيتعين على حملة الأسهم أن يأخذوا مكانهم في هرمية الخسارة. وستحتاج المستوطنات غير المستدامة إلى الدخول في آلية لحل. وينبغي أن تستند معالجة الودائع إلى الموارد المحددة وليس إلى الوعود المحاسبية.
وسيتعين على البرلمان أيضاً أن يبيّن أنه يمكن له أن يعتمد نصوصاً لا تفرغ من مضمونها بالتنازلات بين المصالح المتنافسة. وربما يكون هذا هو المكان الذي ستجري فيه معظم المفاوضات. ويمكن للبعثات الدولية أن تقترح نماذج، وتحسب احتياجات التمويل، وتقييم مشاريع القوانين. لا يمكن أن تحل محل قرار سياسي لبناني بشأن توزيع الخسائر.
ويتعين على المصارف أن تقبل أن العودة إلى الحالة قبل عام 2019 أمر مستحيل. وسيكون القطاع الذي سينشأ عن إعادة الهيكلة مختلفا بالضرورة: أقل المؤسسات، ورأس المال الحقيقي، وقواعد الحكمة الأكثر صرامة، وعلاقة مختلفة مع الدولة وبنك لبنان.
وأخيراً، سيتعين على مقدمي الطلبات الحصول على صورة فوتتها منذ سبع سنوات. وهي بحاجة إلى معرفة المبلغ الذي يمكن استرداده، والتوقيت، وعملة السداد، والضمانات التي تكفل الوفاء الفعلي بالالتزامات.
ولا يمكن أن يمثل آذار/مارس شيئا غير الموعد النهائي الإضافي إلا عندما تجتمع هذه العناصر معا. ولم تعد المشكلة اللبنانية تصل إلى نص يعلن اتفاقا مع صندوق النقد. وهذا النص موجود من حيث المبدأ منذ نيسان/أبريل 2022. والتغير الحقيقي هو أن نقبل في نهاية المطاف نتيجة تأخير النظام السياسي والمالي منذ بداية الأزمة: فالخسائر موجودة، ولا يمكن محوها بمرسوم، ويبدأ أي إعادة إعمار للقطاع المصرفي بتحديد الجهة المسؤولة بوضوح.