

السعر المقيد، السعر الموقع، السيولة: التحقيق في الانتشار الخفي للسوق حيث يمكن أن ترتفع القيمة بينما يختفي المشترين
الملف الاقتصادي – البيانات المتاحة في ١ تشرين الأول/أكتوبر ٢٠٢٦
1. قد لا تساوي الشقة 300 ألف دولار
تخيّل شقة بقيمة 300 ألف دولار المالك ليس في عجلة من أمره أحد المشترين يقدم 20 ألف دولار ثم 235 ألف آخر ويرفض العرضان ويبقى الإعلان على 000 300 عام. كم ثمن الخير الحقيقي؟ وتلخص هذه المسألة المفارقة العقارية اللبنانية: فالثمن الذي يُعرض ليس معاملة، والتقدير ليس نقدياً، وقيمة الممتلكات ليست بالضرورة قيمة تصفية.
وفي نهاية آب/أغسطس 2026، انخفض عدد المبيعات المسجلة إلى 549 34 مبيعات على مدى ثمانية أشهر، بالمقارنة مع 313 45 مبيعات في السنة السابقة، أي بنسبة 75 في المائة. غير أن قيمتها التراكمية انخفضت بنسبة 3.76 في المائة فقط إلى حوالي 3.74 بلايين دولار. ويزداد المتوسط الضمني للتذكرة من حوالي 900 85 دولار إلى أكثر من 000 108 دولار، أي ما يقرب من +26 في المائة. وهذا لا يعني أن كل مسكن يكسب 26 في المائة: السجل يخلط بين أصول مختلفة. ولكن هذا يبين أن السوق يمكن أن تفقد المشترين أسرع بكثير من أن تفقد القيمة الاسمية.
والانتشار الحقيقي هو الفرق بين السعر المتوقع، والسعر المقيد، والسعر المقبول، والسعر المسجل، والسعر السريع. كلما أضيقت السوق كلما كانت هذه القيم بعيدة بالنسبة للمالك الطارئ، هذه الفجوة يمكن أن تظل غير مرئية. بالنسبة لأولئك الذين يجب أن يحصلوا على المال في ثلاثين يوما، يصبح خرسانة وحشية.
السؤال ذو الصلة لم يعد « كم تساوي شقتي؟ » يُصبحُ: كَمْ يُمْكِنُ أَنْ أَحْصلُ في الحقيقة، في أيّ وقت، مِنْ كَمْ مشترينِ وما يقينِ الدفعِ؟ وفي لبنان في عام 2026، لم تعد السيولة سمة ثانوية للموجود. وهو جزء من قيمته.
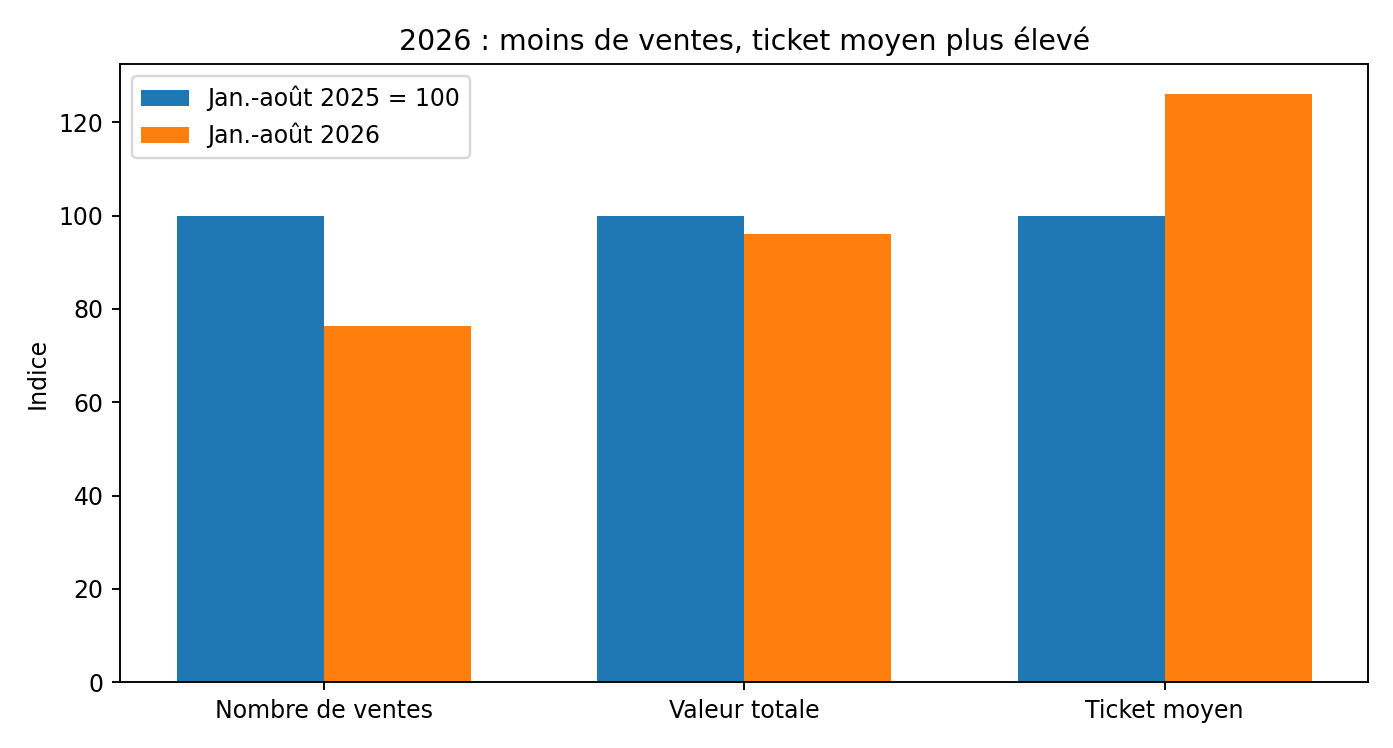
الشكل ١ – القاعدة ١٠٠ في كانون الثاني/يناير – آب/أغسطس ٢٠٢٥. المصادر: المديرية العامة لشؤون الأراضي والمساحة ؛ ائتمان لبناني. الحسابات: ليبينوز.
2 – يختفي ربع المبيعات تقريبا
وفي الفترة من كانون الثاني/يناير إلى آب/أغسطس 2026، سُجل ما يقرب من 800 10 معاملة أقل مما سُجل في نفس الفترة من عام 2025. غير أن مجموع الكتلة المالية لا ينخفض إلا بحوالي 150 مليون دولار. وبالتالي، فإن السوق تتعاقد على عدد من المشترين أكبر بكثير من سعر الصرف.
قد يعكس هذا الاختلاف انسحاب الأسر التي كانت ستحتاج إلى قرض، أو مرونة أفضل للراقيين، أو وزن الشتات، أو المزيد من الأراضي أو الأصول الكبيرة في مزيج المعاملات، أو تركيز المشتريات من أصحاب السيولة. ولا تسمح البيانات الواردة في السجل بقياس كل من هذه الأسباب على حدة. ومن ناحية أخرى، فإنها تسمح بقراءة مبسطة مفادها أن القيمة الكلية المستقرة تقريبا ستثبت وجود طلب عام قوي.
وفي تموز/يوليه 2026، كان 308 5 مبيعات تمثل نحو 628 مليون دولار ومتوسط تذكرة تقارب 400 118 دولار. وفي آب/أغسطس، انخفض عدد المعاملات بنسبة 3 في المائة فقط، غير أن قيمتها انخفضت بنحو 21 في المائة، وبذلك يعود متوسط التذكرة إلى 600 96 دولار. ومن ثم، يمكن لبعض الملفات الكبيرة أن تنقل المتوسط بدرجة كبيرة دون تغيير سعر الشقة المعتادة.
يجب عليك أيضا استخدام 2025 بحذر وجهزت سجلات الأراضي جردا كبيرا للملفات التي تراكمت أثناء عمليات الإغلاق والإضرابات، بما في ذلك في جبل لبنان. وبالتالي، فإن إحصاءات التسجيل لا تتطابق تماما مع التاريخ الاقتصادي الذي اتخذ فيه قرار الشراء.
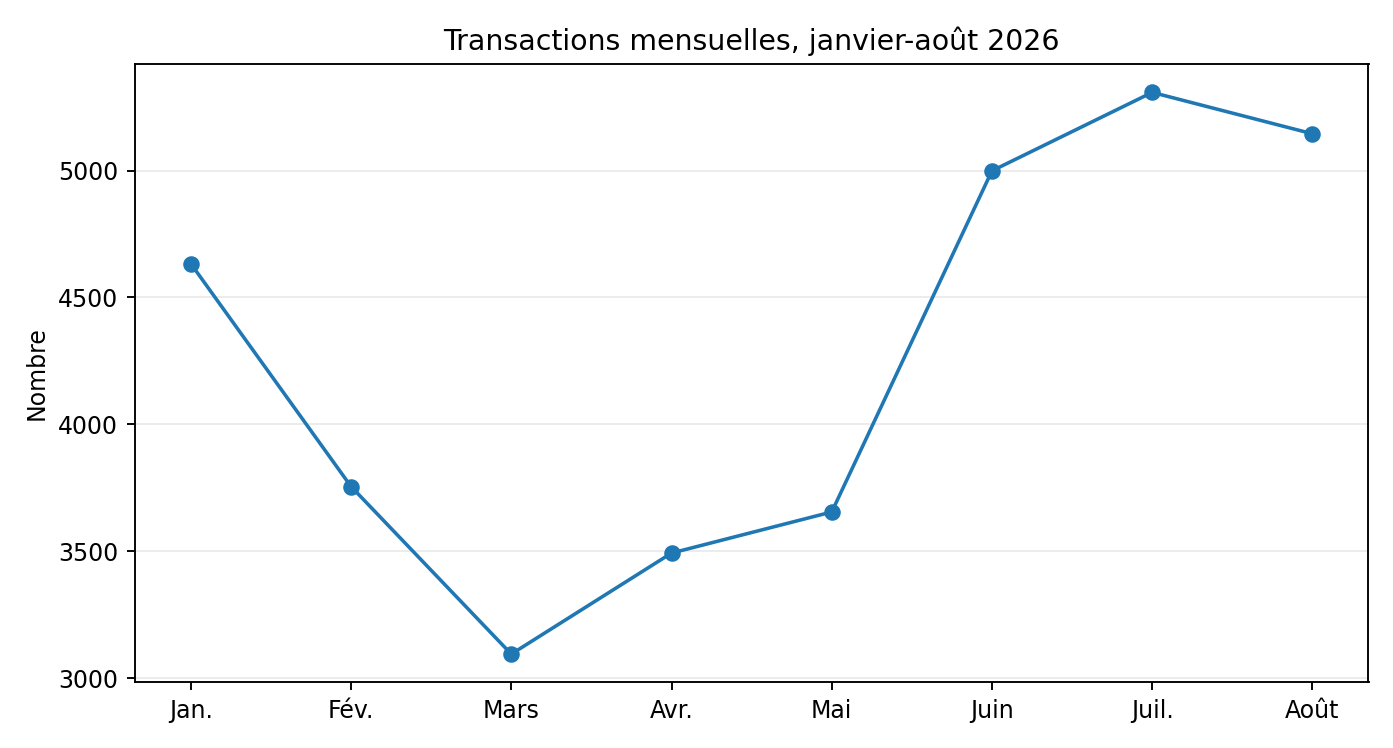
الشكل ٢ – المعاملات الشهرية المسجلة في عام ٢٠٢٦. المصادر: سجل الأراضي؛ الائتمان اللبناني؛ مصرف بيبلس/لبنان هذا الأسبوع.
3. قلل الرصيد المفقود من عدد المشترين المحتملين
وقبل عام 2019، حوّل المصرف 20 أو ثلاثين عاما من الإيرادات المقبلة إلى قوة شرائية فورية. لم تكن الأسرة بحاجة إلى امتلاك 250 ألف دولار لشراء منزل بقيمة 250 ألف دولار. وقال انه يحتاج الى مساهمة والقدرة على السداد. وسعت هذه الآلية بشكل كبير من الطلب على المذيبات.
وفي عام 2018، أفادت رابطة البنك في لبنان بأن أكثر من 000 132 أسرة حصلت على قروض سكنية لحافظة تزيد على 13 بليون دولار. منذ انهيار البنك هذه الآلة التمويلية قد اختفت تقريباً ويواصل صندوق النقد الدولي تقديم إعادة الهيكلة المصرفية واسترداد الائتمانات إلى القطاع الخاص باعتبارها معايير أساسية.
وأعاد مصرف الموئل تقديم قروض مدعومة في عام 2024، بحدود تتراوح بين 000 40 و 000 50 دولار حسب الدخل. هذا مفيد اجتماعيًا ولكنه غير كافٍ لتجديد طلب الرهن العقاري الجماعي على الشقق بقيمة 200000 دولار أو 300000 دولار أو 500000 دولار. وبالنسبة لشقة تبلغ 000 300 دولار، يغطي التمويل البالغ 000 50 دولار فقط سدس السعر.
ومن ثم يمكن للبائع أن يحافظ على سعره، ولكن السكان القادرين على دفعه نقدا أصغر بكثير من السكان الذين يمكن لهم مرة أن يحشدوا مساهمة ويقترضوا الباقي. الصدمة أولاً تضرب عمق مفكرة المشتري قبل أن يضرب السعر الذي يظهر بالضرورة.
4 – تغيير أسعار النقدية
وقدّر البنك الدولي بالفعل الاقتصاد النقدي الدولاري بمبلغ 9.9 بلايين دولار في عام 2022، أي 45.7 في المائة من الناتج المحلي الإجمالي. وقد أعاد لبنان تنظيمه حول النقدية والدولارات الجديدة دون استعادة الوساطة المالية السابقة للأزمة. ويشدد صندوق النقد الدولي كذلك في عام 2026 على أنه ما زال يتعين إعادة بناء الثقة المصرفية والائتمان.
وفي نظام ائتماني، تتوقف القدرة الشرائية على الدخل والمعدل والمدة والاشتراك في المستقبل. وفي نظام نقدي، يعتمد ذلك بشكل أكثر وحشية على الأصول السائلة المتاحة بالفعل. ويمكن أن تحصل الأسرة على دخل لائق، ولكن يمكن استبعادها من شقة تبلغ ٠٠٠ ٢٥٠ دولار إذا لم يكن لديها سوى ٠٠٠ ٦٠ دولار من المدخرات ولا يوجد مقرض لتمويل الرصيد.
ولذلك يركز السوق على المغتربين، والمغتربين، ومنظمي المشاريع، والمهن ذات الدخل المرتفع، والأسر المعيشية التي احتفظت بوفورات خارجية. ويمكن أن يكون جزء من الزيادة في متوسط التذاكر أثرا في الاختيار: فالمشترون الصغار يخرجون من السوق بسرعة أكبر من العدد الكبير.
كما أن للمشتري النقدي ميزة محددة: يقين من التنفيذ. وهي لا تعتمد على لجنة ائتمانية ويمكن أن تختتم بسرعة. وهذا اليقين له ثمن ضمني. وكلما زاد احتياج البائع للسيولة، كلما زادت هذه الميزة لتصبح قوة تجارية.
5 – السعر المقيد، والسعر الموقع، وسعر التصفية
السعر المحمل يعبر عن الطموح وقد يكون السعر المتوقع أقل: إذ يظهر البائع 000 320 دولار بينما يعلم أنه سيقبل 000 290 دولار. والثمن الموقع مطابق للاتفاق. وسعر التسوية السريع هو السعر الذي سيقبله للحصول على المال في غضون فترة قصيرة. ويمكن أن تكون هذه الأرقام هي نفسها في سوق سائلة جدا؛ ويمكن أن تنفصل كثيرا في سوق ضيقة.
وليس هناك أي أساس عام شامل لقياس متوسط خصوم موثوق به بين الأسعار المعلنة والأسعار النهائية في لبنان، ناهيك عن خصم قياسي قدره 30 يوما. اختراع 10%، 20% أو 30% سيكون جذاباً لكن مزيف إحصائياً. إن غياب هذه الإحصائية أمر مهم في حد ذاته: وهو يبين عدم صحة السوق.
ومن ثم، فإن الرد الصحيح هو قياس عدد العطاءات الخطيرة، ورتبها، والوقت المنفق في السوق، والهبوط المتعاقب في السعر المطلوب، وتكلفة الانتظار. ولا تملك الشقة التي نشرت ٠٠٠ ٣٠٠ دولار لمدة ١٨ شهرا دون عرض يزيد على ٠٠٠ ٢٣٠ دولار نفس السيولة التي باعها شخص آخر في أسبوعين ب ٠٠٠ ٢٩٠.
ومن أجل تحقيق توازن في التراث، سيكون من المنطقي إظهار قيمتين: قيمة حفظ طويلة الأجل وقيمة سائلة قصيرة الأجل. وهذا من شأنه أن يتفادى الخلط بين الثروة النظرية وبين رأس المال القابل للتعبئة على الفور.
6 – يمكن أن تظل الأسعار مرتفعة على وجه التحديد لأن المبيعات لا تحدث
فالسوق المنخفضة لا تنتج تلقائيا أسعارا منخفضة. وهي تنتج أسعارا منخفضة إذا أجبرت البائعين على قبول العروض المتاحة. وإذا تمكن المالك من الانتظار، فإن التعديل يمر أولا من خلال المجلدات والمواعيد النهائية. ويرفض البائع مبلغ 000 230 دولار لممتلكات معروضة 000 300: لا يتم البيع، ولذلك لا يدرج في الإحصاءات سعر أدنى جديد.
وعلى نطاق واسع، يخلق هذا الجمود وهما للاستقرار. وتُستخدم الإعلانات القريبة كإشارة إلى بعضها البعض، حتى عندما لا يجدون زبوناً. ويصبح السعر الذي يُعرض عندئذ اتفاقا للتراث أكثر من سعر السوق المتحقق منه.
ومما يعزز هذه الظاهرة انخفاض ديون الرهن العقاري الجديدة. يؤدي نقص الائتمان إلى تقليل الطلب، ولكنه يقلل أيضًا من بعض المبيعات القسرية المتعلقة بالتخلف عن السداد. ومن ثم يمكن أن تصبح السوق في آن واحد أقل سائلا وأكثر صرامة.
وتوضح هذه الآلية السبب في أن انخفاض الحجم يشكل معلومات اقتصادية رئيسية. وإذا ظلت الأسعار مرتفعة ولكن التجارة تختفي، فإن الاستقرار الواضح قد يخفي زيادة في انتشار السيولة.
7. الحجر يحمل مكافأة من عدم الثقة تجاه البنك
بعد عام 2019، اكتشف العديد من اللبنانيين أن الرصيد المصرفي الاسمي لا يعادل النقد المتاح مجانًا. وقد اكتسبت العقارات وظيفة تتجاوز أدائها: الموجود الملموس الذي يمكن أن يعيش في أو ينقل أو يحتفظ به في الميزانية العمومية للمصرف.
ويساعد هذا التفضيل على فهم الطفرة في المعاملات في عامي 2020 و 2021: 202 82 مبيعات في عام 2020 و 094 110 في عام 2021، بالمقارنة مع 714 60 في عام 2018 و 352 50 في عام 2019. وسعى بعض الجهات الوديعة إلى تحويل المطالبات المصرفية المحجوبة إلى أصول حقيقية. على أي حال، المعاملات في « الدولار » لا تقارن مباشرة بالمبيعات الجارية بالدولار الطازج.
ما زال الإرث النفسي. يمكن للمالك أن يرفض سعراً معقولاً من الناحية الاقتصادية لأنه يقارن البيع ليس بإستثمار مجرّد آخر، بل بالخطر الذي يرتبط به بالنظام المالي. وتدعم أقساط عدم الثقة هذه الأسعار الاحتياطية.
وله أيضاً عواقب متناقضة: فالأصول يمكن أن تحافظ على قيمة تراثية عالية بينما توفر أداء إيجاراً ضعيفاً وتدني السيولة. ويقبل المالك هذا القصور لأنه يُقدّر مدى ثبات الأصول.
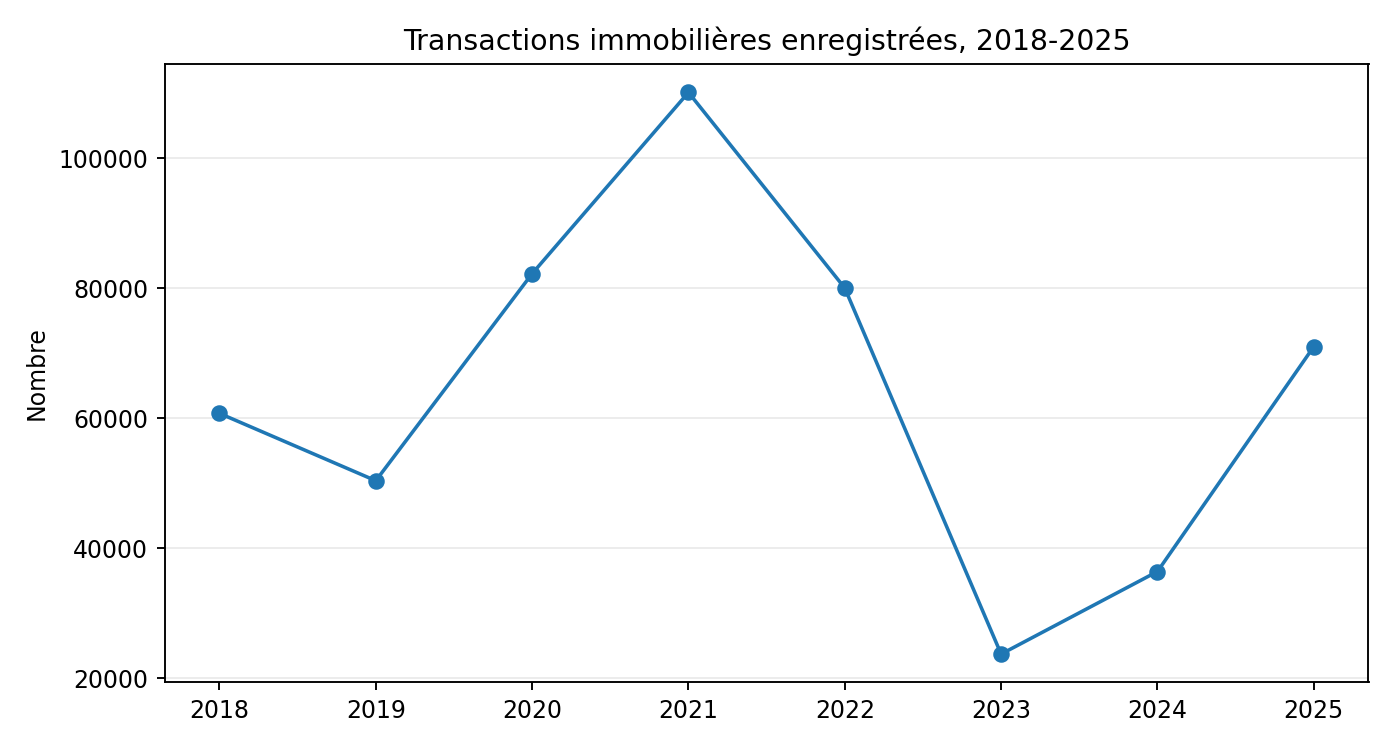
الشكل 3 – ينبغي قراءة ذروة الفترة 2020-2021 في سياق تحويل الودائع المحجوبة إلى أصول حقيقية. Sources: Land register; Bank Audi; Lebanese credit.
8 – بيروت: عندما يبتعد السعر المحمل عن الأساسيات
في أغسطس 2026، وصف مستشارو شركة رامكو العقارية في بيروت الأسعار التي أصبحت منفصلة بشكل متزايد عن الحقائق الأمنية والمصرفية والاقتصادية، في حين ظلت المعاملات متفرقة. وتنضم هذه الملاحظة إلى الآلية الموصوفة هنا: والتفاؤل الذي يبديه المالكون يمكن أن يرفع العرض المعلن دون خلق مشترين قادرين على التصديق عليه.
ولا تزال السوق مجزأة بشكل كبير. وفي ربيع عام 2026، انتهت المعاملات في أشرفية بحوالي 500 1 دولار للمتر المربع لشقة قديمة تتطلب عملا كبيرا وحوالي 000 3 دولار لشقة قديمة ذات تراس وتصليحات محدودة. وفي بداية عام 2026، ظلت بعض أجزاء الأقساط مقتبسة بحوالي 000 5 دولار للمتر المربع في واجهة البحر وأكثر حول خليج سانت جورج.
وهذه الأمثلة ليست مؤشرا عاما. على النقيض من ذلك، يُظهرون لماذا من الخطر التحدث عن « ثمن البيروت » كرقم واحد. ويمكن أن تنشأ اختلافات كبيرة في المشاهدة، والوقوف، والوضع، والطابق الأرضي، ونوعية البناء، والحجم، واللقب، والحمولات، والطاقة، وندرة المنتجات.
لذا الشقة السائلة ليست شقة جيدة وهو منتج تتطابق خصائصه مع عدد من المشترين الذين يوجدون بالفعل بالأسعار المقيدة.
9 – التضخم والدولار والوهم
وبلغ معدل التضخم السنوي الذي يقاسه المكتب الإحصائي المركزي 16.66 في المائة في آب/أغسطس 2026. المالك الذي يرى شقته ينمو من 250 ألف دولار إلى 275 ألف دولار قد يشعر أنه أغنى بنسبة 10 في المائة ولكن الثروة الحقيقية تتوقف على ما تسمح به هذه الدولارات للشراء، وتكلفة الحفاظ على الممتلكات وإمكانية تحويل الأصول إلى نقدية.
وفي بلد ذو قيمة عالية من الدولار، لا يشكل التضخم في الرطل عاملاً مدمراً مثالياً للعقارات المقتبسة بالدولار. غير أنها تشير إلى أن القيمة الاسمية والقدرة الشرائية هما مفهومان مختلفان. ولا تصبح الزيادة في السعر المعلن ثروة متحققة إلا عندما يدفع المشتري فعلا ذلك الثمن.
ويجب أن تشمل التكاليف غير المنظورة: الشواغر، ورسوم الملكية المشتركة، والصيانة، والمولد، والمصعد، والواجهة، ومنع المياه، والتأمين، والضرائب، والعمل في المستقبل. أملاك تبلغ قيمتها 300 ألف دولار لكن تكلف عدة آلاف دولار في السنة لترتديها لمدة ثلاث سنوات بدون مشتري يمكن أن تكون لها قيمة اقتصادية أقل بكثير من سعرها الوجهي.
10 – لا يكفي البناء لإثبات الانتعاش
ولا تزال تصاريح البناء الصادرة عن مصرف لبنان غير مستقرة: 723 504 مترا مربعا في كانون الثاني/يناير 2025، و 823 111 في شباط/فبراير، و 764 404 في آذار/مارس، و 669 716 مترا مربعا في كانون الثاني/يناير 2026، و 564 825 في شباط/فبراير، و 751 439 في آذار/مارس. وتبين هذه الأرقام النوايا والمشاريع، وليس بعض المبيعات.
ويمكن للعرض الجديد المحدود أن يدعم أسعار منتجات معينة. لكن الغضب الجسدي لا يخلق الملاءة تلقائياً ويمكن أن يفتقر السوق إلى شقق جديدة جيدة وأن يفتقد في الوقت نفسه المشترين القادرين على تمويلها.
وهذا تمييز أساسي: ندرة المنتجات والسيولة المالية ليستا متماثلتين. وقد تظل الموجودات النادرة غير مسبوقة إذا تجاوز سعرها رأس المال المتاح للمشترين.
11. The 30-Day Test
لمعرفة القيمة الاقتصادية لشقّة، يمكن للمرء أن يسأل سؤالاً وحشياً متعمداً: كم ستحصل إذا كنت ستبيع في ثلاثين يوماً؟ ولا توجد الإجابة على أساس رسمي. يتطلب الأمر النظر إلى السوق الحقيقيّة، العطاءات المتلقّاة، المقارنات التي تباع بالفعل، عمق الطلب وقدرة المشتري على الدفع بالدولار الطازج.
الإختبار لا يعني أن أي مالك يجب أن يقدّر ثروته بسعر البيع القسري ويمكن لمستثمر مريض أن يحتفظ بصورة مشروعة بقيمة أعلى على المدى الطويل. لكنه يجب أن يعرف أنه يحمل قيمتين: قيمة تراثية وقيمة سائلة.
وهذا التمييز مألوف في التمويل. ويمكن لموجودين أن يظهرا نفس القيمة النظرية في حين أنهما يواجهان مخاطر تحويل نقدية مختلفة جدا. ويجب قراءة العقارات اللبنانية بنفس الانضباط.
12. ماذا تعني زيادة بنسبة 30%
ولا يمكن تفسير الزيادة المتوقعة بنسبة تصل إلى 30 في المائة تفسيرا صحيحا دون تحديد السعر المعني. هل تحمل هذه الأسعار، والمعاملات الموقعة، والأقساط التسعة في بيروت، وسلة وطنية أو تقدير للخبراء؟ بدون منهجية، رقم مذهل يمكن أن يخفي أكثر مما يفسر.
ومن شأن زيادة بنسبة 30 في المائة مع زيادة حادة في الحجم، وعودة الائتمان، وتخفيض التأخير في المبيعات، أن يشير إلى وجود سوق أعمق بكثير من زيادة في مطالبات البائع بنسبة 30 في المائة مع انخفاض حجمها. وفي الحالة الأولى، يصادق الطلب على السعر. وفي الثانية، يمكن أن يعكس السعر ببساطة زيادة في القيمة الاحتياطية.
وتشير بيانات عام 2026 على وجه التحديد إلى هذا التحذير: فالحجم ينخفض بشدة في حين أن متوسط قيمة العمليات يزداد. لذا علينا أن نتحدث عن السوق التي تختار، وليس زيادة موحدة في الثروة.
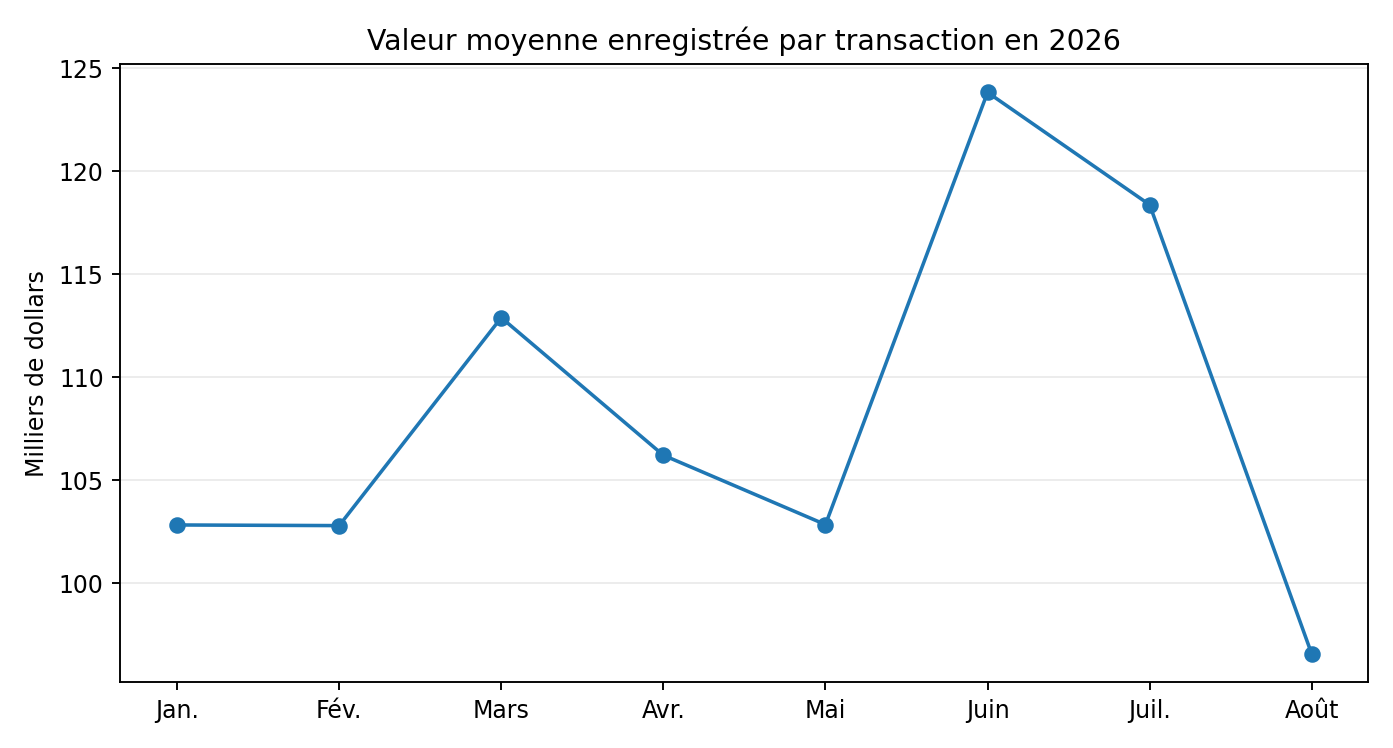
الشكل ٤ – المتوسط الشهري للتذكرة: مؤشر التكوين، لا مؤشر للأسعار المتجانسة. Sources: Land register; Libnanews calculations.
13 – القيمة هي وظيفة وقت
الشقة ليس لها قيمة مستقلة عن الوقت المالك الذي يمكنه الانتظار ثلاث سنوات لا يواجه نفس السوق الذي يواجهه المالك الذي يجب أن يبيع قبل نهاية الشهر الأول يمكن أن ينتظر المشتري النادرة؛ والثاني يجب أن يلبي الطلب المتاح اليوم. ويحول هذا الفرق التأخير إلى متغير مالي.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
14- تكلفة الفرصة للانتظار
إنكار ٠٠٠ ٢٦٠ دولار اليوم للأمل في ٠٠٠ ٣٠٠ عامين ليس مجانيا. ويتحمل المالك الرسوم والصيانة ومخاطر الشواغر والمخاطر الأمنية؛ كما أنها تتخلى عن العودة التي كان يمكن أن ينتجها ٠٠٠ ٢٦٠ دولار في أماكن أخرى. وبالتالي، فإن الحساب الصحيح يقارن السعر المكمل المتوقع بمجموع تكلفة الانتظار.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
15. لماذا يمكن للمتر المربع أن يخدع
وييسر السعر للمتر المربع المقارنات ولكن يمكن أن يعطي دقة زائفة. ويمكن أن تختلف شقتان تبلغان 200 متر مربع في نفس الشارع اختلافا كبيرا تبعا للضوء، والمنظر، والطابق، والتوزيع، والوقوف، وحالة الرفال، والكهرباء، والمصعد، ونوعية اللقب، والأشغال الضرورية. كلما أضيقت السوق، كلما كانت أهم هذه الملامح الديموقراطية.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
16. الشتات لا يحل محل نظام الائتمان
يجلب الشتات النقد الأجنبي ويدعم بعض القطاعات، لكنه ليس بديلاً عن سوق الرهن العقاري المحلي. ويمكن للمشتري المغترب أن يكون قويا منفردا؛; وهو لا يخلق نفس العمق الذي يخلقه النظام المصرفي القادر على تمويل عشرات الآلاف من الأسر المعيشية. فالطلب الخارجي يمكن أن يدعم أفضل المنتجات دون جعل المتنزه بأكمله سائلا.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
17 – وليس الأجنبي المحرك الرئيسي
وانخفضت حصة الأجانب في المبيعات المسجلة إلى نحو 1.5 في المائة في نهاية آب/أغسطس 2026، مقابل 2.09 في المائة في عام 2025 و 2.36 في المائة في عام 2024. هذا لا يقيس الشتات اللبناني، ولكنه يوضح أن صمود القيم لا يعتمد على موجة من المشترين الأجانب. ولا تزال السوق مرتبطة أساسا برأس المال اللبناني أو المقيمين أو المغتربين.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
18. يقيس السجل ما يباع وليس ما يفشل
ويعاني أي إحصاء للمعاملات من تحيز ناجي: فهو يلاحظ المبيعات التي نجحت. وهي لا ترى أن آلاف المفاوضات قد توقفت، وسحبت الإعلانات، والبائعين الذين يرفضون جميع العروض أو المشترين الذين يستسلمون. ولكن في هذه الإخفاقات في المعاملات، يُخفي جزء من السيولة المنتشرة.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
١٩ – سوق ذات سرعتين
ويمكن للسيولة الحقيقية أن تحافظ على السيولة العالية والمحافظة جيدا والموثقة والمكيفة بشكل سليم مع الميزانيات النقدية. وقد تظل السلع المفرطة الكثيفة الطاقة التي تتطلب عملاً ثقيلاً أو التي تقدم على أساس مراجع قديمة مجمدة. ومن ثم، فإن الحديث عن سوق عقارية لبنانية واحدة يخفي ضجة من الأسواق الصغرى.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
20 – عدم رسملة المخاطر الأمنية بشكل موحد
ويؤثر الأمن على الطلب، ولكن تأثيره يتوقف على الموقع، ووصف المشتري وأفقه. ويمكن للمستثمر الانتهازي أن يقبل مخاطرة كبيرة مقابل سعر جذاب؛; بل على العكس من ذلك، قد تتطلب الأسرة التي تسعى إلى إقامتها الرئيسية علاوة أمنية. وبالتالي فإن نفس الحدث الجيوسياسي لا ينتج عنه خصم موحد.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
21 – قيمة التراث وقيمة البنك
في نظام مالي عادي، الخبرة العقارية يمكن أن تكون ضمانة للقرض وتحويل جزء من قيمة الأصول إلى سيولة دون بيع. وفي لبنان، تقلصت هذه المهمة إلى حد كبير. وبالتالي، فإن الملكية أقل سهولة من حيث قيمتها المالية: يمكن أن يكون المرء غنيا بالأصول وفقيرا في النقدية.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
22 – يمكن أن تكشف الضرائب عن التضارب بين القيمة والنقد
وأي ضرائب قائمة على القيمة النظرية تشكل صعوبة عندما تكون الأصول غير سائلة. المالك قد يملك شقة باهظة الثمن لكن لديه دخل قليل وتصبح هذه المسألة شديدة الحساسية إذا ما استحدثت مناقشة الميزانية ضرائب جديدة على الممتلكات أو المساكن غير المأهولة: فالقاعدة الضريبية والقدرة على الدفع لا تتطابق بالضرورة.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
23. كيفية تقدير العقار بجدية في عام 2026
يجب أن يستند التقدير الموثوق به إلى المعاملات الأخيرة التي تم إبرامها بالفعل، مع تعديلها حسب المنطقة والحالة والطابق والإطلالة ومواقف السيارات وجودة المبنى. وينبغي لها بعد ذلك أن تدمج وقت المبيعات الملاحظ ومستوى العطاءات الواردة. فالإعلانات القابلة للمقارنة مفيدة ولكن لا ينبغي الخلط بينها وبين المبيعات المماثلة.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
السؤال الذي يغير كل شيء
إذا كنت تملك شقة بـ 300 ألف دولار فقيمة تراثها يمكن أن تكون في الواقع قريبة من 300 ألف إذا كنت تستطيع الانتظار للمشتري المناسب ولكن إذا كان عليك بيعه في 30 يوما، القيمة الوحيدة ذات الصلة هي الثمن الذي يريد المشتري المذيب أن يدفع الآن. بين الاثنين هو الانتشار الخفي للعقارات اللبنانية.
وهذا التمييز يُلزمنا بالتخلي عن إغراء الرقم الوحيد. ويجب قراءة القيمة بأفقها وسيادتها ونوعية المعلومات المتاحة. في سوق شفافة، يتم توثيق هذه المعلمات من خلال متوسط قواعد المبيعات والمهل الزمنية. وفي لبنان، يظل قياسها جزئيا، مما يزيد هامش خطأ التقديرات ويزيد من وزن المفاوضات.
ومن ثم، فإن أكثر الإشارات فائدة بالنسبة للاقتصادي ليست مجرد مستوى الأسعار في الوجه، بل هي مزيج من الحجم وزمن المبيعات والتمويل. ويختلف ارتفاع الأسعار مع ارتفاع الحجم والائتمان اختلافا كبيرا عن ارتفاع السعر مع عقد الحجم. بيانات عام 2026 أقرب إلى الحالة الثانية: وهي تصف مجموعة مختارة من المعاملات ومقاومة قوية لمتوسط القيم.
بالنسبة للمالك، النتيجة عملية. ويتعين اختبار السوق بدلا من مجرد تقدير. وعدد المشترين المؤهلين، ونوعية العروض والسرعة التي تظهر بها هي معلومات عن الأسعار. كلما كانوا أضعف، كلما كانت قيمة الأصول تعتمد على صبر البائع. ولا تزال الثروة حقيقية، ولكن تحويلها إلى نقدية يصبح غير مؤكد.
المراجع الإحصائية
| المؤشر | الفترة | القيمة | القراءة |
| المعاملات | Jan-August 2026 | 549 34 | – 23.75% في السنة |
| قيمة المبيعات | Jan-August 2026 | 3.74 بليون دولار | – 3.76 في المائة من سنة واحدة |
| متوسط التذاكر | Jan-August 2026 | 000 108 دولار | +26 في المائة على مدى سنة واحدة؛ التأثير المحتمل للتكوين |
| حصة الأجانب | آب/أغسطس 2026 | 1.5 % | 2.09 في المائة في عام 2025 |
| التضخم | آب/أغسطس 2026 | +16.66٪(أ) | CAS |
| المعاملات | 2021 | 110,094 | ذروة التحويل إلى الأصول الحقيقية |
| المعاملات | 2025 | 70 981 | الأثر الإداري القوي |
المنهجية والحدود
تأتي بيانات المعاملات من المديرية العامة لشؤون الأراضي والسجل العقاري التي استحوذ عليها كل من كريدي لبنان وبلوم/برايت وبنك بيبلوس. وتوجد اختلافات طفيفة بين المنشورات لبعض القيم التراكمية؛; يفضل النص سلسلة متسقة من مقارنات كريدي لبنان 2025-2026.
ويتم الحصول على التذكرة المتوسطة بتقسيم القيمة الإجمالية المسجلة بعدد المعاملات. وهو ليس مؤشرا للأسعار: فتركيب السلع المباعة يختلف من فترة إلى أخرى.
وتستخدم أرقام الدولار منذ عام 2024 المعدل الرسمي البالغ 500 89 ليبي مقابل دولار واحد في السلسلة المقتبسة. ومن الصعب إجراء مقارنات طويلة للقيمة بسبب التغيرات في معدلات التحويل والأزمة النقدية.
ولا توجد سلسلة عامة شاملة من نسبة السعر/السعر الموقعة المطلوبة أو متوسط وقت المبيعات في لبنان. وتشكل سيناريوهات المبيعات البالغة 000 300 دولار، أو 000 230 دولار، أو 000 220 دولار، أمثلة تحليلية، لا إحصاءات ملاحظـة.
المصادر الرئيسية
- المديرية العامة لشؤون الأراضي والمساحة / الائتمان اللبناني، 14 أيلول/سبتمبر 2026: المعاملات في نهاية آب/أغسطس 2026.
- BLOMINVEST / BRITE : عدد وقيمة المعاملات العقارية، بيانات حتى آب/أغسطس 2026.
- مصرف لبنان: تصاريح البناء؛; إحصاءات مصرفية.
- الإدارة الإحصائية المركزية: أسعار المستهلكين، أغسطس 2026.
- IMF: :: إيفاد بعثات إلى لبنان في حزيران/يونيه 2025 وشباط/فبراير 2026، بشأن إعادة هيكلة المصارف والائتمان.
- البنك الدولي: لبنان – رصد اقتصادي وتقدير للاقتصاد النقدي الدولاري.
- الرابطة المصرفية في لبنان: بيانات تاريخية عن قروض الإسكان (2018).
- شركة رامكو للاستشارات العقارية والبيانات وملاحظات السوق التي تبنتها L’Orient – Le Jour/L ‘Orient Today في الفترة 2025-2026.
الحالة العملية: شقة الأسرة من 250 إلى 350 متر مربع
بالنسبة لشقّة عائلية كبيرة، الخطأ الأول هو أخذ السعر المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمها الرئيسي تكاليف باهظة، وميزانية احتياز كبيرة، وعدد محدود من المشترين النقديين. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالسطح والوضع والأرضية والحي، وقطع وتكلفة التجديد بشكل خاص. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: الشقة السائلة الصغيرة
بالنسبة لشقة صغيرة، الخطأ الأول هو أخذ السعر المطلوب كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي أقل من تذكرة الدخول والعملاء المحتملين الأوسع نطاقا. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات بالنسبة للسطح، والوضع، والأرضية، والحي، وقبل كل شيء نوعية البناء، ووقف السيارات، وكفاءة الإيجار. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: القسط التسع
بالنسبة لشقّة أقساط جديدة، الخطأ الأول هو أخذ السعر المطلوب كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي ندرة المنتج الجديد ونوعية الخدمات. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. المقارنات يجب أن تصحح للسطح، الحالة، الطابق، الحي وخاصة السعر الاحتياطي للمطور و عمق العملاء الحقيقي. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: قديمة للتجديد
ولكي يتم تجديد شقة قديمة، يكون الخطأ الأول هو أخذ السعر المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي واضحا للشراء ولكن الأشغال المستحقة الدفع نقدا. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالسطح، والدولة، والطابق، والحي، وما فوق ذلك من عدم يقين بشأن التكلفة النهائية للقطع المشتركة وحالتها. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: شقة مطلية على البحر
ولصالح من وجهة نظر البحر، فإن الخطأ الأول هو أن يؤخذ السعر المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. دعمه الرئيسي يمكن أن يكون الغرابة الجسدية التي يمكن أن تحافظ على علاوة. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بسطح المبنى وحالته وطابقه وحيه، وقبل كل شيء المشاهد المحمية حقا وإمكانية الوصول إليه ونوعيته. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: الممتلكات غير الموقوفة
بالنسبة لشقّة بدون وقوف، الخطأ الأول هو أخذ السعر المطلوب كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي معوقات وظيفية في العديد من الأحياء في بيروت. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالسطح، والحالة، والطابق، والحي، وعلى وجه الخصوص إمكانية حقيقية لاستئجار أو شراء مكان قريب. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: الميدان
بالنسبة للميدان، الخطأ الأول هو أخذ السعر المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. وقد يكون دعمه الرئيسي الافتقار إلى البناء للحفاظ على التنمية والاختيارية. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالأراضي والولاية والأرضية والحي، وقبل كل شيء، التشييد، والتقسيم، والوصول، والجغرافيا، وأفق المشاريع. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: أماكن العمل التجارية
وبالنسبة للمباني التجارية، فإن الخطأ الأول هو أخذ السعر المطلوب كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي ذا قيمة ترتبط بالتدفق الاقتصادي أكثر من تكلفة التشييد وحدها. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. المقارنات يجب أن تصحح للسطح والوضع والطابق والحي وفوق كل شيء لعطلة المستأجر وموقعه وبروزه وإئتمانه ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: الشقة المستأجرة
بالنسبة لشخص مشغول، الخطأ الأول هو أخذ السعر المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي تدفقا للإيجار يمكن أن يدعم قيمة استثمارية. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالمستوى الحقيقي للإيجار، والعملة، ومدة الإيجار، وخطر دفعها. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: الإقامة الثانوية
وبالنسبة للإقامة الثانوية، فإن الخطأ الأول هو أخذ السعر المطلوب كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي ذا قيمة استخدام شخصية يمكن أن تبرر انخفاض السيولة. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات بالنسبة للسطح والوضع والأرضية والحي، ولا سيما التكلفة السنوية للاحتجاز وتواتر الاستخدام. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
قضية عملية: غود الشتات
من أجل تحقيق هدف جيد للمغتربين، الخطأ الأول هو أخذ السعر المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي مشترين لهم في كثير من الأحيان إيرادات من العملات الأجنبية. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالمتطلبات السطحية، والحالة، والطابقية، والأحياء، ولا سيما الطلب الموسمي، والمتطلبات العالية الجودة. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: الممتلكات الموروثة
أما بالنسبة للممتلكات الموروثة في التقسيم، فيتمثل الخطأ الأول في اعتبار السعر المقيد بمثابة بيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. وقد يكون دعمه الرئيسي احتمال عدم وجود دين وارتفاع سعر الاحتياطي. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات بالنسبة للسطح، والدولة، والطابق، والحي، وقبل كل شيء، بين أصحاب الحقوق، والألقاب، والطوارئ المختلفة عن كل بائع. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية: المبنى القديم
بالنسبة لشقّة في مبنى قديم، الخطأ الأول هو أن تأخذ الثمن المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن أن يكون دعمه الرئيسي هو سعر الوجه في بعض الأحيان أقل من تسعة. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالسطح والوضع والأرضية والحي، ولا سيما الكبسولة المستقبلية في المواجهات والمصعد ومقاومة المياه والهيكل والمعدات. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
الحالة العملية:
والخطأ الأول، بالنسبة للشمس والتخزين المجهزين تجهيزا جيدا، هو أخذ السعر المحمل كبيانات موضوعية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ويمكن تخفيض دعمه الرئيسي بتكلفة مستخدمة أصبحت حاسمة في لبنان. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالسطح والوضع والطابق الأرضي والحي، وقبل كل شيء، الجودة التقنية، والبطارية، وإمكانية نقل المعدات. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
قضية عملية: « مستبعد » جيدة
والخطأ الأول في الحصول على السعر المطلوب كبيانات موضوعية بالنسبة لموجودات نادرة أو غير نمطية. وتتوقف القيمة أولا على عمق العميل الذي يمكن أن يدفع بدولارات جديدة. ولا يمكن أن يكون دعمه الرئيسي مقارنا مباشرا يمكن أن يدعم علاوة. ولكن هذا الدعم لا ينطبق إلا إذا كان هناك عدد من المشترين الذين يستطيعون التعرف عليه في الوقت نفسه. ويمكن أن يكون الأصل ممتازا وأن يظل غير دقيق لمجرد أن تذكرته تتجاوز ميزانية الطلب المتاحة.
والخطوة الثانية هي بناء طائفة من المبيعات التي تمت بالفعل ولم يتم الإعلان عنها. ويجب تصحيح المقارنات فيما يتعلق بالمخاطر السطحية والولاية والطابقية والحيّة، وقبل كل شيء، أي أن عدم المقارنة يعني أيضاً انعدام العمق. ويمكن أن يكون الفرق الثانوي على ما يبدو عشرات الآلاف من الدولارات عندما تكون السوق ضحلة. وكلما ندرت المقارنة، زادت هامش عدم اليقين؛ إذاً، عرض تقدير لأقرب الدولار يعطي دقة خيالية.
والخطوة الثالثة هي اختبار ثلاثة آفاق: البيع السريع، والبيع الطبيعي، والحفظ. ويتخذ البيع السريع تدابير فورية للسيولة؛ ويفترض البيع العادي عدة أشهر من التعرض؛ ويسمح الحفظ للمالك بأن ينتظر تحسين السياق أو المشتري المعين الذي سيقدر الممتلكات على أفضل وجه. وهذه السيناريوهات الثلاثة ليست ثلاثة آراء متناقضة: فهي ثلاثة أسعار مرتبطة بثلاثة قيود زمنية مختلفة.
وأخيراً، يجب على المالك حساب تكلفة الحمل أثناء الانتظار. ويجب خصم رسوم رأس المال وصيانته وضرائبه وأشغاله وشغوره وتكلفة الفرص المتاحة له من المبلغ الإضافي المتوقع للأسعار. إن رفض العرض اليوم أقل قليلا من السعر المستهدف يمكن أن يكون منطقيا؛ ولا يكون رفضه لمدة ثلاث سنوات إلا إذا كان المكسب المتوقع في المستقبل يعوض هذه التكاليف والمخاطر الإضافية.
طريقة للتقييم في سبع مسائل
- 1 – ما هو آخر سعر موقّع بالفعل على ممتلكات قابلة للمقارنة، وليس آخر سعر نشر في إعلان؟?
- 2 – كم عدد المشترين المذيبين الذين زاروا أو قدموا عرضا في الأشهر الستة الماضية؟?
- 3 – ما هو الجزء من السعر الذي يمكن تمويله وما هو الجزء الذي يجب دفعه بالدولارات الجديدة؟?
- 4 – ما هو المبلغ الذي يكلف كل عام إذا ظل غير مباع: الرسوم والصيانة والأشغال والضرائب والتأمين والشواغر؟?
- 5 – ما هو الخصم الذي يتطلبه البيع في 30 يوما، ثم في 90 يوما؟ وهذا الخصم يجب أن يختبره السوق، وليس مخترعا.
- 6- هل للممتلكات سمة نادرة تُلتمس فعلاً بعد أن يُقيّم المالك بنفسه أم لا؟?
- 7 – ما الفرق بين قيمة التراث لأفق طويل والقيمة السائلة للاستخدام الفوري؟?
هذه الشبكة لا تحل محل الخبرة غير أنه يصحح التحيز الرئيسي للسوق اللبنانية الحالية: خلط إرادة البائع بقدرة المشتري على الدفع. وينشأ الثمن عندما يجتمع الاثنان. وطالما لم يلبوا، هناك عرض وطلب وانتشار، ولكن لا يوجد سعر سوق مصادق عليه.
ويسمح لنا أيضاً بفهم لماذا يقوم مالكان بإعطاء إجابات مختلفة للسؤال « كم قيمة هذه الشقة؟ » بدون أن يكون أحدهما غير منطقي بالضرورة. الشخص الذي يمكنه الانتظار يقيّم خياراً زمنياً الشخص الذي عليه أن يبيع قيم السيولة ولا تظهر المشكلة إلا عندما تقدم القيمة الطويلة الأجل كما لو كانت متاحة على الفور نقدا.
وبالنسبة للاقتصاد الذي لم يعد فيه المصرف يؤدي دوره كمجهز للادخار الائتماني، فإن هذا التمييز أمر أساسي. ومن المحتمل أن تؤدي إعادة التمويل الكبير للرهن العقاري إلى الحد من انتشار جزء من السوق بزيادة عدد المشترين المذيبين. وعلى العكس من ذلك، فإن زيادة الأمن أو التدهور المالي يمكن أن توسّع نطاق هذا الانتشار دون أن يكون هناك انخفاض معادِل مرئيا على الفور في الإعلانات.

التعليقات