
إن النقاش بشأن الودائع يخفي أكثر المسائل صعوبة
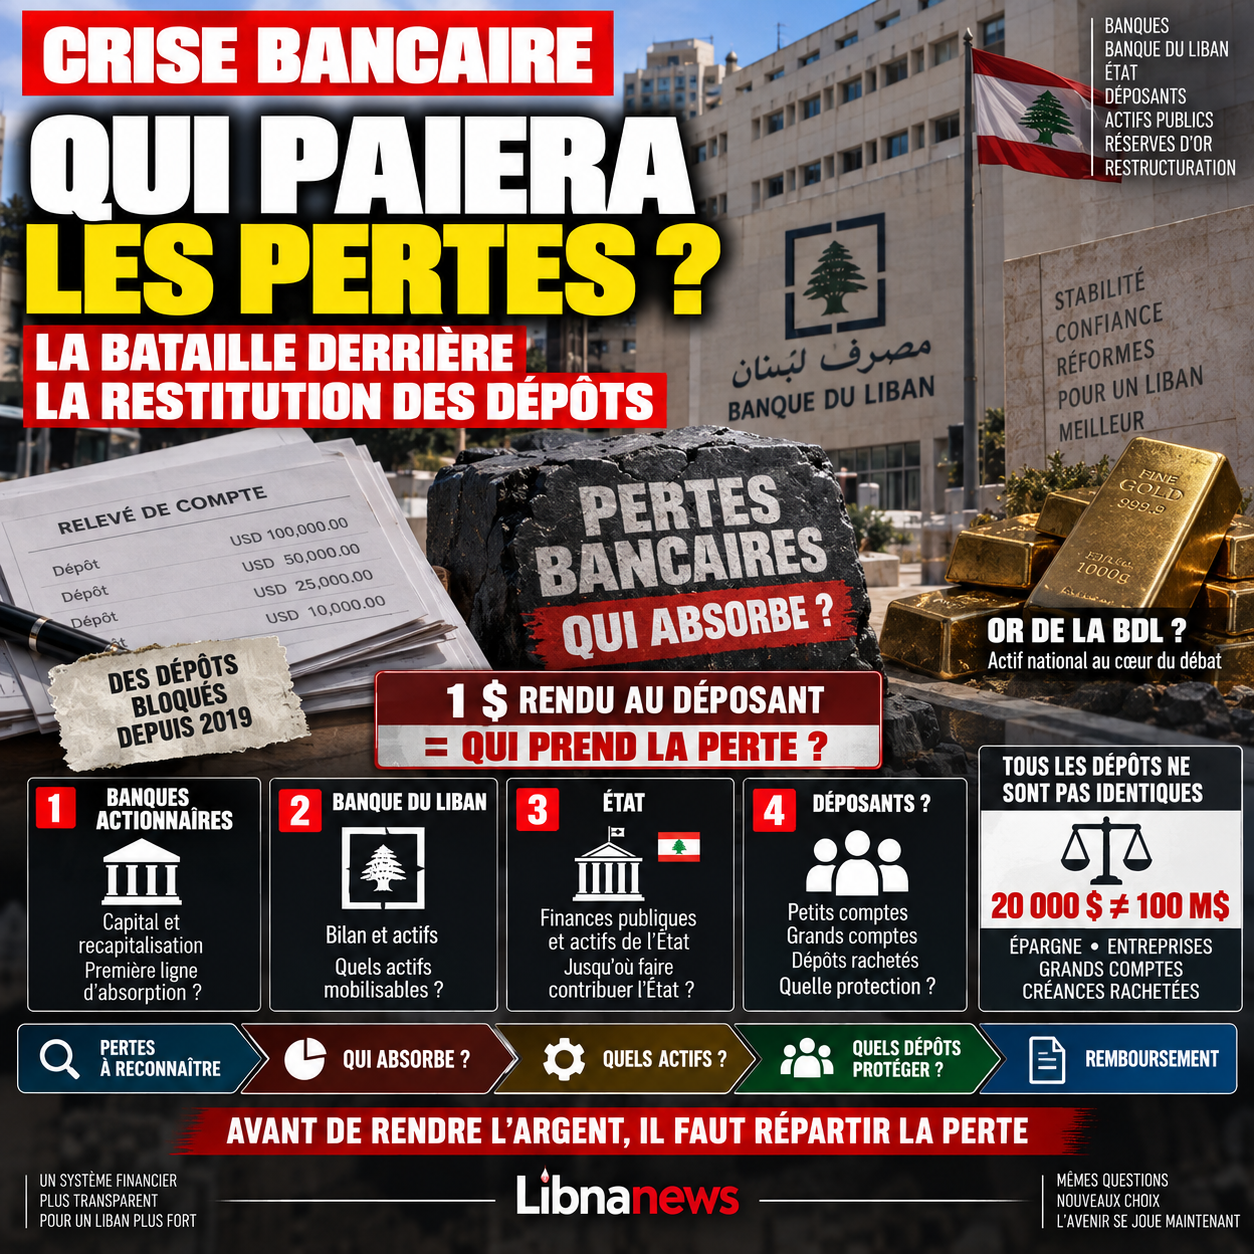
وتركز المناقشة بشأن مشروع معالجة الخسائر المالية على مسألة يمكن فهمها على الفور لمقدمي الطلبات: كم سيستردونها وفي أي إطار زمني؟ ومع ذلك، فإن أهم مشكلة تقنية وسياسية تكمن في المجرى. قبل تحديد كيفية إعادة الودائع، يجب على لبنان أن يقررالتي ستتحمل الخسائر المتراكمة في النظام المالي، وفي أي ترتيب.
هذا التسلسل الهرمي ليس تفاصيل محاسبية وهو يحدد توزيع عشرات بلايين الدولارات من الخسائر بين المصارف ومالكيها، وبنك لبنان، والدولة، وفي نهاية المطاف الجهات الوديعة. غير أن الأدلة التي تم بحثها في مصادر 23 أيلول/سبتمبر 2026 تبين أن هذه المسألة لا تزال من أكثر جوانب النظام قيد الإعداد حساسية.
وتدعي حكومة نواف سلام أنها بدأت عملية معالجة » الفجوة المالية » ، إلى جانب إعادة هيكلة المصارف ورفع السرية المصرفية. ويقدم رئيس الوزراء هذا النص بوصفه أحد الصكوك اللازمة لعودة الودائع وإبرام اتفاق مع صندوق النقد الدولي.
لكن إعادة الإيداع هي الخطوة الأخيرة في المشكلة وفي الماضي، من الضروري تحديد ما تبقى بالفعل في النظام، والاعتراف بالخسائر، وتخصيص الخسائر، وتحديد الأصول التي يمكن أن تمول المدفوعات. وطالما لم يحدد هذا التسلسل بوضوح، فإن الوعد بالرد يمكن أن يتحول ببساطة إلى خسائر من ميزانية إلى أخرى.
تفسر آلية الأزمة سبب تضارب التوزيع
وفي السنوات السابقة على عام 2019، اجتذبت المصارف التجارية ودائعا بدولارات كبيرة. ثم وضع جزء كبير من هذه الموارد مع مصرف لبنان. ويستخدم المصرف المركزي هذه العملات بصورة مباشرة أو غير مباشرة لتمويل النظام الاقتصادي، ودعم الرطل، وتلبية الاحتياجات الخارجية، ودعم تمويل الدولة.
وعندما جفت تدفقات رأس المال، توقفت الآلية عن العمل. وما زال لدى المصارف ديون كبيرة على مصرف لبنان في كتبها. ولا تزال لدى الوديعين مطالبات قانونية بشأن المصارف. ولكن العملات المقابلة لجزء كبير من هذه الالتزامات لم تعد متاحة.
إنه قلب الفجوة المالية.
وبالتالي، لا يمكن حل المشكلة بمجرد أن يأمر المصارف بإعادة المال. ولكي يسدد عملاؤهم بالكامل، ينبغي أن يستردوا أنفسهم جميع ديونهم من مصرف لبنان. The central bank, in turn, cannot honour all these liability without having the corresponding assets or transfer part of the burden to the State.
لذا كل حل ممكن يقود لشخص ما.
وإذا دفع المصرف، يتأثر حاملو أسهمه وأسهمه. وإذا استوعب مصرف لبنان الخسارة فيجب إعادة هيكلة ميزانيته. If the State intervenes, the charge is transferred to the taxpayer and to public finances. وإذا لم يكن أي من هذه المستويات كافيا، فإن مقدم الطلب سيتحمل في نهاية المطاف جزءا من العجز.
إن المعركــة السياسيــة تتعلــق على وجه التحديد بالترتيب الذي يجب فيه التماس هذه الجيوب.
المساهمون المصرفيون هم عادة الخط الأول
وفي عملية إعادة هيكلة مصرفية تقليدية، يتحمل مالكو المصارف خسائر أمام الجهات الوديعة العادية. رأس المال موجود بالضبط لامتصاص الصدمات.
هذا المنطق بسيط. A shareholder invests in a company to benefit from its profits when it operates. In return, it bears the risk of lose its investment when the company becomes insolvent.
مطبق في لبنان، هذا المبدأ يعني أن أموال المصارف الموجودة يجب أن تستخدم قبل فرض الخسارة على المودعين.
لكن السؤال يصبح أكثر تعقيداً ما هي القيمة الحقيقية لرأس المال بعد انهيار الرطل؟ ما هي الأصول التي لا تزال يمكن تقديرها؟ هل لدى بعض حملة الأسهم القدرة على حقن رأس المال الجديد؟ وقبل كل شيء، هل ينبغي أن يستمر وجود مصرف غير قادر على إعادة رسملة؟?
وهنا ينضم مشروع إعادة الهيكلة المصرفية مباشرة إلى المشروع المتعلق بالخسائر المالية.
ويمكن إعادة رسملة مصرف قابل للاستمرار ومواصلة عمله. وينبغي عادة إعادة هيكلة المصرف الذي تتجاوز خسائره بكثير الأصول المتاحة أو دمجها أو بيعها أو تصفيتها بطريقة منظمة.
ومن شأن الإبقاء على جميع المصارف العاملة بصورة متقنة أن يؤخر الاعتراف بالخسائر.
إن مسألة رأس المال التي ظهرت قبل الأزمة وأثناءها لا تزال مسألة لا بد منها
مسؤولية المساهمين لا تقتصر على القيمة الحالية لمصالحهم.
منذ عام 2019، كان هناك سؤال منتظم: هل قام بعض حملة الأسهم أو المديرين أو الضباط أو الأشخاص المُعرّضين سياسيا بنقل مبالغ كبيرة إلى الخارج في وقت أصبح فيه وصول مودعين آخرين إلى حساباتهم مستحيلا تدريجيا؟?
بالطبع، ليس كل تدفقات رأس المال غير قانونية ولم يعتمد لبنان على الفور السيطرة الرسمية على رأس المال. ومن ثم يمكن للشخص أن يقوم بتحويل قانوني في الوقت الذي يمكن أن يستفيد فيه من الوصول المصرفي الذي لم يعد لدى زبائن آخرين.
والمشكلة هي المعاملة المتساوية، وفي بعض الحالات مصدر الأموال.
وتكتسي الإجراءات القضائية في لبنان وأوروبا أهمية خاصة هنا. وهي تدرس مختلف الحركات المالية التي تشمل مسؤولين سابقين ومصرفيين ووسطاء ومؤسسات. وهي لا تؤدي إلى استنتاج أنه يجب استرداد جميع عمليات النقل المتنازع عليها. غير أنها تبين أن إعادة هيكلة النظام لا يمكن فصلها تماما عن البحث عن أصول كانت ستترك البلد في ظروف متنازع عليها.
وبالنسبة للمودعين، فإن هذا المبدأ واضح من الناحية السياسية: فمن الصعب قبول تخفيض أصولهم قبل النظر في مسؤوليات مالكي النظام ومديريه.
يركّز مصرف لبنان معظم المشكلة
وحتى الحد الأقصى لمساهمة حملة الأسهم من المصارف قد لا يكون كافيا لسد الفجوة. ويكمن جوهر الخسائر في العلاقة بين المصارف التجارية ومصرف لبنان.
وعلى مدى سنوات، وضعت المصارف جزءا كبيرا من سيادتها مع المصرف المركزي، وهو ما تجتذبه بوجه خاص غلة عالية. وأنشأت هذه المعاملات مطالبات مصرفية كبيرة على مصرف لبنان.
ثم يصبح السؤال: ما قيمة الدين اليوم؟?
وإذا ما اعترف بنك لبنان اعترافا كاملا، فإنه يتعين عليه أن يجد ما يلزم من أصول لتسديده. وإذا ما قلصت المصارف، فإنها تتكبد خسارة إضافية، تُنقل بعد ذلك إلى ميزانياتها وبالتالي إلى قدرتها على سداد المبالغ المستحقة للودائع.
وبالتالي، فإن إعادة هيكلة مصرف لبنان لا يمكن فصلها عن إعادة هيكلة المصارف.
ويرث الحاكم كريم صود ميزانية تتأثر تأثرا عميقا بالعمليات التي تراكمت في السنوات السابقة. ويجب على الإدارة الجديدة أن تحافظ في آن واحد على الاحتياطيات المتاحة، وأن تعيد بناء مصداقية المؤسسة، وأن تشارك في تسوية الالتزامات التاريخية.
ومن شأن استخدام الأصول الحالية للمصرف المركزي لسداد الودائع القديمة دون قيد أن يخلق مشكلة أخرى: حرمان النظام النقدي المقبل من احتياطياته.
لذا فإن النقاش لا يتعلق فقط بما يملكه مصرف لبنان. وهو يركز على ما يمكن حشده دون المساس بوظيفته في المستقبل.
العودة إلى المناقشة
الإحتياطات الذهبية هي واحدة من أكثر أصول بنك لبنان وضوحاً ويؤدي ارتفاع قيمتها بانتظام إلى اقتراح استخدامها للمساعدة على تسوية الخسائر.
ويبدو هذا الحل جذابا لأنه يحول الأصول النائمة إلى مصدر للسداد.
وهو أكثر تعقيدا في الممارسة العملية.
It is a national reserve and its use is legally regulated. وسيتمثل بيعه لتمويل الخسائر المصرفية أساسا في تحويل أصل جماعي طويل الأجل إلى مدفوعات فورية لمعالجة آثار أزمة سابقة.
ولذلك فإن الخيار سياسي ومالي.
وإذا استخدمت احتياطيات الذهب، فمن الضروري تحديد الجيل الذي يتحمل خسارة هذا الأصل والذي يستفيد منه تحديدا. وإذا لم تكن كذلك، يجب إيجاد موارد أخرى.
وتتعلق المناقشة نفسها بأصول مصرف لبنان الأخرى وبأي مصالح أو ممتلكات يمكن تقديرها.
ويتمثل الخطر في وضع خطة للسداد على الأصول التي يكون بيعها صعبا من الناحية القانونية أو السياسية أو الاقتصادية.
هل يمكن جعل الولاية مسؤولة عن الفرق؟?
هذه هي المعركة العظيمة الأخرى.
ويرى جزء من النظام المصرفي أن الدولة تتحمل مسؤولية كبيرة لأن جزءاً من الموارد المالية قد استخدم بصورة مباشرة أو غير مباشرة لتمويل عجزها. ووفقا لهذه القراءة، ينبغي أن تشارك الخزانة في معالجة الخسائر.
ويشير المنطق المعاكس إلى أن تحويل الخسائر المصرفية إلى الدولة في نهاية المطاف يسددها جميع السكان.
وليس لدى الدولة احتياطي من المال خارج الشركة. وتأتي موارده من الضرائب والأصول العامة والإيرادات المقبلة.
ومن ثم فإن فرض ميزانية ضخمة سيحول الخسارة المالية المتكبدة بالفعل إلى ديون عامة أو رسوم في المستقبل.
هذه المسألة تصبح حساسة للغاية عندما يتم ذكر أصول الدولة.
ويمكن نظرياً تخصيص الأراضي العامة أو المؤسسات العامة أو الدخل المستقبلي لآلية سداد. غير أن هذا الحل يعني أن الأصول التي تعود بصورة جماعية إلى اللبنانيين تُستخدم لإصلاح خسائر نظام مصرفي لم يستفيد منه جميع المواطنين بنفس الطريقة.
وهذا هو السبب في أن صيغة إنشاء صندوق تموله الأصول العامة تقاوم بانتظام.
ليس كل الودائع هي نفس المشكلة
وثمة مسألة رئيسية أخرى تتعلق بالتمييز بين مقدمي الطلبات.
ومن شأن معالجة حساب ادخار قدره ٠٠٠ ٢٠ دولار بنفس الطريقة، وإيداع عدة مئات من ملايين الدولارات أن يخلق توزيعا مختلفا جدا للخسائر.
وتسعى معايير التسوية المصرفية عموما إلى زيادة حماية صغار الودائعين. وقد يكون كبار الدائنين أكثر تعرضا عندما تكون الموجودات غير كافية.
غير أن الأزمة اللبنانية لها خصوصية: فقد عُرض النظام المصرفي منذ سنوات على أنه آمن، في حين لم تطبق أي آلية تسوية منظمة وقت الانهيار.
والكثير من كبار مقدمي الطلبات هم أيضا شركات. ويمكن أن يؤدي الحد بشدة من أصولها إلى الإفلاس أو القضاء على الوظائف أو منع الاستثمار.
ولذلك يجب التمييز بين حجم الإيداع وطبيعة حائزه.
الأسرة التي باعت عقارات قد يكون لديها ودائع عالية دون أن تكون مستثمرا ماليا. يمكن للشركة أن تحتفظ بنقودها في البنك لتدفع لمورديها ويختلف وضع الصندوق أو المستثمر المهني.
لذا يجب أن يحدد القانون الجسيم فئاته بدقّة أكبر بكثير من مجرد معارضة بين متقدمي الطلبات.
الفوائد المدفوعة قبل عام 2019 قد تدخل أيضا في المناقشة
وثمة مسألة حساسة أخرى هي العائدات العالية جدا المقترحة قبل الأزمة.
واستفادت بعض الودائع من أسعار الفائدة أعلى بكثير من أسعار الفائدة المتاحة في الأسواق الدولية. وكانت هذه العائدات واحدة من الأدوات المستخدمة لاجتذاب الدولارات إلى النظام.
هل ينبغي اعتبار جميع الفوائد المتراكمة بمثابة دين مطابق لرأس المال الأصلي؟?
الإجابة ليست واضحة.
يمكن للموديع أن يجادل بشكل شرعي أنه قبل عرض البنك التعاقدي وأنه ليس لديه أي مسؤولية عن السياسة النقدية التي سمحت بالعودة.
وعلى النقيض من ذلك، وفي إعادة تشكيل حيث تكون الأصول غير كافية، يمكن أن تصبح معالجة المصالح العالية بشكل استثنائي أداة للحد من الفجوة دون التأثير على رأس المال الأولي بنفس الطريقة.
ويمكن أن يكون هذا التمييز مليارات.
ولذلك، فإن من الأهمية بمكان أكثر من بعض المناقشات الثانوية التي تشغل المناقشة العامة.
الودائع المجهزة بعد عام 2019 لا تزال فئة مختلفة
وأنشأت الأزمة أيضا عدة أنواع من الدولارات المصرفية.
وبعد عام 2019، تم شراء وبيع الودائع بخصم كبير. ويمكن للمستثمر أن يحصل على مطالبة مصرفية بمبلغ 000 100 دولار مقابل جزء من قيمة وجهه.
وإذا كان القانون يسدد مبلغ 000 100 دولار بقيمته الكاملة، فإن المشتري يحقق أرباحا كبيرة تمولها آلية القرار.
ولذلك، من الضروري التمييز بين مقدم الطلب الأصلي وبين الشخص الذي اشترى بعد ذلك مطالبة بقص الشعر.
ويمكن أن يصبح تاريخ الاقتناء والسعر المدفوع ومصدر الودائع حاسما.
This is one example of why a simple repayment threshold is not enough to resolve the crisis.
وهناك حسابان لهما نفس التوازن بالضبط قد يتطابقان مع الحقائق الاقتصادية المختلفة تماما.
والخطر الحقيقي هو تخصيص الخسائر قبل الاعتراف بها
وقد أمضى لبنان عدة سنوات في مناقشة الأزمة دون اعتماد اعتراف نهائي وتوافقي بجميع الخسائر.
إلا أن هذه هي الخطوة الأولى في أي قرار.
من الضروري تحديد القيمة الحقيقية لأصول البنوك، مطالباتهم على بنك لبنان، وخصومه، الأصول القابلة للتعبئة وأي سندات حكومية.
فبدون ميزانية موحدة ذات مصداقية، يمكن التلاعب في التوزيع بالافتراضات التي وضعت.
إن التقييم التفاؤل للموجودات يقلل بصورة مصطنعة من الخسارة اليوم ولكن من المحتمل أن يخلق حفرة جديدة غدا. وعلى العكس من ذلك، فإن التقييم المتشائم المفرط يمكن أن يفرض على الفور خسائر أكبر من اللازم.
ولذلك يصبح دور عمليات مراجعة الحسابات محوريا.
ولا يمكن إعادة الهيكلة أن تستند فقط إلى المفاوضات السياسية بين الدولة والمصارف. ويجب أن يستند إلى تقييم قوي بما يكفي لمواجهة التحديات.
ترتيب الخسائر هو القانون الحقيقي للأزمة
ويمكن في نهاية المطاف تلخيص قلب الآلية المقبلة بخلافة الأسئلة.
ما هي الحصة التي يجب أولا أن تستوعبها عاصمة المصارف؟ أي حملة أسهم يجب أن يعيدوا رأسمال مؤسساتهم؟ أي بنوك لا تزال صالحة؟ ما هي الأصول التي يمكن استردادها في إجراءات المحكمة؟ ما هو الجزء من التزاماته الذي يمكن أن يعترف به مصرف لبنان؟ ما هي أصول المصرف المركزي التي يمكن حشدها؟ إلى أي مدى يمكن للدولة أن تساهم دون نقل الخسائر إلى دافعي الضرائب؟ أي ودائع ينبغي حمايتها بالكامل؟ :: كيفية التعامل مع الحسابات الكبيرة والفوائد الاستثنائية والمستحقات المقتناة بأسعار مخفضة بعد الأزمة؟?
وسيحدد ترتيب البت في هذه المسائل من سيدفع فعلا.
ولذلك، فإن المناقشة العامة تركز فقط على عدد السنوات اللازمة لإعادة الودائع غير كافية. ويمكن الإعلان عن جدول للسداد دون تحديد مصدر المال بوضوح.
والخيار السياسي الحقيقي هو قبل الدفع الأول.
وهي تتألف من البت فيما إذا كانت الخسائر ستتحمل أولا من يمتلكون المؤسسات المالية ويديرونها، من خلال الميزانية المالية لمصرف لبنان، أو الأصول العامة، أو الجهات الوديعة نفسها.
وما دام هذا التسلسل الهرمي غير محدد صراحة، فإن الوعد بإرجاع الودائع لا يزال غير كامل. وخلف كل دولار وعد به الوديع يظل السؤال نفسه، الذي لم تسو بعد ست سنوات من الأزمة نهائيا:على أيّ بيان سيؤخذ هذا الدولار، ومن سيقبل الخسارة المقابلة؟?